Bạn vẫn thanh toán đúng lịch nhưng ứng dụng ngân hàng hiển thị một khoản dư nợ. Điều này không có nghĩa bạn đã trả chậm. Trong phần lớn trường hợp, con số đó chỉ cho biết khoản vay vẫn còn số tiền chưa được hoàn trả hoặc chưa đến thời điểm tất toán.
Muốn biết mình cần trả bao nhiêu ngay lúc này, người vay phải đọc thêm khoản đến hạn, ngày thanh toán, lãi và phí theo thỏa thuận.
Bài viết này sẽ giúp bạn hiểu đúng dư nợ, phân biệt với nợ quá hạn và nợ xấu, đồng thời biết cách đối chiếu khi số liệu trên ứng dụng, hợp đồng và lịch trả nợ chưa khớp.
Dư nợ là gì?
Dư nợ có thể hiểu là số tiền hoặc nghĩa vụ tài chính còn tồn tại tại một thời điểm đối với một khoản vay, hạn mức hoặc hình thức cấp tín dụng. Đây là một “ảnh chụp số dư”: con số thay đổi khi khoản tiền mới được giải ngân, khi lãi hoặc phí được ghi nhận, khi người vay thanh toán và khi giao dịch được hệ thống hạch toán.
Điều cần chú ý là từ “dư nợ” không phải lúc nào cũng chỉ cùng một cấu phần. Trên hợp đồng hoặc lịch trả nợ, “dư nợ gốc” thường nói đến phần tiền gốc chưa hoàn trả. Trên ứng dụng, trường “dư nợ hiện tại” hoặc “tổng dư nợ” có thể được hệ thống trình bày theo phạm vi rộng hơn, chẳng hạn cộng nhiều khoản vay hoặc phản ánh thêm những nghĩa vụ đã phát sinh. Người đọc cần nhìn đúng tên trường dữ liệu thay vì chỉ nhìn con số.
Dư nợ cũng không đồng nghĩa với số tiền phải trả ngay. Một khoản vay có thể còn 300 triệu đồng dư nợ gốc, nhưng kỳ này người vay chỉ phải thanh toán một phần gốc cùng tiền lãi theo lịch. Ngược lại, số tiền cần tất toán trước hạn có thể khác dư nợ gốc vì còn phụ thuộc lãi phát sinh đến ngày tất toán, phí hoặc khoản điều chỉnh theo thỏa thuận.
Vì vậy, khi đọc thông tin tín dụng, hãy tách ba câu hỏi: còn bao nhiêu số dư, kỳ này đến hạn bao nhiêu và khoản nào đã quá hạn. Chỉ khi trả lời đủ ba câu hỏi, người vay mới đánh giá đúng trạng thái khoản vay.
Vì sao trả đúng hạn nhưng vẫn còn dư nợ?
Khoản vay chưa kết thúc thì vẫn có thể còn dư nợ dù người vay chưa từng chậm thanh toán. Với một khoản vay trả dần, mỗi kỳ thanh toán thường chỉ làm giảm một phần số tiền gốc và xử lý tiền lãi hoặc các khoản khác theo lịch. Phần gốc chưa được hoàn trả tiếp tục được ghi nhận là dư nợ cho đến những kỳ sau.
Hãy hình dung bạn vay 120 triệu đồng trong 24 tháng. Sau sáu kỳ trả nợ đúng hạn, khoản vay chưa thể tự động về 0 vì vẫn còn 18 kỳ chưa hoàn thành. Con số dư nợ còn lại phản ánh tiến độ của khoản vay, không phải kết luận rằng người vay đang vi phạm nghĩa vụ.
Ngoài ra, thời điểm thanh toán và thời điểm hệ thống ghi nhận có thể khác nhau. Bạn chuyển tiền vào cuối ngày, ngày nghỉ hoặc qua một kênh trung gian thì ứng dụng có thể chưa cập nhật ngay. Trước khi cho rằng số dư bị tính sai, nên kiểm tra trạng thái giao dịch, thời điểm chốt dữ liệu và ngày giá trị mà tổ chức cho vay áp dụng.
Cách trả nợ cũng làm số dư thay đổi khác nhau. Có khoản vay trả gốc đều, có khoản có số tiền trả từng kỳ thay đổi, có khoản chỉ trả một phần gốc theo lịch hoặc trả gốc vào mốc riêng. Vì thế, không nên lấy tiến độ của một khoản vay để suy ra khoản khác phải giảm dư nợ theo cùng tỷ lệ.
Những cách sử dụng thuật ngữ dư nợ thường gặp
Trong thực tế, thuật ngữ dư nợ xuất hiện dưới nhiều cách gọi. Chúng không nhất thiết là các “loại nợ” tách biệt, mà thường là cách mô tả số dư theo cấu phần, thời điểm hoặc sản phẩm.
Dư nợ gốc còn lại
Dư nợ gốc còn lại là phần tiền gốc người vay chưa hoàn trả tại thời điểm kiểm tra. Đây là con số thường được dùng để theo dõi mức gốc còn lại sau mỗi kỳ trả nợ.
Dư nợ gốc không tự động bằng tổng số tiền người vay phải trả để kết thúc khoản vay ngay trong ngày. Số tiền tất toán có thể cần cộng lãi phát sinh, phí trả trước hạn hoặc khoản điều chỉnh khác nếu thỏa thuận có quy định. Khi cần tất toán, hãy yêu cầu tổ chức cho vay cung cấp con số xác nhận tại đúng ngày dự kiến thanh toán.
Dư nợ đầu kỳ và dư nợ cuối kỳ
Dư nợ đầu kỳ là số dư được ghi nhận tại thời điểm bắt đầu một kỳ theo dõi; dư nợ cuối kỳ là số dư còn lại khi kỳ đó kết thúc. Nếu trong kỳ có khoản giải ngân mới, thanh toán gốc hoặc điều chỉnh, hai con số có thể khác nhau.
Hai khái niệm này giúp đọc lịch trả nợ hoặc báo cáo biến động số dư. Chúng không cho biết khoản vay tốt hay xấu và cũng không tự phản ánh việc đã quá hạn hay chưa.
Dư nợ hiện tại hoặc tổng dư nợ
“Dư nợ hiện tại” thường là số dư tại thời điểm hệ thống hiển thị. “Tổng dư nợ” có thể là tổng của nhiều khoản hoặc nhiều cấu phần, nhưng phạm vi cộng gộp phụ thuộc cách thiết kế sản phẩm và hệ thống của từng đơn vị.
Khi một ứng dụng hiển thị cả “dư nợ gốc”, “tổng cần thanh toán” và “số tiền đến hạn”, hãy đọc từng trường riêng. Việc cộng hoặc trừ thủ công giữa các trường mà không biết cấu phần có thể dẫn đến tính trùng lãi, phí hoặc khoản đã được ghi nhận.
Dư nợ giảm dần
Dư nợ giảm dần mô tả việc số tiền gốc còn lại giảm sau các lần thanh toán. Trong cách tính lãi trên số dư thực tế còn lại, tiền lãi từng kỳ có thể thay đổi cùng tiến độ giảm gốc. Tuy nhiên, lịch trả nợ cụ thể còn phụ thuộc phương pháp tính, số ngày, lãi suất và thỏa thuận của khoản vay.
Người vay cần phân biệt “dư nợ đang giảm” với quảng cáo về “lãi suất theo dư nợ giảm dần”. Muốn so sánh chi phí, phải xem tổng số tiền phải trả và bảng trả nợ, không chỉ nhìn tỷ lệ lãi suất được nêu.
Dư nợ thẻ tín dụng
Với dư nợ thẻ tín dụng, các trường như dư nợ hiện tại, dư nợ cuối kỳ, số tiền thanh toán tối thiểu và tổng số tiền cần thanh toán không đồng nghĩa. Giao dịch mới phát sinh sau ngày chốt sao kê có thể nằm trong dư nợ hiện tại nhưng chưa thuộc nghĩa vụ của kỳ sao kê đã chốt.
Do cơ chế thẻ, thời gian miễn lãi và phí chậm thanh toán phụ thuộc điều khoản của đơn vị phát hành, phần chuyên sâu về dư nợ thẻ tín dụng cần được đọc trong một hướng dẫn riêng. Trong bài này, nguyên tắc quan trọng nhất là không lấy số tiền tối thiểu để thay thế cho tổng dư nợ và không mặc định trả tối thiểu sẽ tránh mọi chi phí.
Phân biệt dư nợ, khoản đến hạn, nợ quá hạn và nợ xấu
Thông tư 31/2024/TT-NHNN phân biệt “khoản nợ” với “khoản nợ quá hạn”. Theo đó, khoản nợ là số tiền đã được gửi, thanh toán hoặc giải ngân mà khách hàng chưa hoàn trả; khoản nợ quá hạn là khoản khách hàng không trả đúng hạn một phần hoặc toàn bộ nợ gốc và/hoặc lãi theo thỏa thuận. Văn bản cũng xác định nợ xấu gồm các khoản thuộc nhóm 3, 4 và 5 [1].
Cách phân biệt này cho thấy dư nợ lớn hơn 0 chưa đủ để kết luận người vay đã quá hạn hoặc có nợ xấu. Trạng thái thanh toán còn phụ thuộc nghĩa vụ nào đã đến hạn, thời điểm phải trả và việc khoản tiền đã được ghi nhận hay chưa.
| Khái niệm | Câu hỏi khái niệm trả lời | Có đồng nghĩa vi phạm không? | Người đọc cần kiểm tra |
| Dư nợ | Còn bao nhiêu số dư hoặc nghĩa vụ? | Không | Tên trường dữ liệu và thời điểm chốt |
| Khoản đến hạn | Kỳ này cần trả bao nhiêu, vào ngày nào? | Không | Lịch trả nợ và ngày thanh toán |
| Nợ quá hạn | Có khoản gốc hoặc lãi nào không được trả đúng hạn? | Có dấu hiệu vi phạm nghĩa vụ trả nợ | Ngày đến hạn và giao dịch đã ghi nhận |
| Nợ xấu | Khoản nợ đang thuộc nhóm rủi ro nào? | Là trạng thái phân loại chuyên biệt | Thông tin chính thức và hoàn cảnh cụ thể |
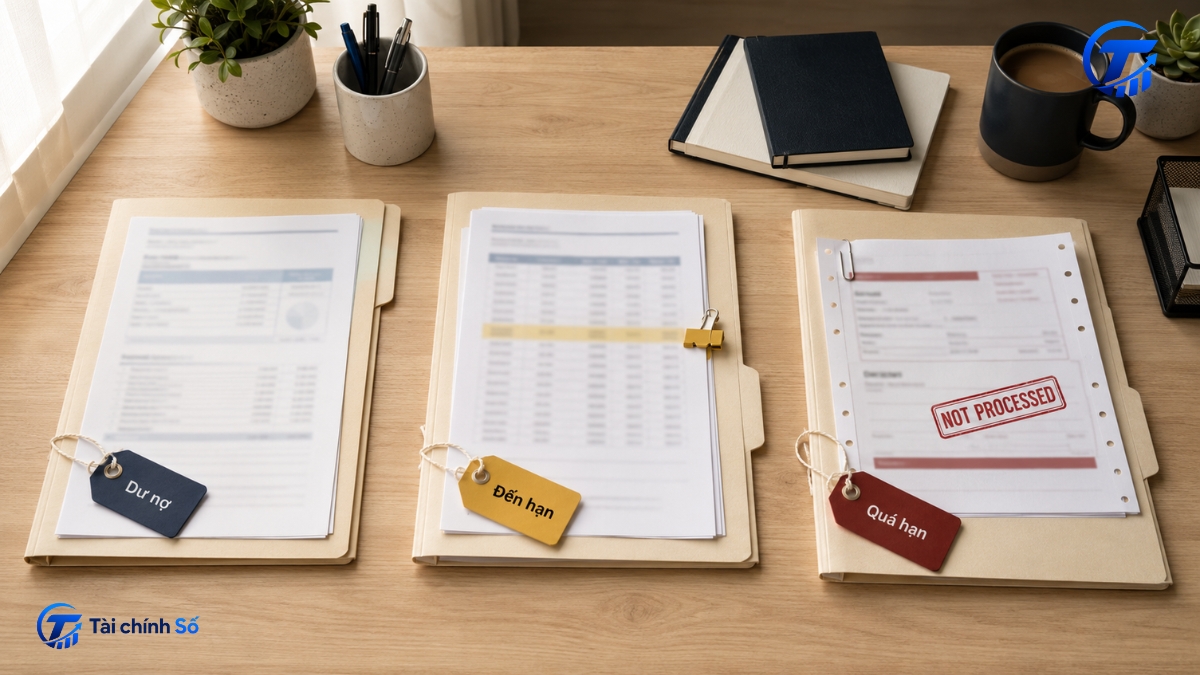
Một khoản vay có thể đồng thời có dư nợ và không có khoản quá hạn. Chẳng hạn, người vay còn 200 triệu đồng gốc, nhưng đã thanh toán đầy đủ số tiền đến hạn của tháng này. Ngược lại, một phần rất nhỏ của kỳ thanh toán chưa được trả đúng hạn vẫn có thể tạo trạng thái quá hạn dù tổng dư nợ không lớn.
Nợ xấu là khái niệm phân loại rủi ro chuyên biệt, không nên dùng như cách gọi chung cho mọi khoản tiền còn nợ. Người vay không nên tự suy ra nhóm nợ chỉ từ màu cảnh báo trên ứng dụng hoặc một tin nhắn đòi nợ; khi cần xác minh, hãy làm việc với tổ chức cho vay hoặc nguồn thông tin tín dụng chính thức.
Cách đọc đúng dư nợ của một khoản vay
Giả định một khoản vay được giải ngân 100 triệu đồng. Sau một số kỳ thanh toán, lịch trả nợ cho biết dư nợ gốc trước kỳ hiện tại còn 80 triệu đồng. Trong kỳ này, người vay phải trả 4 triệu đồng tiền gốc và 1,2 triệu đồng tiền lãi theo giả định của lịch, tổng cộng 5,2 triệu đồng.
Ba lớp số liệu cần được đọc riêng. Thứ nhất, 80 triệu đồng là dư nợ gốc trước khi khoản thanh toán kỳ này được hạch toán. Thứ hai, 5,2 triệu đồng là nghĩa vụ đến hạn của kỳ, không phải toàn bộ dư nợ. Thứ ba, trạng thái đúng hạn phụ thuộc việc 5,2 triệu đồng có được thanh toán đầy đủ và ghi nhận đúng thời điểm hay không.
Nếu người vay chuyển đủ 5,2 triệu đồng trước ngày đến hạn và giao dịch được ghi nhận, khoản vay vẫn đúng hạn. Sau khi hạch toán phần gốc 4 triệu đồng, dư nợ gốc còn lại dự kiến là 76 triệu đồng. Con số vẫn lớn hơn 0 vì khoản vay chưa được tất toán, chứ không phải vì người vay đã chậm trả.
Nếu người vay muốn kết thúc khoản vay ngay sau đó, không nên tự chuyển đúng 76 triệu đồng rồi coi là đã tất toán. Số tiền tất toán thực tế có thể còn lãi phát sinh đến ngày thanh toán, phí trả trước hạn hoặc khoản khác theo thỏa thuận. Cách an toàn là yêu cầu bảng xác nhận tất toán và lưu chứng từ sau khi hoàn thành.
Ví dụ trên chỉ nhằm minh họa cách đọc số liệu. Tiền lãi, tỷ trọng gốc, thời điểm hạch toán và số tiền tất toán của khoản vay thực tế phải được xác định từ hợp đồng, lịch trả nợ và xác nhận của tổ chức cho vay.
Dư nợ ảnh hưởng như thế nào đến tiền lãi và khả năng vay tiếp?
Ảnh hưởng đến số tiền lãi
Dư nợ có thể là cơ sở liên quan đến tiền lãi, nhưng không có một công thức áp dụng cho mọi khoản vay. Có sản phẩm tính lãi trên số dư gốc thực tế còn lại; có sản phẩm có lịch trả tiền được xác định theo phương pháp khác. Số ngày tính lãi, thời điểm điều chỉnh lãi suất và thứ tự thu tiền cũng cần được xem trong tài liệu của khoản vay.
Trong hoạt động cho vay, lãi suất, thời hạn, kỳ hạn trả nợ và các nội dung thanh toán phải được đọc theo thỏa thuận cho vay cùng tài liệu đi kèm [2]. Vì vậy, để đánh giá chi phí lãi vay, người vay nên xem bảng trả nợ và tổng số tiền dự kiến phải thanh toán, thay vì chỉ nhân dư nợ với một tỷ lệ được quảng cáo.
Ảnh hưởng đến khả năng vay thêm
Dư nợ hiện tại có thể là một trong các yếu tố được xem xét khi bạn đề nghị vay thêm. Tổ chức cho vay thường cần đánh giá tổng nghĩa vụ đang có, thu nhập, dòng tiền, lịch sử thanh toán, mục đích vay, tài sản bảo đảm nếu có và chính sách rủi ro tại thời điểm xét duyệt.
Tuy nhiên, còn dư nợ không đồng nghĩa hồ sơ chắc chắn bị từ chối. Một người có khoản vay đang trả đúng hạn và còn khả năng thanh toán vẫn có thể được xem xét, trong khi người có dư nợ thấp nhưng thu nhập không ổn định hoặc đang có khoản quá hạn có thể gặp khó khăn hơn. Không có một ngưỡng dư nợ chung đảm bảo được duyệt hoặc bị từ chối tại mọi tổ chức.
Trước khi vay thêm, hãy tính tổng số tiền phải trả mỗi tháng trong kịch bản lãi suất hoặc thu nhập thay đổi. Mục tiêu không chỉ là được phê duyệt, mà là duy trì khả năng trả nợ trong suốt thời hạn vay.
Cách kiểm tra và đối chiếu dư nợ
Khi số dư trên ứng dụng khác với con số bạn tự tính, đừng vội chuyển thêm tiền hoặc khiếu nại dựa trên ảnh chụp ở hai thời điểm khác nhau. Hãy đối chiếu theo một trình tự thống nhất.
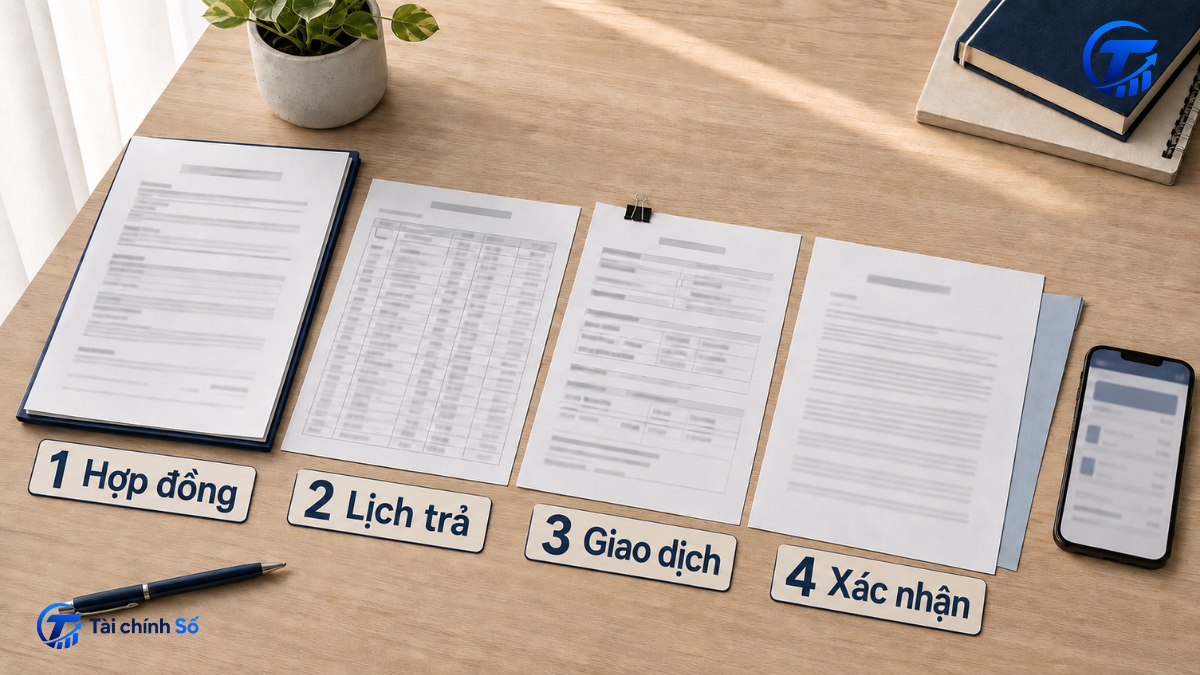
- Xác định thời điểm chốt số liệu. Ghi lại ngày, giờ và kỳ thanh toán đang được xem. Một khoản thanh toán vừa thực hiện có thể chưa được hạch toán vào thời điểm ứng dụng chụp số dư.
- Đọc đúng tên trường dữ liệu. Phân biệt dư nợ gốc, dư nợ hiện tại, tổng số tiền đến hạn, tiền lãi, phí và số tiền tất toán. Nếu ứng dụng không giải thích rõ, tra cứu phần mô tả hoặc yêu cầu nhân viên xác nhận bằng văn bản.
- Đối chiếu hợp đồng và lịch trả nợ. Kiểm tra số tiền vay ban đầu, ngày giải ngân, kỳ hạn, ngày đến hạn, phương thức trả gốc và lãi. Không dùng lịch ước tính từ một công cụ bên ngoài để thay thế lịch do tổ chức cho vay cung cấp.
- Kiểm tra giao dịch đã ghi nhận. So sánh mã giao dịch, số tiền, ngày chuyển, tài khoản nhận và trạng thái thành công. Với khoản thanh toán qua trung gian, cần kiểm tra cả thời điểm đơn vị cho vay thực sự nhận được tiền.
- Kiểm tra lãi, phí hoặc khoản điều chỉnh. Chênh lệch có thể đến từ số ngày tính lãi, kỳ điều chỉnh lãi suất, phí theo thỏa thuận, khoản hoàn tiền hoặc điều chỉnh giao dịch. Chỉ chấp nhận cách giải thích có căn cứ từ tài liệu của khoản vay.
- Liên hệ tổ chức cho vay qua kênh chính thức. Cung cấp mã hợp đồng hoặc thông tin định danh theo quy trình xác minh của đơn vị. Không gửi mật khẩu, mã OTP, mã PIN hoặc toàn bộ thông tin thẻ qua tin nhắn, mạng xã hội hay người tự xưng là nhân viên hỗ trợ.
- Lưu xác nhận và chứng từ. Sau khi số liệu được điều chỉnh hoặc khoản vay được tất toán, nên lưu biên nhận, email, thông báo trên ứng dụng và văn bản xác nhận. Đây là căn cứ quan trọng nếu hệ thống tiếp tục hiển thị sai.
Checklist kiểm tra dư nợ nhanh chóng
Để kiểm tra nhanh, hãy tự hỏi: dữ liệu có cùng ngày chốt không; có đúng cùng một khoản vay không; hai con số có cùng loại số dư không; giao dịch gần nhất đã được ghi nhận chưa; có khoản lãi hoặc phí nào chưa được giải thích không; và bạn đã nhận phản hồi chính thức hay mới chỉ trao đổi miệng.
- Cùng một ngày chốt?
- Cùng một khoản vay?
- Cùng một loại số dư?
- Giao dịch gần nhất đã được ghi nhận?
- Lãi hoặc phí chênh lệch đã được giải thích?
- Đã có phản hồi chính thức bằng kênh có thể lưu lại?
Dư nợ là con số cần được đọc trong đúng bối cảnh. Nó cho biết khoản vay còn số dư hoặc nghĩa vụ chưa được xử lý, nhưng không tự kết luận người vay đã quá hạn hay có nợ xấu. Khi kiểm tra khoản vay, hãy luôn đặt dư nợ cạnh khoản đến hạn, ngày thanh toán và trạng thái giao dịch. Nếu số liệu không khớp, đối chiếu theo cùng thời điểm, cùng loại số dư và yêu cầu tổ chức cho vay xác nhận bằng kênh chính thức.
Nguồn tham khảo
[1] Thông tư 31/2024/TT-NHNN ngày 30/06/2024 của Ngân hàng Nhà nước Việt Nam, được sửa đổi, bổ sung bởi Thông tư 37/2025/TT-NHNN.
[2] Thông tư 39/2016/TT-NHNN ngày 30/12/2016 của Ngân hàng Nhà nước Việt Nam về hoạt động cho vay, được sửa đổi, bổ sung bởi Thông tư 52/2025/TT-NHNN.