NAV (Net Asset Value) là giá trị tài sản ròng của một quỹ: phần giá trị còn lại sau khi lấy tổng tài sản trừ các khoản nợ và nghĩa vụ phải trả. Tuy nhiên, con số nhà đầu tư thường nhìn thấy trên website hoặc ứng dụng lại là NAV trên một chứng chỉ quỹ, không phải tổng NAV của cả quỹ.
NAV cao không tự động cho thấy quỹ tốt hơn, còn NAV thấp cũng không đồng nghĩa chứng chỉ quỹ đang rẻ. Để sử dụng chỉ số này đúng cách, bạn cần hiểu công thức, ngày định giá, nguyên nhân biến động và mối quan hệ giữa NAV với phí, lợi nhuận cũng như giá giao dịch.
NAV trong bài được hiểu là giá trị tài sản ròng của quỹ đầu tư. Nội dung không dùng NAV như một chỉ tiêu định giá doanh nghiệp và cũng không đề cập tài sản ròng cá nhân.
NAV là gì?
Trong hoạt động quỹ đầu tư, NAV cho biết quỹ còn lại bao nhiêu giá trị tài sản sau khi đã ghi nhận các khoản nợ và nghĩa vụ phải thanh toán. Tài sản có thể gồm tiền, tiền gửi, cổ phiếu, trái phiếu, khoản phải thu, thu nhập đã phát sinh và các tài sản đầu tư khác phù hợp với điều lệ, chính sách đầu tư của quỹ.
Có hai con số dễ bị gọi chung là “NAV” nhưng ý nghĩa không giống nhau:
- Tổng NAV là giá trị tài sản ròng của toàn bộ quỹ, thường được biểu thị bằng đồng hoặc tỷ đồng.
- NAV/CCQ (NAV trên một chứng chỉ quỹ) là giá trị tài sản ròng tương ứng với một CCQ, được tính bằng tổng NAV chia cho số CCQ đang lưu hành.
Nhà đầu tư cá nhân thường quan tâm NAV/CCQ vì đây là giá trị trên một đơn vị quỹ. Tổng NAV 5.000 tỷ đồng không chứng minh quỹ hoạt động tốt hơn quỹ có NAV 500 tỷ đồng; con số này chủ yếu phản ánh quy mô. Muốn đánh giá hiệu quả, hãy theo dõi NAV/CCQ trong cùng khoảng thời gian và đặt cạnh rủi ro, chi phí, chiến lược cùng chỉ số tham chiếu phù hợp.
NAV cho biết giá trị tài sản ròng của cả quỹ; NAV/CCQ cho biết phần giá trị đó tương ứng với một chứng chỉ quỹ.
NAV của quỹ được tính như thế nào?
Công thức đơn giản, nhưng độ tin cậy của NAV phụ thuộc cách ghi nhận và định giá tại ngày định giá. Theo quy định hiện hành, tài sản được xác định theo giá thị trường hoặc giá trị hợp lý khi không xác định được giá thị trường; nợ và nghĩa vụ được tính đến ngày gần nhất trước ngày định giá. [1]
Công thức tính tổng NAV
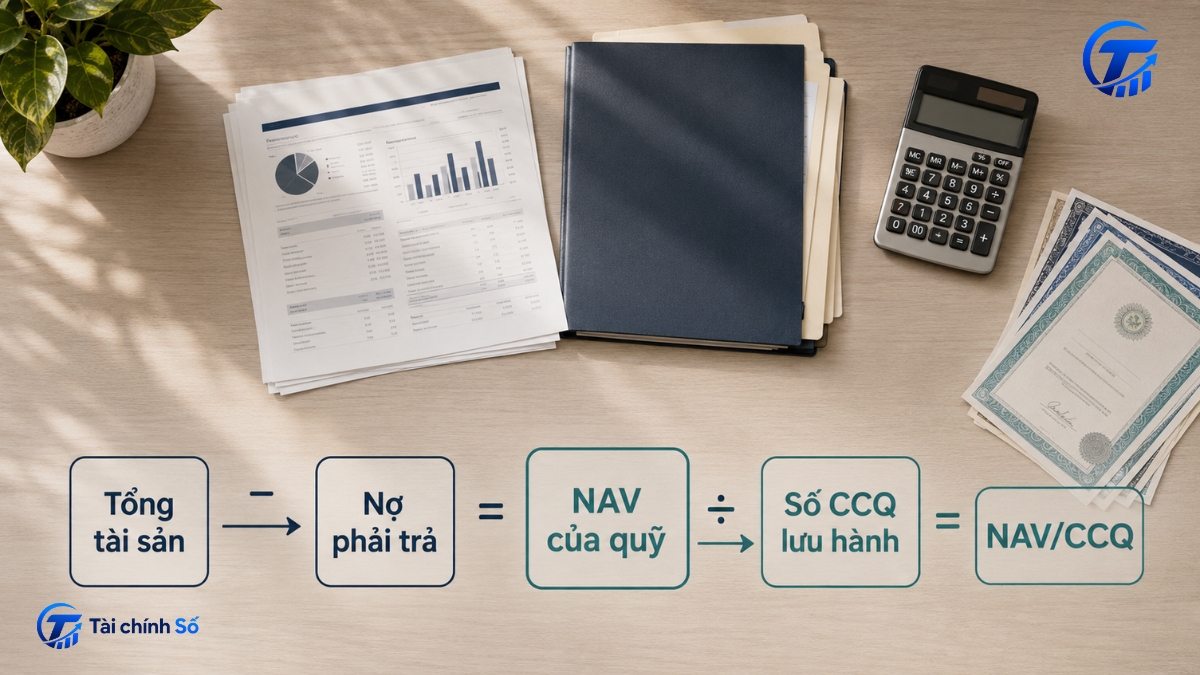
NAV của quỹ = Tổng giá trị tài sản − Tổng nợ và nghĩa vụ phải trả
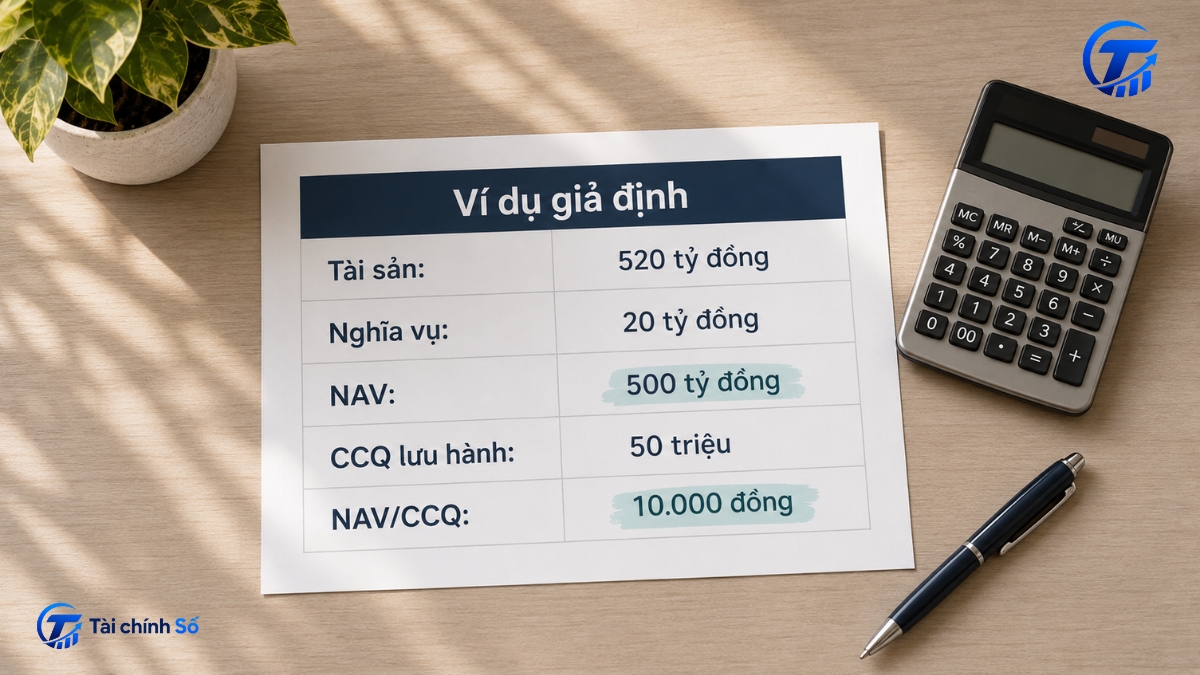
Nếu quỹ đang có 520 tỷ đồng tài sản và 20 tỷ đồng nghĩa vụ phải trả, tổng NAV là 500 tỷ đồng. Đây là giá trị của cả quỹ, chưa phải giá trị của một chứng chỉ quỹ.
Công thức tính NAV trên một chứng chỉ quỹ
NAV/CCQ = NAV của quỹ ÷ Số chứng chỉ quỹ đang lưu hành
Số chứng chỉ quỹ đang lưu hành có thể thay đổi khi quỹ phát hành thêm hoặc mua lại chứng chỉ quỹ. Vì vậy, tổng NAV tăng không có nghĩa NAV/CCQ chắc chắn tăng. Nhà đầu tư cần xem cả tử số lẫn mẫu số và xác định biến động đến từ hiệu quả danh mục hay dòng tiền vào, ra quỹ.
Các thành phần trong công thức
Khi đọc tài liệu công bố, bạn có thể hình dung công thức qua ba nhóm thông tin sau:
- Tài sản của quỹ: tiền, tiền gửi, chứng khoán, công cụ nợ, khoản phải thu, cổ tức hoặc lãi đã phát sinh và các tài sản được phép đầu tư khác.
- Nợ và nghĩa vụ phải trả: khoản phải trả liên quan đến giao dịch, phí và chi phí đã phát sinh, nghĩa vụ thanh toán hoặc các khoản nợ khác của quỹ.
- Số chứng chỉ quỹ lưu hành: số đơn vị quỹ đang thuộc quyền sở hữu của nhà đầu tư tại thời điểm được dùng để tính NAV/CCQ.
Với tài sản không có giá thị trường đáng tin cậy, giá trị hợp lý được xác định theo quy định, điều lệ và sổ tay định giá. Sổ tay phải nêu rõ nguyên tắc, quy trình và phương pháp; sổ tay cùng danh sách tổ chức cung cấp báo giá phải được Ban đại diện quỹ phê duyệt và cung cấp cho ngân hàng giám sát. [1], [2]
Ngân hàng giám sát xác nhận NAV theo cơ chế pháp luật quy định. Nếu được ủy quyền tính NAV, ngân hàng và công ty quản lý quỹ vẫn phải có quy trình đối chiếu, soát xét, kiểm tra và giám sát để bảo đảm kết quả phù hợp với điều lệ, sổ tay định giá và pháp luật. [1]
Ví dụ tính NAV và NAV/CCQ
Các ví dụ dưới đây sử dụng số liệu giả định, bỏ qua phí giao dịch, thuế, sai số làm tròn và chênh lệch thời điểm thanh toán. Mục tiêu là làm rõ cơ chế, không mô phỏng kết quả của một quỹ cụ thể.
Ví dụ 1: Tính NAV cơ bản
| Thành phần | Giá trị giả định |
| Tổng giá trị tài sản | 520 tỷ đồng |
| Tổng nợ và nghĩa vụ | 20 tỷ đồng |
| Chứng chỉ quỹ lưu hành | 50 triệu CCQ |
Tổng NAV = 520 − 20 = 500 tỷ đồng. NAV/CCQ = 500 tỷ đồng ÷ 50 triệu CCQ = 10.000 đồng/CCQ.
Nếu nhà đầu tư đang nắm 2.000 CCQ, phần giá trị tham chiếu theo NAV/CCQ là 20 triệu đồng. Con số thực tế nhận được khi bán lại còn phụ thuộc điều lệ, bản cáo bạch, ngày giao dịch, phí mua lại và các điều kiện của quỹ.
Ví dụ 2: Danh mục đầu tư tăng giá
Giả sử giá trị tài sản ròng tăng thêm 25 tỷ đồng do danh mục tăng giá và có thu nhập, trong khi số CCQ không đổi. NAV mới là 525 tỷ đồng và NAV/CCQ mới là 10.500 đồng.
Trong tình huống đơn giản này, NAV/CCQ tăng 5%. Tuy nhiên, không nên mặc định mọi nhà đầu tư đều có lợi nhuận đúng 5% vì mỗi người có thể mua ở ngày khác nhau, chịu phí khác nhau hoặc nhận phân phối thu nhập trong kỳ.
Ví dụ 3: Quỹ phát hành thêm chứng chỉ quỹ
Giả sử quỹ phát hành thêm 10 triệu CCQ ở mức 10.000 đồng/CCQ và nhận thêm 100 tỷ đồng, không có biến động nào khác. Tổng NAV tăng từ 500 lên 600 tỷ đồng; số CCQ tăng từ 50 lên 60 triệu; NAV/CCQ vẫn xấp xỉ 10.000 đồng.
Đây là điểm quan trọng: tổng NAV tăng 20% nhưng NAV/CCQ không tăng. Phần tăng của tổng NAV đến từ dòng tiền mới của nhà đầu tư, không phải danh mục tạo thêm 20% hiệu quả. Khi đọc báo cáo, hãy tách biến động do hoạt động đầu tư khỏi biến động do phát hành, mua lại hoặc phân phối thu nhập.
Tổng NAV cho biết quy mô tài sản ròng; NAV/CCQ mới phù hợp hơn để theo dõi giá trị trên một đơn vị quỹ. Cả hai đều phải được đọc cùng nguyên nhân biến động.
Vì sao NAV và NAV/CCQ tăng hoặc giảm?
NAV thay đổi vì tài sản, nghĩa vụ hoặc số lượng chứng chỉ quỹ thay đổi. Muốn hiểu con số, nhà đầu tư nên đặt câu hỏi “biến động đến từ đâu?” thay vì chỉ nhìn mũi tên tăng, giảm.
Giá trị tài sản trong danh mục thay đổi
Khi tài sản trong danh mục tăng giá, NAV có thể tăng; khi thị trường đi xuống hoặc khoản đầu tư giảm giá trị, NAV có thể giảm. Mức tác động phụ thuộc tỷ trọng tài sản và giá trị được xác định tại ngày định giá.
Quỹ nhận thu nhập hoặc phát sinh chi phí
Cổ tức, lãi và thu nhập khác làm tài sản quỹ tăng khi được ghi nhận. Phí quản lý, lưu ký, kiểm toán, giao dịch và các khoản chi hợp lệ làm NAV giảm; vì vậy kết quả danh mục trước chi phí có thể khác mức tăng NAV/CCQ.
Hãy đọc tài liệu về phí quản lý quỹ và các phí khác. Với kết quả đầu tư trước phí tương đương, quỹ có chi phí cao hơn có thể tạo mức tăng NAV/CCQ thấp hơn.
Phân phối thu nhập làm NAV/CCQ điều chỉnh
Khi quỹ phân phối thu nhập, tài sản rời quỹ và NAV/CCQ có thể giảm tương ứng. Không nên nhìn riêng mức giảm này như một khoản lỗ; cần cộng phần thu nhập nhà đầu tư đã nhận.
Phát hành và mua lại chứng chỉ quỹ làm tổng NAV biến động
Với quỹ mở, lệnh mua mới làm tăng tài sản và số CCQ; lệnh bán lại làm giảm cả hai. Vì vậy, tổng NAV có thể thay đổi mạnh trong khi NAV/CCQ biến động ít.
Tăng quy mô không đồng nghĩa hiệu quả đầu tư tăng. Quỹ có thể nhận nhiều vốn mới khi danh mục đi ngang, hoặc bị rút vốn dù NAV/CCQ vẫn tăng.
Dữ liệu và phương pháp định giá có thể tạo độ trễ
NAV là kết quả tại ngày định giá. Với tài sản thanh khoản thấp hoặc thiếu giao dịch gần, giá trị hợp lý có thể dựa trên mô hình, báo giá hoặc phương pháp đã phê duyệt; NAV không phải giá thời gian thực cho mọi tài sản.
Cách đọc NAV của quỹ mở
Bảng NAV chỉ hữu ích khi bạn biết đang đọc con số nào, thuộc ngày nào và được dùng vào giao dịch ra sao. Một quy trình ngắn dưới đây giúp giảm các nhầm lẫn phổ biến.
1. Kiểm tra ngày định giá và ngày công bố
Ngày định giá là mốc dùng để xác định tài sản, nghĩa vụ và số CCQ; ngày công bố có thể muộn hơn. Quỹ đóng phải xác định NAV tối thiểu mỗi tuần một lần; quỹ mở theo ngày giao dịch và tối thiểu mỗi tuần một lần; ETF hằng ngày. NAV phải được ngân hàng giám sát xác nhận và công bố muộn nhất vào ngày làm việc tiếp theo của ngày định giá. Với CCQ niêm yết, thông tin còn được công bố trên website Sở giao dịch chứng khoán. [1], [3]
Tần suất tối thiểu không có nghĩa mọi quỹ mở đều giao dịch hằng ngày. Hãy kiểm tra lịch giao dịch, thời điểm đóng sổ lệnh, ngày định giá và thanh toán trong tài liệu của từng quỹ.
2. Xác định tổng NAV hay NAV/CCQ
Tổng NAV phù hợp để nhìn quy mô tài sản ròng. NAV/CCQ phù hợp hơn để theo dõi giá trị trên một đơn vị. Nếu bảng có cả hai dòng, đừng dùng mức tăng của tổng NAV để thay cho mức tăng trên một CCQ, vì tổng NAV còn chịu ảnh hưởng của dòng tiền mua, bán chứng chỉ quỹ.
3. Đọc chuỗi thời gian, không đọc một điểm
Một mức NAV/CCQ riêng lẻ không cho biết hiệu quả. Hãy chọn cùng mốc đầu và cuối, kiểm tra phân phối thu nhập, rồi dùng tỷ lệ thay đổi hoặc số liệu lợi nhuận có phương pháp rõ ràng.
Khi so hai quỹ, khoảng thời gian phải giống nhau. Không thể so mức NAV/CCQ của quỹ hoạt động mười năm với quỹ mới một năm rồi kết luận con số lớn hơn là tốt hơn.
4. Phân biệt NAV công bố với số tiền thực trả hoặc nhận
Giá mua hoặc bán lại CCQ quỹ mở thường dựa trên NAV/CCQ tại kỳ giao dịch, nhưng số tiền thực trả hoặc nhận có thể chịu phí, thuế và làm tròn tùy sản phẩm. Vì vậy, giá giao dịch không phải lúc nào cũng bằng NAV.
Trước khi đặt lệnh, hãy kiểm tra thời điểm chốt lệnh, kỳ NAV áp dụng, biểu phí và ngày thanh toán.
5. Đặt NAV cạnh lợi nhuận, rủi ro và chỉ số tham chiếu
NAV/CCQ tăng chưa cho biết quỹ đã chịu mức biến động nào, có đạt mục tiêu hay tốt hơn lựa chọn thay thế không. Cần đọc thêm lợi nhuận, sụt giảm, chiến lược, chi phí và chỉ số tham chiếu.
NAV, iNAV và giá ETF khác nhau thế nào?
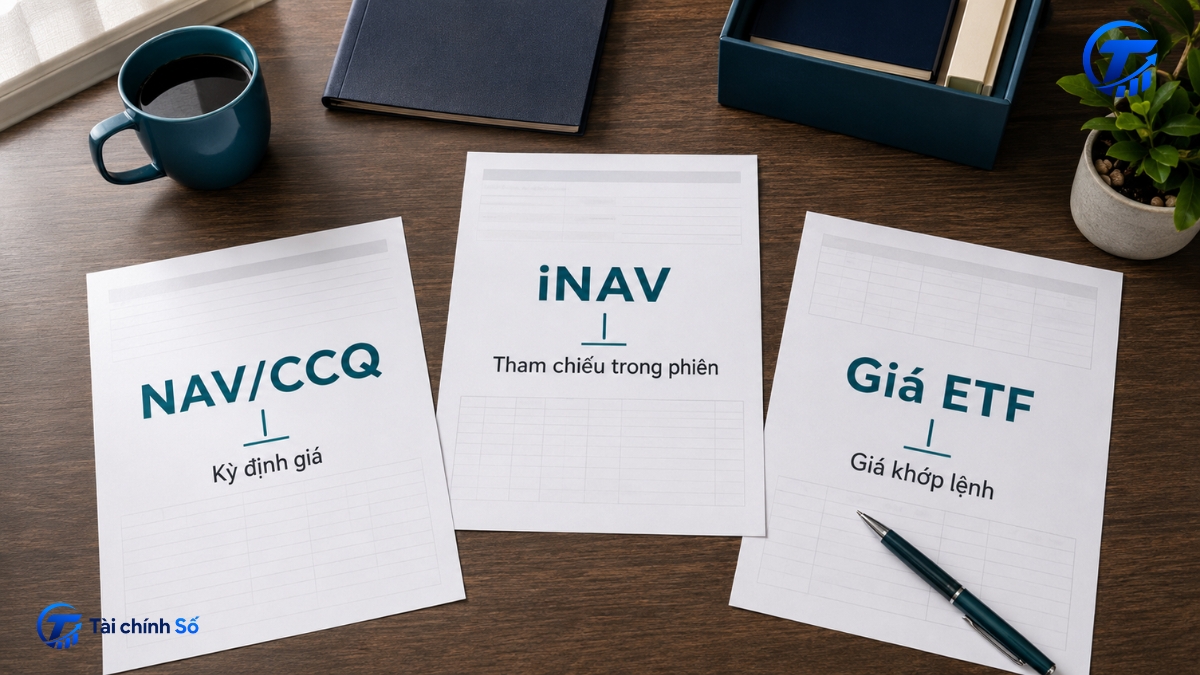
Với ETF, nhà đầu tư có thể thấy NAV/CCQ, iNAV và giá giao dịch cùng xuất hiện. Ba con số liên quan đến cùng một quỹ nhưng phục vụ mục đích khác nhau.
| Chỉ tiêu | Phản ánh | Thời điểm | Có phải giá giao dịch? |
| Tổng NAV | Giá trị tài sản ròng của toàn bộ quỹ | Kỳ định giá | Không |
| NAV/CCQ | Giá trị tài sản ròng trên một CCQ | Kỳ định giá | Không nhất thiết |
| iNAV | Giá trị tài sản ròng tham chiếu của ETF trong phiên | Trong phiên | Không |
| Giá ETF | Giá hình thành từ cung, cầu và lệnh giao dịch trên sàn | Trong phiên | Có |
NAV/CCQ của ETF được xác định theo ngày định giá. iNAV được tính dựa trên giá thị trường của chứng khoán cơ cấu từ giao dịch gần nhất và được cập nhật tối thiểu 15 giây một lần. Pháp luật xác định rõ iNAV chỉ là giá trị tham chiếu, không phải giá dùng để ấn định giao dịch. [4]
Giá ETF trên sàn là mức lệnh mua và bán gặp nhau. Do cung cầu, thanh khoản và thời điểm cập nhật, giá có thể cao hơn hoặc thấp hơn NAV hay iNAV, thường được gọi là premium hoặc discount. iNAV chỉ giúp tham khảo trong phiên; lệnh vẫn khớp theo giá thị trường.
Khi theo dõi ETF, hãy so giá đặt lệnh với iNAV gần nhất, xem độ sâu sổ lệnh, chênh lệch giá mua – bán và thanh khoản. Không nên coi iNAV là cam kết rằng bạn sẽ mua hoặc bán được đúng mức đó.
NAV cao hay thấp có phản ánh quỹ tốt không?
Không thể kết luận chất lượng quỹ chỉ từ mức NAV/CCQ tuyệt đối. NAV/CCQ 30.000 đồng không mặc định tốt hơn 12.000 đồng, cũng như một CCQ có NAV thấp hơn không mặc định “rẻ” hơn.
Giả sử Quỹ A có NAV/CCQ 30.000 đồng sau mười năm hoạt động, còn Quỹ B có NAV/CCQ 12.000 đồng sau một năm. Con số khác nhau có thể đến từ thời điểm thành lập, mức NAV ban đầu, lịch sử phân phối thu nhập, phát hành hoặc chia tách đơn vị quỹ. Muốn so sánh, bạn phải đưa hai quỹ về cùng khoảng thời gian và xem tổng kết quả sau phí, đi kèm rủi ro.
| NAV có thể giúp bạn biết | NAV không tự trả lời được |
| Giá trị tài sản ròng của quỹ tại ngày định giá | Quỹ có phù hợp với mục tiêu cá nhân hay không |
| Giá trị tài sản ròng trên một CCQ | Quỹ “đắt” hay “rẻ” chỉ vì mức NAV tuyệt đối |
| Biến động giá trị theo chuỗi thời gian | Rủi ro đã phải chịu để tạo kết quả |
| Ảnh hưởng tổng hợp của tài sản, thu nhập và chi phí | Tương lai quỹ chắc chắn tăng hay giảm |
Đánh giá quỹ nên có ít nhất năm lớp: mục tiêu và chiến lược; lợi nhuận; rủi ro và mức sụt giảm; chi phí; chỉ số tham chiếu. Với quỹ chủ động, hãy xem tính nhất quán trong quản lý; với quỹ bám chỉ số, hãy xem sai lệch bám chỉ số, thanh khoản và chi phí thực hiện.
NAV là điểm xuất phát để hiểu giá trị quỹ, không phải nút “mua” hay “bán”. Một con số đẹp không thay thế việc đọc bản cáo bạch, báo cáo hoạt động và tài liệu công bố của công ty quản lý quỹ.
Đọc NAV trước khi đầu tư
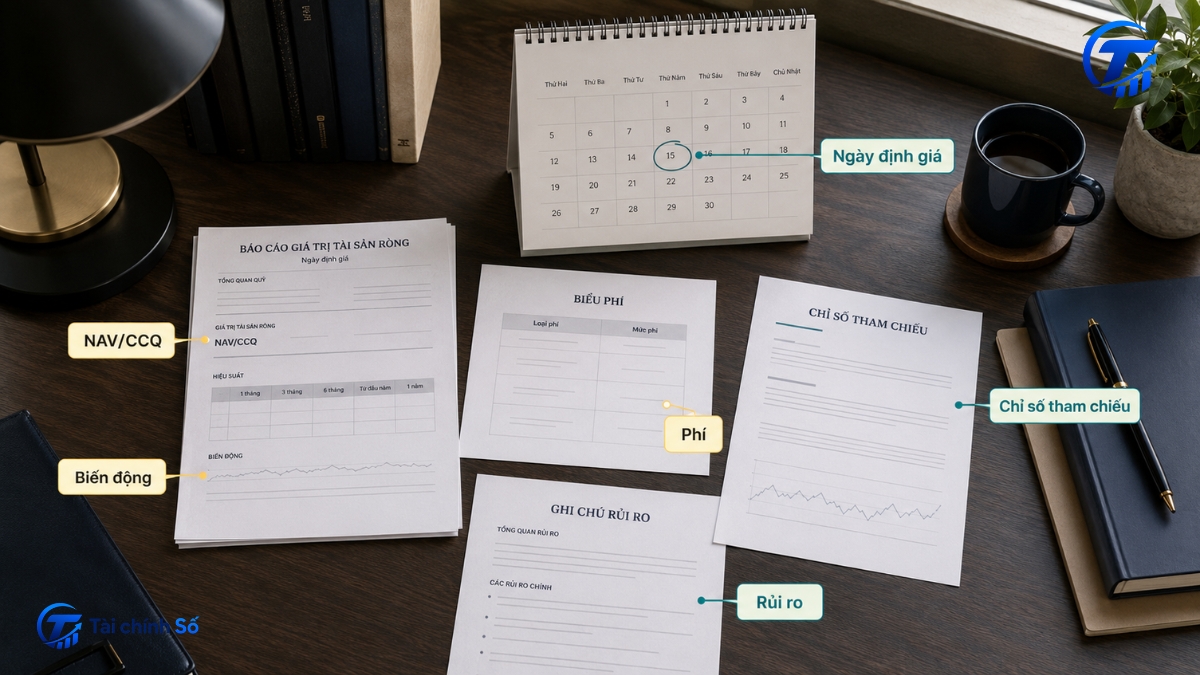
Trước khi sử dụng NAV để so sánh hoặc đặt lệnh, hãy đi lần lượt qua tám câu hỏi sau:
- Đây là tổng NAV hay NAV/CCQ? Nếu là tổng NAV, con số chủ yếu thể hiện quy mô. Muốn theo dõi một đơn vị quỹ, hãy tìm NAV/CCQ.
- Ngày định giá là ngày nào? Đừng nhầm ngày công bố với ngày dữ liệu được dùng để tính NAV.
- NAV thay đổi do hiệu quả danh mục hay dòng tiền? Tách hoạt động đầu tư khỏi phát hành thêm, mua lại CCQ và các khoản tiền vào, ra.
- Quỹ có phân phối thu nhập trong kỳ không? Nếu có, mức giảm NAV/CCQ cần được đọc cùng phần thu nhập nhà đầu tư đã nhận.
- Phí nào đã phản ánh trong NAV và phí nào trả riêng? Chi phí của quỹ có thể đã được ghi nhận trong NAV, trong khi phí giao dịch của nhà đầu tư có thể tính riêng.
- Khoảng thời gian so sánh đã giống nhau chưa? Chỉ so hiệu quả khi mốc đầu, mốc cuối và cách xử lý phân phối thu nhập nhất quán.
- NAV có được đặt cạnh chỉ số tham chiếu và rủi ro không? Tăng trưởng cao hơn chỉ có ý nghĩa khi hiểu quỹ đã chịu loại rủi ro nào.
- Tài liệu công bố có đầy đủ và cập nhật không? Kiểm tra bản cáo bạch, điều lệ, báo cáo, biểu phí, lịch giao dịch và thông tin NAV từ nguồn chính thức.
Những sai lầm thường gặp khi đọc NAV
- Cho rằng NAV thấp là mua được rẻ. Mức NAV/CCQ tuyệt đối không cho biết định giá hấp dẫn như cách nhà đầu tư thường dùng P/E hoặc P/B với cổ phiếu.
- So NAV/CCQ của hai quỹ tại một ngày mà không xét tuổi quỹ, lịch sử phân phối thu nhập, chiến lược và khoảng thời gian hoạt động.
- Nhầm tổng NAV với NAV/CCQ, rồi dùng mức tăng quy mô quỹ để kết luận hiệu quả danh mục.
- Nhầm iNAV với giá ETF có thể khớp trên sàn. iNAV là tham chiếu, không phải cam kết giao dịch.
- Chỉ nhìn NAV mà bỏ qua phí. Phí của quỹ và phí ở cấp nhà đầu tư có thể tác động khác nhau đến kết quả thực nhận.
- Dùng biến động một ngày để kết luận năng lực dài hạn. Một phiên tăng hoặc giảm có thể chỉ phản ánh biến động ngắn hạn của tài sản.
- Cho rằng tỷ lệ tăng NAV/CCQ là lợi nhuận giống nhau của mọi người. Kết quả cá nhân còn phụ thuộc ngày mua, ngày bán, dòng tiền, phí và phân phối thu nhập.
NAV cho biết giá trị tài sản ròng của quỹ tại ngày định giá; NAV/CCQ đưa giá trị đó về một đơn vị. Chỉ số này không cho biết quỹ rẻ hay đắt và không đủ để đánh giá chất lượng. Hãy theo dõi NAV/CCQ trong cùng khoảng thời gian, xác định nguyên nhân biến động rồi đặt kết quả cạnh chiến lược, rủi ro, chi phí, chỉ số tham chiếu và tài liệu công bố chính thức.
Nguồn tham khảo
[1] Bộ Tài chính, Thông tư 98/2020/TT-BTC ngày 16/11/2020, Điều 20 và Phụ lục XIV, hướng dẫn hoạt động và quản lý quỹ đầu tư chứng khoán.
[2] Bộ Tài chính, Hỏi đáp chính sách tài chính về phương pháp xác định giá trị thị trường, giá trị hợp lý và sổ tay định giá tài sản quỹ.
[3] Bộ Tài chính, Thông tư 136/2025/TT-BTC ngày 29/12/2025, sửa đổi khoản 6 Điều 20 Thông tư 98/2020/TT-BTC; hiệu lực từ 12/02/2026.
[4] Bộ Tài chính, Thông tư 98/2020/TT-BTC, khoản 7 Điều 20 về iNAV của quỹ ETF.