Một bảng cân đối kế toán luôn cân bằng về số học, nhưng điều đó không có nghĩa doanh nghiệp an toàn. Doanh nghiệp vẫn có thể thiếu tiền, phụ thuộc vào khoản phải thu khó thu, tồn kho lớn hoặc chịu áp lực nợ ngắn hạn dù tổng tài sản bằng tổng nguồn vốn. Báo cáo này là “ảnh chụp” tình hình tài chính tại một thời điểm: doanh nghiệp đang có nguồn lực gì, còn nghĩa vụ nào và phần giá trị thuộc về chủ sở hữu là bao nhiêu.
Bài viết này hướng dẫn cách đọc theo sáu câu hỏi thực tế, kèm ví dụ hai kỳ để tránh kết luận từ một con số.
Bảng cân đối kế toán là gì?
Bảng cân đối kế toán là một bộ phận của báo cáo tài chính, phản ánh tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại một thời điểm xác định, thường là ngày kết thúc kỳ kế toán. Khác với báo cáo kết quả hoạt động kinh doanh phản ánh doanh thu, chi phí và lợi nhuận trong cả một kỳ, bảng cân đối cho biết doanh nghiệp đang đứng ở đâu tại đúng ngày báo cáo.
Vì số liệu chỉ phản ánh tại ngày báo cáo, người đọc nên so sánh ít nhất hai kỳ, kiểm tra thuyết minh và đặt biến động trong bối cảnh mùa vụ, kế hoạch đầu tư và lịch thanh toán nợ.
Lưu ý về tên gọi và chế độ kế toán
Trong thực tế, “bảng cân đối kế toán” vẫn là cách gọi phổ biến. Các hướng dẫn hiện hành theo Thông tư 99/2025/TT-BTC sử dụng thuật ngữ “Báo cáo tình hình tài chính”; Thông tư này có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó [1].
Doanh nghiệp nhỏ và vừa cần xác định đúng chế độ kế toán đang áp dụng. Thông tư 133/2016/TT-BTC là văn bản hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa [3]. Vì vậy, biểu mẫu và tên chỉ tiêu cụ thể có thể khác nhau; bài viết tập trung vào logic đọc chung, không thay thế việc đối chiếu chế độ áp dụng tại từng doanh nghiệp.
Cấu trúc bảng cân đối kế toán
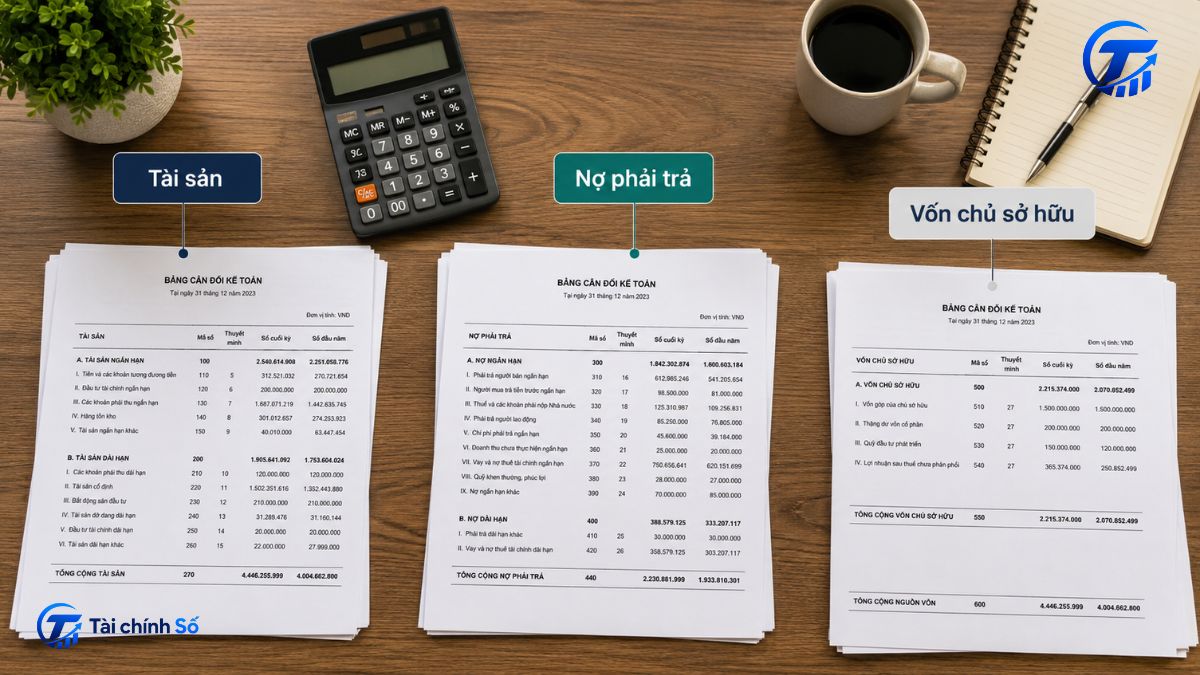
Bảng cân đối gồm ba nhóm lớn. Thay vì ghi nhớ toàn bộ mã chỉ tiêu, hãy hỏi: doanh nghiệp đang có gì, đang nợ gì và phần còn lại của chủ sở hữu là bao nhiêu.
| Nhóm | Câu hỏi chính | Khoản mục thường gặp |
| Tài sản | Doanh nghiệp đang kiểm soát những nguồn lực nào? | Tiền, phải thu, hàng tồn kho, tài sản cố định, đầu tư, tài sản khác. |
| Nợ phải trả | Doanh nghiệp còn phải thanh toán hoặc thực hiện nghĩa vụ gì? | Phải trả người bán, vay, thuế và khoản phải nộp, chi phí phải trả, nợ khác. |
| Vốn chủ sở hữu | Phần giá trị còn lại thuộc về chủ sở hữu là bao nhiêu? | Vốn góp, thặng dư, quỹ, lợi nhuận sau thuế chưa phân phối và các khoản điều chỉnh. |
Tài sản: doanh nghiệp đang kiểm soát nguồn lực nào?
Tài sản gồm tiền, phải thu, tồn kho, máy móc, khoản đầu tư và các nguồn lực khác có khả năng mang lại lợi ích kinh tế. Tổng tài sản lớn chưa chắc tốt; quan trọng là tài sản có thật, có thể thu hồi và phù hợp với hoạt động kinh doanh.
Nợ phải trả: doanh nghiệp còn nghĩa vụ gì?
Nợ phải trả là nghĩa vụ doanh nghiệp phải thanh toán hoặc thực hiện trong tương lai. Ngoài vay ngân hàng, nợ còn gồm phải trả người bán, thuế, chi phí phải trả, doanh thu nhận trước và nghĩa vụ khác. Chỉ nhìn “nợ vay” có thể bỏ sót áp lực tài chính.
Vốn chủ sở hữu: phần giá trị còn lại của chủ sở hữu
Vốn chủ sở hữu là phần còn lại sau khi lấy tài sản trừ nợ phải trả, có thể hình thành từ vốn góp, lợi nhuận giữ lại, các quỹ và khoản điều chỉnh. Bộ đệm vốn lớn thường hữu ích, nhưng vẫn phải xem vốn được sử dụng hiệu quả và tài sản đối ứng có chất lượng hay không.
Vì sao hai bên luôn bằng nhau?
Phương trình kế toán
TÀI SẢN = NỢ PHẢI TRẢ + VỐN CHỦ SỞ HỮU
Mọi nguồn lực doanh nghiệp kiểm soát đều được tài trợ từ nghĩa vụ với bên ngoài hoặc từ nguồn vốn của chủ sở hữu. Tuy nhiên, việc hai vế bằng nhau chỉ xác nhận quan hệ số học; báo cáo vẫn có thể tồn tại sai sót về ghi nhận, phân loại, định giá hoặc bỏ sót nếu các bút toán sai cùng lúc làm hai vế vẫn cân.
Cách đọc phần tài sản
Bắt đầu từ tiền và tài sản có khả năng chuyển đổi
Tiền và tương đương tiền là tài sản dễ dùng nhất để thanh toán, nhưng số dư thấp không tự động đồng nghĩa doanh nghiệp yếu. Tiền có thể giảm vì đầu tư, trả nợ hoặc mua hàng cho mùa cao điểm; cần xác định nguyên nhân và nguồn tiền dự phòng.
Tài sản ngắn hạn không chỉ được xác định theo mốc 12 tháng. Chuẩn mực kế toán số 21 còn xem xét liệu tài sản có được dự kiến bán hoặc sử dụng trong chu kỳ kinh doanh bình thường, được nắm giữ cho mục đích ngắn hạn và dự kiến thu hồi trong vòng 12 tháng, hoặc là tiền và tương đương tiền không bị hạn chế sử dụng [2].
Kiểm tra khoản phải thu và hàng tồn kho
Khoản phải thu là số tiền chưa chuyển thành tiền mặt. Khi phải thu tăng nhanh hơn doanh thu, cần kiểm tra thời gian thu nợ, khoản quá hạn và dự phòng tổn thất. Phải thu lớn có thể làm tổng tài sản tăng nhưng không cải thiện thanh khoản nếu khó thu hồi.
Tồn kho tăng có thể phục vụ mở rộng hoặc mùa bán hàng, nhưng cũng có thể phản ánh hàng chậm luân chuyển hay nhu cầu yếu. Hãy xem cơ cấu tồn kho, dự phòng giảm giá và đối chiếu với doanh thu, giá vốn.
Đọc tài sản dài hạn trong bối cảnh mô hình kinh doanh
Tài sản dài hạn lớn là bình thường ở doanh nghiệp sản xuất, hạ tầng hoặc tiện ích, nhưng có thể bất thường với mô hình ít tài sản. Cần xem tài sản có đang vận hành, tạo doanh thu hay không; đồng thời chú ý tài sản dở dang, đầu tư dài hạn và khoản phải thu dài hạn lớn.
Cách đọc nợ phải trả và vốn chủ sở hữu
Nợ ngắn hạn và áp lực thanh toán gần
Nợ ngắn hạn thường gắn với chu kỳ vận hành như phải trả nhà cung cấp, vay ngắn hạn và chi phí phải trả. Một khoản nợ được xếp ngắn hạn khi dự kiến thanh toán trong chu kỳ kinh doanh bình thường hoặc trong vòng 12 tháng; một số nghĩa vụ thuộc vốn lưu động vẫn là ngắn hạn dù thanh toán sau 12 tháng [2].
Ngoài tổng nợ ngắn hạn, hãy xem lịch đáo hạn, khả năng quay vòng vốn và nguồn tiền trả nợ. Nợ tăng cùng phải thu và tồn kho có thể cho thấy vốn lưu động đang được tài trợ bằng nghĩa vụ ngắn hạn.
Nợ dài hạn và nghĩa vụ tài trợ dài hạn
Nợ dài hạn thường tài trợ nhà xưởng, máy móc hoặc dự án. Kỳ hạn dài giảm áp lực trả ngay, nhưng vẫn cần kiểm tra lãi suất, tài sản bảo đảm, điều kiện ràng buộc và phần nợ sắp chuyển sang đến hạn. Nợ dài hạn không phải “nợ an toàn”; nó chỉ có lịch thanh toán khác.
Vốn góp, lợi nhuận giữ lại và vốn chủ sở hữu âm
Vốn chủ sở hữu tăng do góp thêm vốn khác với tăng do lợi nhuận giữ lại. Góp mới hỗ trợ mở rộng, còn lợi nhuận giữ lại phản ánh kết quả tích lũy. Vốn chủ sở hữu âm là tín hiệu nghiêm trọng vì nghĩa vụ vượt giá trị tài sản ghi nhận, nhưng cần kiểm tra nguyên nhân và kế hoạch tái cấu trúc.
Khi đánh giá cơ cấu vốn, hãy xem nợ và vốn chủ sở hữu có phù hợp với đặc điểm ngành, độ ổn định dòng tiền và giai đoạn phát triển của doanh nghiệp hay không. Không có một tỷ lệ nợ tối ưu duy nhất cho mọi doanh nghiệp.
Sáu tín hiệu cần kiểm tra trước khi kết luận
Sáu câu hỏi dưới đây giúp xác định điểm cần đọc sâu. Mỗi tín hiệu chỉ là điểm khởi đầu và phải được đối chiếu với thuyết minh, kỳ trước và báo cáo khác.
1. Tài sản ngắn hạn có đủ hỗ trợ nghĩa vụ ngắn hạn không?
So sánh tài sản ngắn hạn với nợ ngắn hạn, nhưng nhớ rằng tiền, phải thu và tồn kho có khả năng chuyển thành tiền rất khác nhau.
2. Thanh khoản có phụ thuộc vào phải thu hoặc tồn kho không?
Nếu phần lớn tài sản ngắn hạn nằm ở phải thu và tồn kho, hệ số thanh toán có thể trông ổn nhưng tiền thực tế hạn chế. Hãy xem tuổi nợ, tốc độ thu tiền và cơ cấu tồn kho.
3. Nợ có tăng nhanh hơn tài sản và vốn chủ sở hữu không?
Nợ tăng để mở rộng có thể hợp lý, nhưng nợ tăng nhanh khi vốn chủ sở hữu đi ngang hoặc giảm sẽ làm bộ đệm mỏng hơn. Cần xác định nợ tài trợ tài sản sinh lợi hay bù thiếu hụt dòng tiền.
4. Nguồn vốn có phụ thuộc lớn vào nợ vay và kỳ hạn gần không?
Nợ vay cao, nhiều khoản đáo hạn gần hoặc phụ thuộc tái cấp vốn có thể làm rủi ro thanh khoản tăng. Hãy đọc lịch đáo hạn và điều kiện vay.
5. Tài sản có chất lượng và khả năng thu hồi ra sao?
Tổng tài sản chỉ có ý nghĩa khi tài sản có khả năng tạo lợi ích. Phải thu khó đòi, tồn kho chậm luân chuyển hoặc tài sản dở dang kéo dài có thể làm chất lượng tài sản giảm.
6. Biến động có nhất quán với lợi nhuận và dòng tiền không?
Nếu lợi nhuận tăng nhưng tiền giảm, phải thu tăng mạnh hoặc nợ ngắn hạn phình to, cần đọc thêm báo cáo kết quả và báo cáo lưu chuyển tiền tệ để hiểu lợi nhuận đã chuyển thành tiền hay chưa.
Ba phép tính dưới đây giúp lượng hóa nhanh một số mối quan hệ. Chúng không thay thế phân tích chất lượng tài sản, lịch đáo hạn và đặc thù ngành.
| Phép tính hỗ trợ | Công thức và cách hiểu |
| Vốn lưu động | Tài sản ngắn hạn − Nợ ngắn hạn. Cho biết phần tài sản ngắn hạn còn lại sau khi bù nghĩa vụ ngắn hạn. |
| Hệ số thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn. Chỉ có ý nghĩa khi xem thêm chất lượng phải thu, tồn kho và đặc điểm ngành. |
| Nợ phải trả / Vốn chủ sở hữu | Tổng nợ phải trả / Vốn chủ sở hữu. Phản ánh mức độ sử dụng nghĩa vụ nợ so với nguồn vốn của chủ sở hữu. |
Không có ngưỡng chung để kết luận mọi doanh nghiệp “tốt” hoặc “xấu”. Hệ số thấp có thể bình thường ở mô hình thu tiền nhanh nhưng đáng lo ở doanh nghiệp có chu kỳ thu dài. Vốn lưu động dương cũng chưa bảo đảm an toàn nếu tài sản ngắn hạn khó chuyển thành tiền.
Ví dụ đọc bảng cân đối kế toán qua hai kỳ
Giả sử doanh nghiệp A có bảng số liệu rút gọn dưới đây. Hai kỳ đều cân bằng, nhưng cấu trúc cuối kỳ xuất hiện các thay đổi cần kiểm tra.
| Khoản mục (tỷ đồng) | Đầu kỳ | Cuối kỳ |
| Tiền và tương đương tiền | 120 | 70 |
| Các khoản phải thu | 160 | 240 |
| Hàng tồn kho | 220 | 300 |
| Tài sản ngắn hạn khác | 50 | 60 |
| Tổng tài sản ngắn hạn | 550 | 670 |
| Tài sản dài hạn | 450 | 530 |
| TỔNG TÀI SẢN | 1.000 | 1.200 |
| Nợ ngắn hạn | 300 | 480 |
| Nợ dài hạn | 220 | 250 |
| Tổng nợ phải trả | 520 | 730 |
| Vốn chủ sở hữu | 480 | 470 |
| TỔNG NỢ PHẢI TRẢ VÀ VỐN CHỦ SỞ HỮU | 1.000 | 1.200 |
Lưu ý: Số liệu hoàn toàn giả định, chỉ dùng để minh họa phương pháp đọc; không đại diện cho doanh nghiệp thực tế.
Bước 1: Xác nhận cấu trúc và biến động lớn
Tổng tài sản tăng 200 tỷ đồng, nhưng tiền giảm 50 tỷ trong khi phải thu và tồn kho cùng tăng 80 tỷ. Phần lớn mức tăng tài sản vì vậy nằm ở các khoản chưa chuyển thành tiền.
Bước 2: Kiểm tra áp lực ngắn hạn
Nợ ngắn hạn tăng từ 300 lên 480 tỷ đồng. Vốn lưu động giảm từ 250 xuống 190 tỷ; hệ số thanh toán hiện hành giảm từ khoảng 1,83 xuống 1,40. Chưa thể kết luận mất khả năng thanh toán, nhưng biên an toàn ngắn hạn đã hẹp hơn.
Bước 3: Xem độ bền của nguồn vốn
Tổng nợ tăng từ 520 lên 730 tỷ đồng, còn vốn chủ sở hữu giảm từ 480 xuống 470 tỷ. Tỷ lệ nợ trên vốn chủ sở hữu tăng từ khoảng 1,08 lên 1,55. Cần xác định nợ mới phục vụ đầu tư sinh lợi hay bù thiếu hụt dòng tiền.
Bước 4: Đặt câu hỏi thay vì kết luận sớm
Riêng bảng cân đối chưa cho biết phải thu có được thu đúng hạn, tồn kho có bán được hay nợ tăng có tạo doanh thu tương lai. Cần đọc thuyết minh, lợi nhuận, dòng tiền hoạt động và lịch đáo hạn.
Checklist đọc nhanh và sai lầm thường gặp
Checklist tám câu hỏi
- Tổng tài sản thay đổi chủ yếu ở khoản mục nào?
- Tiền có thay đổi phù hợp với lợi nhuận và quy mô hoạt động không?
- Phải thu, tồn kho có tăng nhanh hoặc chiếm tỷ trọng lớn không?
- Tài sản dài hạn mới có gắn với kế hoạch tạo doanh thu không?
- Nợ ngắn hạn có tăng nhanh hơn tài sản ngắn hạn không?
- Có nhiều khoản vay hoặc nghĩa vụ đáo hạn gần không?
- Vốn chủ sở hữu thay đổi do góp vốn, lợi nhuận hay lỗ lũy kế?
- Biến động lớn có được giải thích trong thuyết minh và báo cáo khác không?
Năm sai lầm cần tránh
- Chỉ kiểm tra hai vế bằng nhau. Cân bằng số học không chứng minh các khoản mục được ghi nhận và đánh giá đúng.
- Chỉ nhìn tổng tài sản. Mức tăng có thể đến từ phải thu khó thu, tồn kho chậm luân chuyển hoặc tài sản dở dang.
- Xem mọi tài sản ngắn hạn như tiền. Tiền, phải thu và tồn kho có khả năng chuyển đổi rất khác nhau.
- Dùng một tỷ số để kết luận. Cần so sánh theo thời gian, với doanh nghiệp tương đồng và bối cảnh ngành.
- Bỏ qua thuyết minh. Đây là nơi giải thích chính sách, cấu phần, kỳ hạn và rủi ro mà bảng tổng hợp không thể hiện hết.
Đọc bảng cân đối kế toán hiệu quả bắt đầu từ cấu trúc tài sản, nghĩa vụ nợ và nguồn vốn. Hãy kiểm tra chất lượng tài sản, áp lực thanh toán, tốc độ tăng nợ và sự nhất quán với lợi nhuận, dòng tiền. Muốn nhìn rõ sức khỏe tài chính, cần so sánh nhiều kỳ, đọc thuyết minh và đối chiếu các báo cáo liên quan.
Nguồn tham khảo
[1] Công báo điện tử: Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
[2] Bộ Tài chính: Hỏi đáp dẫn chiếu Chuẩn mực kế toán số 21 về phân loại tài sản, nợ phải trả ngắn hạn và chu kỳ kinh doanh.
[3] Cổng thông tin điện tử Chính phủ: Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa.