Cập nhật pháp lý: Đến 15/07/2026; Luật Bảo hiểm xã hội 2024 đang là căn cứ hiện hành. Dự thảo sửa đổi năm 2026 chưa có hiệu lực và không được dùng để kết luận quyền lợi.
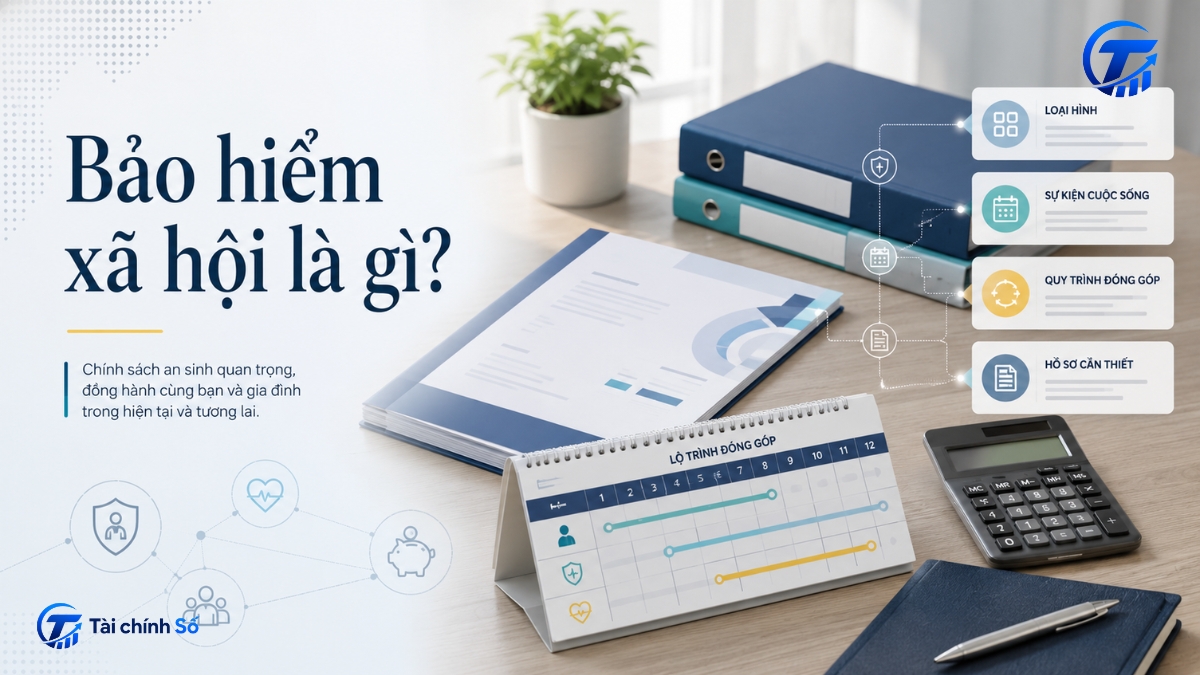
Đóng bảo hiểm xã hội không có nghĩa người tham gia tự động được nhận mọi quyền lợi. Mỗi chế độ chỉ phát sinh khi đúng loại hình tham gia, đúng sự kiện, đáp ứng điều kiện về quá trình đóng và hoàn thành hồ sơ theo quy định. Vì vậy, thay vì chỉ hỏi “đã đóng bao nhiêu”, người đọc cần xác định mình đang tham gia bắt buộc hay tự nguyện, thời gian đóng đã được ghi nhận ra sao và quyền lợi nào thực sự liên quan.
Bài viết này sẽ hướng dẫn bạn cách đọc chính sách qua bốn câu hỏi kiểm tra, giúp sàng lọc tình huống trước khi làm thủ tục.
Bảo hiểm xã hội là gì?
Luật Bảo hiểm xã hội 2024 định nghĩa bảo hiểm xã hội là sự bảo đảm thay thế hoặc bù đắp một phần thu nhập khi người tham gia bị giảm hoặc mất thu nhập do ốm đau, thai sản, tai nạn lao động, bệnh nghề nghiệp, nghỉ hưu hoặc chết. Luật có hiệu lực từ ngày 1/7/2025. [1]
Nói đơn giản, BHXH tạo lớp bảo vệ thu nhập khi khả năng làm việc hoặc nguồn thu thay đổi. Quyền lợi phụ thuộc chế độ, thời gian và căn cứ đóng, không vận hành theo cách “đóng bao nhiêu rút lại bấy nhiêu”.
BHXH không phải tài khoản tiết kiệm cá nhân. Thời gian đã dùng để hưởng BHXH một lần không tiếp tục được tính cho lương hưu và các quyền lợi dựa trên quá trình đóng. [1]
Bảo hiểm xã hội khác bảo hiểm y tế và bảo hiểm thất nghiệp thế nào?
Ba chính sách có thể cùng xuất hiện trên bảng lương nhưng bảo vệ các nhu cầu khác nhau.
| Chính sách | Mục tiêu chính | Quyền lợi điển hình |
| Bảo hiểm xã hội | Bù đắp một phần thu nhập khi xảy ra sự kiện bảo hiểm | Ốm đau, thai sản, hưu trí, tử tuất; tai nạn lao động và bệnh nghề nghiệp |
| Bảo hiểm y tế | Chia sẻ chi phí khám, chữa bệnh trong phạm vi luật định | Quỹ thanh toán chi phí theo phạm vi và mức hưởng |
| Bảo hiểm thất nghiệp | Hỗ trợ người lao động khi mất việc và đáp ứng điều kiện | Trợ cấp thất nghiệp, tư vấn việc làm, hỗ trợ đào tạo theo quy định |
Có thẻ bảo hiểm y tế không đồng nghĩa đủ điều kiện hưởng chế độ ốm đau. Chấm dứt hợp đồng cũng chưa đủ để nhận trợ cấp thất nghiệp; người lao động còn phải đáp ứng điều kiện về thời gian đóng, hồ sơ và tình trạng việc làm. [4], [5]
Bảo hiểm xã hội bắt buộc và tự nguyện khác nhau thế nào?
BHXH bắt buộc áp dụng với các nhóm luật định; BHXH tự nguyện cho phép người đủ điều kiện chủ động chọn căn cứ và phương thức đóng. [1], [3]
| Tiêu chí | BHXH bắt buộc | BHXH tự nguyện |
| Người tham gia | Người lao động, người sử dụng lao động và các nhóm quản lý, chủ hộ kinh doanh hoặc nhóm khác do luật quy định | Công dân Việt Nam từ đủ 15 tuổi không thuộc diện bắt buộc, không thuộc nhóm đang hưởng chế độ bị loại trừ; có ngoại lệ hẹp khi tạm hoãn hợp đồng |
| Tính chất | Phải tham gia khi thuộc đối tượng | Chủ động tham gia khi đáp ứng điều kiện |
| Căn cứ đóng | Tiền lương làm căn cứ đóng hoặc căn cứ riêng của từng nhóm | Thu nhập do người tham gia lựa chọn trong giới hạn luật định |
| Chủ thể đóng | Người lao động, người sử dụng lao động hoặc chủ thể tương ứng tùy nhóm | Người tham gia tự đóng và có thể được Nhà nước, địa phương hỗ trợ |
| Phạm vi chính | Ốm đau, thai sản, hưu trí, tử tuất; tai nạn lao động, bệnh nghề nghiệp | Trợ cấp thai sản, hưu trí, tử tuất; tai nạn lao động tự nguyện theo pháp luật chuyên ngành |
Nguyên tắc chung, người thuộc diện bắt buộc không được dùng BHXH tự nguyện để thay thế. Ngoại lệ tại khoản 4 Điều 2 Luật Bảo hiểm xã hội 2024 áp dụng cho đối tượng tại điểm a, b khoản 1 đang tạm hoãn hợp đồng lao động hoặc hợp đồng làm việc và không có thỏa thuận tiếp tục đóng bắt buộc. Không được suy rộng ngoại lệ này cho mọi trường hợp ngừng việc. [1]
Thời gian đóng bắt buộc và tự nguyện chưa dùng để hưởng BHXH một lần có thể được cộng nối để xét quyền lợi dựa trên tổng quá trình đóng. [1]
Ai thuộc diện tham gia bảo hiểm xã hội?
Nhóm tham gia BHXH bắt buộc
Nhóm thường gặp gồm người làm việc theo hợp đồng từ đủ một tháng, kể cả thỏa thuận tên khác nhưng có việc làm trả công và chịu quản lý; cán bộ, công chức, viên chức; lực lượng vũ trang; người lao động Việt Nam làm việc ở nước ngoài; người làm không trọn thời gian đạt ngưỡng; chủ hộ kinh doanh có đăng ký và một số người quản lý. [1], [2]
Người lao động nước ngoài có hợp đồng xác định thời hạn từ đủ 12 tháng tại Việt Nam cũng có thể thuộc diện bắt buộc, trừ ngoại lệ luật định; người giúp việc gia đình không thuộc diện này. [1]
Ai có thể tham gia BHXH tự nguyện?
BHXH tự nguyện phù hợp với lao động tự do, người chưa thuộc diện bắt buộc hoặc muốn tiếp tục thời gian đóng sau khi nghỉ việc. Người tham gia thường là công dân Việt Nam từ đủ 15 tuổi, không thuộc diện bắt buộc và không đang hưởng lương hưu hay trợ cấp hằng tháng; ngoại lệ tạm hoãn hợp đồng chỉ áp dụng đúng phạm vi luật định. [1], [3]
Các chế độ và quyền lợi chính của bảo hiểm xã hội
Quyền lợi của BHXH bắt buộc
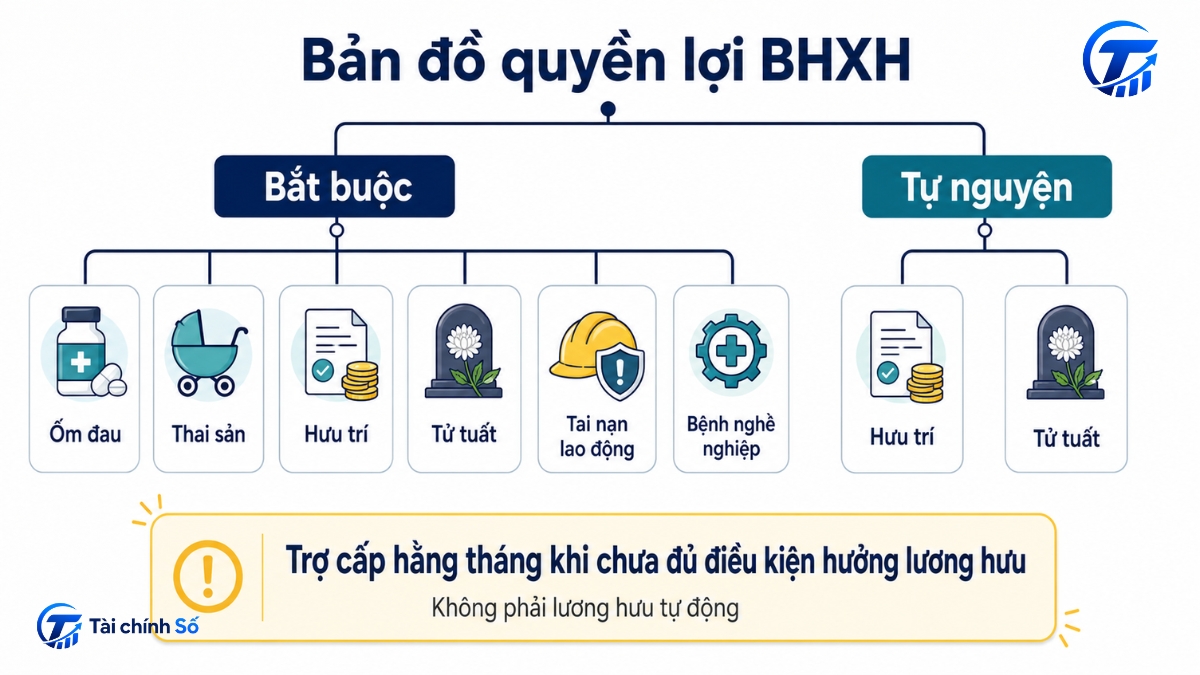
BHXH bắt buộc gồm các chế độ ốm đau, thai sản, hưu trí và tử tuất; chế độ tai nạn lao động, bệnh nghề nghiệp được thực hiện theo pháp luật về an toàn, vệ sinh lao động. [1]
Ốm đau và thai sản có điều kiện riêng về đối tượng, nguyên nhân nghỉ, thời gian đóng, số ngày nghỉ và hồ sơ; có một tháng đóng chưa đủ để kết luận được hưởng. [1]
Hưu trí thông thường yêu cầu đủ tuổi theo lộ trình và từ đủ 15 năm đóng; nghỉ hưu sớm hoặc nghề đặc thù có điều kiện khác. Tử tuất có thể gồm mai táng, tuất hằng tháng hoặc tuất một lần. [1]
Quyền lợi gắn với BHXH tự nguyện
BHXH tự nguyện có trợ cấp thai sản, hưu trí và tử tuất; tai nạn lao động tự nguyện thực hiện theo pháp luật chuyên ngành. [1]
Từ 1/7/2025, người tham gia tự nguyện có thể nhận trợ cấp thai sản 2.000.000 đồng mỗi con nếu có từ đủ sáu tháng đóng tự nguyện hoặc cộng nối bắt buộc và tự nguyện trong 12 tháng trước sinh và đáp ứng điều kiện. Đây không phải chế độ nghỉ thai sản thay thế tiền lương như BHXH bắt buộc. [1]
Người đủ tuổi nghỉ hưu, thiếu không quá năm năm để đủ 15 năm, có thể đóng một lần cho phần còn thiếu theo Nghị định 159/2025/NĐ-CP. [3]
Điều 23 Luật Bảo hiểm xã hội 2024 còn có trợ cấp hằng tháng cho người đủ tuổi nghỉ hưu, có thời gian đóng nhưng chưa đủ điều kiện hưởng lương hưu và chưa đủ tuổi hưởng trợ cấp hưu trí xã hội, nếu không nhận BHXH một lần, không bảo lưu và có yêu cầu. Đây là cơ chế riêng, không phải lương hưu và không tự động áp dụng cho mọi người thiếu năm đóng. [1]
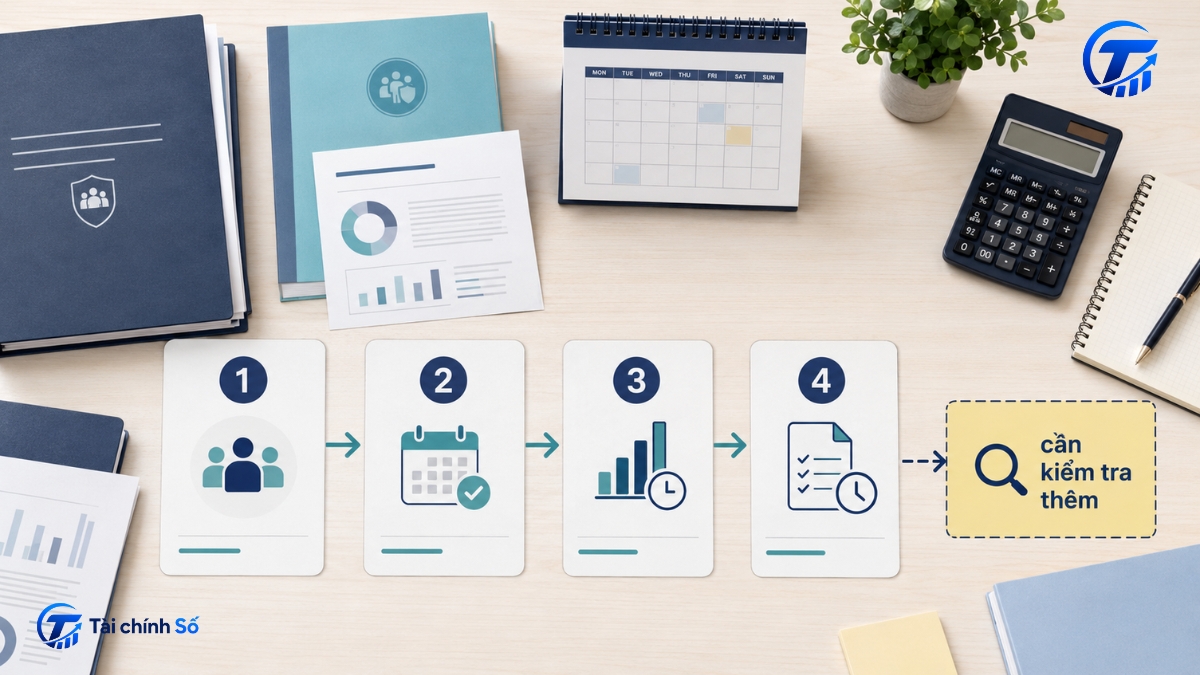
Bốn câu hỏi để xác định quyền lợi
1. Tại thời điểm liên quan, bạn thuộc loại hình nào?
Xác định tại thời điểm sự kiện bạn đang đóng bắt buộc, tự nguyện, bảo lưu hay đã hưởng BHXH một lần; mỗi trạng thái có phạm vi quyền lợi khác nhau.
2. Sự kiện nào làm phát sinh yêu cầu?
Xác định sự kiện: nghỉ ốm, sinh con, tai nạn, đủ tuổi nghỉ hưu hoặc qua đời. Chấm dứt việc làm có thể liên quan BHTN, bảo lưu hoặc rút BHXH một lần, nhưng mỗi hướng có điều kiện riêng. [1], [4]
3. Quá trình đóng có đáp ứng điều kiện không?
Không chỉ nhìn tổng số năm. Hãy kiểm tra khoảng thời gian xét, tháng thiếu hoặc chậm đóng, tuổi và tiền lương hay thu nhập làm căn cứ đóng.
4. Hồ sơ, thời điểm và nơi nộp đã đúng chưa?
Tra cứu đúng hồ sơ, nơi nộp và thời hạn; thiếu giấy tờ hoặc sai thông tin có thể khiến hồ sơ phải bổ sung.
Tình huống giả định: đã đóng cả bắt buộc và tự nguyện
Giả định anh Minh đóng bắt buộc tám năm, sau đó đóng tự nguyện bốn năm và nay đến tuổi nghỉ hưu. Hai giai đoạn chưa hưởng một lần có thể cộng nối, nhưng tổng 12 năm vẫn chưa đạt mốc 15 năm của trường hợp thông thường. [1]
Anh Minh còn phải kiểm tra tuổi, số tháng đã ghi nhận và thời gian đã hưởng một lần. Nếu thiếu không quá năm năm, anh có thể xem xét đóng một lần cho phần còn thiếu; nếu không, cần đối chiếu phương án bảo lưu, BHXH một lần hoặc trợ cấp hằng tháng. [1], [3]
Mức đóng và mức hưởng được xác định thế nào?
Với người lao động Việt Nam thuộc nhóm thông thường, người lao động đóng 8% tiền lương vào quỹ hưu trí, tử tuất; người sử dụng lao động đóng tổng cộng 17,5% vào các quỹ BHXH. Tỷ lệ này không gồm BHYT, BHTN và không áp giống nhau cho mọi nhóm. [1], [2]
BHXH tự nguyện đóng bằng 22% mức thu nhập lựa chọn, trong giới hạn từ chuẩn hộ nghèo nông thôn đến 20 lần mức tham chiếu. [1], [3]
Năm 2026 tiếp tục dùng chuẩn nghèo cũ đến hết 31/12/2026, nên căn cứ đóng tự nguyện tối thiểu vẫn là 1.500.000 đồng/tháng và mức đóng trước hỗ trợ là 330.000 đồng/tháng. Phải tái kiểm từ năm 2027. [6], [7]
Mức hỗ trợ tính trên mức đóng tối thiểu: 50% cho hộ nghèo và người ở xã đảo, đặc khu; 40% cho hộ cận nghèo; 30% cho người dân tộc thiểu số; 20% cho nhóm khác, tối đa 10 năm. Địa phương có thể hỗ trợ thêm. [3], [7]
Mỗi chế độ có cách tính riêng: chế độ ngắn hạn có thể phụ thuộc căn cứ đóng và số ngày nghỉ; lương hưu phụ thuộc thời gian và mức bình quân; thai sản, tử tuất có công thức hoặc mức tiền riêng. Không dùng mức hưởng của người khác để suy ra hồ sơ của mình. [1]
Ví dụ tính mức đóng tự nguyện
Giả định chị Lan chọn căn cứ đóng 3.000.000 đồng/tháng; mức đóng trước hỗ trợ là 660.000 đồng.
Nếu thuộc nhóm “đối tượng khác”, hỗ trợ bằng 20% của mức đóng tối thiểu, tức 66.000 đồng năm 2026; số tự nộp tạm tính là 594.000 đồng. Đây chỉ là ví dụ, cần kiểm tra lại nhóm hỗ trợ và mức áp dụng từ năm 2027. [6], [7]
Checklist tự kiểm tra trước khi làm thủ tục
- Xác định trạng thái: bắt buộc, tự nguyện, bảo lưu hoặc đang hưởng.
- Đối chiếu hợp đồng, bảng lương và quá trình đóng theo từng tháng.
- Kiểm tra họ tên, số định danh, ngày sinh và đơn vị tham gia có thống nhất.
- Xác định đúng sự kiện và chế độ cần giải quyết.
- Đọc điều kiện về thời gian đóng, tuổi và trường hợp đặc thù.
- Kiểm tra căn cứ đóng, không chỉ tổng số năm.
- Tra cứu hồ sơ, nơi nộp và thời hạn trên kênh chính thức.
- Lưu giấy tờ liên quan ngay khi sự kiện phát sinh.
- Yêu cầu kiểm tra sớm nếu thiếu tháng đóng, chậm đóng hoặc sai thông tin.
- Trước khi nhận BHXH một lần, so sánh phương án bảo lưu hoặc đóng tiếp.
Có thể kiểm tra quá trình đóng trên kênh BHXH Việt Nam hoặc VssID. Nếu dữ liệu thiếu, hãy phản ánh sớm và chuẩn bị giấy tờ đối chiếu; kết quả giải quyết vẫn dựa trên hồ sơ do cơ quan BHXH quản lý. [8]
Những nhầm lẫn thường gặp
- Xem BHXH là khoản tiết kiệm có thể rút bất cứ lúc nào.Quyền lợi được thiết kế theo sự kiện và điều kiện, không phải số dư tự do.
- Chỉ nhìn tổng số năm đóng.Tháng thiếu, giai đoạn đã hưởng một lần, mức làm căn cứ đóng hoặc thông tin cá nhân sai đều có thể ảnh hưởng kết quả.
- Nhầm BHXH với bảo hiểm y tế hoặc bảo hiểm thất nghiệp.Việc cùng xuất hiện trên bảng lương không làm ba chính sách trở thành một.
- Dùng kết quả của người khác để tính cho mình.Tuổi, loại hình, thời gian đóng, căn cứ đóng và thời điểm phát sinh có thể khác.
- Đọc hướng dẫn cũ mà không kiểm tra ngày hiệu lực.Luật Bảo hiểm xã hội 2024 có hiệu lực từ 1/7/2025; dự thảo sửa đổi năm 2026 vẫn chỉ là đề xuất cho đến khi được ban hành và có hiệu lực. [9]
- Quyết định nhận BHXH một lần chỉ dựa trên số tiền trước mắt.Công cụ tính BHXH một lần chỉ hỗ trợ ước tính ban đầu. Trước khi quyết định, cần xem tác động đến thời gian đóng, lương hưu và các quyền lợi dài hạn trên hồ sơ thực tế. [1]
Để xác định quyền lợi BHXH, hãy kiểm tra loại hình, sự kiện, quá trình đóng và hồ sơ. Bốn bước này giúp phân biệt quyền lợi tiềm năng với quyền lợi đã đủ điều kiện. Tình huống đặc thù vẫn cần đối chiếu cơ quan BHXH trước khi quyết định.
Nguồn tham khảo
[1] Luật số 41/2024/QH15 của Quốc hội: Luật Bảo hiểm xã hội
[2] Nghị định số 158/2025/NĐ-CP về bảo hiểm xã hội bắt buộc
[3] Nghị định số 159/2025/NĐ-CP về bảo hiểm xã hội tự nguyện
[4] Luật số 74/2025/QH15 của Quốc hội: Luật Việc làm
[5] Nghị định số 374/2025/NĐ-CP về bảo hiểm thất nghiệp
[6] Nghị định số 351/2025/NĐ-CP về chuẩn nghèo đa chiều quốc gia giai đoạn 2026-2030
[7] Bảo hiểm xã hội Việt Nam: Mức đóng BHXH tự nguyện tối thiểu năm 2026 tiếp tục là 330.000 đồng/tháng
[8] Bảo hiểm xã hội Việt Nam: Cách xử lý khi VssID hiển thị thiếu thời gian đóng BHXH
[9] Cổng Thông tin điện tử Chính phủ: Những đề xuất mới trong dự thảo Luật Bảo hiểm xã hội sửa đổi năm 2026