Đầu tư thụ động thường được mô tả như cách “mua rồi để đó”. Cách hiểu này bỏ qua những quyết định quan trọng nhất: chọn thị trường nào, theo chỉ số hoặc quy tắc nào, dùng công cụ gì, dành bao nhiêu tỷ trọng và kiểm tra danh mục ra sao.
Bài viết giúp bạn hiểu phương pháp này vận hành như thế nào, khác đầu tư chủ động, đầu tư định kỳ và mua – nắm giữ dài hạn ở đâu; đồng thời cung cấp một khung bốn lớp, ví dụ và checklist để tự đánh giá trước khi áp dụng.
Đầu tư thụ động là gì?
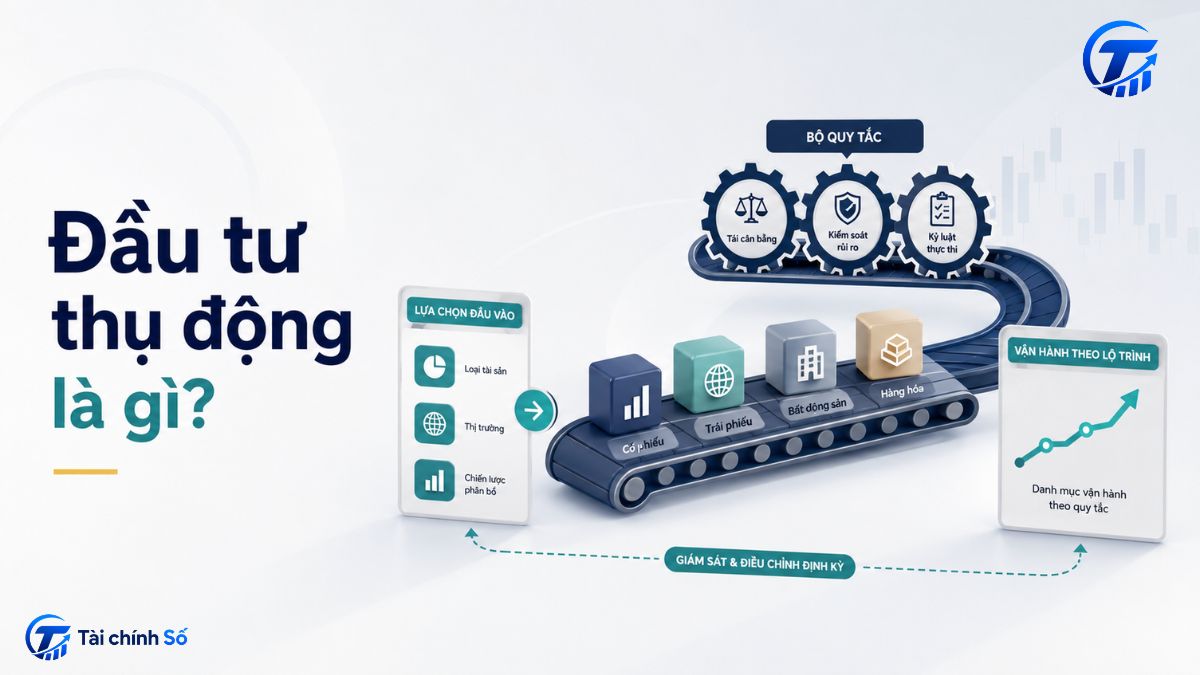
Đầu tư thụ động là cách xây dựng và duy trì danh mục theo một chỉ số, một phạm vi thị trường hoặc một bộ quy tắc được xác định trước. Thay vì liên tục chọn từng chứng khoán để cố gắng vượt thị trường, nhà đầu tư tập trung vào việc thiết kế và tuân thủ chiến lược đầu tư phù hợp với mục tiêu của mình.
Quỹ tương hỗ và ETF đều có thể đi theo chiến lược thụ động hoặc chủ động. Vì vậy, ETF là loại công cụ giao dịch, không phải bằng chứng rằng danh mục đang được quản lý thụ động [1].
Đầu tư thụ động không đồng nghĩa với an toàn. Quỹ chỉ số chịu rủi ro của tài sản trong chỉ số và có thể lệch chuẩn do phí, chi phí giao dịch hoặc cách mô phỏng danh mục [2].
Đầu tư thụ động không đồng nghĩa với mua và giữ hoặc DCA
Ba khái niệm này trả lời ba câu hỏi khác nhau. Đầu tư thụ động nói về cách lựa chọn và quản lý danh mục. Đầu tư dài hạn hoặc mua và nắm giữ nói về thời gian sở hữu. Đầu tư định kỳ DCA nói về cách đưa tiền vào tài sản theo lịch đã định.
Mua một cổ phiếu rồi giữ nhiều năm chưa chắc là đầu tư thụ động; góp tiền đều vào danh mục tự chọn từng mã cũng vẫn có thể là cách lựa chọn chủ động. Hãy tách rõ: mua gì, góp tiền thế nào và nắm giữ bao lâu.
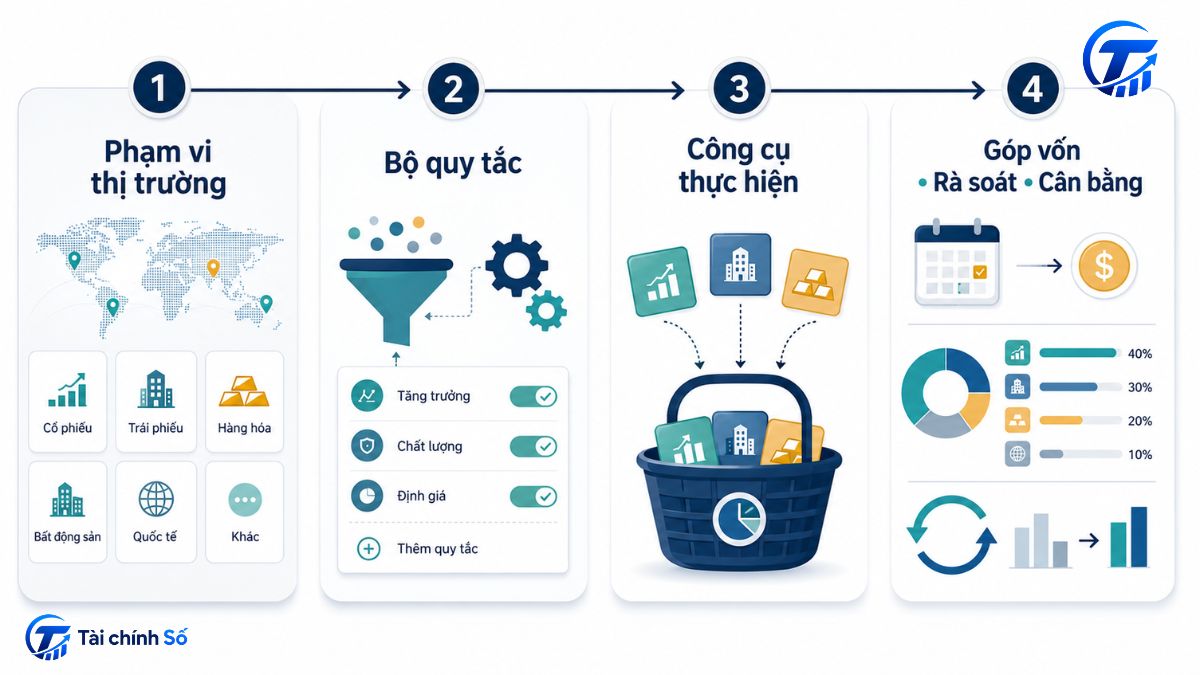
Đầu tư thụ động hoạt động qua bốn lớp quyết định
Chọn phạm vi thị trường
Trước hết, xác định mức tiếp xúc bạn muốn có: toàn thị trường cổ phiếu, một nhóm trái phiếu, một khu vực, một quy mô doanh nghiệp hay một phân khúc cụ thể. Phạm vi này quyết định phần lớn nguồn rủi ro của danh mục.
Hiểu chỉ số hoặc bộ quy tắc
Đọc tiêu chí đưa tài sản vào rổ, cách xác định tỷ trọng, tần suất xem xét và điều kiện thêm hoặc loại. Chỉ số theo vốn hóa, tỷ trọng đều, theo ngành hay theo yếu tố có thể tạo mức tập trung và hành vi rất khác nhau.
Chọn công cụ thực hiện
Cùng một chỉ số có thể được tiếp cận qua nhiều sản phẩm. Trước khi giao dịch, hãy hiểu ETF là gì, cách mua bán trên thị trường và sự khác biệt với quỹ mở giao dịch trực tiếp theo tài liệu của quỹ.
Các công cụ có thể khác nhau về phí, thanh khoản, cơ chế giao dịch và sai lệch bám chỉ số (tracking error). Investor.gov lưu ý quỹ chỉ số có thể không bám hoàn toàn chỉ số do cách lấy mẫu, phí và chi phí giao dịch [2].
Đặt quy tắc duy trì
Quy tắc duy trì cần nêu cách góp vốn, tỷ trọng mục tiêu, lịch rà soát, ngưỡng cân bằng lại và sự kiện buộc phải đánh giá lại.
FINRA cho biết nhà đầu tư thụ động vẫn có thể cân bằng lại theo lịch để đưa tỷ trọng về mức mục tiêu [3]. Khi thực hiện, cần tính đến chi phí, thuế nếu có và điều kiện sản phẩm.
Khung bốn lớp cần nhớ
Phạm vi thị trường → chỉ số hoặc quy tắc → công cụ thực hiện → góp vốn, rà soát và cân bằng lại. Sai ở lớp đầu không thể được sửa chỉ bằng một sản phẩm phí thấp.
Đầu tư thụ động và đầu tư chủ động khác nhau thế nào?
Đầu tư chủ động cố gắng vượt hoặc tạo kết quả khác chuẩn tham chiếu bằng lựa chọn và điều chỉnh danh mục. Đầu tư thụ động thường bám một chuẩn hoặc bộ quy tắc đã chọn. Cả hai đều chịu rủi ro thị trường; khác biệt nằm ở nguồn tạo kết quả, chi phí và loại sai lệch phát sinh.
| Tiêu chí | Đầu tư thụ động | Đầu tư chủ động |
| Mục tiêu | Bám chỉ số hoặc quy tắc. | Vượt hoặc khác chuẩn tham chiếu. |
| Xây danh mục | Theo phương pháp công bố. | Theo phân tích của người quản lý. |
| Nhịp quyết định | Thường ít thay đổi hơn. | Thường theo dõi, điều chỉnh nhiều hơn. |
| Chi phí | Có thể thấp hơn, không mặc định rẻ. | Thường cao hơn do nghiên cứu, giao dịch. |
| Lệch chuẩn | Do phí, lấy mẫu, sai lệch bám chỉ số. | Chủ động lệch chuẩn để tìm cơ hội. |
| Rủi ro ngoài rủi ro thị trường | Tập trung chỉ số, phí, thanh khoản, giới hạn phản ứng. | Sai quyết định, chi phí cao, phụ thuộc năng lực quản lý. |
SPIVA U.S. Year-End 2025 ghi nhận 79% quỹ cổ phiếu vốn hóa lớn chủ động tại Mỹ được đo lường đã kém S&P 500 trong năm 2025 [5]. Kết quả này không chứng minh đầu tư thụ động luôn tốt hơn ở mọi thị trường.
Lợi ích của đầu tư thụ động chỉ xuất hiện khi nào?
Giảm số quyết định ngắn hạn
Khi phạm vi, công cụ và lịch rà soát đã rõ, nhà đầu tư ít phải phản ứng với từng tin tức hoặc từng phiên tăng giảm. Cách vận hành theo quy tắc có thể hạn chế tâm lý sợ bỏ lỡ cơ hội (FOMO), hoảng sợ và các quyết định bốc đồng [3].
Có thể kiểm soát chi phí tốt hơn
Ít nghiên cứu và giao dịch hơn có thể giúp giảm một số chi phí, nhưng không đồng nghĩa mọi sản phẩm thụ động đều rẻ. Nhà đầu tư vẫn phải kiểm tra phí quản lý, phí giao dịch, phí tài khoản và chênh lệch giá mua – bán.
Investor.gov lưu ý phí định kỳ và chi phí quỹ làm giảm giá trị danh mục theo thời gian [4]. Vì vậy, cần so sánh tổng chi phí thay vì chỉ nhìn một tỷ lệ phí được quảng bá.
Tiếp cận một rổ tài sản
Quỹ chỉ số hoặc ETF có thể giúp tiếp cận nhiều tài sản trong một giao dịch. Điều này có thể giảm phụ thuộc vào một chứng khoán riêng lẻ, nhưng mức độ đa dạng hóa vẫn phụ thuộc vào cấu trúc chỉ số và tỷ trọng bên trong.
Tăng tính nhất quán
Khi mục tiêu và giới hạn được viết ra, bạn có thể đánh giá mình có làm đúng kế hoạch hay không. Danh mục vẫn cần được rà soát khi mục tiêu, dòng tiền, thời hạn hoặc điều kiện sản phẩm thay đổi.
Những giới hạn thường bị bỏ qua
- Rủi ro thị trường không biến mất. Khi tài sản trong chỉ số giảm, danh mục mô phỏng chỉ số cũng có thể giảm mạnh.
- Quỹ chỉ số có thể kém linh hoạt hơn trước sự suy giảm của một thành phần vì phải tuân theo phương pháp đã công bố [2].
- Chỉ số có thể tập trung vào một vài doanh nghiệp, một ngành hoặc một quốc gia. Nhiều thành phần không đồng nghĩa rủi ro được phân tán đều.
- Sai lệch bám chỉ số, phí, chênh lệch giá mua – bán và thanh khoản có thể khiến kết quả thực tế khác chuẩn tham chiếu.
- Khả năng mua bán còn phụ thuộc cơ chế giao dịch và điều kiện của từng sản phẩm, không chỉ tên gọi.
- Chiến lược không tự biết hoàn cảnh cá nhân đã đổi. Tỷ trọng phù hợp hôm nay có thể không còn phù hợp khi thu nhập, nghĩa vụ hoặc thời hạn dùng tiền thay đổi.
- Rủi ro hành vi vẫn còn. Liên tục đổi quỹ, chạy theo chỉ số vừa tăng hoặc bán vì hoảng sợ có thể phá vỡ chính hệ thống được đặt ra.
Điểm cần nhớ
Sản phẩm quản lý thụ động vẫn có thể không phù hợp nếu chỉ số quá tập trung, chi phí cao, thanh khoản không đáp ứng hoặc khoản tiền sắp cần dùng.
Cách áp dụng đầu tư thụ động trong thực tế
Xác định nhiệm vụ của khoản tiền
Ghi rõ mục tiêu, thời điểm cần tiền và mức linh hoạt. Tách tiền dự phòng, nghĩa vụ đã biết và khoản cần dùng gần khỏi vốn chấp nhận biến động.
Kiểm tra khả năng chịu rủi ro
Đánh giá cả năng lực tài chính và mức sẵn sàng chịu biến động. Khung khẩu vị rủi ro cần xét thời hạn, dòng tiền và phản ứng khi danh mục giảm giá.
Phân bổ tài sản trước khi chọn sản phẩm
Thiết kế phân bổ tài sản cá nhân trước khi chọn quỹ hoặc ETF. Một quỹ cổ phiếu không thể thay thế khoản dự phòng hoặc phần tài sản cần ưu tiên ổn định và sẵn sàng sử dụng.
Chọn phạm vi và chỉ số
Đọc phương pháp chỉ số, phạm vi, tỷ trọng thành phần lớn và lịch xem xét. Không chọn chỉ vì tên gọi hấp dẫn hoặc hiệu suất ngắn hạn.
Kiểm tra công cụ thực hiện
Đọc tài liệu chính thức về mục tiêu, danh mục, phí, thanh khoản, sai lệch bám chỉ số và rủi ro. Chỉ so sánh sản phẩm có cùng vai trò.
Đặt quy tắc góp vốn và rà soát
Nếu đầu tư theo chu kỳ, hãy xác định số tiền, lịch góp và điều kiện tạm dừng. Rà soát theo lịch, ngưỡng lệch tỷ trọng hoặc khi mục tiêu, dòng tiền và điều kiện sản phẩm thay đổi.
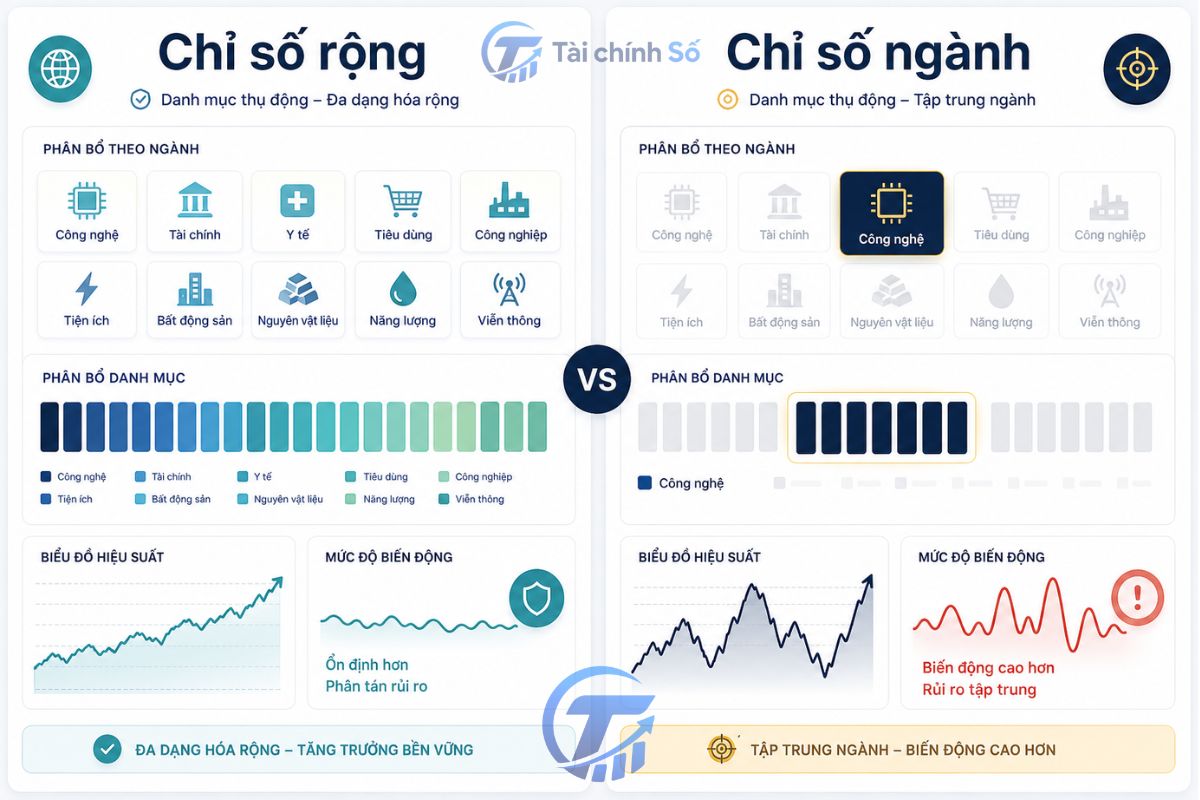
Ví dụ cùng thụ động nhưng mức rủi ro rất khác
Ví dụ dưới đây chỉ minh họa mức tiếp xúc, không phải khuyến nghị và không dùng tên quỹ, mã chứng khoán hoặc tỷ lệ mặc định.
Danh mục A – chỉ số thị trường rộng. Phạm vi gồm nhiều ngành, mức tập trung chủ đề thấp hơn và biến động chủ yếu theo toàn thị trường. Trong ví dụ, A có thể giữ vai trò phần lõi vì mức tiếp xúc rộng hơn.
Danh mục B – chỉ số ngành hoặc chủ đề hẹp. Danh mục phụ thuộc nhiều hơn vào chu kỳ ngành và có thể biến động mạnh hơn. Trong ví dụ, B chỉ đóng vai trò vệ tinh khi người đầu tư chấp nhận mức tập trung này.
Cả A và B đều có thể vận hành thụ động, nhưng cùng lịch góp vốn không làm rủi ro giống nhau. Khác biệt đến từ tài sản bên trong, mức tập trung, chi phí, thanh khoản và vai trò trong tổng danh mục.
Checklist trước khi chọn chiến lược đầu tư thụ động
Nếu một câu trả lời còn “chưa rõ”, hãy xử lý trước khi giao dịch. Checklist giúp phát hiện khoảng trống nhưng không thay thế tài liệu sản phẩm.
| Câu hỏi cần kiểm tra | Vì sao quan trọng | Nếu chưa rõ |
| Mục tiêu và ngày cần tiền? | Quyết định mức biến động, thanh khoản. | Viết mục tiêu và thời hạn. |
| Có thể phải rút sớm? | Tránh bán khi giá giảm hoặc khó thoát. | Tách dự phòng, tiền cần dùng gần. |
| Theo thị trường/tài sản nào? | Tên quỹ không nói hết mức tiếp xúc. | Đọc phạm vi và tài sản cơ sở. |
| Tài sản bên trong là gì? | Nhận diện rủi ro và chồng chéo. | Xem danh mục, thành phần lớn. |
| Chỉ số có quá tập trung? | Nhiều mã vẫn có thể cùng một rủi ro. | Xem ngành, quốc gia, tỷ trọng lớn. |
| Bám chỉ số ra sao? | Sai lệch làm kết quả khác chuẩn. | Xem cách mô phỏng, sai lệch lịch sử. |
| Tổng chi phí bao nhiêu? | Chi phí làm giảm kết quả thực nhận. | Cộng phí quỹ, giao dịch, tài khoản. |
| Thanh khoản, chênh lệch giá? | Ảnh hưởng giá và khả năng mua bán. | Kiểm tra cơ chế và điều kiện bán. |
| Tỷ trọng trong tổng danh mục? | Tránh để một rủi ro chi phối. | Đặt giới hạn theo mục tiêu. |
| Quy tắc góp vốn, cân bằng lại? | Giảm hành động theo cảm xúc. | Ghi lịch, ngưỡng và sự kiện rà soát. |
Những sai lầm thường gặp
- Cho rằng thụ động đồng nghĩa an toàn, trong khi danh mục theo chỉ số cổ phiếu vẫn có thể giảm sâu.
- Chọn theo tên sản phẩm mà không đọc chỉ số, tài sản cơ sở, mức tập trung và cơ chế giao dịch.
- Chỉ nhìn phí quản lý, bỏ qua phí giao dịch, chênh lệch mua – bán và chi phí tài khoản.
- So hiệu quả trong giai đoạn quá ngắn rồi chạy theo chỉ số vừa tăng mạnh.
- Góp vốn đều nhưng không kiểm tra tỷ trọng, khiến một nguồn rủi ro ngày càng chi phối danh mục.
- Bỏ mặc danh mục dù mục tiêu, thu nhập, thời hạn, chính sách sản phẩm hoặc mức phí đã đổi.
- Phá vỡ quy tắc khi thị trường biến động: bán vì hoảng sợ hoặc mua thêm vì hưng phấn.
Điểm cốt lõi: thụ động ở quy tắc vận hành, không thụ động ở khâu ra quyết định. Bạn vẫn phải hiểu mức tiếp xúc, chi phí, rủi ro và thời điểm rà soát.
Nguồn tham khảo
[1] Investor.gov (U.S. SEC), “Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs) – Investor Bulletin”, 29/04/2025. https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/characteristics-mutual-funds-exchange-traded-funds
[2] Investor.gov (U.S. SEC), “Index Funds”. https://www.investor.gov/introduction-investing/investing-basics/investment-products/mutual-funds-and-exchange-traded-4
[3] FINRA, “Active vs. Passive Investing”, 20/05/2025. https://www.finra.org/investors/insights/active-passive-investing
[4] Investor.gov (U.S. SEC), “How Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin”, 23/07/2025. https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/updated
[5] S&P Dow Jones Indices, “SPIVA U.S. Year-End 2025”, 03/03/2026. https://www.spglobal.com/spdji/en/spiva/article/spiva-us/