Một xưởng đang cân nhắc nhận thêm đơn hàng 10 sản phẩm, nhưng để bán được số lượng mới, doanh nghiệp phải hạ giá cho cả lô.
Tổng doanh thu có thể vẫn tăng, trong khi lợi nhuận lại giảm vì khoản thu bổ sung không đủ bù chi phí phát sinh. Vì vậy, chỉ nhìn doanh thu tổng thể chưa trả lời được có nên mở rộng sản lượng hay không.
Doanh thu cận biên giúp đo chênh lệch doanh thu giữa hai phương án; khi đặt cạnh chi phí cận biên, chỉ tiêu này tạo thành một khung kiểm tra thực tế trước khi quyết định.
Doanh thu cận biên là gì?
Doanh thu cận biên, tiếng Anh là marginal revenue và viết tắt là MR, là phần thay đổi của tổng doanh thu khi lượng bán thay đổi. Chỉ tiêu này so sánh hai phương án gần nhau, chẳng hạn bán 120 hay 130 sản phẩm.
Khi sản lượng tăng một đơn vị, MR là phần thay đổi của tổng doanh thu khi chuyển sang mức mới. MR không mặc định bằng tiền bán của riêng đơn vị mới. Nếu phải giảm giá cho cả lượng hàng hiện tại, phép tính còn phản ánh doanh thu bị mất trên các đơn vị cũ.
Doanh thu cận biên không đồng nghĩa với doanh thu theo nghĩa tổng quát, cũng không phải doanh thu thuần hay lợi nhuận. MR chỉ đo chênh lệch doanh thu trong một kịch bản sản lượng – giá.
Công thức tính doanh thu cận biên
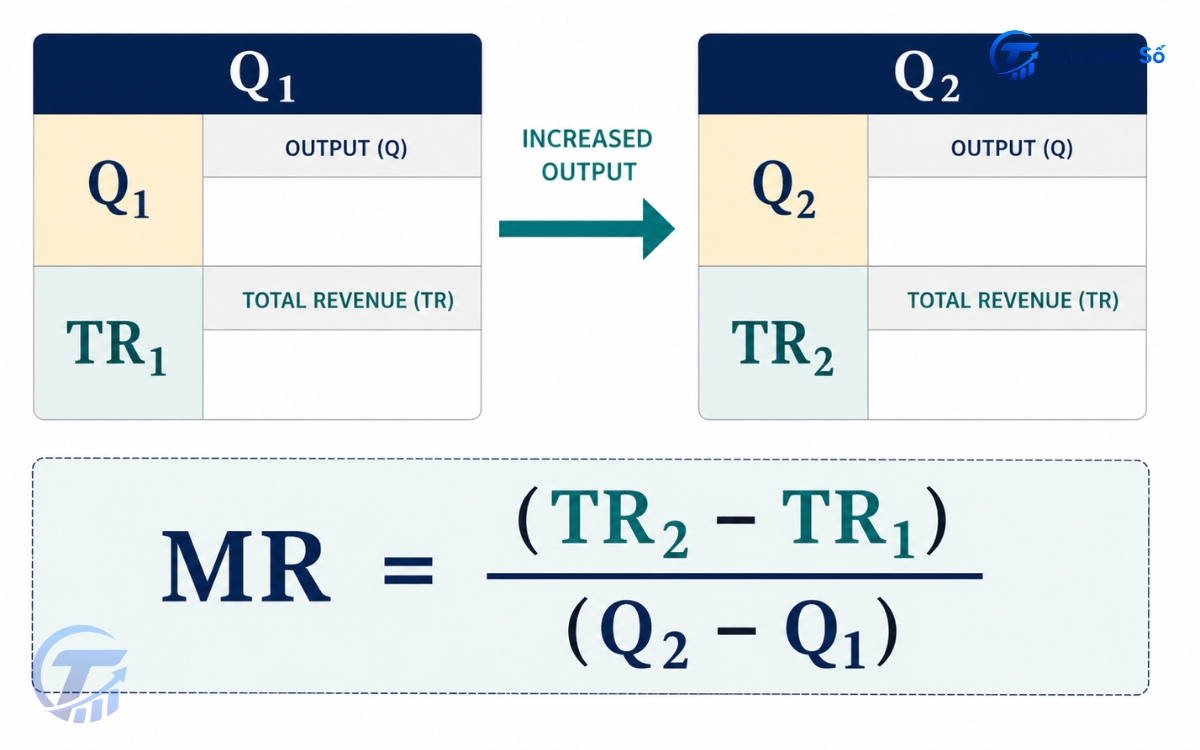
Theo cách tính rời rạc, doanh thu cận biên bằng chênh lệch tổng doanh thu chia cho chênh lệch sản lượng. [1]
MR = ΔTR / ΔQ
Trong đó:
- MR: doanh thu cận biên.
- ΔTR: tổng doanh thu phương án mới trừ tổng doanh thu phương án trước.
- ΔQ: sản lượng phương án mới trừ sản lượng phương án trước.
Nếu sản lượng tăng từ Q₁ lên Q₂, MR = (TR₂ – TR₁) / (Q₂ – Q₁). Khi ΔQ lớn hơn 1, kết quả là mức bình quân của cả nấc tăng.
Doanh nghiệp thường mở rộng theo lô, ca máy hoặc hợp đồng. Nếu giá hay chi phí biến động mạnh, nên chia thành các nấc nhỏ để thấy lúc MR bắt đầu giảm.
Khi tổng doanh thu là hàm liên tục TR(Q), MR có thể viết là dTR/dQ. Trong quản trị thông thường, công thức chênh lệch giữa các kịch bản đã đủ dùng. [4]
Ví dụ tính doanh thu cận biên và chi phí cận biên
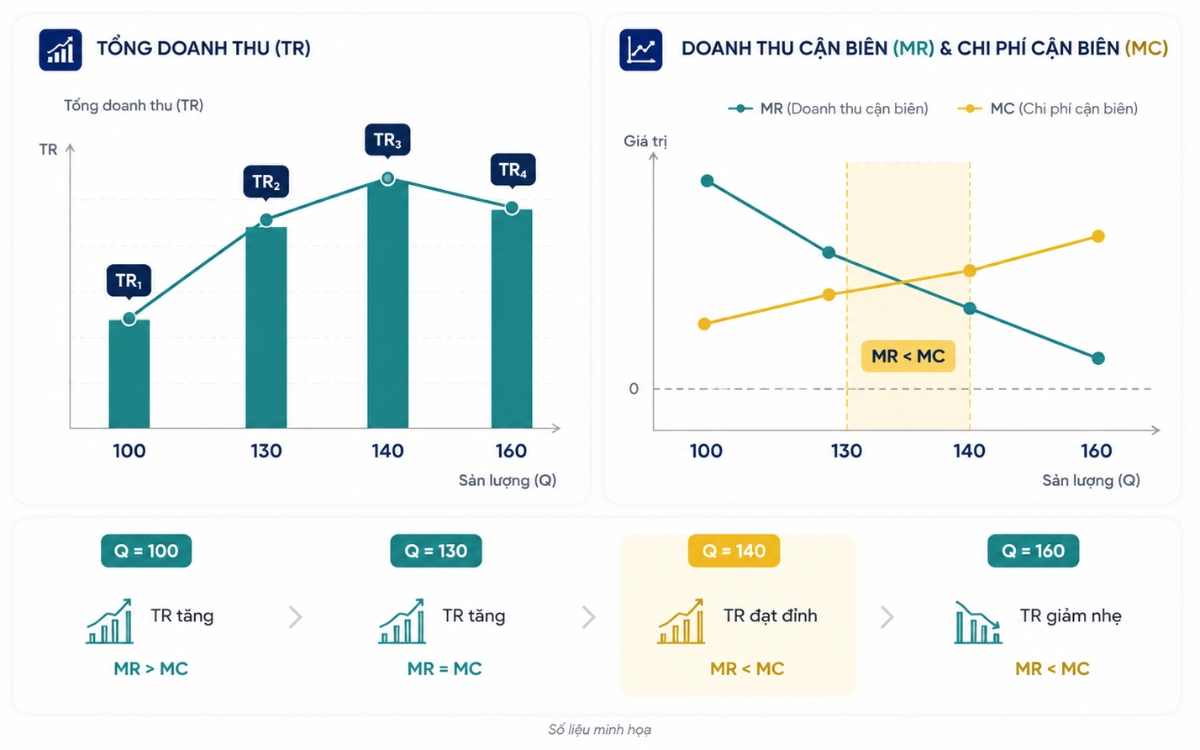
Giả sử một xưởng bán 100 sản phẩm mỗi tháng với giá 500.000 đồng. Muốn bán nhiều hơn, xưởng phải hạ giá cho toàn bộ lô. Đây là số liệu minh họa. P, MR, MC và MR – MC tính bằng nghìn đồng/sản phẩm; TR và TC tính bằng triệu đồng.
| Q | P | TR | TC | MR* | MC* | MR – MC | Đọc nhanh |
| 100 | 500 | 50,00 | 32,00 | – | – | – | Hiện tại |
| 110 | 495 | 54,45 | 34,50 | 445 | 250 | 195 | Có thể tăng |
| 120 | 490 | 58,80 | 37,30 | 435 | 280 | 155 | Có thể tăng |
| 130 | 480 | 62,40 | 40,50 | 360 | 320 | 40 | Nấc cuối dương |
| 140 | 465 | 65,10 | 44,30 | 270 | 380 | -110 | Dừng |
| 150 | 445 | 66,75 | 49,10 | 165 | 480 | -315 | Dừng |
| 160 | 410 | 65,60 | 55,10 | -115 | 600 | -715 | MR âm |
Dấu * cho biết MR và MC là mức bình quân của nấc tăng 10 sản phẩm.
Từ 120 lên 130 sản phẩm:
- MR = (62,40 – 58,80) / 10 = 360.000 đồng/sản phẩm.
- MC = (40,50 – 37,30) / 10 = 320.000 đồng/sản phẩm.
- MR – MC = 40.000 đồng/sản phẩm.
Nấc 120 – 130 còn đóng góp dương. Sang nấc 130 – 140, TR tăng 2,70 triệu đồng nhưng TC tăng 3,80 triệu đồng; MR thấp hơn MC 110.000 đồng/sản phẩm, làm lợi nhuận giảm 1,10 triệu đồng.
Tại 160 sản phẩm, TR giảm từ 66,75 xuống 65,60 triệu đồng nên MR âm. Trong ví dụ, lợi nhuận đã giảm từ nấc 130 – 140.
Vì sao doanh thu cận biên không luôn bằng giá bán?
Trong cạnh tranh hoàn hảo, doanh nghiệp bán thêm ở giá thị trường mà không làm giá đổi. Mỗi đơn vị bổ sung làm TR tăng đúng bằng giá bán, nên MR = P. [2]
Nếu phải hạ giá để tăng lượng bán, doanh thu từ hàng mới được cộng vào nhưng doanh thu trên lượng hàng cũ có thể giảm. Vì vậy, MR thường thấp hơn giá và có thể bằng 0 hoặc âm. [3], [4]
Ở mức 140 sản phẩm, giá là 465.000 đồng nhưng MR của nấc 130 – 140 chỉ là 270.000 đồng. Giá mới áp dụng cho toàn bộ 140 sản phẩm, nên cần xác định chiết khấu dành cho toàn đơn hàng hay chỉ phần mua thêm.
Cách dùng doanh thu cận biên với chi phí cận biên
Doanh thu cận biên cần được đặt cạnh chi phí cận biên, tức chênh lệch tổng chi phí chia cho chênh lệch sản lượng: MC = ΔTC / ΔQ. [1]
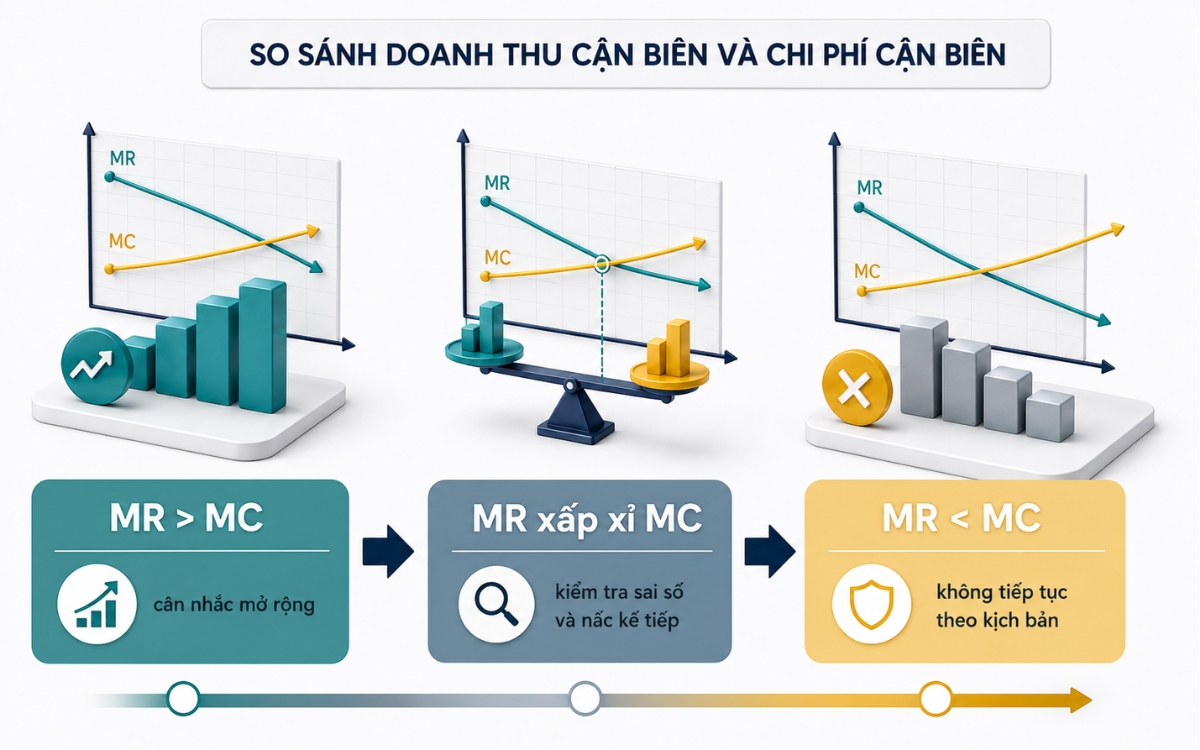
| Quan hệ | Ý nghĩa | Hướng xử lý |
| MR > MC | Nấc mới làm lợi nhuận tăng. | Có thể mở rộng nếu dữ liệu và công suất phù hợp. |
| MR ≈ MC | Đóng góp cận biên gần 0. | Kiểm tra sai số và nấc kế tiếp. |
| MR < MC | Nấc mới làm lợi nhuận giảm. | Dừng; xem lại giá, chi phí hoặc quy mô lô. |
Trong ví dụ, 130 sản phẩm là nấc cuối còn MR lớn hơn MC. Đây là vùng ứng viên để dừng; sai số về giá, lượng bán hoặc chi phí có thể làm điểm phù hợp dịch chuyển.
MR = MC không chứng minh doanh nghiệp chắc chắn có lãi. Tổng lợi nhuận còn phụ thuộc chi phí cố định, chi phí bình quân và toàn bộ lượng hàng. Quy tắc này chỉ hỗ trợ quyết định ở biên.
Doanh nghiệp có thể chấp nhận MR thấp hơn MC để thử thị trường. Khi đó cần ghi rõ mục tiêu, ngân sách chịu lỗ và thời điểm đánh giá lại.
Quy trình 5 bước áp dụng trong doanh nghiệp
- Xác định đơn vị quyết định, như sản phẩm, lô hàng, ca máy, hợp đồng hoặc lượt dịch vụ. MR và MC phải dùng cùng đơn vị.
- Lập các kịch bản sản lượng – giá. Các nấc 100, 110, 120… giúp xưởng nhìn thấy MR suy giảm.
- Tính TR và TC trên cùng cơ sở. Không trộn giá có thuế với giá chưa thuế, doanh thu dự kiến với tiền đã thu hoặc chi phí bình quân với chi phí cận biên.
- Tính MR, MC và MR – MC cho từng nấc. Nếu giá mới áp dụng cho toàn lô, phải tính lại doanh thu của toàn bộ sản lượng.
- Kiểm tra độ nhạy khi giá thấp hơn, lượng bán không đạt kế hoạch hoặc chi phí cao hơn. Chỉ mở rộng khi kết quả vẫn chấp nhận được.
5 sai lầm thường gặp
- Coi MR luôn bằng giá bán: chỉ đúng khi bán thêm không làm giá thay đổi.
- Lấy doanh thu bình quân thay MR: doanh thu bình quân là TR/Q, còn MR đo chênh lệch giữa hai phương án.
- Chỉ tính tiền của hàng mới: nếu giảm giá cho toàn lô, phải tính cả doanh thu mất trên lượng hàng cũ.
- So sánh MR với chi phí bình quân: quyết định ở biên cần dùng MC; chi phí bình quân phục vụ đánh giá tổng thể.
- Xem MR = MC là mệnh lệnh: dữ liệu có sai số và doanh nghiệp còn bị giới hạn bởi công suất, chất lượng hoặc vốn lưu động.
Checklist trước khi tăng sản lượng
- Đơn vị sản lượng có đồng nhất với đơn vị tính chi phí không?
- Giá mới áp dụng cho toàn bộ lượng hàng hay chỉ phần mua thêm?
- TR và TC của từng kịch bản đã tính trên cùng một cơ sở chưa?
- Chi phí phát sinh đã gồm làm thêm, vận chuyển, hoa hồng, lỗi hỏng và công suất bổ sung chưa?
- MR còn cao hơn MC khi giá thấp hơn hoặc chi phí cao hơn dự kiến không?
- Việc mở rộng có làm giảm chất lượng, chậm giao hàng hoặc ảnh hưởng khách hàng hiện tại không?
Với hợp đồng lớn hoặc giá nhiều bậc, nên lập nhiều kịch bản và giao người cập nhật dữ liệu.
Doanh thu cận biên đo chênh lệch doanh thu giữa hai phương án sản lượng. Khi giá phải giảm cho toàn bộ lượng hàng, MR có thể thấp hơn nhiều so với giá bán và thậm chí âm.
Trình tự nên nhớ là lập kịch bản sản lượng – giá, tính TR và TC, xác định MR cùng MC cho từng nấc, rồi kiểm tra độ nhạy. Cách này giúp nhận ra sớm lúc doanh thu tổng thể vẫn tăng nhưng phần mở rộng đã làm lợi nhuận giảm.
Nguồn tham khảo
- [1] Greenlaw, Shapiro và MacDonald – OpenStax, Principles of Economics 3e, mục 10.1 Monopolistic Competition: công thức MR, MC và nguyên tắc so sánh MR – MC.
- [2] Greenlaw, Shapiro và MacDonald – OpenStax, Principles of Economics 3e, mục 8.2 How Perfectly Competitive Firms Make Output Decisions: MR bằng giá với doanh nghiệp chấp nhận giá.
- [3] Greenlaw, Shapiro và MacDonald – OpenStax, Principles of Economics 3e, mục 9.2 How a Profit-Maximizing Monopoly Chooses Output and Price: MR khác giá khi lượng bán ảnh hưởng đến giá.
- [4] CORE Econ – The Economy 2.0: Microeconomics, mục 7.5 Demand, elasticity, and revenue: định nghĩa MR, dạng đạo hàm và trường hợp MR âm.