Một doanh nghiệp có thể ghi nhận 1,2 tỷ đồng doanh thu bán hàng nhưng doanh thu thuần chỉ còn 1,12 tỷ đồng. Phần chênh lệch không phải chi phí vận hành hay giá vốn, mà đến từ chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Hiểu đúng doanh thu thuần giúp chủ doanh nghiệp, người học kế toán và nhà đầu tư đọc báo cáo kết quả kinh doanh, tránh nhầm doanh thu với lợi nhuận hoặc tiền đã thu. Bài viết dưới đây giải thích công thức, cách đọc ba dòng 01-02-10, ví dụ tính và các dấu hiệu cần kiểm tra khi con số này thay đổi.
Doanh thu thuần là gì?
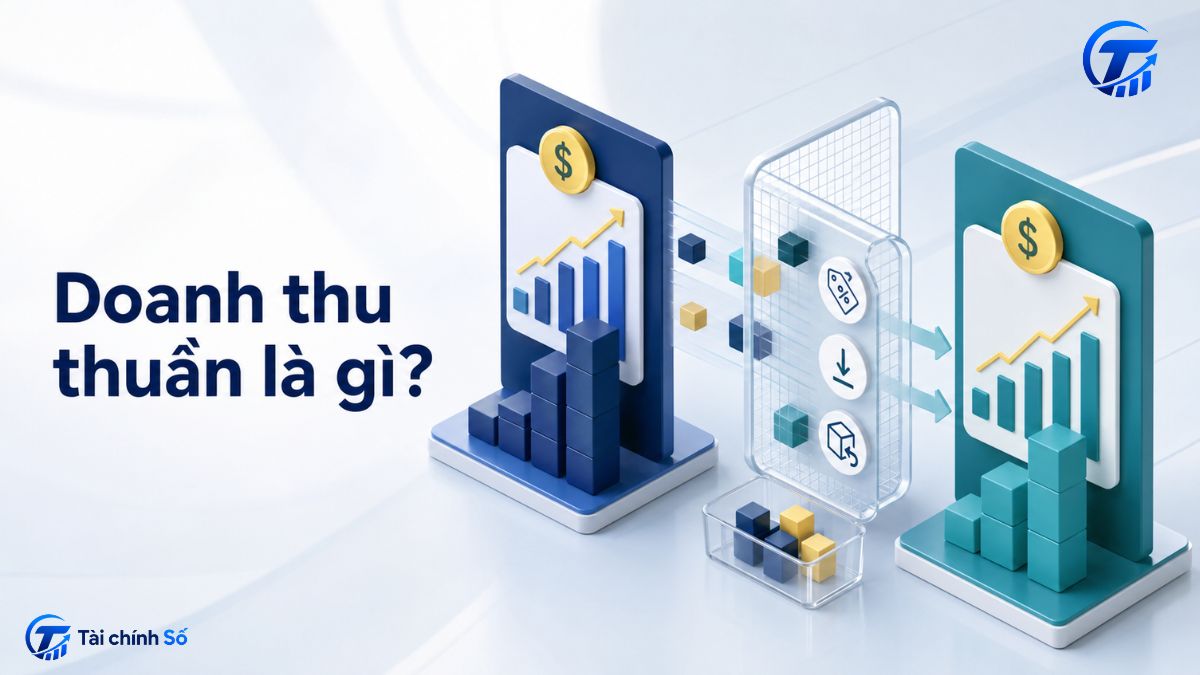
Doanh thu thuần là phần doanh thu bán hàng và cung cấp dịch vụ còn lại sau khi trừ các khoản giảm trừ doanh thu phát sinh trong kỳ. Nói đơn giản, đây là con số sau các điều chỉnh thương mại, giảm giá hoặc hàng hóa bị khách hàng trả lại.
Khái niệm này hẹp hơn doanh thu nói chung. Trên Báo cáo kết quả hoạt động kinh doanh, doanh thu thuần tập trung vào hoạt động bán sản phẩm, hàng hóa và cung cấp dịch vụ.
Theo mẫu B02-DN ban hành kèm Thông tư 99/2025/TT-BTC, doanh thu thuần về bán hàng và cung cấp dịch vụ được trình bày tại mã số 10. Thông tư có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. [1] Doanh nghiệp có niên độ khác năm dương lịch chuyển sang chế độ mới từ năm tài chính đầu tiên bắt đầu từ hoặc sau ngày 01/01/2026. [3]
Doanh thu thuần là cơ sở tính lợi nhuận gộp, nhưng chưa cho biết doanh nghiệp có lãi hay đã thu đủ tiền. Cần xem thêm giá vốn, chi phí, công nợ và dòng tiền.
Công thức tính doanh thu thuần theo ba dòng 01-02-10
Trên mẫu B02-DN, cách tính được thể hiện trực tiếp qua ba dòng liên tiếp:
Doanh thu thuần (Mã số 10) = Doanh thu bán hàng và cung cấp dịch vụ (Mã số 01) – Các khoản giảm trừ doanh thu (Mã số 02)
Công thức ngắn, nhưng mỗi thành phần cần được hiểu đúng. Nếu đưa nhầm giá vốn, chi phí bán hàng hoặc thuế gián thu vào mã số 02, doanh thu thuần sẽ bị diễn giải sai.
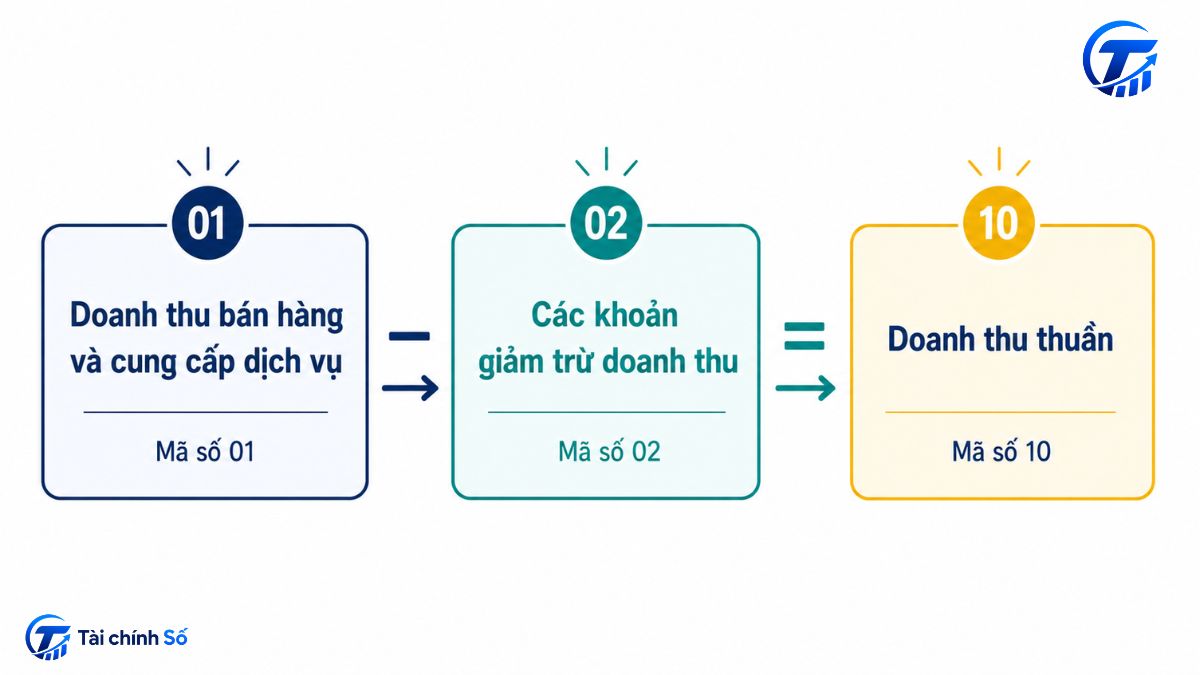
Mã số 01: Doanh thu bán hàng và cung cấp dịch vụ
Mã số 01 phản ánh doanh thu bán sản phẩm, hàng hóa và cung cấp dịch vụ trong kỳ, trước khi trừ chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Theo B02-DN, mã số 01 không bao gồm thuế GTGT, thuế tiêu thụ đặc biệt, thuế xuất khẩu, thuế bảo vệ môi trường và các khoản thuế, phí gián thu khác phát sinh khi bán hàng hóa, dịch vụ. [1]
Vì vậy, không nên lấy tổng tiền trên hóa đơn hoặc tiền khách hàng thanh toán rồi mặc định đó là mã số 01.
Mã số 02: Các khoản giảm trừ doanh thu
Mã số 02 gồm chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Đây là các khoản giảm doanh thu đã ghi nhận, không phải chi phí sau bán.
- Chiết khấu thương mại: khoản giảm giá cho khách hàng khi đáp ứng điều kiện mua hàng đã thỏa thuận, chẳng hạn mua số lượng lớn hoặc đạt doanh số.
- Giảm giá hàng bán: khoản giảm do hàng hóa, sản phẩm hoặc dịch vụ không đáp ứng đúng chất lượng, quy cách hay điều kiện cam kết.
- Hàng bán bị trả lại: phần doanh thu của hàng hóa, sản phẩm đã ghi nhận nhưng sau đó bị khách hàng trả lại theo điều kiện phù hợp.
Mã số 02 không gồm giá vốn, hoa hồng, quảng cáo, chi phí vận chuyển do doanh nghiệp chịu hoặc thuế gián thu phải nộp. Các khoản này được trình bày ở vị trí khác.
Mã số 10: Doanh thu thuần
Mã số 10 bằng mã số 01 trừ mã số 02, phản ánh doanh thu bán hàng và cung cấp dịch vụ sau giảm trừ, đồng thời là cơ sở tính lợi nhuận gộp.
Nếu doanh thu bán hàng tăng nhưng doanh thu thuần tăng chậm, chiết khấu, giảm giá hoặc hàng trả lại có thể đang tăng. Vì vậy, cần đọc đồng thời mã số 01, 02 và 10.
Ví dụ tính doanh thu thuần từng bước
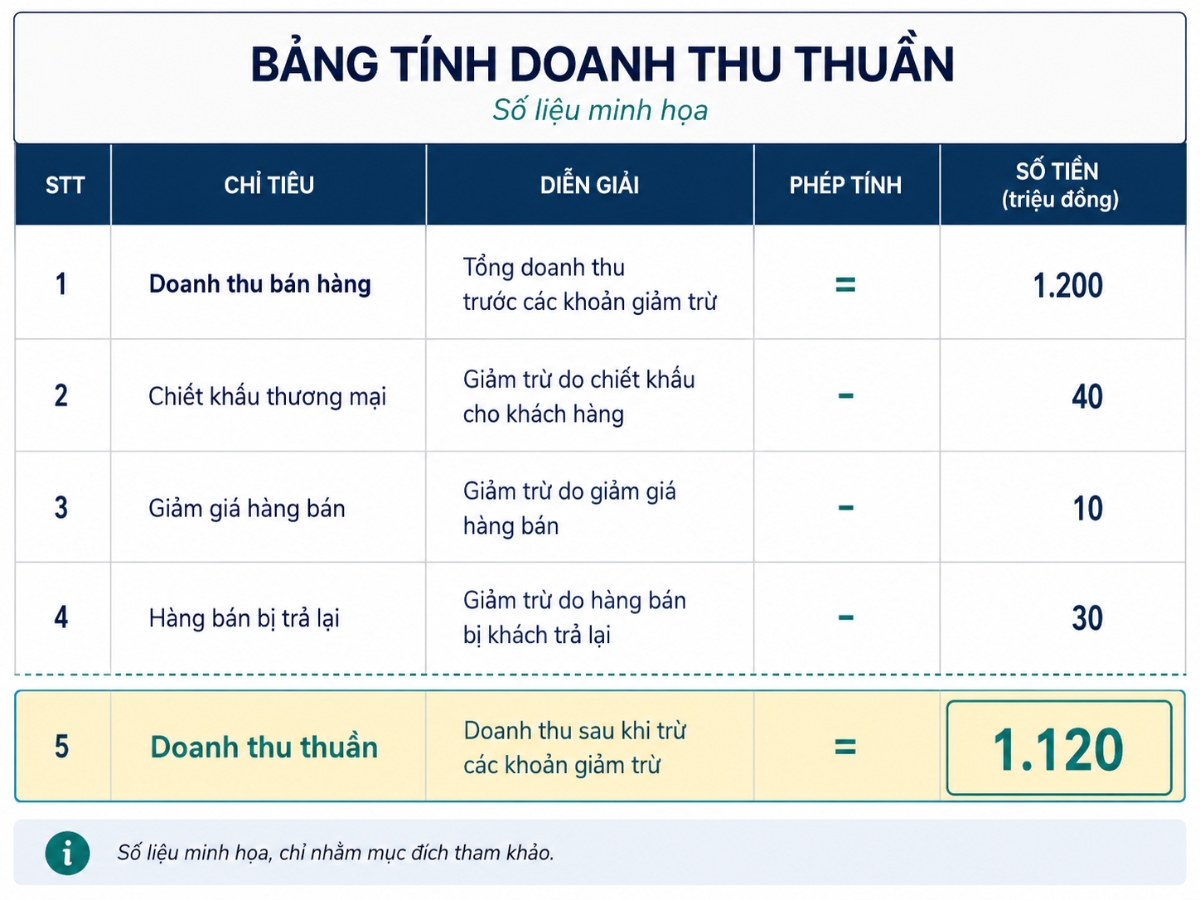
Giả sử Công ty A có số liệu trong tháng như sau. Đây là ví dụ minh họa, không phải dữ liệu của một doanh nghiệp thực tế:
- Doanh thu bán hàng và cung cấp dịch vụ: 1.200 triệu đồng.
- Chiết khấu thương mại: 40 triệu đồng.
- Giảm giá hàng bán: 10 triệu đồng.
- Hàng bán bị trả lại: 30 triệu đồng.
Tổng các khoản giảm trừ doanh thu là 80 triệu đồng. Doanh thu thuần được tính như sau: 1.200 – (40 + 10 + 30) = 1.120 triệu đồng
Kết quả 1.120 triệu đồng không phải lợi nhuận. Nếu giá vốn hàng bán là 760 triệu đồng, lợi nhuận gộp mới là 360 triệu đồng, trước khi tính các chi phí, thu nhập khác và thuế.
Con số này cũng không chứng minh Công ty A đã thu đủ 1.120 triệu đồng tiền mặt. Một phần doanh thu có thể còn nằm trong các khoản phải thu, tùy điều khoản thanh toán và tiến độ thu nợ.
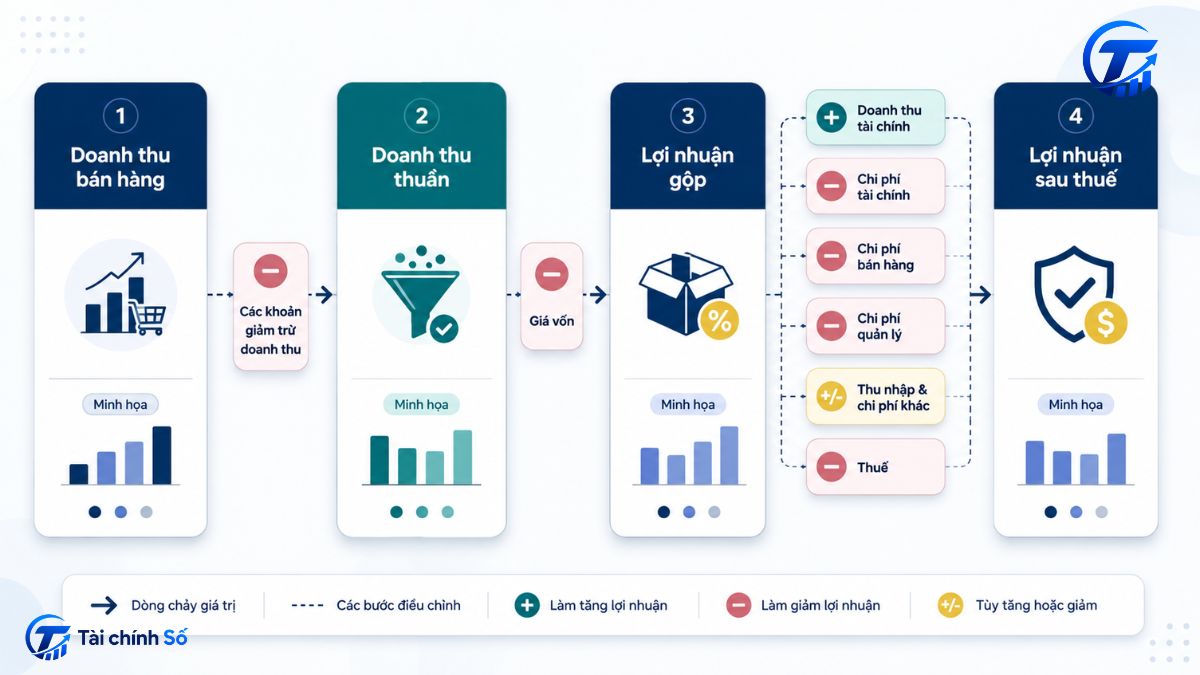
Phân biệt doanh thu thuần với các chỉ tiêu dễ nhầm
Các chỉ tiêu trên báo cáo kết quả kinh doanh nằm gần nhau nhưng trả lời những câu hỏi khác nhau. Nhầm lẫn phổ biến nhất là coi doanh thu thuần là lợi nhuận hoặc dòng tiền.
| Chỉ tiêu | Phản ánh điều gì? | Được xác định sau khi trừ | Không nên hiểu là |
| Doanh thu bán hàng | Quy mô bán hàng và cung cấp dịch vụ ban đầu | Chưa trừ các khoản giảm trừ doanh thu | Tiền đã thu |
| Doanh thu thuần | Doanh thu còn lại sau giảm trừ | Chiết khấu, giảm giá, hàng bán bị trả lại | Lợi nhuận |
| Lợi nhuận gộp | Kết quả sau giá vốn | Doanh thu thuần trừ giá vốn hàng bán | Lợi nhuận cuối cùng |
| Lợi nhuận sau thuế | Kết quả còn lại cuối kỳ | Chi phí, thu nhập khác và thuế liên quan | Dòng tiền tự do |
Trình tự cần nhớ: doanh thu bán hàng trừ giảm trừ ra doanh thu thuần; doanh thu thuần trừ giá vốn hàng bán ra lợi nhuận gộp; sau đó mới tính các khoản doanh thu, chi phí và thuế khác để xác định lợi nhuận cuối kỳ.
Dòng tiền trả lời câu hỏi tiền thực tế đã vào hoặc ra khỏi doanh nghiệp. Doanh thu kế toán không được ghi nhận chỉ vì tiền đã vào tài khoản; thời điểm ghi nhận còn phụ thuộc vào việc giao dịch đáp ứng các điều kiện kế toán tương ứng. Vì vậy, doanh thu và tiền thu có thể phát sinh ở hai thời điểm khác nhau. [2]
Cách đọc doanh thu thuần để hiểu chất lượng doanh thu
Doanh thu thuần tăng chỉ thực sự có ý nghĩa khi người đọc biết mức tăng đến từ đâu và có đi cùng lợi nhuận, tiền mặt hay không. Có thể kiểm tra theo bốn bước sau.
So sánh đồng thời mã số 01, 02 và 10
Nếu mã số 01 tăng 20% nhưng mã số 10 chỉ tăng 10%, khoản giảm trừ đang tăng nhanh hơn doanh thu bán hàng. Cần kiểm tra chiết khấu, chất lượng sản phẩm, hàng trả lại và cách ghi nhận.
Ngược lại, mã số 10 có thể tăng tốt dù mã số 01 chỉ tăng nhẹ nếu doanh nghiệp giảm được hàng trả lại và giảm giá sau bán. Đây có thể là tín hiệu chất lượng đơn hàng được cải thiện.
Theo dõi tỷ lệ giảm trừ doanh thu
Doanh nghiệp có thể dùng tỷ lệ giảm trừ như một chỉ số quản trị nội bộ:
Tỷ lệ giảm trừ doanh thu = Các khoản giảm trừ doanh thu / Doanh thu bán hàng và cung cấp dịch vụ x 100%
Trong ví dụ trên, tỷ lệ giảm trừ là 80/1.200 = 6,67%. Nên so sánh theo thời gian, nhóm sản phẩm hoặc kênh bán, thay vì áp một ngưỡng chung.
Tỷ lệ cao chưa chắc phản ánh hoạt động kém, vì doanh nghiệp có thể chủ động tăng chiết khấu để mở rộng thị trường. Cần đối chiếu với hiệu quả nhận lại.
Đặt doanh thu thuần cạnh lợi nhuận gộp
Nếu doanh thu thuần tăng nhưng lợi nhuận gộp giảm, giá vốn có thể tăng nhanh hoặc cơ cấu bán hàng chuyển sang sản phẩm có biên thấp. Khi đó, tăng doanh thu chưa chắc cải thiện hiệu quả.
Chỉ số biên lợi nhuận gộp cho biết lợi nhuận gộp tạo ra trên mỗi đồng doanh thu thuần. Nên theo dõi qua nhiều kỳ hoặc giữa các doanh nghiệp có mô hình tương đồng.
Kiểm tra khoản phải thu và dòng tiền
Doanh thu thuần tăng mạnh trong khi khoản phải thu tăng nhanh hơn có thể cho thấy doanh nghiệp đang nới tín dụng hoặc thu hồi công nợ chậm. Tăng trưởng khi đó chưa chuyển thành tiền.
Nên đặt doanh thu thuần cạnh tiền thu từ bán hàng, dòng tiền kinh doanh và cơ cấu tuổi nợ phải thu, tức thời gian các khoản phải thu đã tồn tại. Tránh kết luận chỉ từ một kỳ.
5 sai lầm thường gặp khi đọc doanh thu thuần
Coi doanh thu thuần là tiền đã thu
Doanh thu và tiền thu không phải một chỉ tiêu. Bán hàng trả chậm có thể làm doanh thu tăng trước khi tiền về.
Coi doanh thu thuần là lợi nhuận
Doanh thu thuần chưa trừ giá vốn và các chi phí. Doanh thu lớn vẫn có thể đi cùng lợi nhuận thấp hoặc thua lỗ.
Trừ mọi chi phí vào công thức
Công thức mã số 10 chỉ lấy mã số 01 trừ mã số 02. Giá vốn và các chi phí vận hành nằm ở chỉ tiêu khác.
Chỉ nhìn mức tăng mà bỏ qua khoản giảm trừ
Doanh thu bán hàng tăng nhờ chiết khấu sâu chưa chắc tạo ra tăng trưởng chất lượng. Cần kiểm tra cơ cấu mã số 02 và nguyên nhân biến động.
So sánh doanh nghiệp khác ngành một cách máy móc
Hàng trả lại, chiết khấu và chu kỳ thu tiền khác nhau giữa các ngành. Chỉ nên so sánh khi mô hình kinh doanh và bối cảnh đủ tương đồng.
Cầu nối 01-02-10 giúp đọc doanh thu thuần theo đúng trình tự: bắt đầu từ doanh thu bán hàng, nhận diện các khoản giảm trừ rồi xác định phần còn lại. Tuy nhiên, mã số 10 chưa trả lời doanh nghiệp có lãi hay đã thu được tiền. Để đánh giá chất lượng doanh thu, cần đặt chỉ tiêu này cạnh tỷ lệ giảm trừ, giá vốn, lợi nhuận gộp, khoản phải thu và dòng tiền qua nhiều kỳ.
Nguồn tham khảo
- [1] Bộ Tài chính – Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp; hiệu lực từ ngày 01/01/2026, Cơ sở dữ liệu quốc gia về pháp luật. https://vbpl.vn/tw/Pages/vbpq-van-ban-goc.aspx?dvid=13&ItemID=187356
- [2] Bộ Tài chính – Quyết định 149/2001/QĐ-BTC ngày 31/12/2001 ban hành và công bố Chuẩn mực kế toán Việt Nam số 14 – Doanh thu và thu nhập khác. https://vbpl.moj.gov.vn/botaichinh/Pages/vbpq-toanvan.aspx?ItemID=22028
- [3] Bộ Tài chính – Hỏi đáp chính sách tài chính ngày 14/01/2026 về thời điểm áp dụng Thông tư 99/2025/TT-BTC đối với doanh nghiệp có năm tài chính khác năm dương lịch. https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/159102