Biên lợi nhuận gộp cho biết mỗi 100 đồng doanh thu thuần còn lại bao nhiêu đồng lợi nhuận gộp sau khi trừ giá vốn. Chẳng hạn, biên gộp 40% nghĩa là doanh nghiệp tạo ra 40 đồng lợi nhuận gộp trước chi phí bán hàng, quản lý, tài chính, thuế và các khoản khác; đó không phải lợi nhuận cuối cùng.
Muốn đọc đúng, cần lần theo cầu nối doanh thu thuần – giá vốn – lợi nhuận gộp, so sánh nhiều kỳ và xác định biến động từ giá bán, đầu vào hoặc cơ cấu sản phẩm.
Biên lợi nhuận gộp là gì?
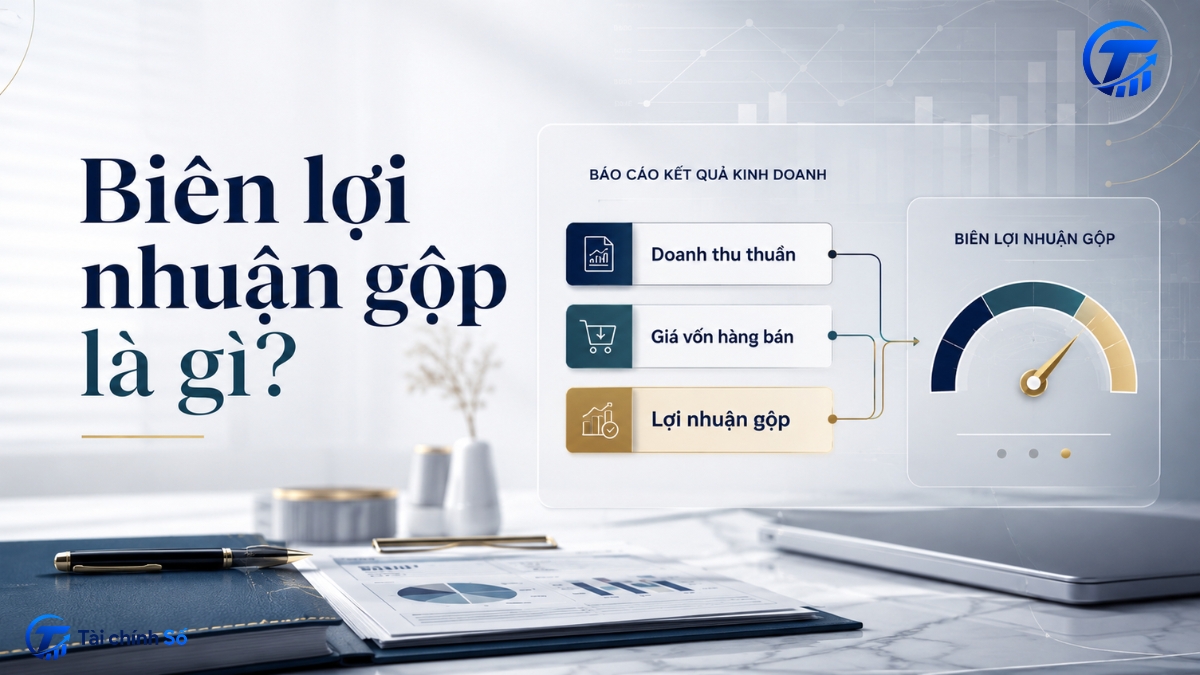
Biên lợi nhuận gộp, còn gọi là tỷ suất lợi nhuận gộp hoặc Gross Profit Margin (GPM), là tỷ lệ giữa lợi nhuận gộp và doanh thu thuần cùng kỳ. Chỉ tiêu phản ánh phần doanh thu còn lại sau khi bù đắp giá vốn.
Công thức:
| Biên lợi nhuận gộp (%) = Lợi nhuận gộp / Doanh thu thuần x 100% |
Trong đó:
- Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán.
- Doanh thu thuần là doanh thu bán hàng và cung cấp dịch vụ sau các khoản giảm trừ. Xem thêm: doanh thu thuần.
- Giá vốn hàng bán là giá trị vốn của hàng hóa, sản phẩm và dịch vụ đã bán trong kỳ theo chính sách kế toán của doanh nghiệp.
Ví dụ, doanh thu thuần 100 tỷ đồng và giá vốn 65 tỷ đồng tạo ra lợi nhuận gộp 35 tỷ đồng, tương ứng biên gộp 35%.
Con số 35% không có nghĩa doanh nghiệp lãi ròng 35 tỷ đồng. Chi phí bán hàng, quản lý, tài chính, thuế và các khoản khác vẫn nằm ở các tầng sau.
Lấy số liệu tính biên lợi nhuận gộp ở đâu?
Trên Báo cáo kết quả hoạt động kinh doanh mẫu B02-DN theo Thông tư 99/2025/TT-BTC, người đọc có thể lần theo ba chỉ tiêu:
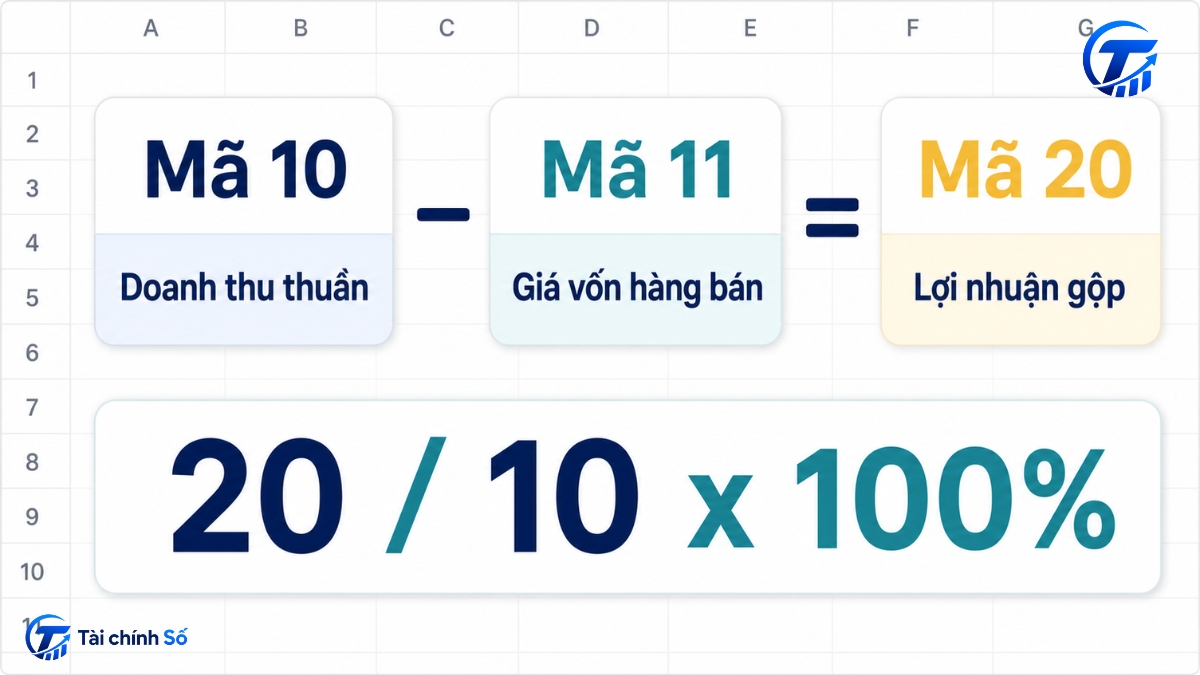
- Mã số 10: Doanh thu thuần về bán hàng và cung cấp dịch vụ.
- Mã số 11: Giá vốn hàng bán.
- Mã số 20: Lợi nhuận gộp về bán hàng và cung cấp dịch vụ.
Mối quan hệ:
| Mã số 20 = Mã số 10 – Mã số 11 [1]
Biên lợi nhuận gộp (%) = Mã số 20 / Mã số 10 x 100% |
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 1/1/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Với niên độ khác năm dương lịch, doanh nghiệp áp dụng từ năm tài chính kế tiếp bắt đầu sau mốc trên, không đổi chế độ giữa niên độ. [2]
Khi tính, hãy dùng doanh thu thuần ở mã số 10, không dùng doanh thu bán hàng trước giảm trừ ở mã số 01. Tử số và mẫu số phải thuộc cùng báo cáo, cùng kỳ, cùng phạm vi và cùng đơn vị tính.
Phải phân biệt báo cáo hợp nhất với báo cáo riêng, số liệu cả năm với lũy kế giữa niên độ. Nếu doanh thu thuần bằng 0 hoặc âm, nên đọc trực tiếp khoản mục và thuyết minh.
Ví dụ tính biên lợi nhuận gộp qua hai kỳ
Giả sử một doanh nghiệp có số liệu sau, đơn vị tỷ đồng:
| Chỉ tiêu | Năm N-1 | Năm N | Thay đổi |
| Doanh thu thuần | 100 | 120 | +20,0% |
| Giá vốn hàng bán | 65 | 84 | +29,2% |
| Lợi nhuận gộp | 35 | 36 | +2,9% |
| Biên lợi nhuận gộp | 35% | 30% | -5 điểm % |
Ví dụ giả định; số liệu chỉ dùng để minh họa cách đọc biến động.
Doanh thu tăng 20%, nhưng giá vốn tăng khoảng 29,2%. Lợi nhuận gộp chỉ tăng từ 35 lên 36 tỷ đồng, còn biên gộp giảm từ 35% xuống 30%.
Đây là mức giảm 5 điểm phần trăm, không phải giảm 5%. Nếu tính tương đối, tỷ lệ biên đã giảm khoảng 14,3% so với mức 35% của năm trước.
Doanh thu tăng chưa chắc chất lượng tốt hơn. Doanh nghiệp có thể giảm giá, tăng khuyến mại, chịu đầu vào cao hơn hoặc chuyển sang sản phẩm biên thấp.
Chưa thể kết luận doanh nghiệp vận hành kém chỉ từ bảng này. Hãy xem thêm sản lượng, tồn kho, chi phí vận hành và dòng tiền để xác định mức giảm là tạm thời hay đáng lo.
Vì sao biên lợi nhuận gộp tăng hoặc giảm?
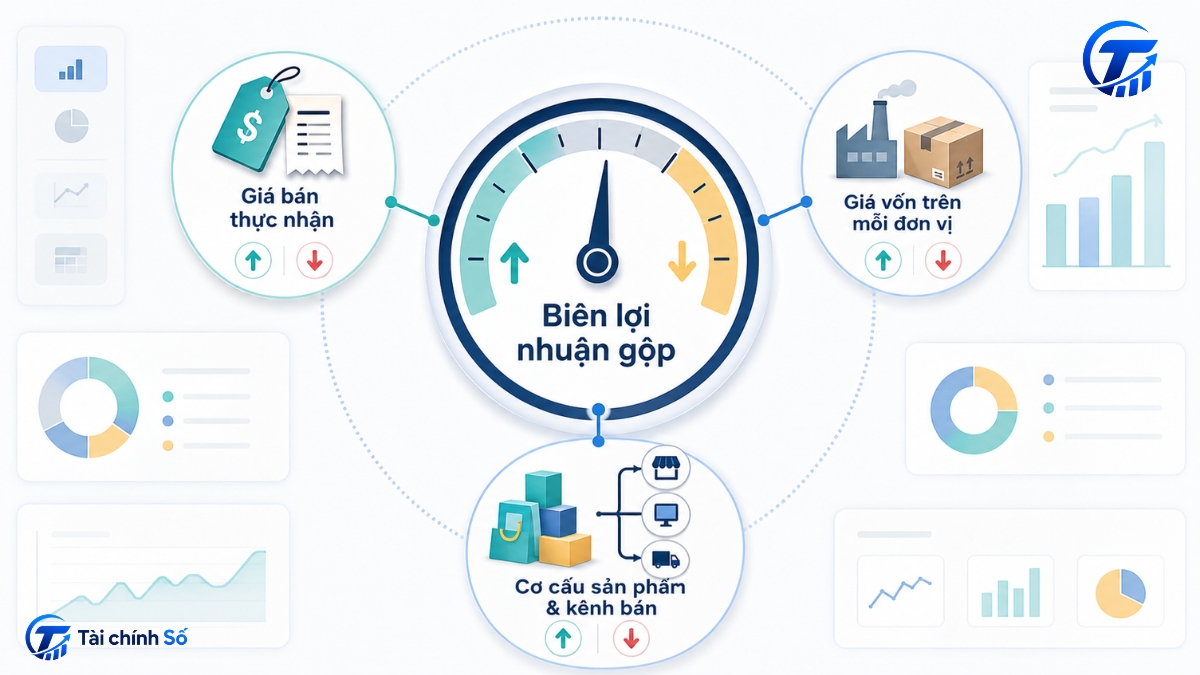
Biên gộp chịu tác động trực tiếp từ doanh thu thuần và giá vốn, nhưng nguyên nhân vận hành thường nằm ở nhiều lớp.
Giá bán thực nhận
Giá niêm yết không phải lúc nào cũng là mức thực thu. Chiết khấu, trả lại hàng, giảm giá hoặc khuyến mại có thể làm doanh thu thuần trên mỗi đơn vị giảm dù sản lượng tăng.
Biên có thể cải thiện khi tăng giá, giảm chiết khấu hoặc bán nhiều sản phẩm giá trị cao hơn. Cần kiểm tra sản lượng để đánh giá độ bền.
Giá vốn trên mỗi đơn vị
Nguyên vật liệu, giá mua hàng, lao động trực tiếp, vận chuyển đầu vào, tỷ giá và hiệu suất sản xuất có thể làm giá vốn thay đổi, tùy mô hình và chính sách tập hợp chi phí.
Biên giảm không nhất thiết do quản lý kém: hợp đồng giá cố định có thể khiến doanh nghiệp chưa chuyển kịp đầu vào tăng sang khách hàng. Biên tăng cũng có thể chỉ do nguyên liệu giảm giá tạm thời.
Cơ cấu sản phẩm, kênh bán và khách hàng
Doanh thu có thể tăng nhưng tỷ trọng chuyển sang sản phẩm, kênh hoặc nhóm khách hàng biên thấp. Ngược lại, biên có thể tăng khi doanh nghiệp loại bỏ đơn hàng kém hiệu quả.
Sản lượng và công suất
Với một số doanh nghiệp sản xuất, công suất thấp làm chi phí trên mỗi đơn vị tăng. Khi sản lượng phục hồi, giá vốn bình quân có thể giảm.
Chính sách kế toán và khoản mục bất thường
Phân loại chi phí, chính sách tính giá tồn kho, dự phòng, tổn thất hoặc điều chỉnh số liệu có thể làm biên biến động. Khi tỷ lệ đổi đột ngột, cần đọc thuyết minh và kiểm tra tính nhất quán.
Chi phí bán hàng và quản lý không nằm trong phép tính lợi nhuận gộp. Cắt quảng cáo hoặc nhân sự văn phòng có thể cải thiện lợi nhuận ở tầng dưới, nhưng không trực tiếp làm biên gộp tăng nếu cách phân loại không đổi.
Ma trận chẩn đoán nhanh:
| Tín hiệu quan sát | Câu hỏi cần kiểm tra |
| Doanh thu tăng, biên giảm | Giá bán thực nhận, khuyến mại, đầu vào hoặc cơ cấu sản phẩm có xấu đi? |
| Doanh thu giảm, biên tăng | Doanh nghiệp có cắt nhóm hàng biên thấp, tăng giá hoặc đổi cơ cấu bán? |
| Biên tăng hoặc giảm đột biến | Có thay đổi phân loại chi phí, dự phòng, tồn kho hoặc yếu tố một lần? |
| Biên ổn định, lợi nhuận ròng giảm | Chi phí bán hàng, quản lý, tài chính, thuế hoặc khoản khác tăng ở đâu? |
Ma trận chỉ gợi ý hướng kiểm tra; không dùng một tín hiệu để kết luận nguyên nhân.
Biên lợi nhuận gộp bao nhiêu là tốt?
Không có một ngưỡng phù hợp cho mọi doanh nghiệp. Ngay trong cùng ngành, sản phẩm, kênh bán, quy mô và chính sách kế toán đã có thể tạo ra mức biên khác nhau.
Nên đánh giá theo bốn lớp:
- So sánh với chính doanh nghiệp qua nhiều kỳ. Mức cải thiện đi cùng doanh thu và lợi nhuận gộp tăng đáng tin hơn một tỷ lệ cao chỉ xuất hiện trong một quý.
- Chỉ so sánh với doanh nghiệp cùng phân khúc và mô hình, vì cấu trúc giá vốn giữa các ngành khác nhau.
- Xác định nguồn thay đổi: giá bán, hiệu suất, cơ cấu sản phẩm, phân loại lại hay yếu tố tạm thời.
- Kiểm tra lợi nhuận gộp có đủ bù đắp chi phí phía dưới; biên cao vẫn có thể đi cùng lỗ ròng.
Tỷ lệ cao là tín hiệu thuận lợi, không tự động chứng minh lợi thế cạnh tranh. Hãy kiểm tra độ bền qua chu kỳ, sản lượng và dòng tiền.
Phân biệt biên lợi nhuận gộp với các chỉ tiêu dễ nhầm
Lợi nhuận gộp
Lợi nhuận gộp là số tiền, còn biên lợi nhuận gộp là tỷ lệ. Quy mô doanh thu khác nhau nên số tiền lớn hơn chưa chắc đi cùng biên cao hơn.
Biên lợi nhuận hoạt động
Biên lợi nhuận hoạt động thường lấy lợi nhuận từ hoạt động kinh doanh chia cho doanh thu, nhưng tử số không thống nhất. Một số nguồn dùng EBIT; nguồn khác dùng lợi nhuận thuần từ hoạt động kinh doanh hoặc chỉ tiêu đã điều chỉnh.
Không mặc định “lợi nhuận hoạt động” là một mã số cụ thể trên B02-DN, kể cả mã số 30, khi nguồn chưa công bố công thức. Trước khi so sánh, hãy kiểm tra tử số và các khoản điều chỉnh.
Biên lợi nhuận ròng
Biên ròng dùng lợi nhuận sau thuế làm tử số, phản ánh kết quả sau chi phí bán hàng, quản lý, tài chính, thuế và các khoản khác. Nó không thay thế biên gộp.
Biên đóng góp
Trong kế toán quản trị:
| Số dư đảm phí = Doanh thu – Chi phí biến đổi
Biên đóng góp (%) = Số dư đảm phí / Doanh thu x 100% |
Biên gộp dựa trên doanh thu thuần và giá vốn; biên đóng góp dựa trên doanh thu và chi phí biến đổi. Giá vốn không phải lúc nào cũng hoàn toàn biến đổi, còn một số chi phí bán hàng có thể biến đổi theo doanh thu, nên hai chỉ tiêu không dùng thay nhau.
Tỷ lệ giá vốn trên doanh thu
Nếu cùng dùng doanh thu thuần làm mẫu số:
| Biên lợi nhuận gộp = 100% – Tỷ lệ giá vốn trên doanh thu thuần |
Quan hệ này chỉ đúng khi các thành phần được lấy cùng kỳ, cùng phạm vi và không có điều chỉnh khác.
Checklist đọc biên lợi nhuận gộp
Trước khi kết luận, hãy kiểm tra:
- Số liệu có cùng kỳ, cùng đơn vị và cùng phạm vi báo cáo?
- Mẫu số có phải doanh thu thuần, không phải doanh thu trước giảm trừ?
- Tỷ lệ thay đổi bao nhiêu điểm phần trăm và kéo dài mấy kỳ?
- Doanh thu, sản lượng và lợi nhuận gộp tuyệt đối thay đổi thế nào?
- Giá bán thực nhận có bị ảnh hưởng bởi chiết khấu, trả lại hàng hoặc cơ cấu khách hàng?
- Giá vốn tăng do nguyên liệu, tỷ giá, vận chuyển, công suất hay tồn kho?
- Cơ cấu sản phẩm và kênh bán có chuyển sang nhóm biên thấp hoặc cao hơn?
- Chính sách kế toán, phân loại chi phí hoặc phạm vi hợp nhất có thay đổi?
- Lợi nhuận gộp có đủ bù đắp chi phí phía dưới và dòng tiền hoạt động có đi cùng kết quả?
Biên lợi nhuận gộp là điểm khởi đầu, không phải kết luận cuối. Hãy dùng mã số 10, 11 và 20, so sánh nhiều kỳ, rồi đặt tỷ lệ cạnh lợi nhuận, chi phí phía dưới và dòng tiền.
Nguồn tham khảo
[1] Cơ sở dữ liệu quốc gia về văn bản pháp luật, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp – trang văn bản gốc/PDF; Phụ lục IV, mẫu B02-DN và hướng dẫn mã số 10, 11, 20. https://vbpl.moj.gov.vn/bocongthuong/Pages/vbpq-van-ban-goc.aspx?ItemID=187356
[2] Cục Quản lý, giám sát kế toán, kiểm toán – Bộ Tài chính, Hỏi đáp về thời điểm áp dụng Thông tư 99/2025/TT-BTC đối với doanh nghiệp có niên độ khác năm dương lịch, trả lời ngày 14/01/2026. https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/159102