Khi một doanh nghiệp bán hàng với giá cao hơn chi phí, nhiều người gọi ngay phần chênh lệch đó là “giá trị thặng dư”. Cách hiểu này tiện, nhưng không chính xác trong kinh tế chính trị Mác – Lênin. Giá trị thặng dư là một khái niệm lý luận có cấu trúc riêng, gắn với hàng hóa sức lao động, quá trình sản xuất và quan hệ giữa lao động cần thiết với lao động thặng dư.
Bài viết này giúp bạn nắm đúng khái niệm, công thức và các phương pháp sản xuất giá trị thặng dư; đồng thời tách bạch nó khỏi doanh thu, lợi nhuận và các chỉ tiêu kế toán. Đây là kiến thức nền cho người học kinh tế, người đọc báo cáo doanh nghiệp hoặc người muốn hiểu rõ hơn các tranh luận về năng suất, tiền lương và phân phối thu nhập.
Giá trị thặng dư là gì?
Theo lý luận kinh tế chính trị Mác – Lênin, giá trị thặng dư là phần giá trị mới do người lao động làm thuê tạo ra vượt quá giá trị sức lao động của họ; phần vượt quá này thuộc về người sở hữu tư liệu sản xuất. Nói ngắn gọn, người lao động không chỉ tạo ra phần giá trị tương ứng với tiền công, mà còn tạo ra một phần giá trị dôi ra trong cùng quá trình lao động. [1] [2]
Khái niệm này không bắt đầu từ việc hàng hóa bán “đắt” hay “rẻ”. Điểm xuất phát là sản xuất: sức lao động được mua như một hàng hóa, được sử dụng trong quá trình sản xuất và có khả năng tạo ra giá trị mới lớn hơn giá trị của chính sức lao động đó.
Vì vậy, giá trị thặng dư chỉ nên dùng trong đúng hệ quy chiếu của kinh tế chính trị Mác – Lênin. Khi đọc một con số lợi nhuận trên báo cáo của doanh nghiệp, không thể thay thế trực tiếp con số đó bằng giá trị thặng dư.
ĐIỂM CẦN GIỮ ĐÚNG
Giá trị thặng dư là phạm trù lý luận về nguồn gốc và phân phối giá trị trong sản xuất tư bản chủ nghĩa. Nó không phải tên một khoản mục trên báo cáo tài chính, không phải doanh thu, cũng không phải phần lãi còn lại sau khi trừ toàn bộ chi phí.
Bản chất của giá trị thặng dư
Chìa khóa để hiểu khái niệm nằm ở việc phân biệt “sức lao động” với “lao động”. Sức lao động là năng lực thể chất và trí tuệ mà người lao động có thể bán trong một thời gian nhất định. Lao động là quá trình tiêu dùng sức lao động trong thực tế, khi người lao động vận hành máy móc, tạo ra sản phẩm hoặc cung cấp dịch vụ.
Trong mô hình của Mác, người sử dụng lao động trả giá trị của hàng hóa sức lao động, tức phần cần thiết để tái sản xuất sức lao động trong những điều kiện lịch sử – xã hội nhất định. Nhưng khi sức lao động được đưa vào quá trình sản xuất, lao động sống có thể tạo ra lượng giá trị mới lớn hơn giá trị đã trả cho sức lao động. Phần chênh lệch này là giá trị thặng dư. [Nguồn 1] [Nguồn 2]
Cách lý giải này cũng cho thấy vì sao tư liệu sản xuất như nguyên vật liệu, nhà xưởng hay máy móc không tự tạo ra giá trị mới theo hệ khái niệm này. Chúng chuyển giá trị hiện có của mình vào sản phẩm; còn lao động sống tạo ra phần giá trị mới, gồm cả phần bù đắp giá trị sức lao động và phần thặng dư.
Công thức giá trị thặng dư và tỷ suất giá trị thặng dư
Trong cách ký hiệu thường dùng, giá trị hàng hóa được biểu diễn là W = c + v + m. Trong đó, c là tư bản bất biến; v là tư bản khả biến; m là giá trị thặng dư. Từ đó, giá trị thặng dư có thể biểu diễn bằng m = W – c – v. [1] [3]
Điều cần lưu ý là W ở đây là giá trị hàng hóa trong mô hình lý luận, không phải giá bán ghi trên hóa đơn. Tương tự, c và v cũng là các phạm trù của lý luận giá trị, không thể lấy thẳng bất kỳ dòng “chi phí” nào trong sổ kế toán để thay vào công thức.
| Ký hiệu/công thức | Ý nghĩa | Cách đọc đúng |
| W | Giá trị của hàng hóa | Tổng gồm phần giá trị chuyển dịch và phần giá trị mới tạo ra. |
| c | Tư bản bất biến | Giá trị tư liệu sản xuất được chuyển vào sản phẩm theo mô hình lý luận. |
| v | Tư bản khả biến | Bộ phận tư bản dùng để mua sức lao động. |
| m | Giá trị thặng dư | Phần giá trị mới dôi ra vượt quá giá trị sức lao động. |
| m’ = m/v × 100% | Tỷ suất giá trị thặng dư | Phản ánh quan hệ giữa giá trị thặng dư và tư bản khả biến; đồng thời được diễn đạt là quan hệ giữa lao động thặng dư và lao động cần thiết. |
Tỷ suất giá trị thặng dư m’ = m/v × 100% không phải tỷ suất lợi nhuận. Nó đo quan hệ giữa phần giá trị thặng dư và phần tư bản ứng trước để mua sức lao động, trong khi tỷ suất lợi nhuận xét phần thặng dư trên tổng tư bản ứng trước. Hai chỉ tiêu có mẫu số khác nhau nên không thể đánh đồng. [3]
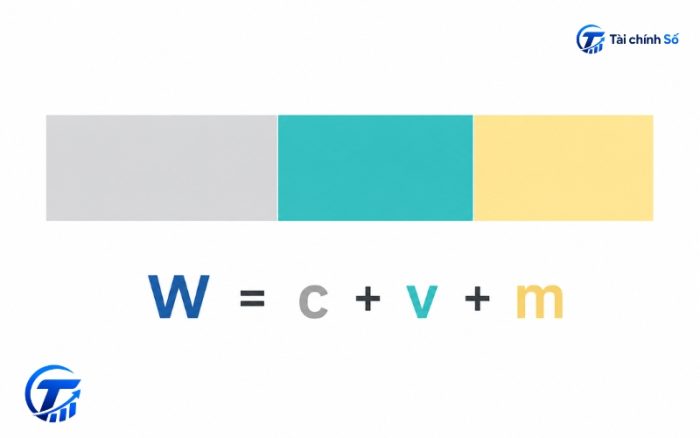
Ba phương pháp sản xuất giá trị thặng dư trong lý luận của Mác
Để giải thích cách phần lao động thặng dư có thể tăng lên, giáo trình kinh tế chính trị Mác – Lênin thường phân biệt ba phương pháp. Ba phương pháp này cần được hiểu trong bối cảnh mô hình lý luận và điều kiện lịch sử của nền sản xuất tư bản chủ nghĩa, thay vì xem như công thức vận hành hay đánh giá pháp lý một doanh nghiệp hiện nay. [Nguồn 1] [Nguồn 4]
Giá trị thặng dư tuyệt đối
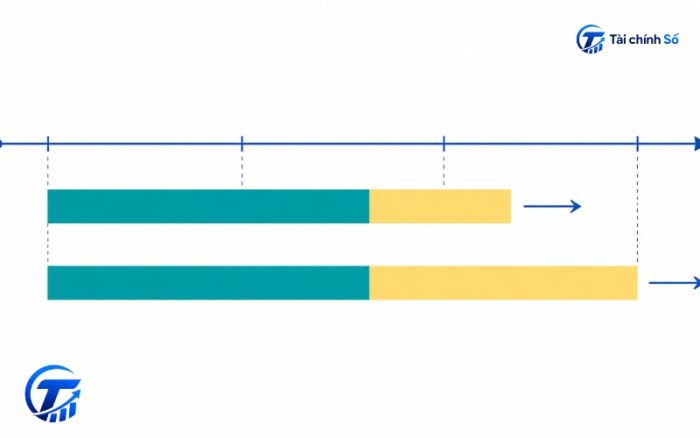
Giá trị thặng dư tuyệt đối được tạo ra bằng cách kéo dài thời gian lao động vượt quá thời gian lao động cần thiết, trong khi các điều kiện khác về cơ bản không thay đổi. Trọng tâm của phương pháp là phần thời gian lao động thặng dư tăng lên do ngày lao động dài hơn.
Không nên suy diễn đơn giản rằng mọi giờ làm thêm trong thực tế đều đồng nghĩa với khái niệm này. Vấn đề giờ làm, tiền lương và điều kiện lao động chịu sự điều chỉnh của hợp đồng, pháp luật lao động và thỏa ước áp dụng; còn giá trị thặng dư tuyệt đối là khái niệm dùng để phân tích cơ chế trong lý luận.
Giá trị thặng dư tương đối
Giá trị thặng dư tương đối được tạo ra khi năng suất lao động tăng, làm giảm thời gian lao động cần thiết để tái tạo giá trị sức lao động; với độ dài ngày lao động không đổi, phần thời gian lao động thặng dư tăng lên. Trong lý luận của Mác, cơ chế này liên quan đến cải tiến kỹ thuật, tổ chức lao động, chuyên môn hóa và năng suất trong các ngành sản xuất tư liệu sinh hoạt. [Nguồn 4]
Điểm cần phân biệt là năng suất cao không tự động đồng nghĩa với lợi nhuận cao, và càng không đủ để kết luận về điều kiện làm việc. Năng suất là một biến số quan trọng trong mô hình tạo giá trị thặng dư tương đối, nhưng kết quả kinh doanh thực tế còn chịu ảnh hưởng của thị trường, giá bán, chi phí vốn, cạnh tranh và quản trị.
Giá trị thặng dư siêu ngạch
Giá trị thặng dư siêu ngạch phát sinh khi một doanh nghiệp hoặc một bộ phận sản xuất có năng suất lao động cá biệt cao hơn mức năng suất xã hội trung bình. Khi đó, giá trị cá biệt của hàng hóa thấp hơn giá trị xã hội, tạo ra phần chênh lệch bổ sung cho đến khi phương pháp mới được phổ biến rộng rãi. [Nguồn 4]
Đây là cách tiếp cận hữu ích để hiểu áp lực đổi mới trong cạnh tranh. Tuy nhiên, nó không đồng nhất với “siêu lợi nhuận” trên thị trường hiện đại, vì lợi nhuận thực tế còn bị chi phối bởi rất nhiều điều kiện ngoài năng suất lao động.
Giá trị thặng dư không phải lợi nhuận, doanh thu hay giá trị gia tăng
Ba thuật ngữ này thường bị dùng lẫn vì đều nói đến “phần tăng thêm”. Nhưng chúng thuộc các hệ quy chiếu khác nhau. Dùng đúng thuật ngữ giúp tránh suy luận sai khi đọc số liệu kinh doanh hoặc thảo luận về tiền lương và năng suất.
| Khái niệm | Bản chất | Dùng để làm gì? |
| Giá trị thặng dư | Phạm trù của kinh tế chính trị Mác – Lênin; phần giá trị mới dôi ra vượt giá trị sức lao động. | Phân tích nguồn gốc, quan hệ sản xuất và phân phối trong mô hình lý luận. |
| Lợi nhuận | Kết quả kinh doanh được xác định theo doanh thu, chi phí và chuẩn mực/ chính sách kế toán áp dụng. | Đánh giá hiệu quả tài chính của doanh nghiệp trong một kỳ. |
| Doanh thu | Tổng giá trị bán hàng, cung cấp dịch vụ hoặc khoản thu theo nguyên tắc ghi nhận phù hợp. | Phản ánh quy mô hoạt động; chưa cho biết doanh nghiệp có lãi hay không. |
| Giá trị gia tăng | Khái niệm dùng trong nhiều bối cảnh kinh tế và kế toán quốc gia; cách đo tùy mục đích phân tích. | Đo phần đóng góp tăng thêm của quá trình sản xuất/dịch vụ theo hệ thống đo lường cụ thể. |
Một doanh nghiệp có thể báo lãi hoặc lỗ vì nhiều lý do: giá bán, sản lượng, chi phí nguyên liệu, chi phí vốn, khấu hao, thuế, dự phòng, tỷ giá và phương pháp kế toán. Vì thế, không thể nhìn vào lợi nhuận rồi kết luận ngay quy mô giá trị thặng dư. Khi cần đọc hiệu quả kinh doanh, hãy xem báo cáo tài chính và các chỉ tiêu như tỷ suất lợi nhuận gộp theo đúng mục tiêu phân tích của từng chỉ tiêu.
Tương tự, giá trị gia tăng trong thống kê kinh tế không phải là đồng nghĩa với giá trị thặng dư. Hai khái niệm có thể cùng xuất hiện trong bài học về sản xuất và thu nhập, nhưng phạm vi đo lường, cách xác định và mục đích sử dụng không giống nhau.
Đọc giá trị thặng dư thế nào trong bối cảnh kinh tế hiện đại?
Giá trị lớn nhất của khái niệm không nằm ở việc biến nó thành một phép tính nhanh cho doanh nghiệp. Nó là một khung phân tích để đặt câu hỏi: giá trị mới được tạo ra ở đâu; năng suất lao động thay đổi thế nào; lợi ích từ công nghệ được phân phối ra sao; và quan hệ giữa tiền lương, thời gian làm việc, hiệu quả sản xuất có đang dịch chuyển theo hướng nào?
Trong nền kinh tế số, sản phẩm có thể gắn với phần mềm, dữ liệu, thiết kế, nền tảng và tài sản vô hình. Điều này làm việc xác định nguồn tạo giá trị trong thực tế phức tạp hơn. Dù vậy, khi sử dụng hệ quy chiếu của Mác, cần giữ nguyên kỷ luật khái niệm: không lấy giá thị trường, định giá thương hiệu hay vốn hóa doanh nghiệp thay thế trực tiếp cho giá trị thặng dư.
Ở cấp quản trị, người đọc nên dùng các chỉ tiêu phù hợp với quyết định cụ thể. Muốn kiểm soát vận hành, cần xem năng suất, chi phí, định mức và dòng tiền. Muốn phân tích hiệu quả tài chính, cần xem biên lợi nhuận, cơ cấu vốn và báo cáo tài chính. Còn giá trị thặng dư giúp soi chiếu sâu hơn về nguồn gốc của phần giá trị mới và quan hệ phân phối trong quá trình sản xuất.
GÓC NHÌN THỰC TẾ
Không dùng công thức m = W – c – v để tính lương, tính thuế, xác định mức lợi nhuận hoặc kết luận một doanh nghiệp “bóc lột” hay “không bóc lột”. Những kết luận này đòi hỏi dữ liệu thực tế, tiêu chuẩn pháp lý và bối cảnh quan hệ lao động cụ thể.
4 sai lầm thường gặp khi nói về giá trị thặng dư
- Đồng nhất giá trị thặng dư với lợi nhuận sau thuế. Lợi nhuận là kết quả kế toán – tài chính; giá trị thặng dư là phạm trù lý luận có công thức và điều kiện riêng.
- Lấy doanh thu hoặc giá bán trừ tiền lương để gọi là giá trị thặng dư. Cách làm này bỏ qua tư bản bất biến, khác biệt giữa giá trị và giá cả, cũng như cấu trúc của mô hình.
- Hiểu tỷ suất giá trị thặng dư là tỷ suất lợi nhuận. Mẫu số của hai tỷ suất khác nhau, nên hai chỉ tiêu trả lời hai câu hỏi khác nhau.
- Dùng khái niệm như một kết luận đạo đức hoặc pháp lý cho từng doanh nghiệp. Lý luận giúp phân tích quan hệ kinh tế; đánh giá tuân thủ pháp luật lao động cần dựa trên quy định và chứng cứ cụ thể.
Để hiểu đúng giá trị thặng dư, hãy bắt đầu bằng ba điểm: đây là phạm trù của kinh tế chính trị Mác – Lênin; công thức m = W – c – v chỉ có ý nghĩa khi các ký hiệu được hiểu đúng; và giá trị thặng dư không đồng nhất với doanh thu, lợi nhuận hay giá trị gia tăng.
Khi đọc số liệu doanh nghiệp, hãy dùng chỉ tiêu tài chính phù hợp. Khi phân tích nguồn gốc của giá trị mới và quan hệ phân phối trong sản xuất, hãy quay về đúng khung lý luận của giá trị thặng dư.
Nguồn tham khảo chính thống
- [1] Bộ Giáo dục và Đào tạo – Giáo trình học phần Kinh tế chính trị Mác – Lênin – Nội dung được tham chiếu: Cơ sở lý luận về sản xuất giá trị thặng dư, tư bản bất biến – tư bản khả biến và các phương pháp sản xuất giá trị thặng dư.
- [2] Karl Marx – Capital, Volume I, Chapter Seven: The Labour-Process and the Process of Producing Surplus-Value – Nội dung được tham chiếu: Cơ sở phân tích quá trình lao động và quá trình sản xuất giá trị thặng dư.
- [3] Karl Marx – Capital, Volume I, Chapter Nine: The Rate of Surplus-Value – Nội dung được tham chiếu: Công thức và cách diễn giải tỷ suất giá trị thặng dư m’ = m/v.
- [4] Karl Marx – Capital, Volume I, Chapter Twelve: The Concept of Relative Surplus-Value – Nội dung được tham chiếu: Cơ chế giá trị thặng dư tương đối và tác động của năng suất lao động.
- [5] Học viện Chính trị khu vực IV – Giá trị của học thuyết giá trị thặng dư trong kỷ nguyên mới – Nội dung được tham chiếu: Bối cảnh tham khảo về giá trị phương pháp luận của học thuyết trong nền kinh tế hiện đại.