Doanh thu tăng, báo cáo vẫn có lợi nhuận, nhưng tiền trong tài khoản ngày càng mỏng. Khách hàng trả chậm, tồn kho phình lên, khoản vay ngắn hạn liên tục đáo hạn; doanh nghiệp bắt đầu dùng tiền kỳ sau trả nghĩa vụ kỳ trước. Khó khăn dòng tiền trở thành bẫy khi giải pháp tạm thời tạo thêm chi phí, nghĩa vụ hoặc phụ thuộc, khiến lần thiếu tiền sau nặng hơn.
Bài viết giúp chủ doanh nghiệp nhận diện vòng xoáy, kiểm tra tín hiệu cảnh báo và sắp xếp hành động theo mức độ khẩn cấp.
Bẫy tài chính là gì?
Trong bài này, “bẫy tài chính” là tình huống doanh nghiệp xử lý áp lực trước mắt bằng biện pháp làm tăng chi phí, nghĩa vụ hoặc phụ thuộc ở kỳ sau.
Khác với rủi ro tài chính nói chung, bẫy tài chính nhấn mạnh cơ chế tự khuếch đại: cách bù thiếu hụt hôm nay có thể làm dòng tiền ngày mai yếu hơn.
Vì sao có lợi nhuận vẫn có thể thiếu tiền?
Doanh nghiệp có thể đã ghi nhận doanh thu, lợi nhuận nhưng chưa thu tiền; tiền còn ở khoản phải thu. Tồn kho chưa bán chưa tạo doanh thu hay lợi nhuận tương ứng nhưng đã hút tiền.
Báo cáo dòng tiền phân loại dòng tiền theo hoạt động kinh doanh, đầu tư và tài chính [2]. Vì vậy, cần đọc cùng lợi nhuận, phải thu, tồn kho, phải trả, nợ đến hạn và tiền thực nhận.
Phân biệt khó khăn dòng tiền, bẫy tài chính và mất khả năng thanh toán
Các trạng thái này liên quan nhưng không đồng nghĩa; cần phân biệt để hành động đúng.
| Tình trạng | Ranh giới cần hiểu | Cách xử lý phù hợp |
| Khó khăn dòng tiền | Lệch thời điểm hoặc thiếu hụt tạm thời; nguồn bù đắp còn rõ. | Cập nhật dự báo và sắp xếp lịch thanh toán. |
| Bẫy tài chính | Giải pháp bù thiếu hụt làm tăng nghĩa vụ; thiếu tiền lặp lại. | Sửa nguyên nhân, không chỉ tìm thêm tiền. |
| Mất khả năng thanh toán | Khái niệm pháp lý gắn với nghĩa vụ chưa thực hiện sau thời hạn luật định. | Đối chiếu hồ sơ, hợp đồng và quy định hiện hành. |
| Phá sản | Tình trạng pháp lý sau quyết định tuyên bố của Tòa án. | Không đồng nhất thiếu tiền, nợ quá hạn với phá sản. |
Điều 5 Luật số 142/2025/QH15, hiệu lực từ 01/03/2026, phân biệt nguy cơ và mất khả năng thanh toán theo mốc 6 tháng của khoản nợ đến hạn; phá sản chỉ được xác lập sau quyết định của Tòa án [1].
Vòng xoáy bẫy tài chính hình thành như thế nào?
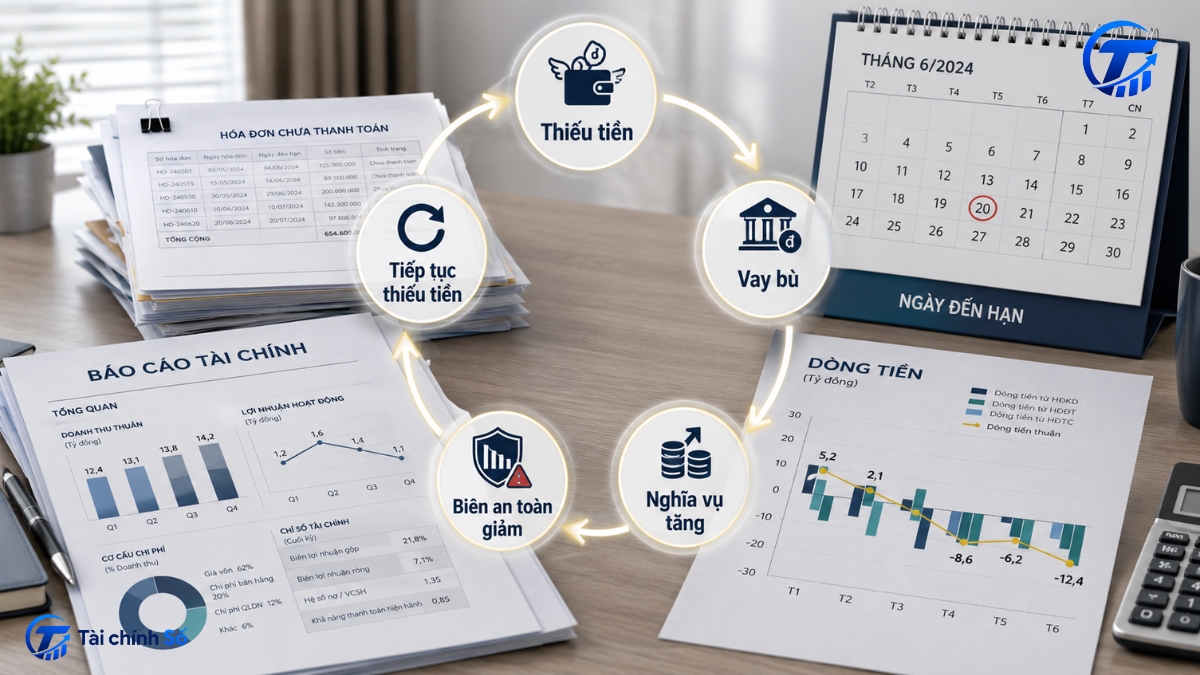
Bẫy thường hình thành theo chuỗi, mỗi bước làm biên an toàn mỏng hơn:
- Tiền thu chậm hơn các khoản phải trả và nghĩa vụ đến hạn.
- Doanh nghiệp vay bù, kéo dài thanh toán hoặc giảm giá để thu tiền nhanh.
- Lãi, kỳ đáo hạn và sức ép đối tác tăng; biên an toàn tiếp tục mỏng.
- Giải pháp cũ được lặp lại với quy mô lớn hơn, tạo vòng xoáy thiếu tiền – vay bù – tăng nghĩa vụ.
Vốn mới chỉ giúp thoát bẫy khi đi cùng thay đổi về thu tiền, tồn kho, giá bán, chi phí hoặc kỳ hạn nợ. Nếu nguyên nhân không đổi, vốn mới chủ yếu mua thời gian.
7 bẫy tài chính doanh nghiệp thường gặp
Mỗi bẫy được trình bày theo cơ chế, tín hiệu, hệ quả và hành động đầu tiên.
1. Có lợi nhuận nhưng thiếu tiền do công nợ và tồn kho
Khách chưa trả trong khi tiền tiếp tục vào hàng chưa bán. Phải thu, tồn kho tăng nhanh hơn doanh thu và doanh nghiệp phải vay vận hành. Hành động đầu tiên: phân tuổi nợ, nhận diện hàng chậm, lập lịch tiền theo tuần.
2. Dùng nợ ngắn hạn cho tài sản tạo tiền dài hạn
Vay đáo hạn sớm tài trợ tài sản tạo tiền sau nhiều kỳ. Lịch trả dày và phụ thuộc gia hạn gây thiếu tiền. Hành động đầu tiên: khớp kỳ hạn vốn với thời gian tạo tiền.
3. Vay mới để trả nợ cũ mà không sửa dòng tiền gốc
Vay mới trả nợ cũ nhưng hoạt động vẫn tiêu tiền; dư nợ, lãi và phụ thuộc vòng vay sau tăng. Hành động đầu tiên: tách thiếu hụt một lần khỏi thiếu hụt lặp lại và xác minh nguồn trả.
4. Tăng trưởng nhanh hơn khả năng tài trợ vốn lưu động
Đơn hàng tăng kéo theo tồn kho và phải thu trước khi tiền về. Doanh thu tăng nhưng tiền giảm. Hành động đầu tiên: tính nhu cầu tiền theo đơn hàng, điều chỉnh đặt cọc và lịch thanh toán.
5. Chi phí cố định và cam kết tài chính quá cứng
Chi phí cố định vẫn phải trả khi doanh thu giảm; cắt vội có thể làm mất năng lực bán hàng. Hành động đầu tiên: phân loại theo mức thiết yếu, khả năng thương lượng và tác động.
6. Phụ thuộc vào một khách hàng, nhà cung cấp hoặc nguồn vốn
Một đối tác hoặc nguồn vốn chiếm tỷ trọng quá lớn; thay đổi điều kiện có thể tạo thiếu hụt. Hành động đầu tiên: đo mức tập trung và chuẩn bị phương án thay thế.
7. Không tách dòng tiền doanh nghiệp khỏi nhu cầu của chủ sở hữu
Khoản rút không theo lịch làm dự báo sai và có thể dùng nhầm tiền nghĩa vụ. Hành động đầu tiên: tách tài khoản, đưa giao dịch với chủ sở hữu vào kế hoạch.
Checklist cảnh báo nhanh
Một tín hiệu chưa đủ kết luận; nhiều tín hiệu cùng xấu là lý do hành động. Hãy kiểm tra:
- Tiền mặt đủ chi thiết yếu trong bao nhiêu tuần?
- Phải thu quá hạn hoặc tập trung khách hàng có tăng không?
- Tồn kho có tăng nhanh hơn doanh thu và tốc độ bán không?
- Nguồn tiền đã xác nhận có đủ trả gốc, lãi trong 13 tuần không?
- Dự báo có được cập nhật hằng tuần, với người chịu trách nhiệm cho sai lệch không?
Nếu nhiều câu trả lời cùng xấu, hãy xác định mức thiếu hụt, thời gian và nguyên nhân lặp lại trước khi xin thêm hạn mức.
Ví dụ về doanh thu tăng nhưng doanh nghiệp vẫn mắc bẫy tài chính
Giả định Công ty A bán thiết bị B2B trong hai giai đoạn 6 tháng liên tiếp. Giai đoạn sau, công ty tăng tồn kho, cho khách trả chậm và vay ngắn hạn. Số liệu minh họa, đơn vị tỷ đồng.
| Chỉ tiêu | 6 tháng trước mở rộng | 6 tháng sau mở rộng | Điểm cần đọc |
| Doanh thu | 12,0 | 16,8 | Tăng 40%. |
| Tiền mặt đầu kỳ / cuối kỳ | 1,4 / 1,8 | 1,8 / 0,4 | Tiền giảm dù doanh thu tăng. |
| Khoản phải thu cuối kỳ | 2,4 (20% doanh thu) | 5,9 (35% doanh thu) | Thu tiền chậm hơn. |
| Hàng tồn kho cuối kỳ | 1,6 (13% doanh thu) | 3,7 (22% doanh thu) | Tiền bị hút vào kho. |
| Khoản phải trả cuối kỳ | 1,4 | 2,6 | Phụ thuộc thêm vào nhà cung cấp. |
| Dòng tiền thuần từ kinh doanh | +0,9 | -1,3 | Hoạt động chuyển sang tiêu tiền. |
| Nợ vay ngắn hạn / chi phí lãi vay | 1,2 / 0,09 | 4,0 / 0,31 | Nợ và lãi tăng nhanh. |
| Gốc và lãi đến hạn trong 13 tuần | 0,5 | 1,8 | Nghĩa vụ vượt tiền cuối kỳ. |
Bẫy xuất hiện khoảng tháng thứ tư: công ty vay thêm 2 tỷ đồng để trả nợ cũ và vận hành nhưng vẫn bán trả chậm, nhập hàng theo kế hoạch cũ. Khoản vay tránh trễ hạn trước mắt, song làm tăng lãi và nghĩa vụ 13 tuần khi nguồn trả chưa chắc chắn.
Để chặn vòng xoáy, công ty cần giảm đơn hàng hút tiền, yêu cầu đặt cọc, thu nợ theo người phụ trách, xử lý hàng chậm và thương lượng kỳ hạn. Chỉ vay thêm khi tiền sau vận hành đủ trả gốc, lãi theo lịch.
Cách thoát bẫy tài chính theo ba giai đoạn ưu tiên
Đây là thứ tự ưu tiên, không phải lịch cứng. Nếu tiền chỉ đủ vài ngày hoặc nghĩa vụ quan trọng đã quá hạn, phải xử lý ngay.
Ứng phó tức thời: bảo vệ tiền mặt và nghĩa vụ thiết yếu
- Lập dự báo tiền mặt 13 tuần, gồm số dư đầu kỳ, khoản thu theo mức chắc chắn, chi bắt buộc, gốc và lãi đến hạn; cập nhật bằng số thực tế [3].
- Xếp nghĩa vụ theo ngày đến hạn, hậu quả nếu chậm và ảnh hưởng vận hành.
- Đóng băng khoản chi chưa bảo vệ doanh thu, vận hành cốt lõi hoặc nghĩa vụ chính.
Ổn định ngắn hạn: xử lý nguyên nhân tạo thiếu hụt
- Điều chỉnh đặt cọc, tiến độ thanh toán, hạn mức tín dụng và giao hàng.
- Giảm tồn kho chậm, gắn mua hàng với đơn thực. IFAC lưu ý vốn lưu động và quản lý tồn kho là vấn đề quan trọng với nhiều SME [4].
- Rà giá, chiết khấu và chi phí để loại doanh thu biên thấp nhưng hút tiền.
Tái cấu trúc trong 30-90 ngày: sửa mô hình tài chính
- Khớp kỳ hạn vốn với thời gian tài sản tạo tiền; cân bằng tài trợ ngắn – dài hạn [5].
- Đặt giới hạn nợ theo khả năng tạo tiền và nghĩa vụ gần hạn.
- Quy định người lập dự báo, phê duyệt, thu công nợ và nhịp rà soát.
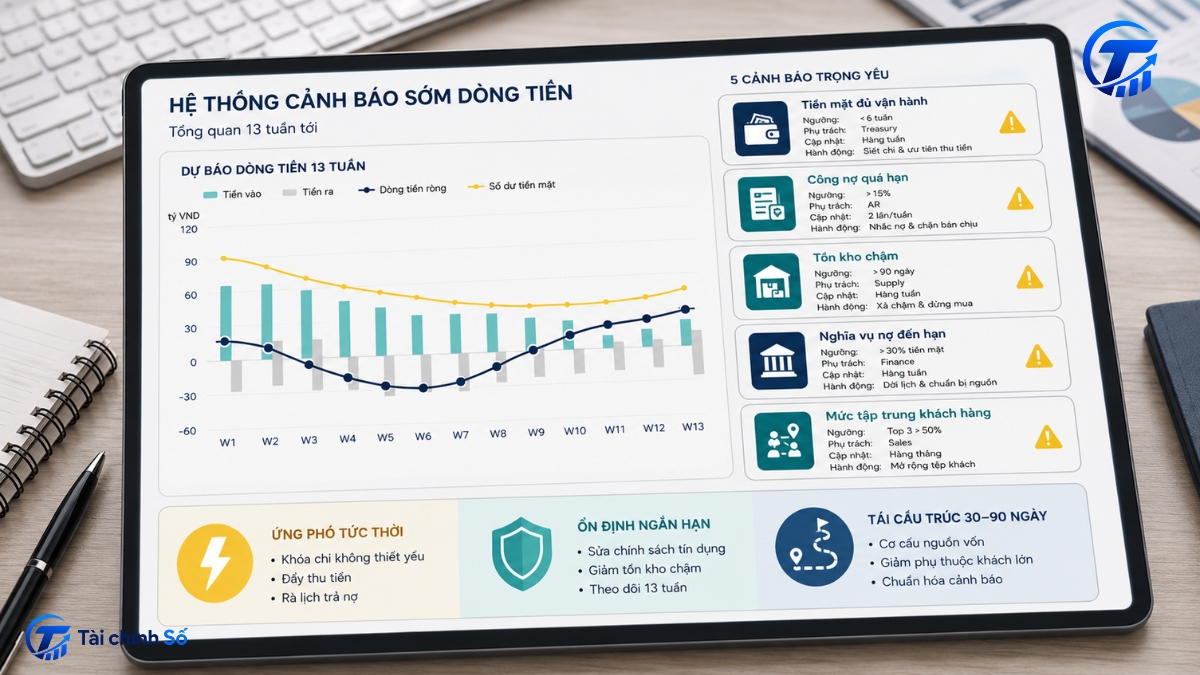
Framework theo dõi: ngưỡng, người phụ trách và hành động
Đây là mẫu khởi đầu; ngưỡng cần điều chỉnh theo ngành, mùa vụ, chu kỳ thu tiền và mức chịu rủi ro.
| Chỉ số / tín hiệu | Ngưỡng cảnh báo tham khảo | Người phụ trách | Nhịp cập nhật | Hành động khi vượt ngưỡng |
| Tiền mặt đủ vận hành | Ví dụ: dưới 4 tuần | CFO / chủ doanh nghiệp | Hằng tuần | Cập nhật dự báo, khóa chi, trình phương án. |
| Khoản phải thu quá hạn | Ví dụ: trên 15% hoặc khách lớn trễ | Kế toán công nợ + kinh doanh | Hằng tuần | Xác nhận lịch, dừng tăng hạn mức, giao người phụ trách. |
| Tồn kho chậm luân chuyển | Ví dụ: vượt 90 ngày | Vận hành + tài chính | Hai tuần / tháng | Dừng mua, xử lý hàng chậm. |
| Nghĩa vụ nợ 13 tuần | Tiền cơ sở không đủ trả nợ | CFO / kế toán trưởng | Hằng tuần | Làm việc với chủ nợ, dừng nghĩa vụ mới. |
| Khả năng trả nợ | Tiền sau vận hành thấp hơn nợ đến hạn | Ban điều hành | Hằng tuần | Dừng mở rộng; đánh giá tái cơ cấu. |
| Mức tập trung | Ví dụ: một khách trên 30% | Kinh doanh + tài chính | Hằng tháng | Lập kịch bản và phương án thay thế. |
Khi nào doanh nghiệp không nên tiếp tục vay để “câu giờ”?
Vay vốn không tự động là bẫy; có thể phù hợp khi nhu cầu tạm thời và nguồn trả rõ. Cần đánh giá lại nếu:
- Khoản vay mới chủ yếu trả nợ cũ, lãi hoặc chi phí lặp lại.
- Nguồn trả phụ thuộc doanh thu chưa có hợp đồng, khoản thu chưa xác nhận hoặc vòng vay sau.
- Doanh nghiệp chưa biết thiếu bao nhiêu, trong bao lâu và do đâu.
- Dòng tiền sau vận hành không đủ trả gốc và lãi trong kịch bản cơ sở.
- Tài sản bảo đảm hoặc cam kết cá nhân vượt mức rủi ro chấp thuận.
Khi xem xét vay thêm, cần đánh giá đòn bẩy tài chính theo khả năng tạo tiền và kỳ hạn nghĩa vụ, không chỉ theo hạn mức. Khi chạm ranh giới pháp lý hoặc liên quan nhiều chủ nợ, nên làm việc sớm với kế toán, chủ nợ và chuyên gia pháp lý.
Bẫy tài chính xuất hiện khi nghĩa vụ tăng nhanh hơn năng lực tạo tiền. Muốn thoát bẫy, doanh nghiệp phải bảo vệ tiền mặt, sửa công nợ – tồn kho – kỳ hạn nợ và duy trì cảnh báo có người phụ trách.
Để đi sâu hơn, doanh nghiệp nên xây kiến thức nền về vốn lưu động và cách đọc báo cáo lưu chuyển tiền tệ như hai công cụ hỗ trợ ra quyết định, không phải các chỉ tiêu tách rời.
Nguồn tham khảo
[1] Quốc hội – Luật Phục hồi, phá sản số 142/2025/QH15. Ban hành ngày 11/12/2025, có hiệu lực từ ngày 01/03/2026; Điều 5 về nguy cơ mất khả năng thanh toán, mất khả năng thanh toán và phá sản. https://congbao.chinhphu.vn/van-ban/luat-so-142-2025-qh15-468702.htm
[2] IFRS Foundation – IAS 7 Statement of Cash Flows. Tài liệu chính thức về mục tiêu và phân loại dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính. https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/
[3] Tees Valley Combined Authority – Why your business needs a 13-week rolling cashflow. Tài liệu hướng dẫn và mẫu dự báo dòng tiền cuốn chiếu 13 tuần cho doanh nghiệp. https://teesvalley-ca.gov.uk/business/wp-content/uploads/sites/3/2023/10/Why-your-business-needs-a-13-week-rolling-cashflow-for-TVCA-updated-.pdf
[4] International Federation of Accountants – Financial Literacy for SMEs. Nội dung về quản lý tiền mặt, vốn lưu động và rủi ro tồn kho trong doanh nghiệp nhỏ và vừa. https://www.ifac.org/knowledge-gateway/discussion/financial-literacy-smes-lifeline-lifeblood-global-economy
[5] ICAEW – What is debt finance?. Tài liệu chính thức về lựa chọn kỳ hạn nguồn vốn; không dùng vốn ngắn hạn cho kế hoạch dài hạn. https://www.icaew.com/technical/corporate-finance/business-finance-guide/more-information/equity-vs-debt/what-is-debt-finance