Một bản kế hoạch chỉ ghi “doanh thu mục tiêu 1 tỷ đồng” chưa phải là kế hoạch kinh doanh. Con số đó chỉ trở nên hữu ích khi bạn xác định được ai sẽ mua, mua qua kênh nào, đội ngũ có đủ năng lực phục vụ không và tiền sẽ về trước hay sau các khoản phải trả.
Kế hoạch kinh doanh tốt không cố đoán trúng tương lai. Nó biến các giả định quan trọng thành thứ có thể kiểm tra, giao việc và điều chỉnh theo dữ liệu thực tế.
Kế hoạch kinh doanh là gì và dùng khi nào?
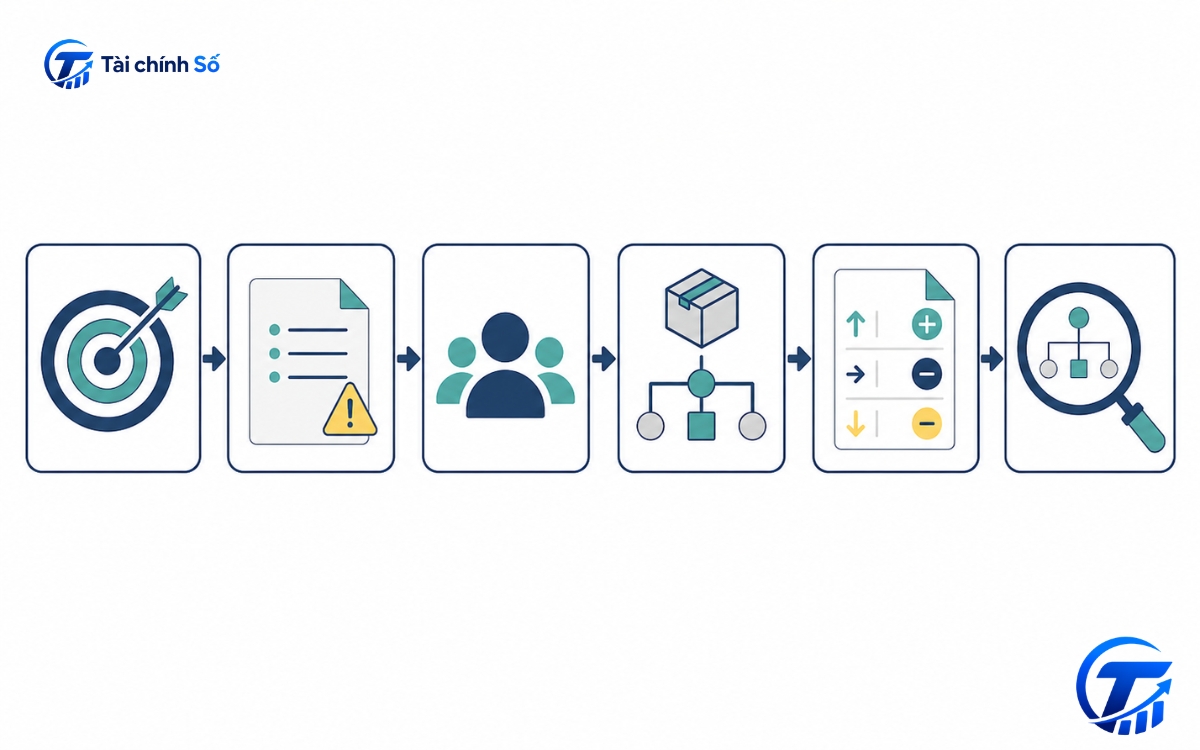
Kế hoạch kinh doanh là tài liệu mô tả cách một doanh nghiệp hoặc dự án tạo ra kết quả trong một giai đoạn. Ở mức thực hành, nó trả lời sáu câu hỏi: làm gì, phục vụ ai, bán bằng cách nào, cần nguồn lực gì, tiền vào – tiền ra ra sao và điều gì có thể khiến kết quả lệch khỏi dự kiến.
Đây không chỉ là bộ hồ sơ để gọi vốn. Với doanh nghiệp nhỏ, kế hoạch có thể là bản điều hành theo quý; với dự án mới, nó là bước kiểm tra trước khi tuyển người, thuê mặt bằng hoặc tăng công suất. SBA cũng xem kế hoạch kinh doanh là lộ trình để cấu trúc, vận hành và phát triển doanh nghiệp; cách trình bày nên phù hợp với nhu cầu thực tế, không có một định dạng đúng cho mọi trường hợp. [1]
Bản một trang giúp chốt nhanh các biến số lớn. Khi cần xin vốn, thuyết phục đối tác hoặc phê duyệt ngân sách lớn, doanh nghiệp thường phải bổ sung phân tích và chứng cứ cho các giả định quan trọng. [1]
| Tình huống | Dạng kế hoạch phù hợp | Điểm cần làm rõ |
| Khởi động dịch vụ nhỏ | Khung một trang + dòng tiền 3 tháng | Khách đầu tiên, giá, công suất và lịch thu tiền. |
| Mở rộng sản phẩm/khu vực | Kế hoạch theo quý, có kịch bản | Nhu cầu, kênh bán, nguồn lực và ngưỡng dừng. |
| Xin ngân sách nội bộ | Kế hoạch dự án có mốc và KPI | Chi phí, lợi ích, người sở hữu việc và điều kiện đánh giá. |
| Làm việc với vốn bên ngoài | Bản chi tiết hơn | Tính nhất quán giữa thị trường, mô hình vận hành, tài chính và dòng tiền. |
7 phần bắt buộc của một kế hoạch kinh doanh
Trong khung thực hành của Tài Chính Số, “bắt buộc” không phải là yêu cầu pháp lý. Đó là bảy phần cần có để kế hoạch đủ dùng cho việc ra quyết định, thay vì chỉ là một bản mô tả ý tưởng.
Đừng bắt đầu bằng phần giới thiệu dài. Hãy bắt đầu từ khách hàng, cách tạo doanh thu, năng lực thực hiện và dòng tiền; sau đó mới kiểm tra mục tiêu có khả thi hay không.
Trước khi chốt gói chào bán và kênh bán, doanh nghiệp cần làm rõ mô hình kinh doanh: mình tạo giá trị gì, thu tiền theo cách nào và chi phí nào quyết định khả năng vận hành.
| Phần | Câu hỏi cần trả lời | Đầu ra tối thiểu |
| 1. Mục tiêu | Muốn đạt gì, trong thời gian nào? | Mục tiêu có thời hạn và phạm vi. |
| 2. Khách hàng | Ai có nhu cầu và vì sao họ trả tiền? | Phân khúc ưu tiên, tình huống mua. |
| 3. Gói chào bán | Bạn giải quyết gì, giá bao nhiêu? | Gói sản phẩm/dịch vụ và logic giá. |
| 4. Kênh bán | Khách đến từ đâu? | Kênh ưu tiên và chỉ số chuyển đổi cần theo dõi. |
| 5. Vận hành | Ai làm, công suất bao nhiêu? | Vai trò, nguồn lực và điểm nghẽn. |
| 6. Tài chính | Tiền vào, tiền ra, cần vốn bao nhiêu? | Giả định doanh thu, chi phí và dòng tiền. |
| 7. Rủi ro | Điều gì dễ sai nhất? | Ngưỡng cảnh báo và lịch review. |
Mục tiêu tăng số đơn chỉ khả thi khi giao hàng, chăm sóc khách, nguồn cung và vốn lưu động tăng tương ứng. Một con số doanh thu không thể thay thế cho việc kiểm tra công suất và lịch thu – chi.
Cách lập kế hoạch theo 6 bước
Lập kế hoạch theo đúng thứ tự giúp tránh dựng bảng doanh thu trước khi xác định khách hàng và cách bán. Sáu bước dưới đây áp dụng cho dự án mới hoặc mục tiêu mở rộng.
| Bước | Việc cần làm | Kết quả phải có trước khi sang bước tiếp |
| 1. Chốt mục tiêu | Chọn một kết quả theo giai đoạn: số dự án, doanh thu, khách quay lại hoặc mốc mở rộng. | Mục tiêu khớp năng lực hiện có. |
| 2. Liệt kê giả định | Ghi giá, tỷ lệ chốt, chi phí và lịch thu tiền; đánh dấu phần chưa có dữ liệu. | Mỗi giả định có nguồn hoặc nhãn cần kiểm chứng. |
| 3. Chọn khách hàng ưu tiên | Mô tả tình huống mua và vấn đề cần giải. | Một phân khúc, một nhu cầu rõ. |
| 4. Thiết kế bán và vận hành | Vẽ luồng từ tạo lead đến giao hàng và thu tiền. | Kênh, quy trình, công suất, người phụ trách. |
| 5. Lập kịch bản tài chính | Tách doanh thu, chi phí và lịch thu – chi; dựng ít nhất kịch bản cơ sở và kịch bản kém thuận lợi hơn. | Kịch bản cho thấy doanh nghiệp cần đổi gì khi giả định lệch. |
| 6. Giao việc và review | Gắn KPI, ngưỡng cảnh báo, người sở hữu và lịch họp xem lại. | Việc, chủ sở hữu, hạn hoàn thành. |
Ở bước 2, một số có thể gắn nhãn “có dữ liệu”, “cần kiểm chứng” hoặc “giả định nội bộ”. Cách ghi này cho biết điều phải xác minh trước khi tăng chi, tuyển người hoặc cam kết thời hạn.
Ở bước 5, phần tài chính phải trả lời câu hỏi vận hành: nếu số đơn thấp hơn kỳ vọng hoặc khách trả chậm, tiền mặt còn đủ chi đến khi nào? Nếu không rõ ai hành động khi chỉ số xấu đi, kế hoạch chưa phải tài liệu điều hành.
Mẫu khung một trang để bắt đầu
Khi chưa có đủ dữ liệu để viết một bản kế hoạch chi tiết, hãy bắt đầu bằng khung một trang. Mục tiêu không phải làm đẹp hồ sơ, mà là buộc doanh nghiệp ghi rõ những giả định có ảnh hưởng lớn nhất tới việc bán, vận hành và giữ tiền mặt.
| Ô cần điền | Gợi ý điền trong 1–2 câu | Dữ liệu cần kiểm chứng |
| Mục tiêu | Kết quả cần đạt trong giai đoạn. | Mốc có khớp công suất không? |
| Khách hàng | Nhóm ưu tiên và tình huống mua. | Nhu cầu, mức chi, người quyết định. |
| Gói chào bán | Giải pháp, lợi ích, giá. | Khách so sánh với phương án nào? |
| Kênh tạo khách | Một đến hai kênh đầu tiên. | Chi phí tạo lead và tỷ lệ chốt. |
| Năng lực | Số đơn/dự án xử lý được. | Điểm nghẽn nhân sự, nhà cung cấp. |
| Tài chính | Số đơn × giá; chi phí và lịch thu. | Biên đóng góp, tiền mặt tối thiểu. |
| Rủi ro | Ba giả định dễ sai nhất. | Ngưỡng dừng hoặc điều chỉnh. |
Chỉ ghi điều bạn sẽ dùng để ra quyết định. Đánh dấu “giả định” cho mọi số chưa có dữ liệu lịch sử. Với giả định quan trọng, gắn một người chịu trách nhiệm và một ngày kiểm chứng.
Ở cấp độ quản trị, doanh thu là giá trị dự kiến từ việc bán; dòng tiền là lịch tiền thực tế vào-ra; lợi nhuận là phần còn lại sau chi phí. Ba thứ liên quan nhưng không thay thế nhau. Có thể có doanh thu hoặc lợi nhuận dự kiến trên giấy mà vẫn thiếu tiền mặt nếu khách trả chậm.
Vì vậy, đừng đưa doanh thu chưa ký, khoản vay chưa được phê duyệt hoặc khoản thu chưa chắc chắn vào nhóm “tiền sẵn có”. Hãy để chúng ở phần giả định hoặc kịch bản, cho đến khi có căn cứ chắc chắn hơn.
Khi đã xác định giá bán, chi phí cố định và chi phí biến đổi, doanh nghiệp nên ước tính điểm hòa vốn để biết tối thiểu cần bao nhiêu đơn hàng hoặc doanh thu để bù đắp chi phí
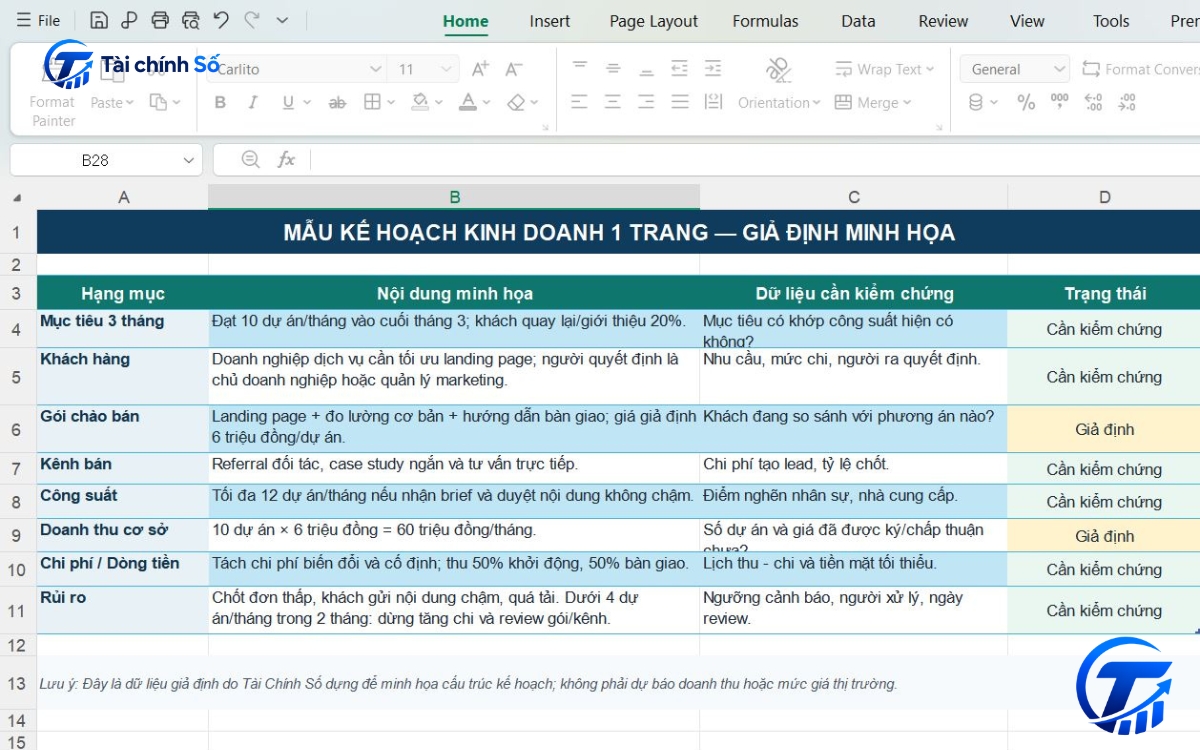
Ví dụ rút gọn cho doanh nghiệp dịch vụ
Ví dụ dưới đây không phải dự báo doanh thu, không phải mức giá tham chiếu của thị trường và không phải điều khoản áp dụng cho mọi doanh nghiệp dịch vụ.
Giả sử một nhóm cung cấp dịch vụ thiết kế và quản trị landing page cho doanh nghiệp dịch vụ nhỏ. Thay vì ghi “mục tiêu 60 triệu đồng/tháng”, nhóm này phải nối mục tiêu với số dự án, giá, công suất, kênh bán và lịch thu tiền.
| Nội dung | Kế hoạch một trang (giả định minh họa) |
| Mục tiêu 3 tháng | Đạt 10 dự án/tháng vào cuối tháng 3; khách quay lại/giới thiệu 20%. |
| Khách hàng | Doanh nghiệp dịch vụ cần tối ưu landing page; người quyết định là chủ doanh nghiệp hoặc quản lý marketing. |
| Gói chào bán | Landing page + đo lường cơ bản + hướng dẫn bàn giao; giá giả định 6 triệu đồng/dự án. |
| Kênh bán | Referral đối tác, case study ngắn và tư vấn trực tiếp. |
| Công suất | Tối đa 12 dự án/tháng nếu khâu nhận brief và duyệt nội dung không chậm. |
| Doanh thu cơ sở | 10 dự án × 6 triệu đồng = 60 triệu đồng/tháng; đây là giả định, không phải doanh thu đã ký. |
| Chi phí / Dòng tiền | Tách chi phí biến đổi và cố định; thu 50% khởi động, 50% bàn giao để hạn chế lệch dòng tiền. |
| Rủi ro | Chốt đơn thấp, khách gửi nội dung chậm, quá tải. Dưới 4 dự án/tháng trong 2 tháng: dừng tăng chi và review lại gói/kênh. |
60 triệu đồng không phải 60 triệu đồng tiền mặt. Một phần có thể chưa ký hoặc chưa đến hạn thu, trong khi chi phí vẫn đến hạn. Cách thu 50% khi khởi động, 50% khi bàn giao chỉ minh họa quản trị lệch dòng tiền; điều khoản thực tế phải theo dịch vụ và thỏa thuận.
Ngoài lịch thu tiền, nhóm cần theo dõi biên lợi nhuận của từng dự án để tránh trường hợp doanh thu tăng nhưng phần giá trị giữ lại không đủ bù cho chi phí và công suất tăng thêm.
Khi giả định lệch, kế hoạch chỉ ra nơi cần sửa: đơn thấp thì xem gói/kênh bán; đơn tăng nhưng giao chậm thì xem công suất; tiền về chậm thì xem điều khoản thu và lịch chi.
6 lỗi khiến kế hoạch không thể triển khai
Nhiều bản kế hoạch thất bại không vì thiếu ý tưởng, mà vì không nối được mục tiêu với hành động và dữ liệu cần kiểm tra. Sáu lỗi dưới đây thường khiến kế hoạch nhìn có vẻ đầy đủ nhưng không giúp doanh nghiệp quyết định được gì.
| Lỗi | Vì sao làm kế hoạch yếu đi | Cách sửa ngay |
| Chỉ có mục tiêu doanh thu | Không biết cần bao nhiêu khách, đơn và nguồn lực. | Tách thành số đơn × giá × tỷ lệ chốt; kiểm tra công suất. |
| Giả định quá đẹp | Kế hoạch lạc quan, dễ thiếu vốn hoặc quá tải. | Nêu nguồn, nhãn giả định và dựng kịch bản kém thuận lợi hơn. |
| Lẫn doanh thu với dòng tiền | Có thể có lãi trên giấy nhưng thiếu tiền trả chi phí. | Ghi riêng lịch thu tiền và lịch chi tiền. |
| Quá nhiều kênh bán | Nguồn lực bị phân tán, không biết kênh nào hiệu quả. | Ưu tiên 1–2 kênh đầu tiên, gắn chỉ số cần theo dõi. |
| Không kiểm tra công suất | Chất lượng giảm khi đơn tăng, chậm giao và mất uy tín. | Xác định giới hạn, điểm nghẽn và điều kiện mở rộng. |
| Viết xong rồi cất đi | Kế hoạch lỗi thời khi dữ liệu thay đổi. | Review định kỳ: sửa, dừng hoặc đầu tư thêm. |
Bắt đầu bằng một phiên làm việc ngắn
Viết một mục tiêu theo thời hạn, chọn một nhóm khách hàng ưu tiên, ghi 3 giả định dễ sai nhất và tạo lịch review đầu tiên. Khi bốn phần này rõ, bạn mới có đủ chất liệu để làm sâu phần tài chính và vận hành.
Kế hoạch kinh doanh có giá trị khi giúp doanh nghiệp quyết định hôm nay: ưu tiên khách hàng nào, giữ/cắt chi phí nào, có nên tăng công suất không và khi nào phải đổi hướng. Bản tốt không nhất thiết dài; nó khiến giả định quan trọng được nhìn thấy, có người theo dõi và được cập nhật đúng lúc.
Sau khi có Canvas đầu tiên, hãy nối nó với kế hoạch kinh doanh, phần tính điểm hòa vốn và quy trình kiểm soát chi phí vận hành. Ba lớp này sẽ biến một mô hình còn ở dạng giả định thành các mục tiêu, con số và việc làm cụ thể.
Nguồn tham khảo nội dung
[1] U.S. Small Business Administration (SBA), Write your business plan — hướng dẫn về vai trò của kế hoạch kinh doanh, bản truyền thống và lean startup; trang được SBA cập nhật ngày 13/11/2025.
[2] U.S. Small Business Administration (SBA), Sample business plans — tài liệu mẫu kế hoạch kinh doanh truyền thống và lean.