Từ quét mã QR, mở tài khoản trực tuyến đến nhận thông báo chi tiêu theo thời gian thực, nhiều trải nghiệm tài chính hằng ngày đã được số hóa. Điều người dùng cần hiểu không chỉ là ứng dụng có tiện hay không, mà còn là dịch vụ đó đang làm gì với tiền, dữ liệu và quyền xác thực của mình. Đó là điểm bắt đầu để nhìn đúng về Fintech.
Fintech không phải tên của một sản phẩm riêng lẻ, cũng không đồng nghĩa mọi ứng dụng có liên quan đến tiền đều đáng tin cậy. Bài viết này làm rõ bản chất của công nghệ tài chính, các nhóm dịch vụ phổ biến, khung pháp lý liên quan tại Việt Nam và checklist sử dụng an toàn.
Fintech là gì?
Fintech là viết tắt của financial technology, thường được hiểu là công nghệ tài chính. Theo cách diễn giải của Financial Stability Board, FinTech là đổi mới trong tài chính được hỗ trợ bởi công nghệ, có thể tạo ra mô hình kinh doanh, ứng dụng, quy trình hoặc sản phẩm mới và tác động đáng kể đến thị trường, tổ chức hoặc dịch vụ tài chính. [1]
Nói đơn giản, Fintech dùng công nghệ để thay đổi cách một dịch vụ tài chính được thiết kế, cung ứng hoặc quản lý. Công nghệ có thể là dữ liệu lớn, điện toán đám mây, trí tuệ nhân tạo, giao diện lập trình ứng dụng (API), định danh điện tử hoặc công nghệ bảo mật. Nhưng “công nghệ” chỉ là công cụ; giá trị của Fintech nằm ở việc rút ngắn quy trình, cải thiện khả năng tiếp cận hoặc hỗ trợ quản trị rủi ro.
Ba điểm để nhận diện một dịch vụ Fintech
- Dịch vụ có liên quan trực tiếp đến hoạt động tài chính: thanh toán, tiết kiệm, vay, đầu tư, bảo hiểm, định danh, quản lý chi tiêu hoặc tuân thủ.
- Công nghệ tham gia vào phần cốt lõi của trải nghiệm hoặc vận hành, thay vì chỉ là một website giới thiệu thông tin.
- Việc xử lý dữ liệu, xác thực, ra quyết định hoặc kết nối hệ thống có thể làm thay đổi cách người dùng tiếp cận dịch vụ tài chính.
Vì vậy, một ứng dụng ngân hàng số có thể sử dụng nhiều giải pháp Fintech; một doanh nghiệp Fintech cũng có thể hợp tác với ngân hàng, công ty chứng khoán, doanh nghiệp bảo hiểm hoặc đơn vị cung cấp hạ tầng công nghệ. Không nên đánh đồng Fintech với ngân hàng, cũng không nên hiểu Fintech là một giấy phép hoạt động tài chính.
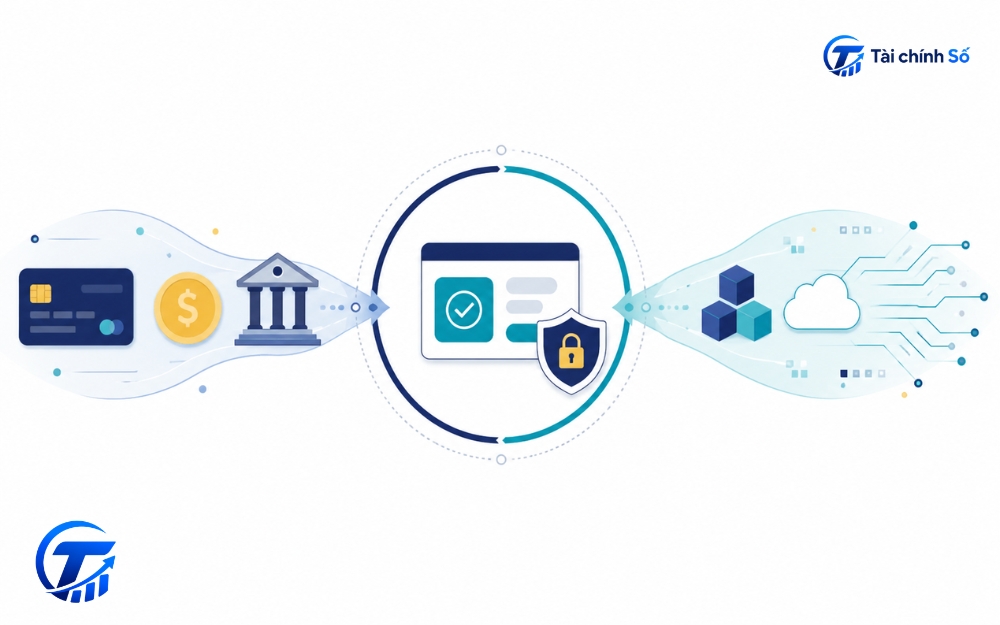
Fintech vận hành như thế nào trong một giao dịch tài chính?
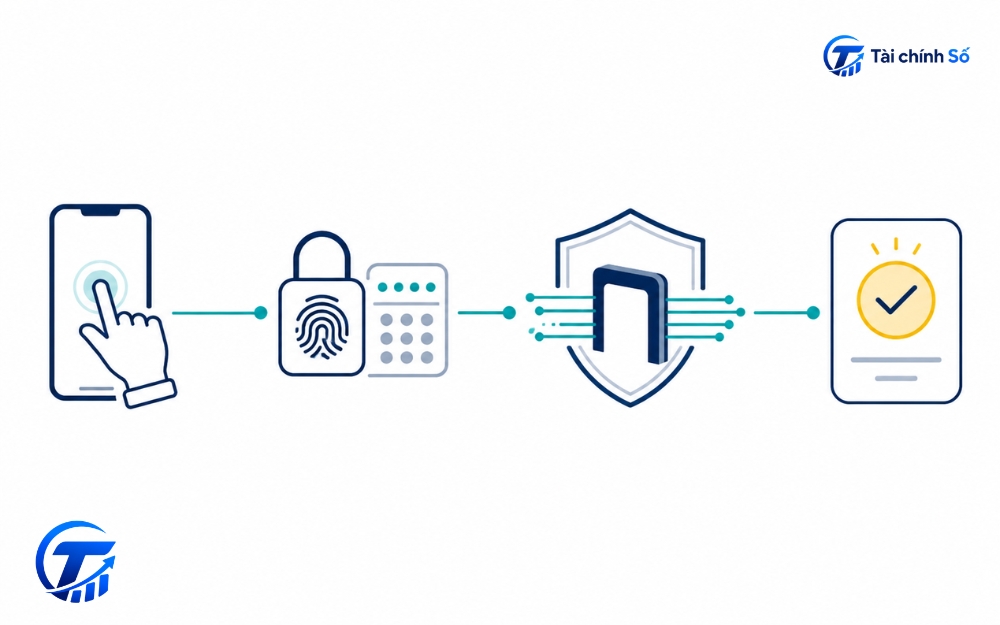
Một trải nghiệm có vẻ đơn giản như thanh toán trên ứng dụng thường gồm nhiều lớp xử lý phía sau. Người dùng khởi tạo yêu cầu; hệ thống xác thực danh tính hoặc thiết bị; thông tin được truyền giữa các bên có liên quan theo cơ chế được cho phép; sau đó giao dịch được kiểm tra, ghi nhận và trả kết quả. Các lớp này có thể do một tổ chức thực hiện hoặc được phân tách giữa ngân hàng, đơn vị trung gian, đối tác công nghệ và đơn vị cung cấp dịch vụ.
Ở những mô hình sử dụng dữ liệu, chất lượng và phạm vi dữ liệu có thể ảnh hưởng trực tiếp đến kết quả gợi ý, đánh giá rủi ro hoặc chấm điểm. Điều đó không có nghĩa thuật toán “quyết định thay” mọi thứ. Với các sản phẩm tài chính có điều kiện, quyền phê duyệt, điều khoản hợp đồng và trách nhiệm pháp lý vẫn thuộc về chủ thể cung cấp dịch vụ theo mô hình cụ thể.
API, dữ liệu hay trí tuệ nhân tạo không tự tạo ra quyền được cung ứng dịch vụ tài chính. Khi sử dụng một sản phẩm, người dùng vẫn cần xác định ai là đơn vị đứng tên hợp đồng, ai tiếp nhận tiền, điều khoản nào được áp dụng và kênh hỗ trợ khi phát sinh sự cố.
Điểm khác biệt của Fintech thường nằm ở tốc độ kết nối và khả năng xử lý theo thời gian thực. Tuy vậy, nhanh hơn không đồng nghĩa rẻ hơn, phù hợp hơn hoặc ít rủi ro hơn. Người dùng vẫn cần đọc rõ phí, lãi, thời hạn, quyền truy cập dữ liệu và cách khiếu nại trước khi xác nhận.
Những mảng Fintech phổ biến tại Việt Nam
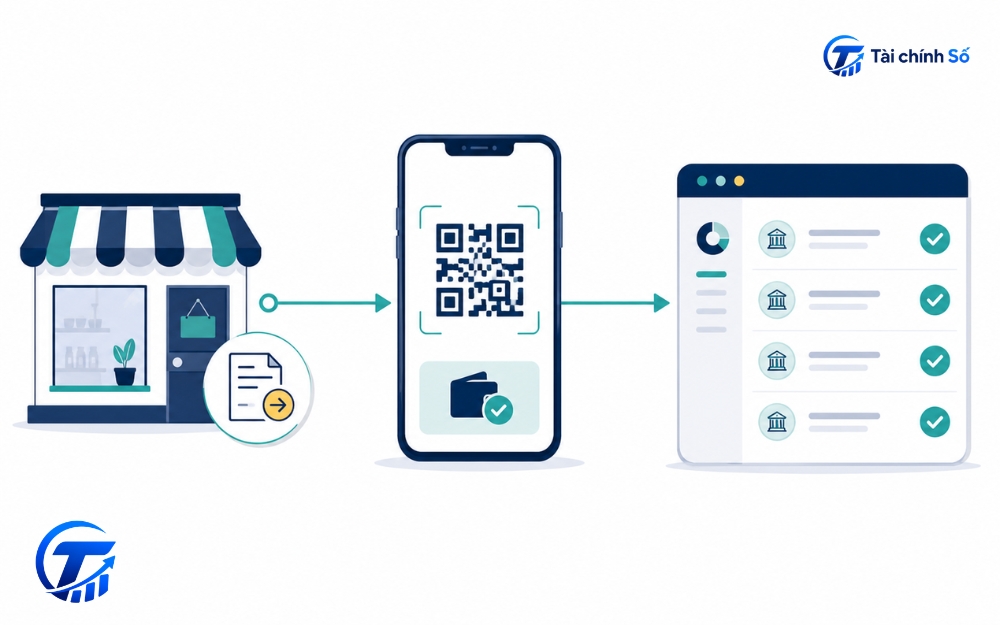
Fintech không phải một ngành đơn tuyến. Cùng là công nghệ tài chính, nhưng mục tiêu, rủi ro và yêu cầu quản lý của dịch vụ thanh toán sẽ khác với một giải pháp chấm điểm tín dụng hoặc một công cụ hỗ trợ đầu tư. Bảng dưới đây giúp phân loại theo công năng thay vì theo tên ứng dụng.
| Nhóm dịch vụ | Ví dụ về chức năng | Người dùng cần kiểm tra |
| Thanh toán và thu hộ | Chuyển tiền, quét QR, thanh toán hóa đơn, nhận tiền bán hàng, đối soát giao dịch. | Đơn vị cung cấp dịch vụ, phí, hạn mức, kênh hỗ trợ và lịch sử giao dịch. |
| Ngân hàng số và quản lý tài chính | Mở tài khoản trực tuyến, quản lý chi tiêu, nhắc lịch thanh toán, tổng hợp dòng tiền. | Phạm vi dữ liệu được cấp quyền, cách thu hồi quyền và độ chính xác của thông tin tổng hợp. |
| Chấm điểm, kết nối vay và cho vay ngang hàng | Phân tích dữ liệu để hỗ trợ đánh giá khả năng trả nợ, kết nối người cho vay và người vay hoặc hỗ trợ quy trình vay. | Chủ thể ký hợp đồng, lãi/phí, lịch trả nợ, xử lý nợ quá hạn và bản chất khoản tín dụng. |
| Công nghệ bảo hiểm | So sánh, phân phối, quản lý hợp đồng, hỗ trợ yêu cầu bồi thường hoặc tự động hóa quy trình. | Doanh nghiệp bảo hiểm/đại lý đứng tên, quyền lợi loại trừ, hồ sơ và quy trình giải quyết quyền lợi. |
| Công nghệ tuân thủ và định danh | Xác minh danh tính, sàng lọc giao dịch, quản lý chứng từ, hỗ trợ tuân thủ nội bộ. | Mức độ cần thiết của dữ liệu, thời gian lưu trữ, biện pháp bảo vệ và đầu mối chịu trách nhiệm. |
Một dịch vụ có thể nằm ở giao điểm của nhiều nhóm. Ví dụ, một nền tảng cho hộ kinh doanh có thể đồng thời hỗ trợ nhận thanh toán, quản lý dòng tiền và đối soát. Khi đánh giá, hãy bám vào dịch vụ thực tế mà bạn dùng thay vì chỉ nhìn nhãn “Fintech” hoặc giao diện hiện đại.
Fintech thay đổi điều gì với cá nhân và doanh nghiệp?
Với cá nhân
Lợi ích dễ thấy nhất là giảm thời gian thao tác: thanh toán nhanh hơn, thông tin giao dịch được ghi lại tự động, một số quy trình định danh có thể thực hiện từ xa và người dùng có thêm dữ liệu để theo dõi chi tiêu. Giá trị thực tế nằm ở việc bạn nhìn rõ được dòng tiền đã đi đâu, không chỉ ở việc hoàn tất thao tác nhanh hơn.
Với doanh nghiệp
Doanh nghiệp nhỏ có thể dùng công cụ số để thu tiền, phát hành yêu cầu thanh toán, đối soát đơn hàng, phân loại dòng tiền và giảm bớt công việc nhập liệu. Nhưng dữ liệu chỉ có ích khi quy trình kế toán, phê duyệt và phân quyền nội bộ đủ rõ. Một hệ thống thu tiền nhanh nhưng không kiểm soát được hoàn tiền, quyền truy cập hoặc đối soát vẫn có thể tạo ra lỗ hổng vận hành.
Fintech cũng không mặc định làm cho vốn vay rẻ hơn hoặc bảo đảm khả năng được cấp vốn. Giá, lãi suất, phí và điều kiện sử dụng phụ thuộc vào từng sản phẩm, chủ thể cung cấp và hồ sơ cụ thể. Người dùng nên xem công nghệ như một công cụ hỗ trợ tiếp cận và quản lý dịch vụ, không phải cam kết về kết quả tài chính.
Khung pháp lý Fintech tại Việt Nam: cần hiểu theo từng loại dịch vụ
Không có một “giấy phép Fintech” áp dụng đồng thời cho mọi mô hình.
Ở Việt Nam, quyền cung ứng và cách quản lý phụ thuộc vào bản chất dịch vụ. Với thanh toán không dùng tiền mặt, Nghị định 52/2024/NĐ-CP là một khung quy định quan trọng đối với dịch vụ thanh toán và dịch vụ trung gian thanh toán. [2]
Trong lĩnh vực ngân hàng, Luật Các tổ chức tín dụng có quy định về cơ chế thử nghiệm có kiểm soát. Trên cơ sở đó, Nghị định 94/2025/NĐ-CP quy định việc thử nghiệm trong phạm vi, không gian và thời gian giới hạn đối với các giải pháp Fintech, gồm chấm điểm tín dụng, chia sẻ dữ liệu qua Open API và cho vay ngang hàng. Nghị định có hiệu lực từ ngày 01/07/2025. [3] [4]
Cơ chế thử nghiệm có kiểm soát là cách để đánh giá giải pháp mới dưới sự giám sát và trong phạm vi được giới hạn. Vì vậy, người dùng không nên suy diễn rằng một sản phẩm đang được giới thiệu là “công nghệ mới”, “thử nghiệm” hoặc “có đối tác” thì đương nhiên đã được phép cung cấp đại trà hoặc phù hợp với mọi nhu cầu.
Hãy tách ba câu hỏi: dịch vụ đang cung cấp là gì; đơn vị nào chịu trách nhiệm theo hợp đồng; và hoạt động đó đang thuộc cơ chế cấp phép, đăng ký, thử nghiệm hay chỉ là giải pháp công nghệ hỗ trợ. Với giao dịch có giá trị lớn hoặc điều khoản phức tạp, nên hỏi trực tiếp tổ chức cung cấp dịch vụ qua kênh chính thức.
Quy định và danh sách đơn vị đủ điều kiện có thể thay đổi theo thời điểm. Trước khi sử dụng dịch vụ thanh toán, vay, đầu tư hoặc bảo hiểm, người dùng nên đối chiếu thông tin trên kênh chính thức của đơn vị cung cấp và cơ quan quản lý chuyên ngành, thay vì dựa vào quảng cáo trên mạng xã hội.
Rủi ro khi dùng Fintech
Fintech có thể làm giao dịch nhanh hơn, nhưng cũng khiến sai sót lan truyền nhanh hơn. Một lần cấp quyền quá rộng, cài nhầm ứng dụng, xác nhận giao dịch vội vàng hoặc hiểu sai điều khoản có thể tạo ra hệ quả về tiền và dữ liệu. Rủi ro công nghệ đôi khi là điểm khởi đầu của rủi ro tài chính nếu người dùng không kiểm soát được thông tin và luồng tiền.
04 tình huống cần cảnh giác
- Giả mạo thương hiệu: đường link, ứng dụng hoặc nhân viên hỗ trợ giả yêu cầu đăng nhập, cài công cụ điều khiển từ xa hoặc chuyển tiền để “xác minh”.
- Cấp quyền dữ liệu không cần thiết: ứng dụng yêu cầu truy cập danh bạ, ảnh, vị trí hoặc dữ liệu khác nhưng không giải thích rõ mục đích và thời hạn xử lý.
- Không đọc hết chi phí: với sản phẩm vay, trả chậm hoặc đầu tư, cần tách rõ lãi, phí, phạt chậm trả, điều kiện tất toán và rủi ro mất vốn.
- Nhầm lẫn giữa nền tảng kết nối và bên chịu trách nhiệm: cần biết ai là đối tác hợp đồng, tiền được chuyển đi đâu, cơ chế xử lý khi có tranh chấp hoặc giao dịch lỗi.
Đặc biệt, không cung cấp mật khẩu, mã OTP, mã xác nhận giao dịch hoặc thông tin sinh trắc học cho bất kỳ ai qua điện thoại, tin nhắn hoặc mạng xã hội. Khi có dấu hiệu bất thường, ưu tiên khóa hoặc đổi thông tin xác thực theo hướng dẫn chính thức của đơn vị cung cấp, lưu lại bằng chứng và liên hệ kênh hỗ trợ được công bố.
Lưu ý trước khi dùng một dịch vụ Fintech
Bạn không cần hiểu hết công nghệ phía sau để sử dụng dịch vụ một cách có trách nhiệm. Tuy nhiên, trước khi đăng ký hoặc chuyển tiền, nên dành vài phút cho một checklist ngắn. Đây là thao tác quản lý rủi ro, không phải bước thủ tục hình thức.
- Xác định dịch vụ: bạn đang thanh toán, vay, đầu tư, mua bảo hiểm hay chỉ dùng công cụ quản lý thông tin?
- Kiểm tra đơn vị đứng tên: tên pháp nhân, kênh liên hệ, điều khoản sử dụng và ai ký hợp đồng với bạn.
- Đọc tổng chi phí và điều kiện: lãi, phí, phạt, hạn mức, thời hạn, cơ chế hoàn tiền hoặc tất toán.
- Rà soát quyền dữ liệu: dữ liệu nào được yêu cầu, dùng để làm gì, có thể thu hồi quyền hay đóng tài khoản theo cách nào.
- Bảo vệ thiết bị: dùng mật khẩu mạnh, sinh trắc học, cập nhật ứng dụng từ kho chính thức và không chia sẻ mã xác thực.
- Lưu chứng từ: giữ hóa đơn, hợp đồng, thông báo xác nhận và lịch sử trao đổi để đối chiếu khi cần.
Với khoản vay, sản phẩm bảo hiểm, giao dịch đầu tư hoặc dịch vụ có số tiền đáng kể, không nên ra quyết định chỉ vì giao diện đơn giản hoặc quy trình phê duyệt nhanh. Khi điều khoản không rõ, dòng tiền không đi đến tổ chức bạn có thể xác minh hoặc người giới thiệu yêu cầu thao tác gấp, hãy dừng lại và liên hệ trực tiếp tổ chức cung cấp qua kênh chính thức.
Fintech là động lực quan trọng của quá trình số hóa tài chính, nhưng không phải “tem bảo đảm” cho mọi ứng dụng có giao diện hiện đại. Bước thực tế nhất là gọi đúng tên dịch vụ, kiểm tra đơn vị chịu trách nhiệm, đọc điều khoản tài chính và bảo vệ thông tin xác thực trước khi giao dịch. Khi các yếu tố này rõ ràng, công nghệ mới thực sự trở thành công cụ hỗ trợ quản lý tiền và dữ liệu hiệu quả hơn.
Nguồn tham khảo chính thống
| Cơ quan/tổ chức | Văn bản hoặc tài liệu | Nội dung được tham chiếu |
| Financial Stability Board (FSB) | The Promise of FinTech – Something New Under the Sun? (2017) | Khái niệm FinTech là đổi mới tài chính được hỗ trợ bởi công nghệ, có thể tạo ra mô hình kinh doanh, quy trình, sản phẩm hoặc ứng dụng mới. |
| Chính phủ | Nghị định số 52/2024/NĐ-CP ngày 15/05/2024, có hiệu lực 01/07/2024 | Khung quy định về thanh toán không dùng tiền mặt, gồm dịch vụ thanh toán và dịch vụ trung gian thanh toán. |
| Chính phủ | Nghị định số 94/2025/NĐ-CP ngày 29/04/2025, có hiệu lực 01/07/2025 | Cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng; phạm vi giải pháp Fintech được thử nghiệm. |
| Văn phòng Quốc hội | Văn bản hợp nhất Luật Các tổ chức tín dụng (158/VBHN-VPQH, 2025) | Điều 106 về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng. |