Doanh thu tăng chưa chắc doanh nghiệp hoạt động hiệu quả hơn. Giá vốn, lãi vay hoặc chi phí bán hàng có thể tăng nhanh hơn doanh thu. Ngược lại, báo cáo có lợi nhuận nhưng tiền vẫn thiếu vì khách hàng chưa thanh toán hoặc vốn nằm trong hàng tồn kho.
Báo cáo kết quả kinh doanh giúp người đọc lần theo hành trình từ doanh thu đến lợi nhuận sau thuế, nhận ra lợi nhuận đến từ đâu, khoản chi phí nào đang gây áp lực và con số nào cần kiểm tra sâu hơn.
Báo cáo kết quả kinh doanh là gì?
Báo cáo kết quả kinh doanh là báo cáo tổng hợp doanh thu, thu nhập, chi phí và kết quả lãi hoặc lỗ của doanh nghiệp trong một kỳ kế toán. Tên đầy đủ thường gặp là “Báo cáo kết quả hoạt động kinh doanh”. Trong giao tiếp hằng ngày, hai cách gọi này thường cùng chỉ một báo cáo.
Báo cáo phản ánh những gì diễn ra trong một khoảng thời gian, chẳng hạn một quý hoặc một năm. Điều này khác với báo cáo tình hình tài chính, trước đây thường được gọi là bảng cân đối kế toán, vốn cho biết tài sản, nợ phải trả và vốn chủ sở hữu tại một ngày xác định. Có thể hiểu một báo cáo là ảnh chụp cuối kỳ, báo cáo còn lại là đoạn phim về hoạt động trong cả kỳ.
Từ báo cáo này, người đọc có thể biết doanh nghiệp bán được bao nhiêu, sau giảm trừ còn bao nhiêu doanh thu thuần, phần đã bán tiêu tốn bao nhiêu giá vốn, hoạt động cốt lõi tạo ra bao nhiêu lợi nhuận gộp, các nhóm chi phí lấy đi bao nhiêu và cuối cùng còn lại bao nhiêu lợi nhuận sau thuế.
Lợi nhuận không đồng nghĩa với lượng tiền đã thu. Doanh thu có thể được ghi nhận nhưng khách hàng chưa thanh toán; chi phí khấu hao hoặc phân bổ có thể phát sinh mà không tạo dòng tiền chi ngay. Vì vậy, báo cáo này không thể đứng riêng trong bộ báo cáo tài chính khi đánh giá sức khỏe doanh nghiệp.
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Với doanh nghiệp áp dụng chế độ này và đáp ứng giả định hoạt động liên tục, báo cáo tài chính năm sử dụng Mẫu B02-DN; doanh nghiệp không đáp ứng giả định này dùng Mẫu B02-DNKLT. Doanh nghiệp có năm tài chính khác năm dương lịch phải căn cứ thời điểm bắt đầu năm tài chính [1], [2]. Doanh nghiệp nhỏ và vừa cần kiểm tra chế độ đang áp dụng; việc lựa chọn chế độ kế toán doanh nghiệp chung phải được thông báo và thực hiện nhất quán trong năm tài chính [3].
Từ doanh thu đến lợi nhuận: báo cáo được hình thành như thế nào?
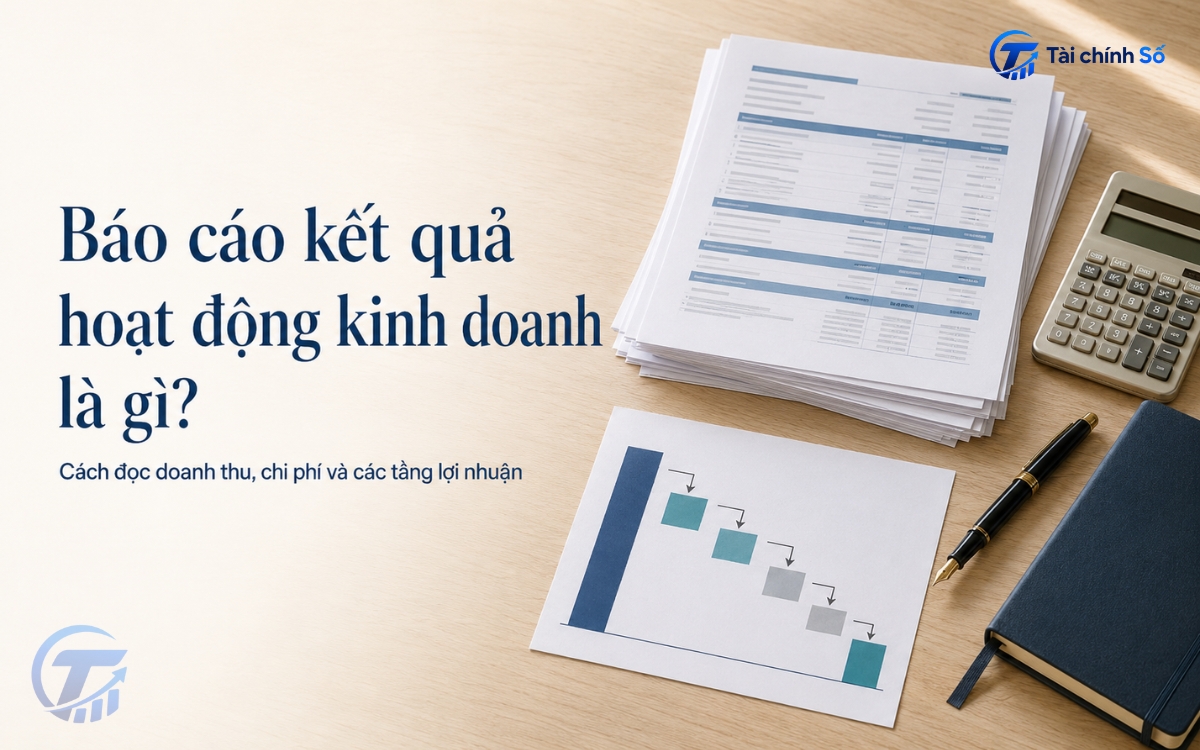
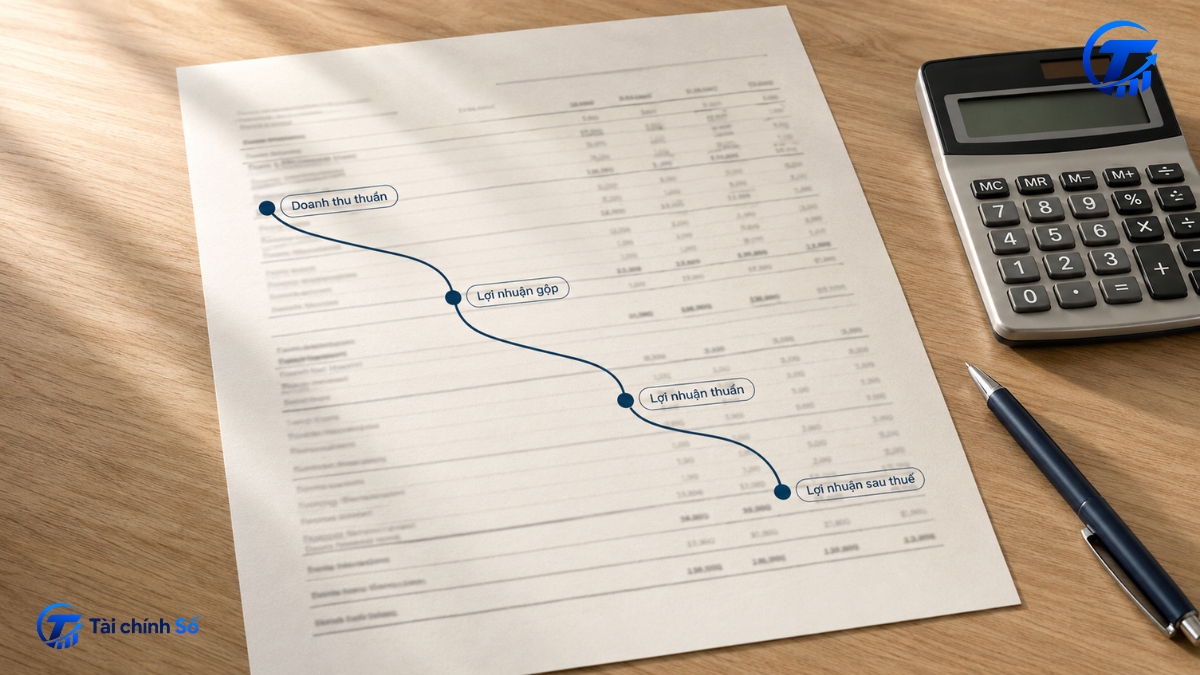
Có thể xem báo cáo như một “thác lợi nhuận”. Doanh thu nằm ở đầu nguồn; sau mỗi nhóm chi phí, phần còn lại giảm dần tới lợi nhuận sau thuế. Mỗi tầng phản ánh một vấn đề khác nhau, nên người đọc không nên nhảy thẳng xuống dòng cuối.
Tầng 1: Doanh thu và doanh thu thuần
Tầng đầu tiên bắt đầu từ doanh thu bán hàng và cung cấp dịch vụ. Sau đó, các khoản giảm trừ được tách ra để xác định doanh thu thuần.
Doanh thu thuần = Doanh thu bán hàng và cung cấp dịch vụ − Các khoản giảm trừ doanh thu
Doanh thu thuần cho biết quy mô hoạt động sau giảm trừ, nhưng chưa phản ánh hiệu quả. Doanh nghiệp có thể tăng doanh thu nhờ bán nhiều hơn, tăng giá hoặc thay đổi cơ cấu sản phẩm. Nếu giảm trừ tăng nhanh, người đọc cần kiểm tra chính sách chiết khấu, hàng trả lại và khả năng giữ giá bán.
Tầng 2: Giá vốn và lợi nhuận gộp
Từ doanh thu thuần, báo cáo trừ giá vốn hàng bán để xác định lợi nhuận gộp. Giá vốn là phần chi phí gắn với hàng hóa, thành phẩm hoặc dịch vụ đã tạo ra doanh thu trong kỳ, không phải toàn bộ tiền doanh nghiệp đã chi.
Lợi nhuận gộp = Doanh thu thuần − Giá vốn hàng bán
Khi đặt lợi nhuận gộp cạnh doanh thu thuần, người đọc có thể tính tỷ suất lợi nhuận gộp:
Tỷ suất lợi nhuận gộp = Lợi nhuận gộp ÷ Doanh thu thuần × 100%
Doanh thu tăng nhưng lợi nhuận gộp tăng chậm hoặc giảm thường là tín hiệu cần kiểm tra giá đầu vào, giá bán, hao hụt, năng suất và cơ cấu sản phẩm. Không có một biên gộp “chuẩn” áp dụng cho mọi ngành; điều quan trọng là xu hướng của doanh nghiệp và khả năng so sánh với mô hình tương đồng.
Tầng 3: Chi phí vận hành và tài chính
Ngay sau lợi nhuận gộp, Mẫu B02-DN theo Thông tư 99 tách riêng lãi/lỗ từ hoạt động bán, thanh lý bất động sản đầu tư; tiếp đó là doanh thu và chi phí tài chính, chi phí bán hàng, chi phí quản lý doanh nghiệp [1]. Mỗi nhóm phản ánh một nguồn tạo hoặc sử dụng lợi nhuận khác nhau, nên không thể gộp chung khi phân tích.
Chi phí bán hàng phản ánh nguồn lực dùng để tiếp thị, bán và phân phối; chi phí quản lý phản ánh hoạt động điều hành chung. Chi phí tài chính có thể gồm lãi vay và các khoản liên quan đến nguồn vốn hoặc giao dịch tài chính.
Một khoản chi tăng chưa chắc tiêu cực nếu doanh nghiệp đang mở thị trường hoặc đầu tư hệ thống. Cần xem khoản chi có tạo kết quả tương xứng và có phù hợp với chiến lược hay không. Riêng lãi vay tăng nhanh nên được đối chiếu với dư nợ, lãi suất và nhu cầu vốn lưu động.
Tầng 4: Lợi nhuận trước và sau thuế
Sau kết quả từ hoạt động kinh doanh, doanh nghiệp ghi nhận thu nhập khác và chi phí khác để xác định lợi nhuận trước thuế. Sau khi ghi nhận chi phí thuế thu nhập doanh nghiệp hiện hành và thuế hoãn lại nếu có, báo cáo xác định lợi nhuận sau thuế.
Dòng cuối rất quan trọng, nhưng chất lượng phụ thuộc nguồn hình thành. Lợi nhuận ổn định từ bán hàng khác với lợi nhuận dựa vào khoản thu nhập khác chỉ xuất hiện một lần. Vì vậy, người đọc phải quay lại từng tầng phía trên trước khi kết luận.
| Nhóm chỉ tiêu | Câu hỏi cần trả lời | Điểm cần đối chiếu |
| Doanh thu và giảm trừ | Quy mô bán hàng thực còn lại là bao nhiêu? | Sản lượng, giá bán, cơ cấu và giảm trừ |
| Giá vốn và lợi nhuận gộp | Hoạt động cốt lõi giữ lại bao nhiêu sau chi phí trực tiếp? | Giá đầu vào, năng suất và biên gộp |
| BĐS đầu tư và hoạt động tài chính | Các khoản này tác động thế nào đến lợi nhuận? | Dư nợ, lãi suất và thuyết minh |
| Bán hàng và quản lý | Chi phí vận hành có tăng tương xứng với doanh thu? | Tỷ trọng chi phí và hiệu quả mở rộng |
| Thu nhập và chi phí khác | Lợi nhuận có phụ thuộc khoản không lặp lại? | Bản chất và khả năng tái diễn |
| Thuế và lợi nhuận sau thuế | Sau toàn bộ chi phí, doanh nghiệp còn lại bao nhiêu? | Thuế, dòng tiền, tài sản và nợ |
Cách đọc báo cáo kết quả kinh doanh theo bốn lượt kiểm tra
Để tránh dừng ở dòng cuối, người đọc có thể thực hiện bốn lượt kiểm tra, mỗi lượt trả lời một câu hỏi rồi ghép thành nhận định chung.
Lượt 1: Xem quy mô và tốc độ tăng doanh thu
Trước tiên, xác định kỳ báo cáo, đơn vị tính và dữ liệu so sánh trước khi nhìn tỷ lệ tăng. Một quý cao hơn quý trước có thể do mùa vụ; một năm cao hơn năm trước có thể đến từ mở rộng cửa hàng hoặc tăng giá bán.
Nên tách câu hỏi “doanh thu tăng bao nhiêu?” thành ba câu nhỏ: sản lượng có tăng không, giá bán bình quân có đổi không và cơ cấu sản phẩm hoặc khách hàng có dịch chuyển không. Nếu doanh nghiệp tăng doanh thu nhờ nhóm sản phẩm biên thấp, quy mô lớn hơn chưa chắc làm lợi nhuận tăng tương ứng.
Các khoản giảm trừ cũng cần được xem cùng doanh thu. Khi doanh thu gộp tăng nhanh nhưng doanh thu thuần tăng ít, hãy kiểm tra chiết khấu, hàng trả lại và điều chỉnh chính sách bán hàng.
Lượt 2: Kiểm tra hiệu quả hoạt động cốt lõi
Lượt thứ hai kiểm tra hiệu quả cốt lõi thông qua giá vốn, lợi nhuận gộp và biên gộp. Nếu doanh thu thuần tăng 15% nhưng giá vốn tăng 25%, doanh nghiệp đang giữ lại ít lợi nhuận hơn trên mỗi đồng doanh thu.
Biên gộp giảm có thể do giá nguyên liệu tăng, giá bán chưa điều chỉnh, cơ cấu sản phẩm kém thuận lợi hoặc hao hụt cao hơn. Biên gộp tăng có thể đến từ giá bán tốt hơn hay hiệu quả sản xuất cải thiện. Cần kiểm tra thêm khả năng thay đổi phân loại chi phí hoặc chính sách kế toán.
Khi so sánh với doanh nghiệp khác, chỉ nên dùng mô hình và ngành tương đồng. Quan trọng hơn vẫn là xu hướng của chính doanh nghiệp qua nhiều kỳ và nguyên nhân vận hành phía sau.
Lượt 3: Xem chi phí nào đang kéo lợi nhuận xuống
Ở lượt thứ ba, hãy xem cả mức tăng tuyệt đối và tỷ trọng chi phí bán hàng, chi phí quản lý trên doanh thu thuần. Tỷ trọng ổn định khi doanh thu tăng có thể cho thấy khả năng mở rộng tốt; tỷ trọng tăng liên tục cần được giải thích bằng hoạt động cụ thể.
Chi phí tài chính nên được tách khỏi chi phí vận hành. Nếu lãi vay tăng mạnh, cần đối chiếu số dư vay, lãi suất, kỳ hạn và mục đích sử dụng vốn. Doanh thu tài chính cao cũng không tự động tốt nếu xuất phát từ khoản không thường xuyên hoặc hoạt động cốt lõi đang suy yếu.
Cần phân biệt khoản tăng một lần với xu hướng kéo dài. Chi phí mở thị trường có thể hợp lý, nhưng chỉ khi doanh thu, lượng khách hoặc đơn hàng cải thiện trong khoảng thời gian phù hợp.
Lượt 4: Đánh giá chất lượng lợi nhuận cuối cùng
Ở lượt cuối, hãy xem lợi nhuận trước thuế đến chủ yếu từ hoạt động cốt lõi hay thu nhập khác. Khoản không thường xuyên có thể làm một kỳ rất đẹp nhưng không tạo nền tảng cho kỳ sau.
Tiếp theo, đối chiếu lợi nhuận với dòng tiền từ hoạt động kinh doanh. Lợi nhuận tăng trong khi dòng tiền giảm mạnh có thể do khoản phải thu tăng, tồn kho tích lũy hoặc nghĩa vụ thanh toán thay đổi. Đây chưa phải bằng chứng doanh nghiệp có vấn đề, nhưng là tín hiệu cần đọc thêm.
Cuối cùng, kiểm tra khả năng so sánh: doanh nghiệp có thay đổi chính sách, cách phân loại, tái cấu trúc hoặc thanh lý tài sản không? Khi các yếu tố này xuất hiện, biến động giữa hai kỳ có thể không phản ánh thuần túy hiệu quả vận hành.
Ví dụ đọc báo cáo kết quả kinh doanh qua hai kỳ
Giả sử một doanh nghiệp thương mại có số liệu rút gọn trong hai năm như bảng dưới đây, đơn vị tỷ đồng. Doanh nghiệp được giả định không phát sinh lãi/lỗ từ bán, thanh lý bất động sản đầu tư. Toàn bộ số liệu chỉ dùng để minh họa cách đọc, không đại diện doanh nghiệp thực tế và không dùng để xác định nghĩa vụ thuế.
| Chỉ tiêu | Kỳ trước | Kỳ này | Thay đổi | Câu hỏi cần kiểm tra |
| Doanh thu bán hàng | 1.000 | 1.200 | +20,0% | Sản lượng, giá hay cơ cấu? |
| Các khoản giảm trừ | 20 | 30 | +50,0% | Tỷ lệ giảm trừ? |
| Doanh thu thuần | 980 | 1.170 | +19,4% | Tăng trưởng và thu tiền? |
| Giá vốn hàng bán | 650 | 820 | +26,2% | Giá đầu vào hay cơ cấu? |
| Lợi nhuận gộp | 330 | 350 | +6,1% | Vì sao tăng chậm? |
| Biên lợi nhuận gộp | 33,7% | 29,9% | −3,8 điểm % | Áp lực giá vốn? |
| Doanh thu tài chính | 8 | 10 | +25,0% | Có thường xuyên? |
| Chi phí tài chính | 20 | 40 | +100,0% | Dư nợ hay lãi suất? |
| Chi phí bán hàng | 110 | 135 | +22,7% | Có tạo thêm đơn hàng? |
| Chi phí quản lý | 80 | 92 | +15,0% | Quản lý có hợp lý? |
| Lợi nhuận thuần HĐKD | 128 | 93 | −27,3% | Áp lực ở khâu nào? |
| Thu nhập khác thuần | 2 | 5 | +150,0% | Có lặp lại? |
| Lợi nhuận trước thuế | 130 | 98 | −24,6% | Cốt lõi suy giảm? |
| Chi phí thuế giả định | 26 | 20 | −23,1% | Chỉ là số liệu minh họa |
| Lợi nhuận sau thuế | 104 | 78 | −25,0% | Có chuyển thành tiền? |
Doanh thu thuần tăng từ 980 lên 1.170 tỷ đồng, tương đương 19,4%. Tuy nhiên, các khoản giảm trừ cũng tăng từ 20 lên 30 tỷ đồng. Người đọc cần xác định mức tăng đến từ quy mô bán hàng lớn hơn hay tỷ lệ giảm trừ cao hơn.
Giá vốn tăng 26,2%, nhanh hơn doanh thu thuần. Lợi nhuận gộp chỉ tăng 6,1%, còn biên gộp giảm từ 33,7% xuống 29,9%. Doanh nghiệp bán được nhiều hơn nhưng giữ lại ít lợi nhuận gộp hơn trên mỗi đồng doanh thu.
Chi phí tài chính tăng gấp đôi từ 20 lên 40 tỷ đồng; nếu phần lớn là lãi vay, cần kiểm tra nhu cầu vốn và chi phí vốn. Chi phí bán hàng tăng 22,7%, nhanh hơn doanh thu thuần; chi phí quản lý tăng 15% và tiếp tục làm giảm lợi nhuận.
Lợi nhuận thuần từ hoạt động kinh doanh giảm từ 128 xuống 93 tỷ đồng. Thu nhập khác bù một phần, nhưng lợi nhuận trước thuế vẫn giảm từ 130 xuống 98 tỷ đồng; lợi nhuận sau thuế giả định giảm 25%, còn 78 tỷ đồng.
Áp lực bắt đầu từ biên gộp thu hẹp, sau đó tăng thêm do chi phí tài chính và bán hàng. Cần kiểm tra giá đầu vào, cơ cấu hàng bán, dư nợ, lãi suất, hiệu quả bán hàng và khả năng thu tiền.
Báo cáo này chưa cho biết khoản phải thu, tồn kho và dòng tiền hoạt động thay đổi ra sao. Những câu hỏi đó phải được giải đáp bằng báo cáo tình hình tài chính, báo cáo lưu chuyển tiền tệ và thuyết minh.
Những tín hiệu cần kiểm tra khi lợi nhuận biến động
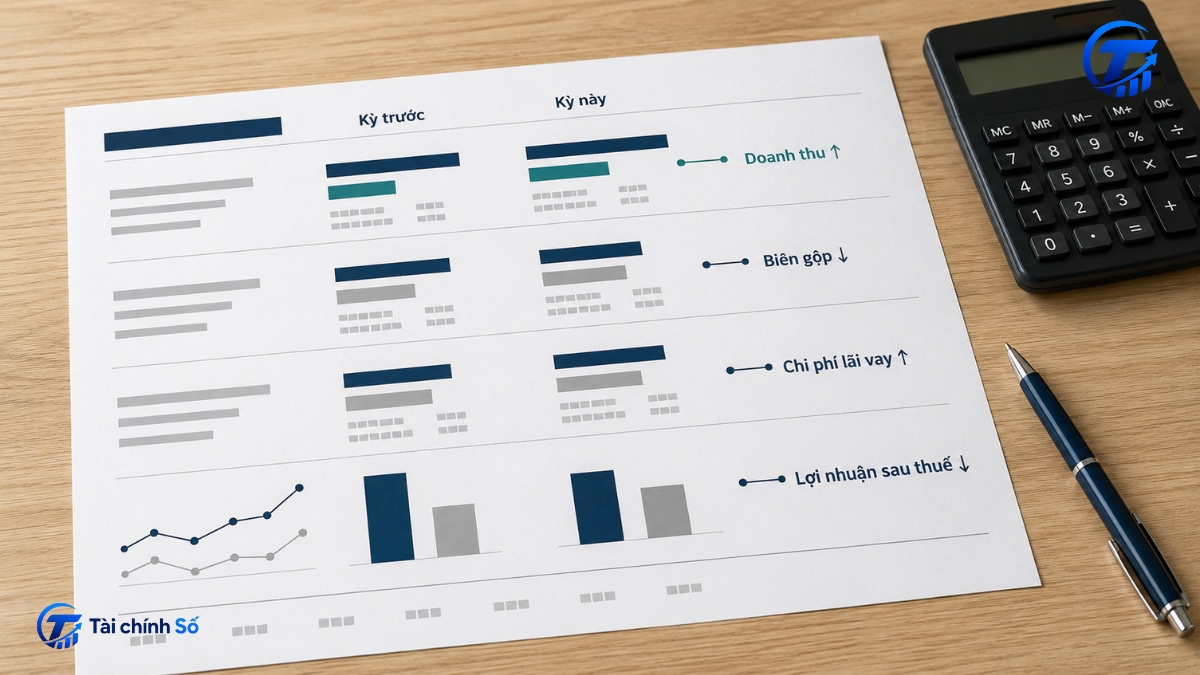
Biến động trên báo cáo là tín hiệu để đặt câu hỏi, không phải kết luận tự động. Sáu tình huống dưới đây thường đáng được kiểm tra sâu hơn.
- Doanh thu tăng nhưng lợi nhuận gộp giảm. Giá vốn có thể tăng, giá bán giảm hoặc cơ cấu sản phẩm thay đổi. Cần kiểm tra giá đầu vào, sản lượng, giá bán và biên gộp theo nhóm sản phẩm trước khi kết luận.
- Lợi nhuận tăng chủ yếu nhờ thu nhập khác. Kết quả có thể đến từ thanh lý tài sản, bồi thường hoặc giao dịch không lặp lại. Cần tách lợi nhuận cốt lõi và đánh giá khả năng tái diễn trong các kỳ tiếp theo.
- Chi phí lãi vay tăng nhanh hơn doanh thu. Doanh nghiệp có thể vay thêm, lãi suất tăng hoặc vòng quay vốn lưu động chậm. Cần đối chiếu dư nợ, lịch trả nợ, mục đích sử dụng vốn và dòng tiền.
- Chi phí bán hàng tăng nhưng doanh thu không cải thiện tương ứng. Khoản tăng có thể là đầu tư mở thị trường hoặc hiệu quả chiến dịch thấp. Cần xem số khách hàng, đơn hàng, tỷ lệ chuyển đổi và thời gian tạo kết quả.
- Lợi nhuận tăng nhưng khoản phải thu tăng mạnh. Doanh nghiệp có thể bán chịu nhiều hơn và chưa thu được tiền. Cần kiểm tra tuổi nợ, khách hàng lớn, dự phòng tổn thất và dòng tiền từ hoạt động kinh doanh.
- Lợi nhuận biến động mạnh giữa các kỳ. Nguyên nhân có thể là mùa vụ, giao dịch một lần, thay đổi chính sách hoặc phân loại. Cần mở rộng khoảng so sánh, đọc thuyết minh và kiểm tra dữ liệu vận hành.
Cần đối chiếu báo cáo kết quả kinh doanh với những báo cáo nào?
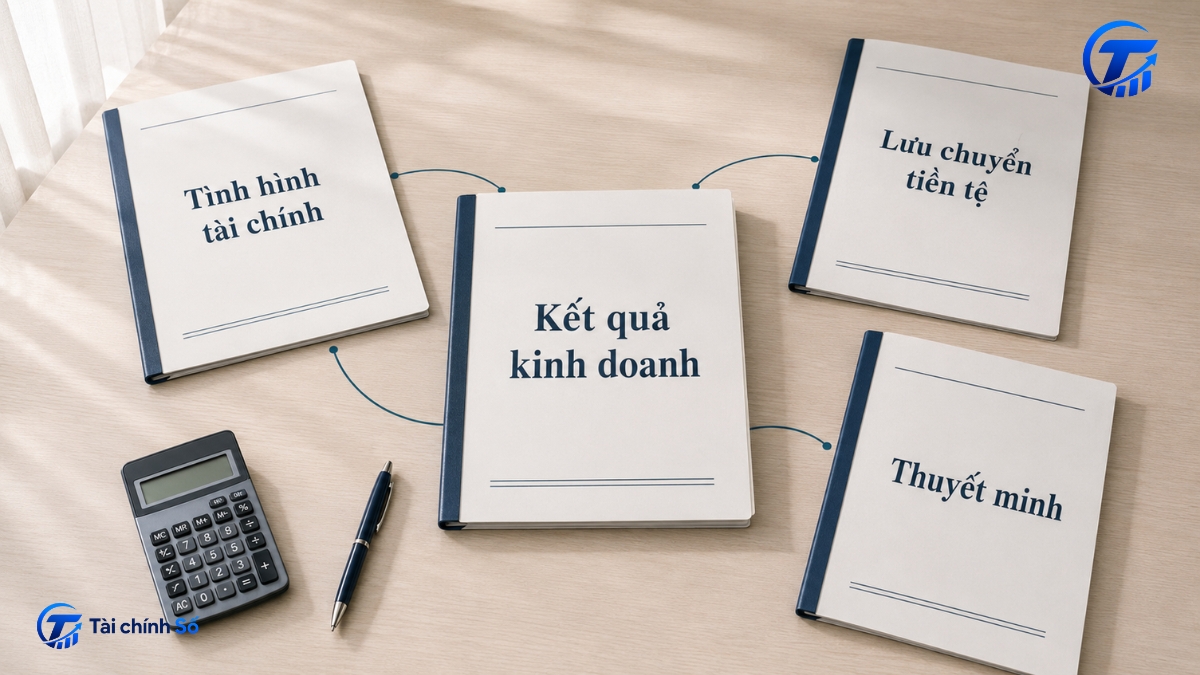
Báo cáo kết quả kinh doanh cho biết doanh nghiệp đã tạo doanh thu, chi phí và lợi nhuận ra sao trong kỳ. Để biết lợi nhuận có bền và chuyển thành nguồn lực thực hay không, cần đặt báo cáo cạnh ba nhóm thông tin khác.
Trước hết là báo cáo tình hình tài chính; trong nhiều tài liệu cũ, báo cáo này được gọi là bảng cân đối kế toán. Báo cáo cho biết doanh thu chưa thu nằm ở khoản phải thu, hàng chưa bán còn ở tồn kho, doanh nghiệp vay bao nhiêu và lợi nhuận tích lũy làm vốn chủ sở hữu thay đổi thế nào. Nếu lợi nhuận tăng nhưng tiền giảm, phải thu và tồn kho cùng tăng, doanh nghiệp có thể cần nhiều vốn lưu động hơn.
Tiếp theo là báo cáo lưu chuyển tiền tệ. Báo cáo này giúp kiểm tra lợi nhuận có chuyển thành tiền từ hoạt động kinh doanh hay không. Doanh nghiệp có thể lãi nhưng dòng tiền hoạt động âm vì khách hàng chưa thanh toán, tích trữ tồn kho hoặc trả nhiều nghĩa vụ. Người mới có thể bắt đầu bằng câu hỏi báo cáo lưu chuyển tiền tệ là gì? để hiểu vì sao lợi nhuận và tiền không trùng nhau.
Thuyết minh báo cáo tài chính giải thích chính sách kế toán, cấu phần chỉ tiêu và giao dịch bất thường. Đây là nơi cần tìm nguyên nhân khi chi phí tài chính, thu nhập khác, khoản giảm trừ hoặc thuế thay đổi mạnh. Dữ liệu vận hành như sản lượng, giá bán, đơn hàng, khách hàng và công suất giúp nối số liệu kế toán với hoạt động thực tế.
Khi cần đánh giá toàn diện hơn, người đọc có thể chuyển sang quy trình phân tích báo cáo tài chính, nhưng vẫn nên bắt đầu từ câu hỏi cụ thể thay vì tính hàng loạt tỷ số.
Nguồn tham khảo
[1] Bộ Tài chính, Thông tư số 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp; tình trạng còn hiệu lực, ngày có hiệu lực 01/01/2026.
[2] Cục Quản lý, giám sát kế toán, kiểm toán – Bộ Tài chính, Hỏi đáp ngày 14/01/2026 về thời điểm áp dụng Thông tư 99 đối với doanh nghiệp có năm tài chính khác năm dương lịch.
[3] Cục Quản lý, giám sát kế toán, kiểm toán – Bộ Tài chính, Hỏi đáp ngày 20/03/2025 về việc doanh nghiệp nhỏ và vừa lựa chọn chế độ kế toán doanh nghiệp chung và yêu cầu thông báo, áp dụng nhất quán.