Đầu tư không bắt đầu bằng việc chọn một sản phẩm đang được nhắc nhiều, mà bắt đầu bằng việc xác định khoản tiền nào có thể chịu biến động và mục tiêu nào khoản tiền đó phải phục vụ. Với người mới, việc đi đúng thứ tự quan trọng hơn tốc độ xuống tiền: tách tiền cần dùng, xác định thời hạn, hiểu rủi ro và chỉ chọn hướng tiếp cận sau khi các điều kiện nền tảng đã rõ.
Bài viết này giúp bạn xây một khung ra quyết định cơ bản trước lần đầu đầu tư. Nội dung không khuyến nghị mua mã chứng khoán, quỹ, trái phiếu, vàng, tiền mã hóa hay sản phẩm cụ thể; mục tiêu là để bạn biết mình cần chuẩn bị gì, cần kiểm tra gì và lúc nào nên dừng lại để tìm hiểu thêm.
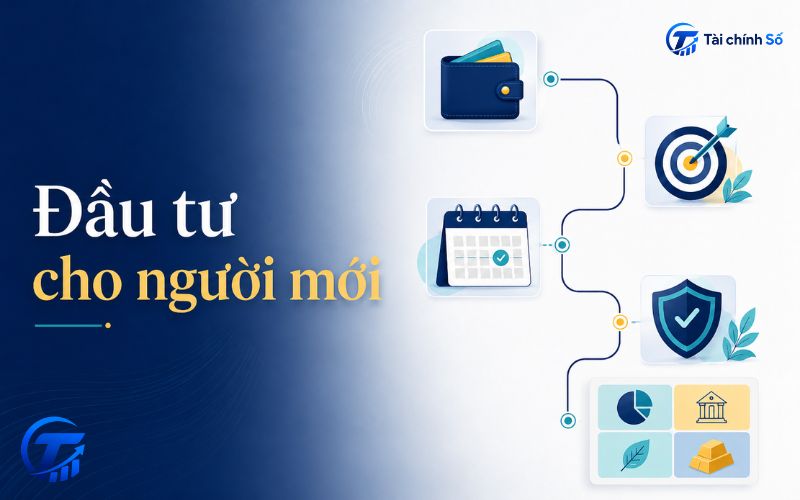
Đầu tư cho người mới không bắt đầu bằng việc chọn sản phẩm
Một lựa chọn đầu tư chỉ có ý nghĩa khi nó phù hợp với mục tiêu, thời hạn cần dùng tiền và khả năng chịu biến động của người thực hiện. Cùng một quỹ, cổ phiếu hoặc tài sản khác có thể phù hợp với người này nhưng không phù hợp với người khác, ngay cả khi cả hai có cùng số tiền ban đầu.
Theo Investor.gov, cách phân bổ phù hợp thay đổi theo thời hạn đầu tư và mức độ chấp nhận rủi ro; không có một tỷ lệ hoặc danh mục đúng cho tất cả mọi người. Vì vậy, hãy bắt đầu bằng câu hỏi “khoản tiền này phục vụ mục tiêu nào?” thay vì “hôm nay nên mua gì?”.
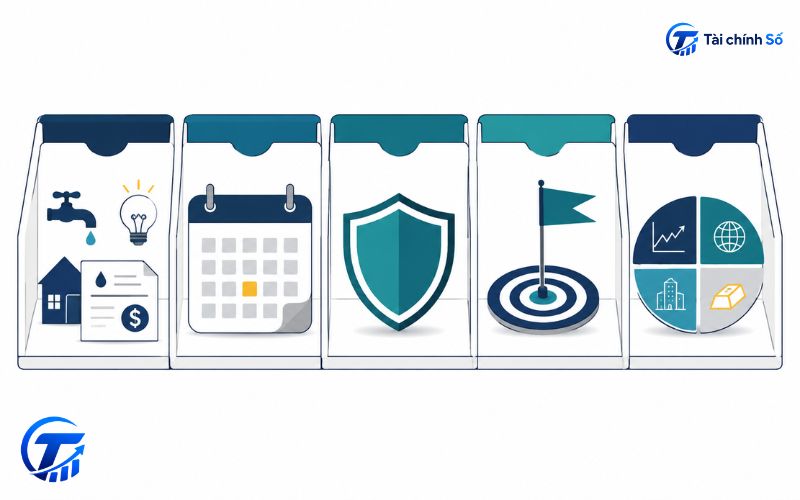
Trước khi nghĩ đến lợi nhuận, hãy tách tiền thành những nhóm có vai trò khác nhau:
| Nhóm tiền | Câu hỏi cần tự trả lời | Hướng xử lý |
| Tiền sinh hoạt | Khoản này có cần cho chi tiêu thiết yếu trong kỳ gần không? | Giữ ở nơi dễ sử dụng. |
| Tiền cho nghĩa vụ đã biết | Có khoản phải trả theo lịch: nợ, học phí, bảo hiểm hoặc cam kết khác không? | Ưu tiên hoàn thành đúng hạn. |
| Tiền dự phòng | Khoản này có cần để xử lý biến cố bất ngờ không? | Bảo toàn khả năng tiếp cận. |
| Tiền cho mục tiêu ngắn hạn | Tôi có lịch sử dụng tiền rõ trong thời gian tới không? | Không dùng cho quyết định biến động mạnh. |
| Vốn đầu tư | Tôi có thể để khoản này theo đúng thời hạn của mục tiêu không? | Đưa vào kế hoạch đầu tư. |
Một quỹ khẩn cấp không phải phần vốn “nhàn rỗi”. Nó tồn tại để bạn không phải bán tài sản hoặc đi vay trong lúc đang có biến cố. Khi phần dự phòng còn lẫn với vốn đầu tư, rủi ro lớn nhất thường không phải thị trường giảm giá mà là bạn phải rút tiền vào đúng thời điểm bất lợi.
7 bước xây nền tảng trước khi xuống tiền
1. Tách tiền đầu tư khỏi tiền sinh hoạt, tiền nợ và tiền dự phòng
Đừng gọi mọi số dư trong tài khoản là “tiền nhàn rỗi”. Tiền trả nợ, chi tiêu thiết yếu, khoản sắp dùng hoặc tiền dự phòng có một công việc riêng. Khi dùng những khoản này để đầu tư, bạn có thể bị buộc phải bán trong lúc giá giảm hoặc thủ tục rút tiền chưa hoàn tất.
Nếu chưa có ranh giới rõ giữa tiền cần giữ và tiền có thể chấp nhận biến động, hãy ưu tiên hoàn thiện ranh giới đó trước. Đây là nền tảng của một kế hoạch tài chính cá nhân bền vững hơn là một quyết định mua nhanh.
2. Viết mục tiêu, số tiền cần có và thời hạn sử dụng
“Muốn tiền sinh lời” vẫn quá rộng để dẫn dắt một quyết định. Hãy ghi mục tiêu theo ba thành phần: bạn đầu tư để làm gì, khi nào có thể cần dùng tiền và mục tiêu đó là bắt buộc hay chỉ là mong muốn. Ví dụ, tích lũy cho khoản đặt cọc nhà trong ba năm khác hoàn toàn với tích lũy cho một mục tiêu cách mười năm.
Thời hạn không giúp dự báo thị trường. Nó giúp bạn biết khi nào khoản tiền cần sẵn sàng để phục vụ cuộc sống, từ đó tránh đặt tiền của mục tiêu gần vào một quyết định có thể cần nhiều thời gian để phục hồi hoặc thanh khoản.
3. Kiểm tra dòng tiền trước khi cam kết đầu tư định kỳ
Người mới thường lập kế hoạch góp tiền hằng tháng dựa trên mức thu nhập “đẹp nhất”, rồi dừng lại khi phát sinh chi phí không đều. Trước khi đặt mức góp, hãy nhìn lại ít nhất vài tháng gần đây: tiền thực nhận, chi phí thiết yếu, nghĩa vụ nợ, chi phí theo mùa hoặc không định kỳ và khoản còn lại sau khi đã dành cho dự phòng.
Khoản góp phù hợp là khoản bạn có thể duy trì mà không làm đổ vỡ sinh hoạt. Bắt đầu nhỏ nhưng theo đúng kế hoạch thường có ý nghĩa hơn bắt đầu quá lớn rồi phải rút ra sớm.
4. Phân biệt mong muốn lợi nhuận với khả năng chịu rủi ro
Muốn lợi nhuận cao không tự động có nghĩa bạn chịu được rủi ro cao. Khả năng chịu rủi ro liên quan đến thời hạn, thu nhập, nghĩa vụ tài chính, kiến thức, mức độ phụ thuộc vào khoản tiền và phản ứng của bạn khi giá trị tài sản biến động.
Hãy tự hỏi: nếu khoản đầu tư giảm giá, tôi có buộc phải bán để lấy tiền không? Tôi có hiểu vì sao mình mua không? Tôi có thể tiếp tục theo kế hoạch nếu tài sản biến động trong nhiều tháng không? Nếu câu trả lời còn mơ hồ, đó là tín hiệu để giảm mức độ phức tạp hoặc hoãn giao dịch.
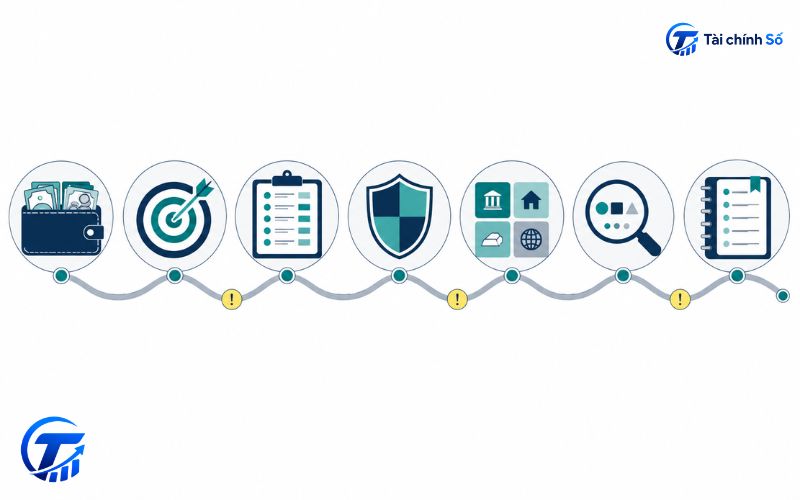
5. Học nhóm tài sản trước, chọn tên sản phẩm sau
Khi đã rõ mục tiêu và thời hạn, bạn mới nên tìm hiểu các nhóm tài sản. Không cần thuộc mọi thuật ngữ ngay từ đầu; điều cần thiết là biết mỗi lựa chọn vận hành ra sao, rủi ro chính là gì, khi nào có thể chuyển thành tiền và các loại chi phí nào có thể phát sinh.
Khi đọc về các kênh đầu tư tiền nhàn rỗi, hãy dùng cùng một bộ câu hỏi: tài sản tạo giá trị bằng cách nào; điều gì có thể làm giá giảm; tôi có thể bán hoặc rút khi nào; chi phí nào cần đọc; và rủi ro đó có phù hợp với mục tiêu của mình hay không.
6. Chọn cách tiếp cận phù hợp với năng lực hiện tại
Người mới không bắt buộc phải tự chọn từng tài sản, nhưng cũng không nên giao tiền theo một lời giới thiệu mà chưa đọc tài liệu. Có ba cách tiếp cận cơ bản: tự nghiên cứu sâu hơn, tiếp cận qua sản phẩm có chính sách đầu tư công bố, hoặc tạm chưa đầu tư cho tới khi các điều kiện nền tảng rõ ràng.
| Cách tiếp cận | Phù hợp khi | Câu hỏi phải trả lời trước |
| Tự đầu tư | Có thời gian học, đánh giá và theo dõi các quyết định của mình. | Tôi hiểu cơ chế, rủi ro, chi phí và nguyên tắc mua – bán đến đâu? |
| Đầu tư qua quỹ | Muốn tiếp cận danh mục theo một chính sách đầu tư đã được công bố. | Tôi đã đọc mục tiêu quỹ, tài liệu, phí, lịch giao dịch và rủi ro chưa? |
| Chưa xuống tiền | Dòng tiền, dự phòng hoặc mục tiêu còn thiếu rõ ràng. | Điều gì cần hoàn thiện trước khi đưa tiền vào một quyết định có rủi ro? |
Khi cân nhắc quỹ mở, hãy đọc tài liệu của quỹ để hiểu tiền được đầu tư vào đâu, cách giao dịch diễn ra như thế nào, những chi phí nào có thể áp dụng và khoản tiền có thể biến động ra sao. Không dùng hiệu quả ngắn hạn hoặc tên gọi quen thuộc để thay cho việc đọc tài liệu.
7. Viết quy tắc hành động trước khi giao dịch
Một chiến lược đầu tư ở mức cơ bản không cần dài. Bạn chỉ cần ghi rõ mục tiêu, thời hạn, mức vốn tối đa, cách nạp tiền, loại tài sản được phép tìm hiểu, tình huống không được dùng vốn đầu tư và thời điểm sẽ xem lại kế hoạch.
Quy tắc có sẵn giúp bạn không phản ứng quá nhanh khi thị trường tăng hoặc giảm. Theo Investor.gov, chi phí và phí đầu tư có thể ảnh hưởng đáng kể đến giá trị danh mục theo thời gian; vì vậy, “đọc phí trước khi mua” nên là một phần của quy tắc, không phải việc làm sau cùng.
Ví dụ về quyết định đầu tiên đúng thứ tự
Lan có một khoản tiết kiệm sau khi trừ chi tiêu hằng tháng. Thấy bạn bè chia sẻ kết quả đầu tư, Lan dự định đưa toàn bộ số tiền đang có vào một kênh được giới thiệu là “dễ bắt đầu”.
Khi tách lại dòng tiền, Lan nhận ra một phần khoản đó sẽ cần dùng cho học phí sau tám tháng; phần khác chưa đủ để xử lý trường hợp thu nhập giảm. Sau khi giữ lại hai phần này, số vốn có thể đầu tư nhỏ hơn nhiều so với dự kiến.
Lan tiếp tục xác định mục tiêu dài hơn ba năm, nhưng không có thời gian theo dõi thị trường hằng ngày. Thay vì chọn sản phẩm ngay, Lan đặt ra ba việc: hoàn thiện khoản dự phòng, đọc về các nhóm tài sản phù hợp với thời hạn và so sánh tài liệu của các lựa chọn cùng nhóm. Lan cũng ghi rõ rằng khoản vốn đầu tư không được dùng cho học phí, chi phí y tế hay nghĩa vụ đã biết.
Điểm quyết định trong ví dụ này là: Lan chỉ tiếp tục khi khoản tiền đưa vào đầu tư không còn phục vụ mục tiêu gần hạn. Nếu vẫn cần khoản đó trong vài tháng tới, quyết định đúng là tạm dừng, không phải tìm sản phẩm “an toàn hơn” để đầu tư ngay.
Checklist 8 điểm trước lần xuống tiền đầu tiên
- Tôi biết rõ khoản tiền này phục vụ mục tiêu nào.
- Tôi biết khi nào mình có thể cần dùng khoản tiền đó.
- Tôi không dùng tiền sinh hoạt, tiền trả nợ hoặc khoản dự phòng để đầu tư.
- Tôi hiểu giá trị khoản đầu tư có thể giảm và mình sẽ phản ứng thế nào.
- Tôi biết các loại phí, chi phí hoặc điều kiện có thể phát sinh.
- Tôi biết cách bán hoặc rút tiền, cùng thời gian xử lý dự kiến.
- Tôi đã đọc tài liệu chính thức của sản phẩm hoặc tổ chức cung cấp.
- Tôi không ra quyết định chỉ vì lời hứa lợi nhuận, áp lực thời gian hoặc hiệu ứng đám đông.
Nếu còn ít nhất một câu trả lời “chưa rõ”, hãy coi đó là việc cần xử lý trước khi giao dịch, không phải chi tiết có thể bỏ qua.
Dấu hiệu nên dừng lại và kiểm tra thêm
Sai lầm phổ biến của người mới không chỉ là chọn nhầm tài sản. Nhiều quyết định trở nên rủi ro vì người đọc bỏ qua quy trình xác minh hoặc để cảm xúc dẫn dắt.
Mua vì FOMO hoặc vì lợi nhuận gần đây
Một bảng lợi nhuận đẹp không trả lời được liệu sản phẩm có hợp với thời hạn, mục tiêu hay rủi ro của bạn không. Hiệu quả quá khứ chỉ là dữ liệu để đặt thêm câu hỏi; nó không thay thế việc hiểu cơ chế sản phẩm.
Không hiểu tiền sẽ đi đâu, rút khi nào và mất những chi phí nào
Đừng chỉ hỏi “lợi nhuận bao nhiêu”. Ba câu hỏi tối thiểu là: tiền được đầu tư vào đâu; rủi ro lớn nhất là gì; và khi cần, tôi bán hoặc rút bằng cách nào. Sau đó mới đến phí, lịch giao dịch, điều kiện và tài liệu cần lưu lại.
Bị thúc ép chuyển tiền hoặc chỉ nhận được thông tin qua tài khoản cá nhân
Ủy ban Chứng khoán Nhà nước đã công bố các cảnh báo về giả mạo công ty chứng khoán, người hành nghề, tài khoản và văn bản. Khi người giới thiệu cam kết lợi nhuận, né tránh câu hỏi về rủi ro hoặc yêu cầu chuyển tiền ngay theo hướng dẫn không xác minh được, hãy dừng giao dịch và đối chiếu thông tin trên kênh chính thức.
Dừng giao dịch để xác minh khi
Bạn bị yêu cầu chuyển tiền gấp; không tìm được tài liệu chính thức; người giới thiệu tránh nói về phí và rủi ro; hoặc thông tin thanh toán, pháp nhân, website và tài liệu không nhất quán.