Đầu tư định kỳ DCA thường được hiểu đơn giản là mỗi tháng bỏ một khoản tiền cố định vào một tài sản hoặc danh mục đã chọn. Cách làm này giúp giảm áp lực “mua đúng đáy”, nhưng không biến một khoản đầu tư rủi ro thành an toàn.
Muốn dùng DCA hiệu quả, bạn cần hiểu rõ cơ chế, sản phẩm đang mua, phí, thời hạn đầu tư và điều kiện dừng hoặc xem lại kế hoạch.
1. Đầu tư định kỳ DCA là gì?
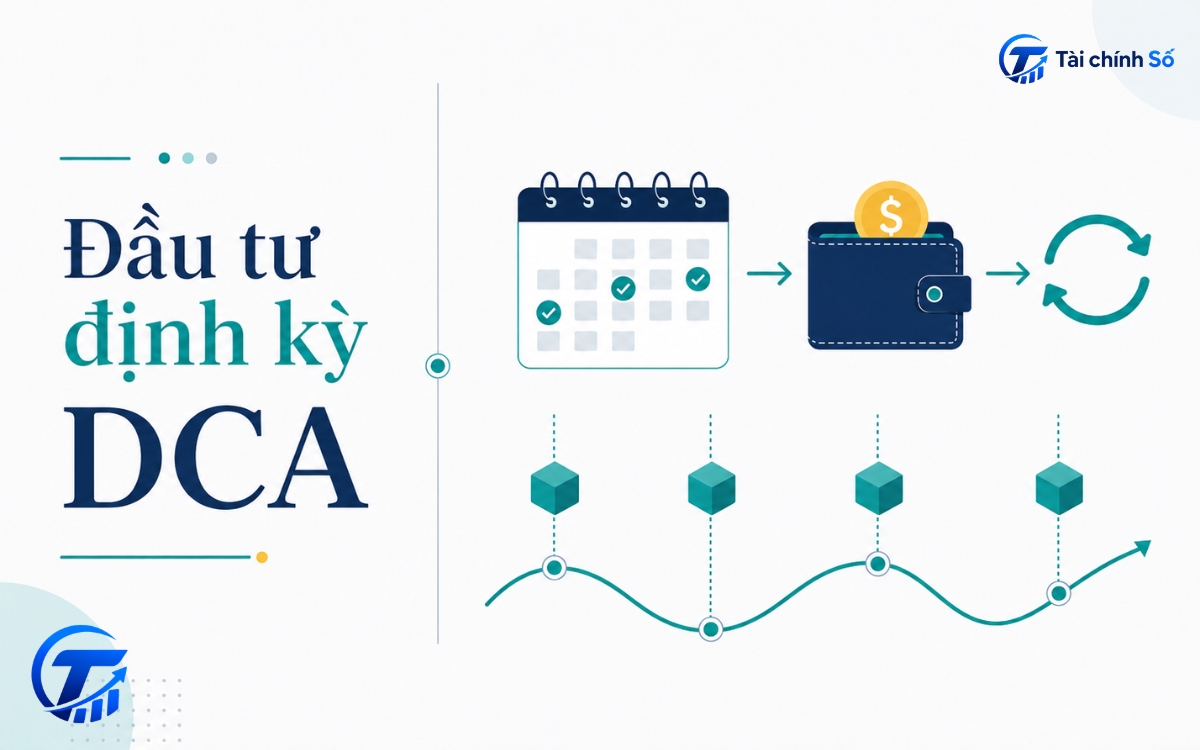
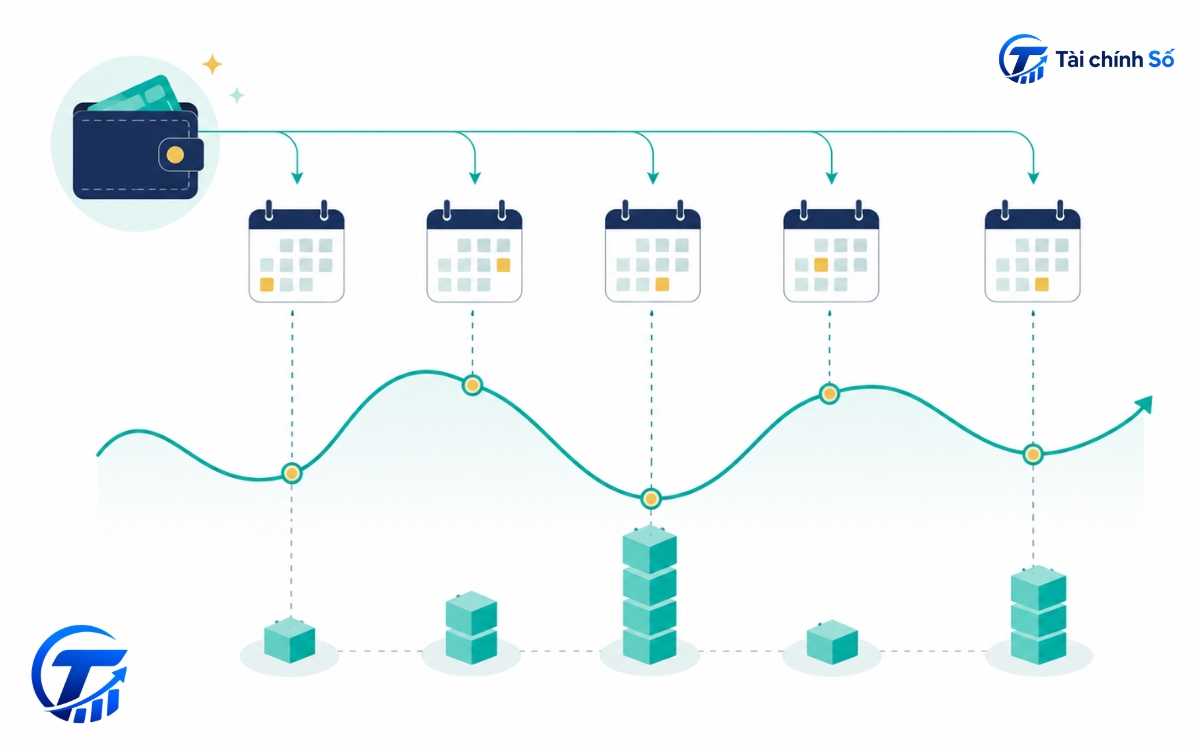
DCA là viết tắt của Dollar-cost averaging, có thể hiểu là chiến lược chia tiền thành các khoản bằng nhau và đầu tư theo chu kỳ cố định, bất kể thị trường đang tăng hay giảm. Investor.gov định nghĩa DCA là việc đầu tư các phần tiền bằng nhau vào những khoảng thời gian đều đặn; khi giá thấp, cùng một số tiền mua được nhiều đơn vị hơn, còn khi giá cao thì mua được ít đơn vị hơn [1].
Điểm quan trọng nằm ở hai chữ “định kỳ”: đặt nguyên tắc trước, rồi lặp lại nguyên tắc đó thay vì mua theo tin tức hoặc cảm xúc ngắn hạn.
DCA không phải là mua càng giảm càng tốt
Nhiều người nhầm DCA với bình quân giá xuống. DCA là kế hoạch có từ trước: số tiền, chu kỳ, tài sản và cách xem lại đều được xác định trước. Bình quân giá xuống thường xảy ra sau khi khoản đầu tư giảm giá, nhà đầu tư tiếp tục mua thêm để kéo giá vốn xuống.
Nếu tài sản kém chất lượng hoặc người mua không hiểu rủi ro, việc “càng giảm càng mua” có thể làm danh mục nguy hiểm hơn.
2. DCA hoạt động như thế nào?
Một kế hoạch DCA tối thiểu cần có bốn biến số: số tiền mỗi kỳ, chu kỳ đầu tư, tài sản hoặc danh mục được chọn và lịch review.
Ví dụ dưới đây chỉ minh họa cơ chế mua theo kỳ. Số liệu không phản ánh lợi nhuận thực tế, không tính phí, thuế hoặc chênh lệch giá giao dịch.
| Kỳ mua | Số tiền đầu tư | Giá mỗi đơn vị | Số đơn vị mua được | Ý nghĩa |
| Tháng 1 | 2.000.000 đồng | 20.000 đồng | 100,00 | Giá trung bình, mua theo lịch. |
| Tháng 2 | 2.000.000 đồng | 16.000 đồng | 125,00 | Giá thấp hơn, mua được nhiều đơn vị hơn. |
| Tháng 3 | 2.000.000 đồng | 25.000 đồng | 80,00 | Giá cao hơn, mua được ít đơn vị hơn. |
| Tháng 4 | 2.000.000 đồng | 20.000 đồng | 100,00 | Tiếp tục theo kế hoạch đã đặt. |
Sau 4 kỳ, nhà đầu tư bỏ ra 8 triệu đồng và mua được 405 đơn vị, tương ứng giá vốn bình quân khoảng 19.753 đồng. Đây chỉ là ví dụ về cơ chế mua đều, không phải cam kết lợi nhuận.
3. DCA khác gì với đầu tư một lần và canh thời điểm thị trường?
DCA không phải lựa chọn duy nhất. Mỗi cách tiếp cận dưới đây có ưu điểm và rủi ro riêng.
| Cách tiếp cận | Cách làm | Phù hợp khi | Rủi ro chính |
| Đầu tư định kỳ DCA | Đầu tư số tiền cố định theo chu kỳ. | Có dòng tiền đều, mục tiêu dài hạn, muốn giảm quyết định cảm xúc. | Có thể bỏ lỡ lợi nhuận nếu thị trường tăng mạnh trong lúc tiền còn nằm ngoài thị trường. |
| Đầu tư một lần | Đưa toàn bộ khoản tiền vào thị trường ngay. | Đã có khoản tiền lớn và chấp nhận biến động sau khi mua. | Có thể gặp giảm giá mạnh ngay sau khi đầu tư. |
| Canh thời điểm thị trường | Chờ mua khi nghĩ rằng giá đủ thấp hoặc tín hiệu đủ tốt. | Có hệ thống phân tích và kỷ luật rất rõ. | Dễ bị cảm xúc chi phối, mua bán chậm hoặc sai nhịp. |
| Bình quân giá xuống | Mua thêm sau khi tài sản giảm để hạ giá vốn. | Chỉ nên cân nhắc khi luận điểm đầu tư vẫn còn đúng. | Có thể tăng rủi ro nếu tài sản xấu hoặc danh mục quá tập trung. |
FINRA lưu ý rằng DCA có thể giúp giảm tác động của biến động ngắn hạn, nhưng khi giữ tiền mặt lâu hơn và đầu tư dần, nhà đầu tư cũng có thể bỏ lỡ một phần lợi nhuận so với việc đầu tư ngay trong một số giai đoạn thị trường tăng [2].
4. Khi nào DCA phù hợp?
Có dòng tiền đều đặn
DCA phù hợp với người có thu nhập hằng tháng và muốn biến đầu tư thành thói quen, miễn là khoản đầu tư không ảnh hưởng chi tiêu bắt buộc.
Mục tiêu đủ dài
DCA thường hợp với mục tiêu dài hạn hơn mục tiêu ngắn hạn. Nếu bạn cần tiền trong vài tháng tới, ưu tiên của khoản tiền đó là thanh khoản và ổn định. Nếu mục tiêu là tích lũy trong nhiều năm, DCA có thể trở thành một phần của chiến lược đầu tư có kỷ luật.
Muốn giảm áp lực ra quyết định theo cảm xúc
FINRA cho rằng đầu tư từng khoản nhỏ theo khoảng thời gian đều đặn, nếu phù hợp với tình hình tài chính cá nhân, có thể giúp giảm áp lực chọn thời điểm mua và giảm rủi ro cố canh thị trường [3].
Sản phẩm có chi phí hợp lý và đủ minh bạch
Nếu DCA vào quỹ mở, ETF hoặc sản phẩm quỹ khác, phí là yếu tố không thể bỏ qua. Investor.gov nêu rằng phí và chi phí quỹ làm giảm lợi nhuận đầu tư; các khoản phí có thể gồm chi phí hoạt động thường niên, phí mua, phí bán hoặc các loại phí khác tùy sản phẩm [4].
5. Khi nào không nên áp dụng DCA máy móc?
DCA là một phương pháp triển khai, không phải lý do để mua bất kỳ thứ gì theo định kỳ. Bạn nên thận trọng hoặc tạm dừng DCA trong các trường hợp sau:
- Chưa có tiền dự phòng hoặc đang dùng tiền có thể cần cho chi tiêu ngắn hạn.
- Đang có nợ lãi cao khiến lợi ích từ việc giảm nợ có thể quan trọng hơn việc đầu tư thêm. FINRA lưu ý trả bớt nợ lãi cao, đặc biệt như nợ thẻ tín dụng, có thể là một cách cải thiện nền tảng tài chính [5].
- Không hiểu tài sản hoặc sản phẩm đang mua định kỳ.
- Tài sản có tính đầu cơ cao, biến động mạnh hoặc phụ thuộc quá nhiều vào tin đồn.
- Phí mua, bán, quản lý hoặc spread quá cao so với số tiền đầu tư mỗi kỳ.
- Không có tiêu chí xem lại khi mục tiêu, thu nhập, thị trường hoặc chất lượng tài sản thay đổi.
6. Cách xây một kế hoạch DCA từng bước
Bước 1: Xác định mục tiêu và thời hạn
Trước khi đặt lịch mua, hãy xác định khoản tiền này phục vụ mục tiêu nào: tích lũy dài hạn, nghỉ hưu, học phí, mua nhà hay xây tài sản ròng. Với mục tiêu dài hạn, bạn có thể đọc thêm về nguyên tắc đầu tư dài hạn để hiểu vì sao thời gian và kỷ luật quan trọng hơn cảm xúc ngắn hạn.
Bước 2: Chọn số tiền định kỳ vừa sức
Số tiền DCA nên là mức có thể duy trì ngay cả khi phát sinh chi phí. Nếu phải rút sau vài tháng vì thiếu tiền, kế hoạch đã sai từ khâu dòng tiền.
Bước 3: Chọn nhóm tài sản trước, sản phẩm sau
DCA chỉ là cách nạp tiền vào danh mục. Trước khi chọn sản phẩm, hãy xác định khoản tiền này thuộc lớp nào trong phân bổ tài sản cá nhân: an toàn, ngắn hạn, trung hạn hay tăng trưởng dài hạn. Sau đó mới chọn quỹ, ETF, cổ phiếu, trái phiếu hoặc kênh phù hợp.
Bước 4: Đặt lịch và tự động hóa nếu phù hợp
Bạn có thể chọn lịch hằng tháng sau ngày nhận lương, hằng quý hoặc chu kỳ khác. Tự động hóa giúp giảm cảm xúc, nhưng vẫn cần lịch kiểm tra.
Bước 5: Đặt lịch review
Hãy xác định trước mốc review: 6 tháng, 12 tháng, khi thu nhập thay đổi hoặc khi sản phẩm không còn đáp ứng tiêu chí ban đầu.
7. Những rủi ro và giới hạn của DCA
- DCA không bảo đảm có lãi. Nếu tài sản giảm dài hạn hoặc mất chất lượng, mua đều không tự tạo ra giá trị.
- DCA có thể kém tối ưu hơn đầu tư một lần trong một số giai đoạn thị trường tăng, vì một phần tiền vẫn chưa được đầu tư [2].
- DCA không thay thế đa dạng hóa. Nếu toàn bộ tiền định kỳ chỉ đổ vào một tài sản, rủi ro tập trung vẫn còn.
- DCA có thể khiến bạn chủ quan với phí. Giao dịch nhiều kỳ có thể làm phát sinh chi phí nhiều lần; FINRA cũng lưu ý phí/hoa hồng theo từng giao dịch có thể bào mòn lợi nhuận [2].
- DCA không thay thế việc đọc tài liệu sản phẩm và hiểu danh mục bên trong.
8. Checklist trước khi bắt đầu DCA
Trước khi đặt lịch mua định kỳ, hãy tự kiểm tra theo bảng sau. Nếu nhiều câu trả lời là “chưa”, bạn nên hoàn thiện kế hoạch trước khi tăng số tiền đầu tư.
| Câu hỏi | Vì sao cần kiểm tra? | Nếu câu trả lời là “chưa” |
| Tôi đã có tiền dự phòng chưa? | Tránh phải bán tài sản khi có sự cố. | Tách quỹ dự phòng trước khi DCA mạnh hơn. |
| Khoản tiền này có cần dùng trong 6-12 tháng tới không? | DCA vào tài sản biến động không hợp với tiền ngắn hạn. | Giữ ở kênh thanh khoản hơn. |
| Tôi hiểu sản phẩm đang mua chưa? | Không nên mua định kỳ thứ mình không hiểu. | Đọc tài liệu, phí, rủi ro và danh mục bên trong. |
| Phí có hợp lý với số tiền mỗi kỳ không? | Phí cao có thể ăn mòn lợi nhuận. | Tăng chu kỳ, đổi sản phẩm hoặc giảm giao dịch nhỏ lẻ. |
| Tôi có lịch review không? | DCA cần kỷ luật nhưng không nên bỏ mặc. | Đặt mốc 6-12 tháng hoặc khi có thay đổi lớn. |
| Danh mục có quá tập trung không? | Mua đều một tài sản vẫn có thể rất rủi ro. | Xem lại phân bổ và đa dạng hóa. |
9. Sai lầm thường gặp khi đầu tư định kỳ DCA
- Nghĩ DCA luôn thắng đầu tư một lần. Trên thực tế, lựa chọn nào phù hợp còn phụ thuộc dòng tiền, thời điểm, mức chịu rủi ro và mục tiêu.
- DCA vào tài sản đang giảm chỉ vì “giá rẻ hơn”, nhưng không kiểm tra chất lượng tài sản.
- Dừng DCA ngay khi thị trường giảm, dù mục tiêu dài hạn và luận điểm đầu tư chưa thay đổi.
- Chỉ nhìn số tiền đầu tư mỗi tháng, bỏ qua phí, thuế, spread và điều kiện rút/bán.
Nếu bạn đang cân nhắc nhiều sản phẩm khác nhau, hãy bắt đầu từ các kênh đầu tư tiền nhàn rỗi để hiểu vai trò từng kênh, sau đó mới quyết định kênh nào phù hợp với kế hoạch DCA.
Đầu tư định kỳ DCA hữu ích nhất khi nó là một hệ thống: mục tiêu rõ, số tiền vừa sức, tài sản phù hợp, phí hợp lý và có lịch review. Nó giúp giảm áp lực canh thị trường, nhưng không loại bỏ rủi ro và không cứu được một tài sản kém chất lượng.
Trước khi bắt đầu, hãy nhớ thứ tự đúng: xây nền tảng tài chính, xác định mục tiêu, phân bổ tài sản, chọn sản phẩm, rồi mới đặt lịch DCA. Khi đi theo thứ tự đó, DCA trở thành công cụ kỷ luật dòng tiền thay vì một cái cớ để mua đều bất cứ thứ gì đang được nhắc nhiều trên thị trường.
Nguồn tham khảo
[1] U.S. Securities and Exchange Commission, Investor.gov, “Dollar Cost Averaging”, truy cập ngày 08/07/2026. https://www.investor.gov/introduction-investing/investing-basics/glossary/dollar-cost-averaging
[2] FINRA, “The Benefits and Limitations of Dollar-Cost Averaging”, truy cập ngày 08/07/2026. https://www.finra.org/investors/insights/dollar-cost-averaging
[3] FINRA, “Financial Tips for New Investors”, truy cập ngày 08/07/2026. https://www.finra.org/investors/insights/tips-new-investors
[4] U.S. Securities and Exchange Commission, Investor.gov, “Mutual Fund and ETF Fees and Expenses – Investor Bulletin”, truy cập ngày 08/07/2026. https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/mutual-fund-and-etf-fees-and-expenses-investor-bulletin
[5] FINRA, “Financial Foundations”, truy cập ngày 08/07/2026. https://www.finra.org/investors/investing/investing-basics/financial-foundations