Một khoản đầu tư có thể được giới thiệu với mức “kỳ vọng 12%/năm”, nhưng con số này chưa đủ để đánh giá nếu bạn không biết dữ liệu nào được dùng, xác suất nào được gán và kịch bản bất lợi đã được tính hay chưa.
Lợi nhuận kỳ vọng quy đổi nhiều khả năng tương lai thành một mức trung bình để so sánh và lập kế hoạch, chứ không phải mức lợi nhuận chắc chắn. Bài viết đi từ một ví dụ cụ thể đến cách ước tính, danh mục, chi phí, rủi ro và khung kiểm tra giả định.
Lợi nhuận kỳ vọng là gì?
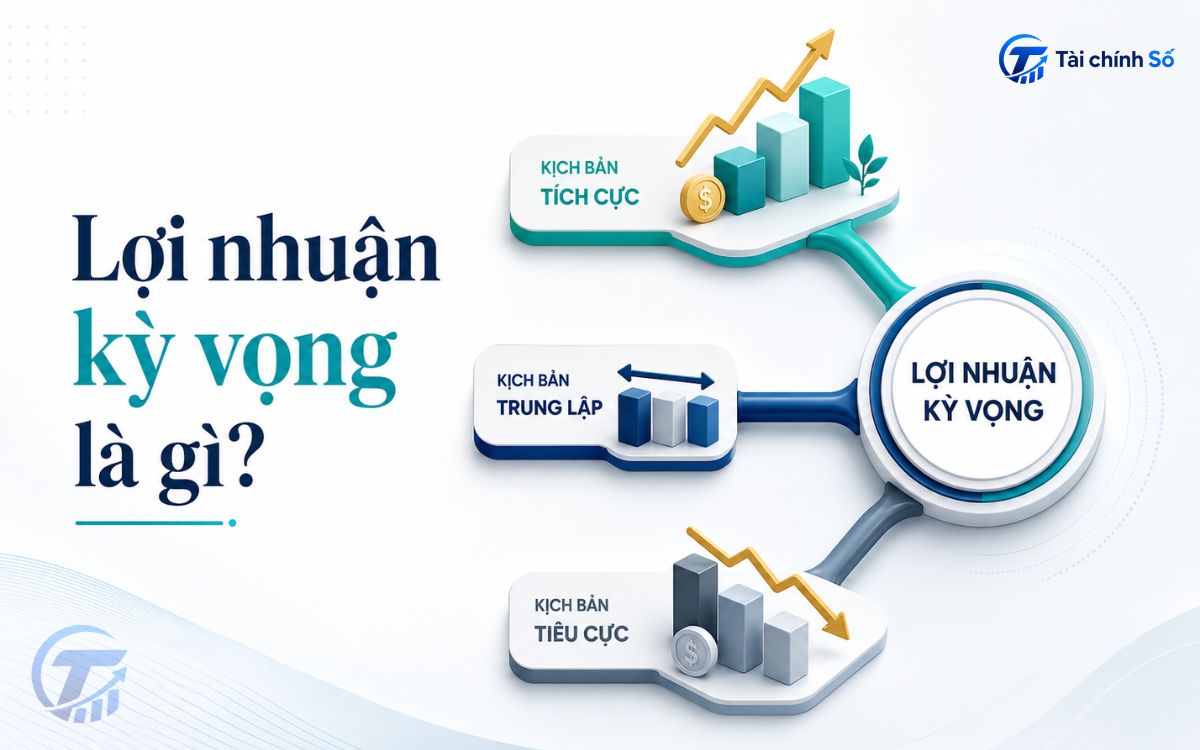
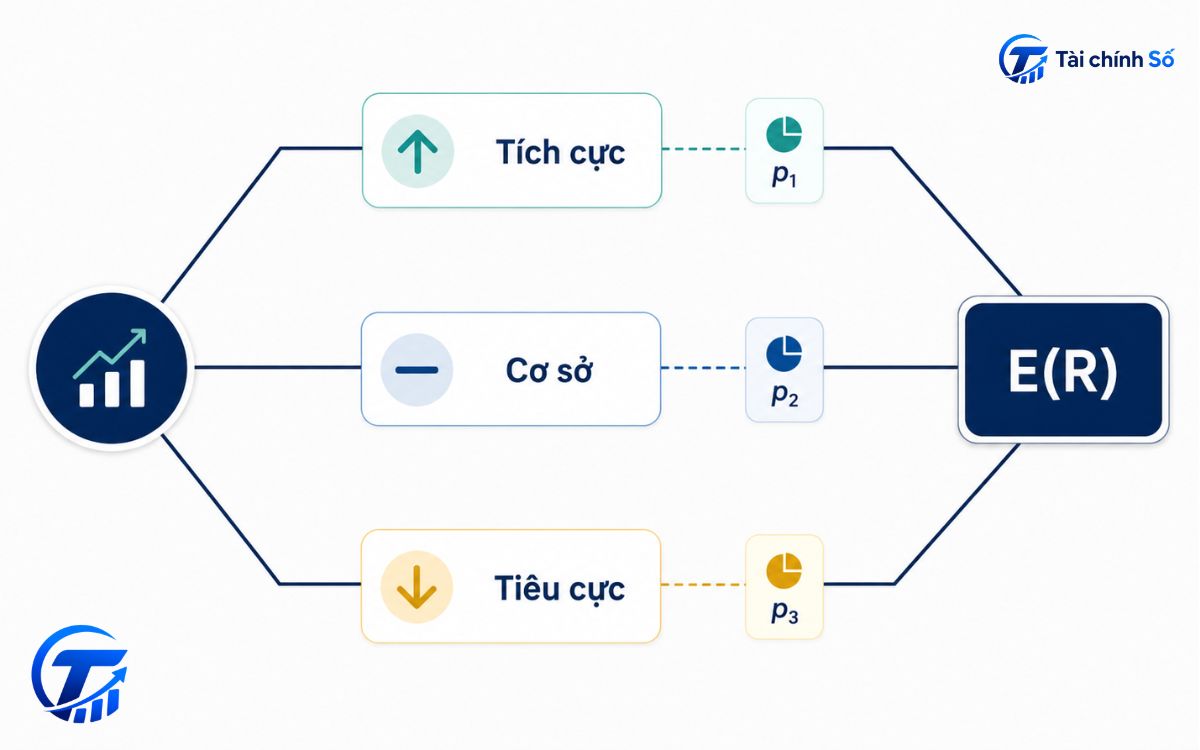
Lợi nhuận kỳ vọng là mức sinh lời trung bình ước tính của một khoản đầu tư khi xem xét các kết quả có thể xảy ra và xác suất tương ứng. Trong cách tính đơn giản nhất, mỗi mức lợi nhuận được nhân với xác suất của kịch bản đó, rồi cộng các phần đóng góp lại.
Từ “kỳ vọng” mang nghĩa thống kê, không đồng nghĩa với mong muốn cá nhân. Bạn có thể đặt mục tiêu tài sản tăng 20%, nhưng nếu dữ liệu và giả định chỉ hỗ trợ mức 6%, con số 20% vẫn là mục tiêu chứ chưa phải ước tính có căn cứ.
Giá trị kỳ vọng cũng không nhất thiết xuất hiện trong một kỳ đầu tư cụ thể. Một tài sản chỉ có ba kết quả là tăng 18%, tăng 8% hoặc giảm 12% vẫn có thể có lợi nhuận kỳ vọng 5,5%, dù không kịch bản nào tạo ra đúng 5,5%.
Bốn khái niệm dễ bị nhầm với nhau
Bảng dưới đây tách rõ vai trò của từng khái niệm để tránh lấy mong muốn cá nhân thay cho một ước tính có căn cứ.
| Khái niệm | Câu hỏi trả lời | Điểm cần nhớ |
| Lợi nhuận kỳ vọng | Theo dữ liệu và giả định, mức sinh lời trung bình ước tính là bao nhiêu? | Là đầu vào phân tích; có thể sai nếu dữ liệu hoặc giả định sai. |
| Lợi nhuận thực tế | Trong một giai đoạn xác định, khoản đầu tư đã sinh lời hoặc thua lỗ bao nhiêu? | Là mức sinh lời đã phát sinh, được tính theo giá trị hiện tại hoặc khi khoản đầu tư được bán. |
| Lợi nhuận mục tiêu | Nhà đầu tư muốn đạt mức sinh lời nào? | Phản ánh nhu cầu hoặc kế hoạch; không tự chứng minh tính khả thi. |
| Tỷ suất sinh lời yêu cầu | Mức tối thiểu nào bù đắp rủi ro và chi phí cơ hội? | Là ngưỡng đánh giá; có thể cao hơn hoặc thấp hơn lợi nhuận kỳ vọng. |
Bốn khái niệm có thể cùng xuất hiện trong một quyết định, nhưng không thay thế nhau.
Ví dụ tính lợi nhuận kỳ vọng theo ba kịch bản
Giả sử một khoản đầu tư có ba kết quả trong 12 tháng. Đây là ví dụ minh họa để giải thích phương pháp, không đại diện cho tài sản hoặc dữ liệu thị trường cụ thể.
E(R) = Σ pᵢ × rᵢ
pᵢ là xác suất của kịch bản i; rᵢ là lợi nhuận trong kịch bản đó; tổng xác suất bằng 100%.
| Kịch bản | Xác suất | Lợi nhuận giả định | Phần đóng góp |
| Tích cực | 25% | 18% | 4,5% |
| Cơ sở | 50% | 8% | 4,0% |
| Tiêu cực | 25% | -12% | -3,0% |
| Kết quả | 100% | — | 5,5% |
Tổng xác suất bằng 100%; tổng phần đóng góp là lợi nhuận kỳ vọng của bộ giả định.
Phép tính là: 25% × 18% + 50% × 8% + 25% × (-12%) = 5,5%. Kết quả cho biết mức trung bình theo đúng bộ giả định này. Nó không nói rằng khoản đầu tư sẽ chắc chắn tăng 5,5% sau một năm, cũng không cho biết mức lỗ lớn nhất hoặc thời điểm có thể phải chịu biến động.
Để kiểm tra độ nhạy, giả sử xác suất kịch bản tích cực giảm còn 15%, kịch bản cơ sở còn 45% và kịch bản tiêu cực tăng lên 40%. Khi đó: 15% × 18% + 45% × 8% + 40% × (-12%) = 1,5%. Chỉ một thay đổi trong xác suất đã làm lợi nhuận kỳ vọng giảm 4 điểm phần trăm.
Sự chênh lệch này cho thấy phép tính có thể đúng tuyệt đối về số học nhưng vẫn yếu về quyết định nếu xác suất được gán cảm tính. Khi xây kịch bản, cần ghi rõ lý do cho từng xác suất, thời hạn của ước tính và điều kiện khiến bộ giả định phải cập nhật.
Chi phí cũng phải được đặt cùng phép tính. Nếu tổng phí dự kiến bằng 1% giá trị đầu tư, mức 5,5% trước phí chỉ còn khoảng 4,5% trước thuế và lạm phát. FINRA lưu ý tổng chi phí đầu tư gồm giá mua cùng các khoản phí liên quan; bỏ qua phí có thể làm tỷ suất sinh lời trông tốt hơn thực tế [3].
Từ ví dụ đến phương pháp ước tính
Ví dụ trên dùng ba kịch bản, nhưng trong thực tế lợi nhuận kỳ vọng có thể được xây từ dữ liệu lịch sử, mô hình hoặc sự kết hợp của nhiều phương pháp. Điểm chung là mọi kết quả đều phụ thuộc vào đầu vào.
Ước tính theo kịch bản và xác suất
Cách theo kịch bản phù hợp khi bạn có thể mô tả một số trạng thái chính như tích cực, cơ sở và tiêu cực. Mỗi kịch bản cần có mức lợi nhuận, xác suất và điều kiện xảy ra. Tổng xác suất phải bằng 100%, đồng thời các mức lợi nhuận phải dùng cùng thời hạn và cùng cách tính.
Không nên tạo quá nhiều kịch bản chỉ để mô hình có vẻ chi tiết. Ba đến năm trạng thái đủ khác biệt thường dễ kiểm tra hơn một danh sách dài nhưng thiếu căn cứ.
Tham khảo dữ liệu lịch sử
Dữ liệu quá khứ giúp quan sát mức sinh lời, độ biến động và cách tài sản phản ứng trong nhiều bối cảnh. Tuy nhiên, thành tích quá khứ không dự báo chắc chắn kết quả tương lai; việc chỉ lựa chọn giai đoạn thuận lợi còn có thể làm ước tính bị thiên lệch [2].
Khi dùng lịch sử, hãy kiểm tra độ dài giai đoạn, số chu kỳ tăng giảm, dòng tiền, phí và khả năng dữ liệu cũ còn đại diện cho khoản đầu tư hiện tại.
Cũng cần phân biệt trung bình số học với tăng trưởng nhiều kỳ. Tăng 10% rồi giảm 10% cho mức trung bình số học bằng 0%, nhưng 100 đồng chỉ còn 99 đồng. Khi lập kế hoạch dài hạn, tốc độ tăng trưởng kép thường hữu ích hơn việc chỉ lấy trung bình các tỷ lệ từng năm.
Ước tính bằng mô hình như CAPM
|
E(Rᵢ) = Rf + βᵢ × [E(Rm) − Rf] Rf là lãi suất phi rủi ro; βᵢ phản ánh độ nhạy với thị trường; E(Rm) − Rf là phần bù rủi ro thị trường. |
Một cách tiếp cận khác là dùng mô hình như CAPM, trong đó lợi nhuận được liên hệ với lãi suất phi rủi ro, beta và phần bù rủi ro thị trường. Theo CAPM, nhà đầu tư được bù đắp cho rủi ro hệ thống được phản ánh qua beta; rủi ro riêng lẻ có thể đa dạng hóa không tạo thêm phần bù lợi nhuận trong mô hình [4].
CAPM chỉ là điểm tham chiếu vì beta, lãi suất phi rủi ro và phần bù thị trường đều phải ước tính. Với người mới, hiểu giới hạn của mô hình quan trọng hơn một kết quả có nhiều chữ số thập phân.
Cách tính lợi nhuận kỳ vọng của danh mục
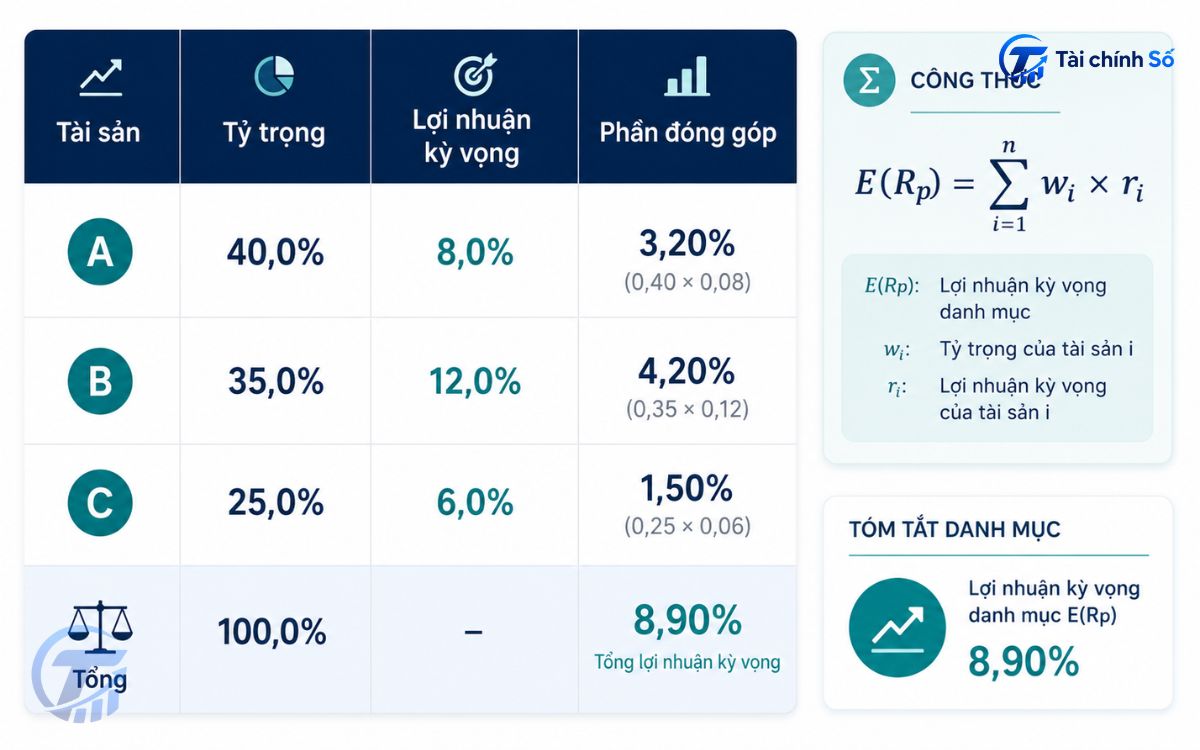
Với danh mục gồm nhiều tài sản, lợi nhuận kỳ vọng được tính bằng trung bình trọng số của lợi nhuận kỳ vọng từng thành phần [1]. Tổng tỷ trọng phải bằng 100%.
| E(Rp) = w₁E(R₁) + w₂E(R₂) + … + wₙE(Rₙ)
w là tỷ trọng của từng tài sản; tổng tỷ trọng bằng 100%. |
| Nhóm tài sản | Tỷ trọng | Lợi nhuận kỳ vọng | Phần đóng góp |
| Nhóm A | 40% | 8% | 3,2% |
| Nhóm B | 35% | 5% | 1,75% |
| Nhóm C | 25% | 12% | 3,0% |
| Kết quả | 100% | — | 7,95% |
Ví dụ minh họa: tỷ trọng cộng đủ 100% và phần đóng góp cộng thành 7,95%.
Giả sử danh mục có 40% ở nhóm A với kỳ vọng 8%, 35% ở nhóm B với kỳ vọng 5% và 25% ở nhóm C với kỳ vọng 12%. Kết quả chung là 7,95%.
Công thức lợi nhuận khá trực tiếp, nhưng rủi ro danh mục không thể tính bằng cách lấy trung bình trọng số đơn giản. Hai tài sản có thể tăng giảm cùng chiều hoặc bù trừ nhau; phương sai, hiệp phương sai và tương quan mới quyết định mức biến động tổng thể [1].
Vì vậy, con số 7,95% chỉ là một đầu vào. Khi chuyển phép tính thành kế hoạch, cần đặt nó cạnh phân bổ tài sản cá nhân, mục tiêu, thời hạn, thanh khoản và khả năng chịu biến động. Tỷ trọng không hợp lý chỉ vì nó làm lợi nhuận kỳ vọng cao hơn.
Cùng lợi nhuận kỳ vọng nhưng quyết định có thể rất khác
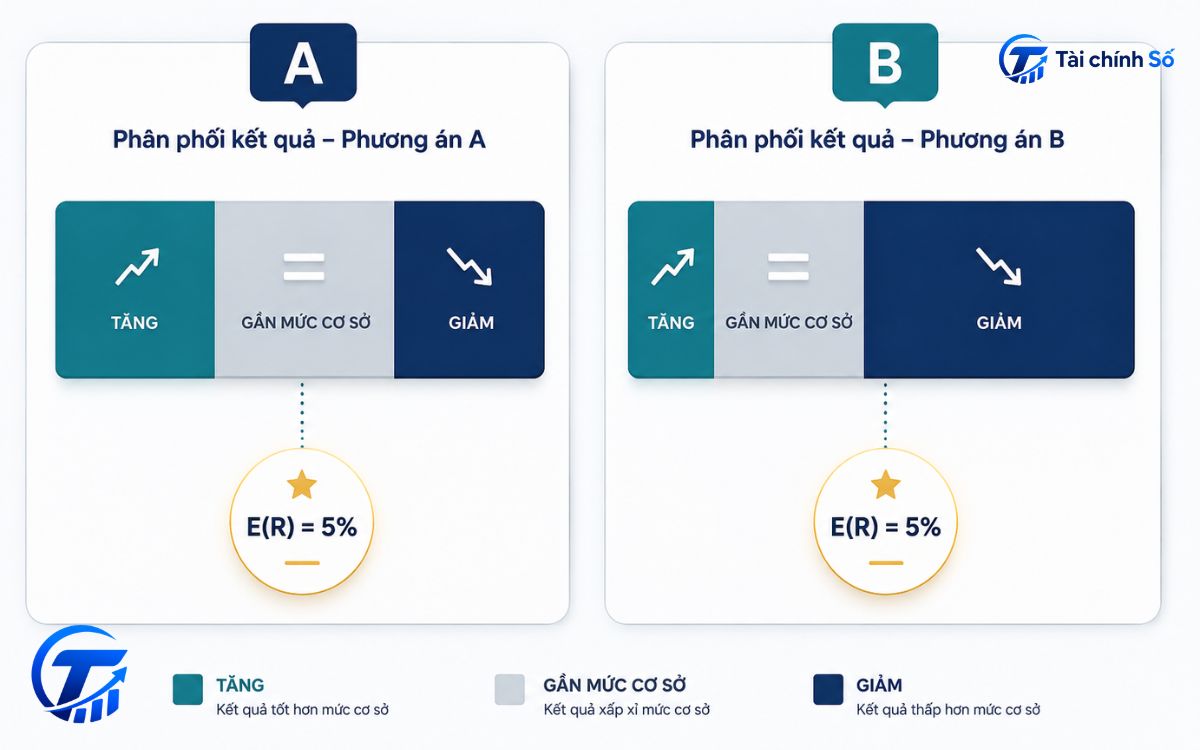
Giá trị kỳ vọng tóm tắt mức trung bình, nhưng không mô tả đầy đủ phân phối kết quả. Hai khoản đầu tư có thể cùng E(R) = 5% trong khi xác suất lỗ và biên độ biến động rất khác nhau.
Ví dụ A có 50% khả năng tăng 12% và 50% khả năng giảm 2%, nên lợi nhuận kỳ vọng bằng 5%. Ví dụ B có 25% khả năng tăng 35% và 75% khả năng giảm 5%, cũng cho kết quả 5%. B có xác suất lỗ cao hơn và phụ thuộc mạnh hơn vào kịch bản tăng lớn.
Khi so sánh, cần xem thêm mức giảm có thể xảy ra, thời gian phục hồi, thanh khoản, chi phí, mức tập trung và nguy cơ phải bán sớm. Khả năng chấp nhận các khác biệt này phụ thuộc vào mục tiêu và nguồn lực của từng người; bài khẩu vị rủi ro giúp kiểm tra giới hạn đó trước khi tăng tỷ trọng.
Investor.gov lưu ý các mục tiêu và dự phóng chỉ là giả định, còn việc bảo đảm lợi nhuận với khoản đầu tư chịu rủi ro thị trường gần như không khả thi [2]. Vì vậy, mức kỳ vọng cao hơn không tự động đồng nghĩa với lựa chọn tốt hơn.
Cách xây một mức lợi nhuận kỳ vọng có thể sử dụng
Một mức lợi nhuận kỳ vọng có thể sử dụng phải truy ngược được về thời hạn, dữ liệu, giả định và mục đích. Sáu bước dưới đây giúp biến con số từ một dự đoán mơ hồ thành đầu vào có thể kiểm tra.
- Khóa thời hạn đầu tư. Quy đổi các phương án về cùng cơ sở thời gian trước khi so sánh; 8% trong một năm khác hoàn toàn 8% trong ba năm.
- Xác định cách đo. Ghi rõ lợi nhuận danh nghĩa hay thực, trước hay sau phí, đã gồm cổ tức hoặc dòng tiền và có tái đầu tư hay không.
- Chọn dữ liệu và phương pháp. Lưu nguồn, giai đoạn quan sát, cách xử lý ngoại lệ và lý do dùng kịch bản, lịch sử hoặc mô hình.
- Xây kịch bản bất lợi. Nêu mức lỗ, thời gian phục hồi, điều kiện làm luận điểm sai, khả năng thiếu thanh khoản và nguy cơ buộc phải bán.
- Khấu trừ chi phí có thể dự kiến. Bao gồm phí giao dịch, phí quản lý, chênh lệch mua bán và các chi phí khác phù hợp với sản phẩm.
- Kiểm tra độ nhạy của giả định. Hạ lợi nhuận ở kịch bản tích cực, tăng xác suất kịch bản xấu hoặc kéo dài thời gian phục hồi để xem kết luận có đổi hay không.
Với kế hoạch góp vốn đều, lợi nhuận kỳ vọng chỉ là một đầu vào của dòng tiền. Bài đầu tư định kỳ DCA giúp làm rõ cách lịch góp vốn, mức giá, phí và biến động ảnh hưởng đến quá trình thực hiện.
Khi mô phỏng nhiều năm, cần phân biệt lợi nhuận một kỳ với tốc độ tích lũy. Bài lãi kép giải thích vì sao thời gian, tần suất ghép và khoản góp thêm có thể làm kết quả thay đổi ngay cả khi mức lợi suất giả định giữ nguyên.
Khung kiểm tra bốn lớp trước khi tin vào một con số kỳ vọng
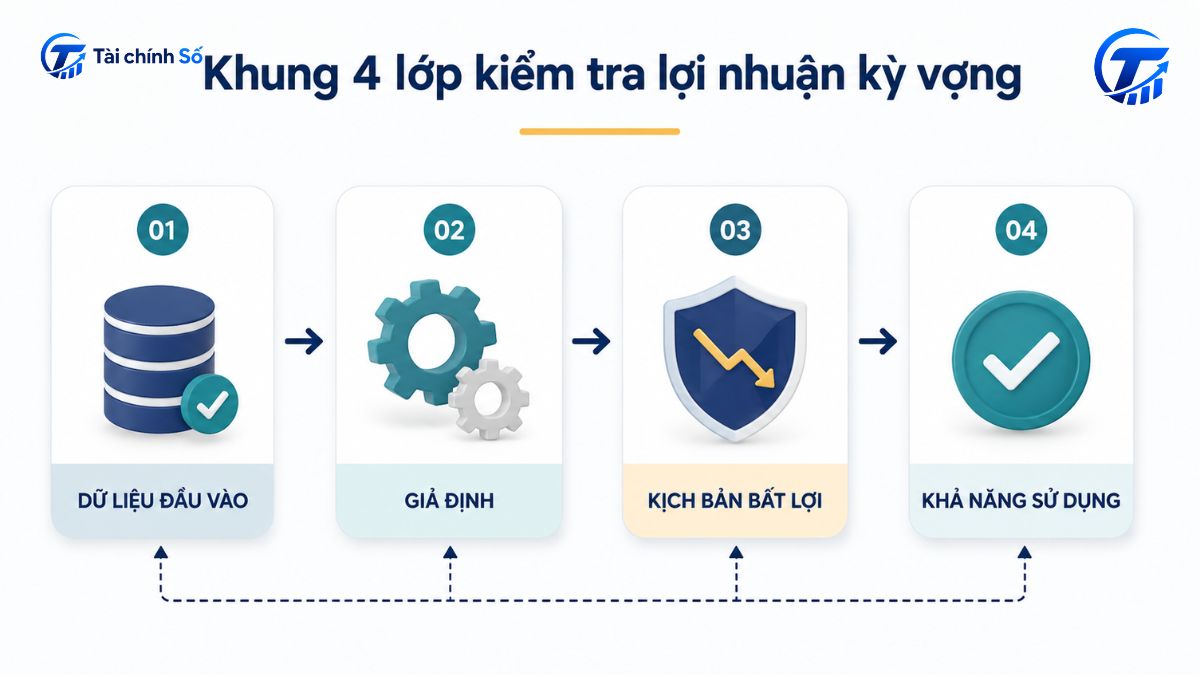
Trước khi dùng con số để so sánh tài sản, phân bổ vốn hoặc lập kế hoạch, hãy kiểm tra theo bốn lớp. Mục tiêu không phải tìm một ước tính “đúng tuyệt đối”, mà là biết nó có thể sai ở đâu và sai đến mức nào.
| Lớp kiểm tra | Câu hỏi chính | Dấu hiệu cần thận trọng |
| Dữ liệu | Nguồn nào, giai đoạn nào, đã gồm dòng tiền và chi phí chưa? | Chỉ dùng một năm tốt; dữ liệu thiếu chu kỳ giảm; số liệu không thể truy nguồn. |
| Giả định | Xác suất, thời hạn, lạm phát và điều kiện thị trường được đặt ra sao? | Gán xác suất để đạt kết quả mong muốn; không có lý do cho từng kịch bản. |
| Kịch bản bất lợi | Mức lỗ, thời gian phục hồi và nguy cơ phải bán sớm là gì? | Chỉ trình bày lợi nhuận; bỏ qua khả năng mất vốn hoặc thiếu thanh khoản. |
| Khả năng sử dụng | Con số dùng để so sánh, lập kế hoạch hay định giá? | Dùng cùng một con số cho nhiều mục tiêu hoặc thời hạn khác nhau. |
Khung bốn lớp tập trung vào chất lượng đầu vào và cách sử dụng, không chỉ vào kết quả phép tính.
Bốn lớp phải được xem cùng nhau. Dữ liệu yếu làm nền móng sai; giả định thiếu logic làm kết quả méo; bỏ qua kịch bản bất lợi khiến kế hoạch mong manh; còn dùng sai mục đích sẽ biến một con số tham khảo thành kết luận quá mức.
Những sai lầm thường gặp khi dùng lợi nhuận kỳ vọng
- Xem lợi nhuận kỳ vọng như cam kết, trong khi kết quả thực tế có thể cao hơn, thấp hơn hoặc âm.
- Chỉ xây kịch bản thuận lợi, khiến mức trung bình bị đẩy lên và bỏ sót nguy cơ mất vốn.
- Gán xác suất để đạt kết quả mong muốn thay vì xuất phát từ dữ liệu và điều kiện quan sát được.
- Lấy hiệu quả gần đây làm dự báo dài hạn dù thành tích quá khứ không dự báo chắc chắn tương lai [2].
- Bỏ qua phí, chênh lệch mua bán, dòng tiền và thời gian nắm giữ, làm sai kết quả ròng.
- So sánh tài sản khác vai trò chỉ bằng một tỷ lệ lợi nhuận mà không chuẩn hóa rủi ro và thanh khoản.
- Nhầm trung bình số học với tăng trưởng kép khi lập kế hoạch nhiều kỳ.
- Không cập nhật giả định khi dữ liệu, tài sản, thị trường hoặc mục tiêu cá nhân thay đổi.
Lợi nhuận kỳ vọng hữu ích khi giúp bạn so sánh phương án, kiểm tra giả định và chuẩn bị cho nhiều kết quả. Công thức chỉ là bước đầu; chất lượng dữ liệu, kịch bản bất lợi, chi phí và mục đích sử dụng mới quyết định giá trị của con số.
Lợi nhuận kỳ vọng là một ước tính nằm trong dải kịch bản cần kiểm chứng, không phải lời hứa về kết quả. Một quyết định có cơ sở cần giả định minh bạch, rủi ro chấp nhận được và khả năng duy trì kế hoạch khi thực tế lệch khỏi dự báo.
Nguồn tham khảo
[1] CFA Institute, Portfolio Mathematics, 2026 CFA Program Level I Quantitative Methods https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-mathematics
[2] U.S. Securities and Exchange Commission, Investor.gov, Investor Bulletin: Performance Claims https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-47
[3] Financial Industry Regulatory Authority (FINRA), Calculating Your Investment Returns https://www.finra.org/investors/insights/investment-returns
[4] CFA Institute, Portfolio Risk and Return: Part II, 2026 CFA Program Level I Portfolio Management https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-risk-return-part-2