Một tài sản có thể được định giá cao nhưng vẫn khó chuyển thành tiền đúng lúc. Khi người mua ít, spread rộng hoặc quy trình bán lại kéo dài, việc thoát vị thế có thể buộc bạn chờ lâu hay chấp nhận giá thấp.
Vì vậy, đánh giá thanh khoản cần nhìn cùng lúc thời gian nhận tiền, chi phí, quy mô khoản đầu tư so với sức mua và điều kiện giao dịch. Khung bốn chiều dưới đây giúp bạn kiểm tra trước khi xuống tiền.
Rủi ro thanh khoản là gì?
Investor.gov định nghĩa thanh khoản là mức độ dễ và nhanh mà một chứng khoán có thể được mua hoặc bán trên thị trường thứ cấp. Tài sản thanh khoản tốt thường bán được mà không phải chịu chi phí lớn chỉ để lấy lại tiền [1].
Rủi ro thanh khoản xuất hiện khi không tìm được thị trường, không giao dịch được đúng lúc hoặc chỉ bán được ở mức giá bất lợi. Điều này thường gặp ở tài sản ít giao dịch, sản phẩm phức tạp, chưa niêm yết hoặc có hạn chế rút vốn [2].
Thanh khoản phụ thuộc cả tài sản lẫn người nắm giữ
Một tài sản có thể thanh khoản với vị thế nhỏ nhưng khó bán khi khoản cần thoát lớn. Vì vậy, phải xem đồng thời quy mô vị thế, thời điểm giao dịch và ngày thực sự cần tiền.
Thiếu tiền mặt là vấn đề dòng tiền; rủi ro thanh khoản là lý do tài sản không đổi thành tiền đủ nhanh hoặc với mức giá chấp nhận được. Hai vấn đề gặp nhau khi bạn buộc phải bán gấp.
Khác gì với rủi ro thị trường?
Rủi ro thị trường là khả năng giá giảm; rủi ro thanh khoản là khả năng giao dịch không diễn ra như dự kiến. Trong thị trường xấu, hai rủi ro có thể xuất hiện cùng lúc.
Rủi ro thanh khoản làm nhà đầu tư mất tiền ra sao?
Tổn thất thường xuất hiện qua bốn kênh:
- Giảm giá để có người mua: giá khớp có thể thấp hơn đáng kể so với giá đang nhìn thấy.
- Chịu spread, phí và chi phí hoàn tất: số tiền thực nhận giảm.
- Phát sinh chi phí vốn: tiền bị khóa khiến bạn phải vay hoặc bán tài sản khác.
- Mất quyền chủ động: khi nhiều người cùng muốn thoát, bên mua thu hẹp và thanh khoản có thể xấu đi nhanh [3].
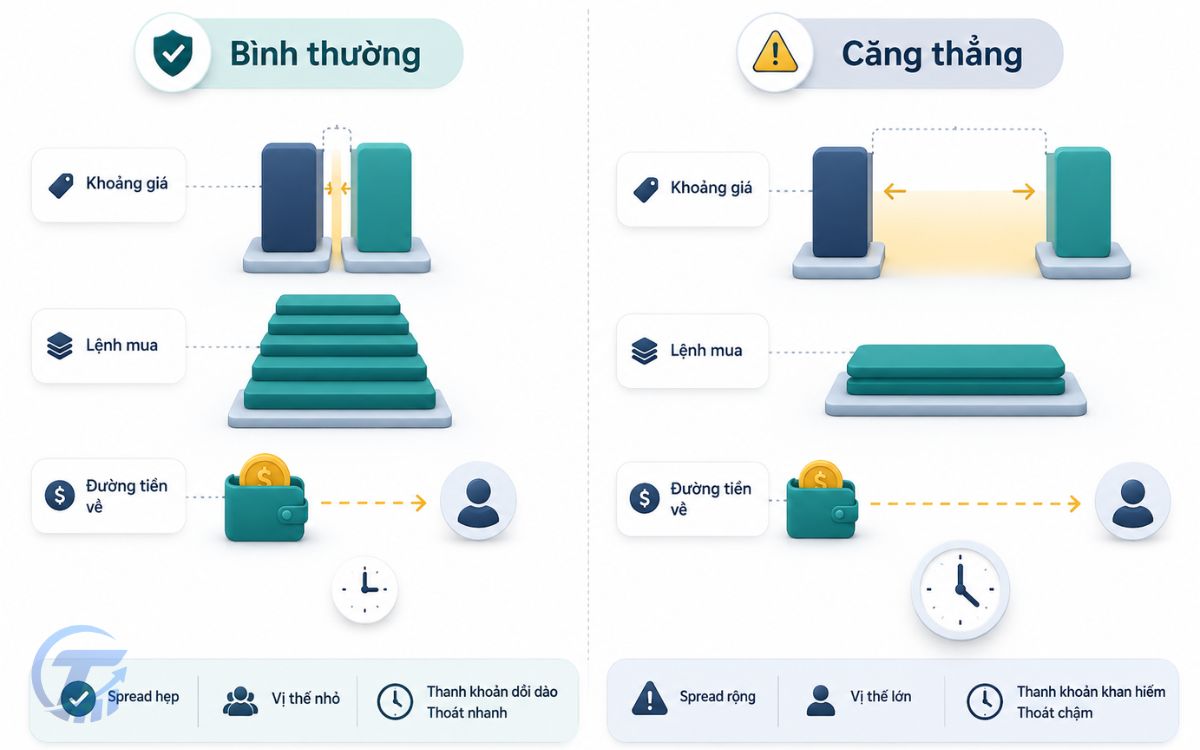
Thanh khoản hôm nay không bảo đảm cho ngày bạn cần tiền. Hãy hỏi: tôi bán trong bao lâu, phải giảm giá bao nhiêu và việc chậm nhận tiền có phá vỡ mục tiêu không?
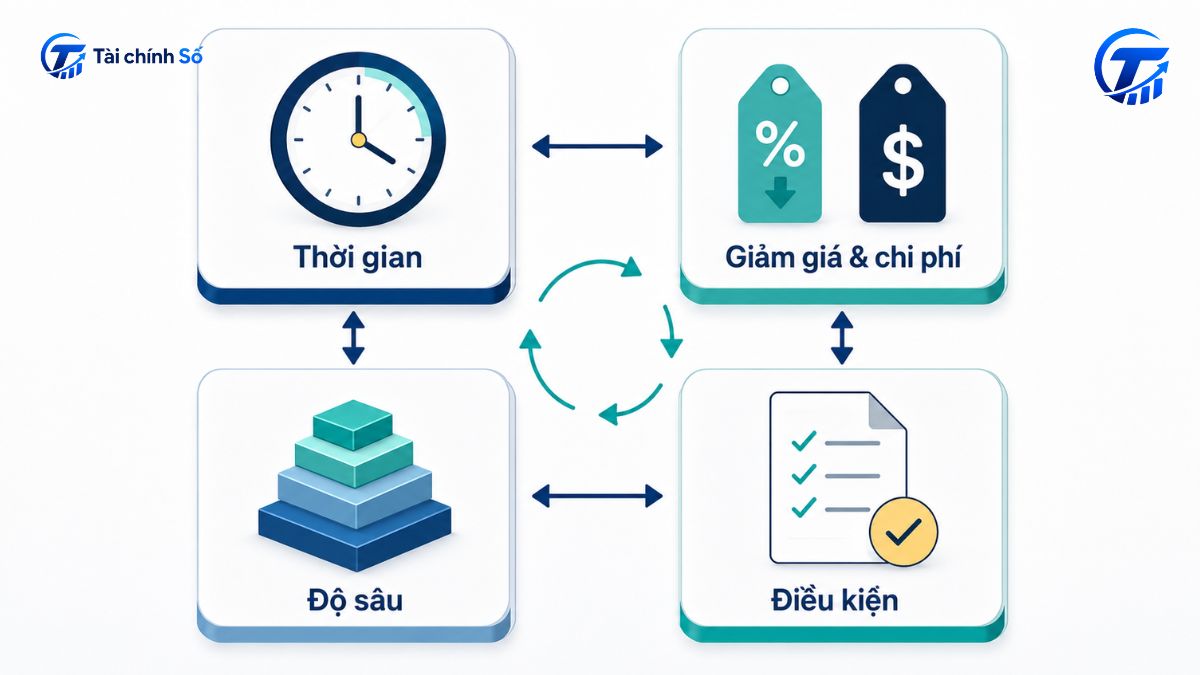
Khung 4 chiều kiểm tra khả năng thoát vị thế
Không có chỉ số duy nhất phản ánh đầy đủ thanh khoản. IMF cho biết spread, tỷ lệ luân chuyển và tác động giá đo các khía cạnh khác nhau; yếu tố riêng của từng thị trường cũng phải được xem xét [4].
Thời gian chuyển thành tiền
Đừng chỉ tính thời gian khớp lệnh. Hãy tính cả lịch nhận lệnh, xác nhận, thanh toán, hồ sơ và thời điểm tiền thực sự sử dụng được.
Với sản phẩm có lịch riêng, phải đọc tài liệu của đúng sản phẩm.
Mức giảm giá và tổng chi phí
Tài sản không thực sự thanh khoản nếu chỉ bán nhanh bằng cách hạ giá mạnh. Với báo giá hai chiều, có thể ước tính spread tương đối:
Spread tương đối = (Giá chào bán – Giá chào mua) / Giá trung bình × 100%
Spread hẹp thường gợi ý chi phí tức thời thấp hơn, nhưng lệnh lớn vẫn có thể đi qua nhiều mức giá.
Độ sâu so với quy mô vị thế
Khối lượng cao không bảo đảm toàn bộ vị thế bán được ở một mức giá. Cần xem nhu cầu mua gần giá hiện tại, tác động giá và quy mô khoản bán so với một giai đoạn giao dịch đủ đại diện.
Tỷ lệ vị thế so với giá trị giao dịch tham chiếu = Giá trị cần bán / Giá trị giao dịch tham chiếu × 100%
“Tỷ lệ vị thế so với giá trị giao dịch tham chiếu” chỉ là phép so sánh minh họa. Đây không phải chỉ tiêu chuẩn hóa hay ngưỡng an toàn chung; nó không cho biết trực tiếp lượng cầu ở từng mức giá và không thay thế spread, độ sâu, tần suất giao dịch hoặc tác động giá.
Điều kiện thực hiện
Kiểm tra lịch giao dịch, kỳ hạn, quyền bán lại, hồ sơ, phí, giới hạn và trường hợp có thể bị trì hoãn.
Với tài sản chưa niêm yết, xem thêm hồ sơ, khả năng chia nhỏ, chi phí hoàn tất và tệp người mua thực tế.
Bảng 1. Khung bốn chiều kiểm tra khả năng thoát vị thế
| Chiều kiểm tra | Câu hỏi chính | Chỉ báo nên xem | Dấu hiệu cảnh báo |
| Thời gian | Bao lâu tiền mới sử dụng được? | Lịch giao dịch, xác nhận, thanh toán, hồ sơ | Chỉ biết thời gian khớp lệnh; không rõ ngày tiền về |
| Chi phí | Bán nhanh phải hy sinh bao nhiêu? | Spread, phí, mức phạt, chiết khấu | Spread rộng; phải hạ giá mạnh |
| Độ sâu | Thị trường hấp thụ được vị thế không? | Sổ lệnh, giá trị giao dịch, tác động giá | Vị thế lớn so với sức mua gần giá hiện tại |
| Điều kiện | Có giới hạn nào cản giao dịch? | Kỳ hạn, quyền bán lại, hồ sơ, giới hạn | Điều khoản mơ hồ hoặc phụ thuộc lời hứa |
Không kết luận từ một ô riêng lẻ. Cả bốn chiều phải khớp với mục tiêu và thời hạn của bạn.
Cách nhận biết tài sản có thanh khoản thấp trước khi mua
Cổ phiếu và tài sản giao dịch trên thị trường
- Giao dịch thưa, không đều hoặc nhiều phiên khớp rất thấp.
- Spread rộng, sổ lệnh mỏng, ít lệnh mua gần giá hiện tại.
- Khối lượng cao chỉ xuất hiện ở vài phiên bất thường.
- Khoản cần bán lớn so với giá trị giao dịch và lượng mua gần giá.
Đọc các tín hiệu cùng nhau; không dùng riêng khối lượng hoặc giá tăng để kết luận [4].
Trái phiếu, quỹ và sản phẩm có điều khoản
Với trái phiếu, FINRA khuyến nghị kiểm tra lịch sử giao dịch, biên độ giá, cách xử lý lệnh bán và tài liệu cập nhật rủi ro [3].
- Không có dữ liệu giao dịch thứ cấp hoặc kênh bán lại rõ ràng.
- Tài liệu không nêu rõ lịch, cách tính giá, phí, hồ sơ hoặc ngày nhận tiền.
- Thời hạn sản phẩm dài hơn mốc bạn có thể cần vốn.
- Chỉ nhấn mạnh lãi suất hoặc tài sản bảo đảm, nhưng bỏ qua dữ liệu giao dịch và cơ chế chuyển nhượng.
Với quỹ mở, hãy đọc lịch nhận lệnh, ngày định giá, thanh toán và biểu phí của đúng quỹ.
Bất động sản và tài sản không niêm yết
Giá rao không chứng minh tài sản có thể bán ở mức đó. Thanh khoản còn phụ thuộc hồ sơ, tệp mua, thời gian thương lượng, chi phí và mức chiết khấu.
- Tệp người mua hẹp hoặc tài sản quá đặc thù.
- Ít giao dịch thực tế để đối chiếu; giá chủ yếu đến từ tin rao.
- Hồ sơ chưa hoàn chỉnh hoặc có điều kiện chuyển nhượng.
- Khó chia nhỏ, phải tìm người mua hấp thụ toàn bộ giá trị.
Nên ước tính hai mức: giá khi có đủ thời gian và giá khi cần bán nhanh. Khoảng cách giữa chúng là một phần chi phí thanh khoản.
Bảng 2. Dữ liệu cần kiểm tra theo từng nhóm tài sản
| Nhóm tài sản | Cần kiểm tra | Dấu hiệu cảnh báo | Lưu ý |
| Tài sản niêm yết | Tần suất, spread, độ sâu, giá trị giao dịch | Giao dịch thưa, sổ lệnh mỏng, vị thế lớn | Không dùng một phiên cao điểm làm chuẩn |
| Trái phiếu / quỹ | Kênh bán lại, lịch, giá, phí, hồ sơ | Không rõ thị trường thứ cấp hoặc thời gian nhận tiền | Đọc tài liệu của đúng sản phẩm |
| Bất động sản / chưa niêm yết | Người mua thực, hồ sơ, thời gian, chiết khấu | Giá chủ yếu là giá rao, tệp mua hẹp | So giá kỳ vọng và giá bán gấp |
Bảng chỉ định hướng cách đọc dữ liệu; cơ chế cụ thể phải theo tài liệu hiện hành của từng sản phẩm.
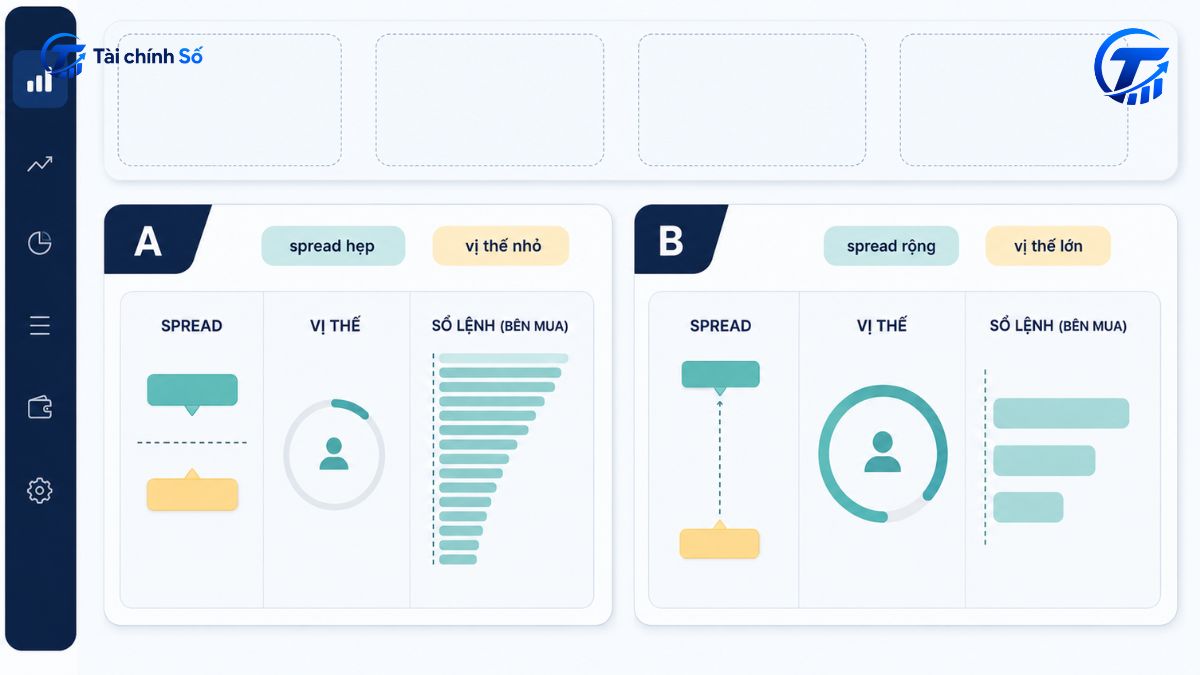
Ví dụ cùng lợi nhuận kỳ vọng, khả năng thoát khác nhau
Giả sử tài sản A và B cùng có lợi nhuận kỳ vọng 8% trong một năm. Toàn bộ mức giá, giá trị giao dịch và lợi nhuận đều là số liệu giả định để minh họa, không phải dữ liệu thị trường hay khuyến nghị.
Khoản đầu tư giả định là 200 triệu đồng. Tài sản A có giá chào mua 49.900 đồng, giá chào bán 50.000 đồng và giá trị giao dịch tham chiếu 20 tỷ đồng/ngày.
Spread A = (50.000 – 49.900) / 49.950 × 100% ≈ 0,20%
Tỷ lệ vị thế/giá trị giao dịch tham chiếu A = 200 triệu / 20 tỷ × 100% = 1%
Tài sản B có giá chào mua 48.000 đồng, giá chào bán 50.000 đồng và giá trị giao dịch tham chiếu 300 triệu đồng/ngày.
Spread B = (50.000 – 48.000) / 49.000 × 100% ≈ 4,08%
Tỷ lệ vị thế/giá trị giao dịch tham chiếu B = 200 triệu / 300 triệu × 100% ≈ 66,67%
Spread được tính từ giá chào mua và bán giả định. A có spread hẹp hơn và khoản cần bán nhỏ hơn nhiều so với giao dịch tham chiếu; B có thể cần nhiều mức giá hoặc nhiều phiên hơn để thoát.
Không thể coi 1% là an toàn hay 66,67% là chắc chắn không bán được. Hai tỷ lệ chỉ cho biết cần kiểm tra sâu hơn về lệnh mua, tác động giá, thời gian và điều kiện giao dịch.
Nếu giao dịch của B giảm còn 100 triệu đồng/ngày, khoản 200 triệu tương đương 200% mức tham chiếu mới. Đây chỉ là phép thử độ nhạy; ví dụ chưa phản ánh biến động trong phiên, lệnh ẩn, cầu theo giá, phí, thuế hoặc điều kiện chuyển nhượng riêng.
Cách kiểm soát rủi ro thanh khoản khi đầu tư
Tách tiền dự phòng và tiền sắp cần dùng
Tiền sinh hoạt, y tế, học phí, trả nợ hoặc mục tiêu gần không nên phụ thuộc vào việc bán tài sản đúng lúc. FINRA khuyến nghị xem thanh khoản cùng thời điểm cần tiền và mức phụ thuộc vào khoản vốn [5].
Hãy tách các lớp tiền trước khi chọn sản phẩm. Khung phân bổ tài sản cá nhân giúp xác định phần cần tiếp cận nhanh và phần có thể nắm giữ lâu hơn.
Giới hạn vị thế theo khả năng thoát
Đặt tỷ trọng dựa cả vào spread, độ sâu, giá trị giao dịch và số ngày chấp nhận để thoát, không chỉ kỳ vọng tăng giá.
Lập kế hoạch thoát trước khi mua
Kế hoạch thoát cần nêu trước khi nào rà soát, khi nào giảm vị thế và cách xử lý nếu không thể bán toàn bộ ngay.
Chiến lược đầu tư nên ghi nguồn tiền, thời hạn, tỷ trọng tối đa và điều kiện rà soát.
Stress test điều kiện bất lợi
Stress test dùng giả định bất lợi có thể điều chỉnh, không coi “giảm 50%” hoặc “spread gấp đôi” là chuẩn chung. Mức thử phải dựa trên lịch sử, cơ chế sản phẩm và khả năng tài chính.
Khi thanh khoản xấu đi, hãy kiểm tra bốn câu hỏi sau:
- Tôi cần bao lâu để bán và khi nào tiền thực sự sử dụng được?
- Mức giảm giá và tổng chi phí có thể tăng đến đâu?
- Tôi có phải bán tài sản khác hoặc vay tiền gấp không?
- Kế hoạch tài chính có còn chịu được hay không?
Đa dạng hóa cả nguồn thanh khoản
Nhiều tài sản vẫn có thể cùng mất thanh khoản nếu phụ thuộc một nhóm người mua. Hãy duy trì một phần nguồn lực có thể tiếp cận nhanh.
Thanh khoản cần xem cùng khẩu vị rủi ro: chịu được biến động tâm lý không có nghĩa đủ khả năng chờ nhiều tháng.
Đọc điều khoản và lưu tài liệu
Lưu cơ chế giao dịch, biểu phí, lịch xử lý và hướng dẫn bán lại tại thời điểm mua. Nếu quyền chuyển nhượng, cách định giá hoặc ngày nhận tiền không rõ, hãy chờ tài liệu chính thức.
Bảng 3. Stress test thanh khoản trước khi đầu tư (kịch bản minh họa)
Các thông số dưới đây chỉ là kịch bản minh họa. Hãy điều chỉnh tỷ lệ, thời gian và mức suy giảm thanh khoản theo dữ liệu lịch sử, cơ chế giao dịch và điều khoản của từng tài sản.
| Yếu tố | Điều kiện bình thường | Kịch bản căng thẳng | Hành động chuẩn bị |
| Giá trị giao dịch | Ổn định theo dữ liệu tham chiếu | Ví dụ: giảm 50%; điều chỉnh theo dữ liệu tài sản | Giảm quy mô hoặc kéo dài thời gian thoát |
| Spread | Hẹp, ít biến động | Ví dụ: tăng gấp đôi; điều chỉnh theo lịch sử | Ước tính lại giá thực nhận |
| Độ sâu | Đủ lệnh mua gần giá | Lệnh mua rút; độ sâu giảm | Chia lệnh; không phụ thuộc một phiên |
| Thời gian nhận tiền | Theo lịch thông thường | Kéo dài so với lịch thông thường | Duy trì nguồn tiền dự phòng |
| Mục tiêu cá nhân | Ngày dùng tiền còn xa | Ngày cần tiền đến sớm hơn dự kiến | Tách tiền ngắn hạn trước khi đầu tư |
Stress test nhằm phát hiện kế hoạch đang phụ thuộc vào giả định “luôn có người mua”, không phải dự báo thị trường.
Checklist 10 câu hỏi trước khi xuống tiền
Mỗi câu trả lời “không biết” là một điểm cần xác minh thêm.
- Khoản tiền này có thể cần dùng vào thời điểm nào? Ngày đó có thể lùi không?
- Từ lúc đặt lệnh đến khi tiền sử dụng được mất bao lâu?
- Trong điều kiện bất lợi, thời gian đó có thể kéo dài đến mức nào?
- Spread, phí, mức phạt và chi phí hoàn tất làm giảm bao nhiêu giá trị?
- Dữ liệu nào chứng minh tài sản thực sự có người mua?
- Vị thế của tôi lớn bao nhiêu so với giá trị giao dịch và độ sâu thị trường?
- Nếu phải bán trong một tuần, tôi có cần giảm giá hoặc chia lệnh không?
- Sản phẩm có lịch, hồ sơ, kỳ hạn hoặc giới hạn bán lại nào?
- Thanh khoản từng thay đổi ra sao trong giai đoạn thị trường yếu?
- Nếu không bán đúng kế hoạch, tôi còn nguồn tiền nào để không phá vỡ mục tiêu?
Người mới nên đưa bộ câu hỏi này vào quy trình đầu tư cho người mới bắt đầu, thay vì chỉ nhìn lợi nhuận quá khứ hoặc mô tả “dễ mua, dễ bán”.
Những cách hiểu sai thường gặp
- “Niêm yết là luôn bán được.” Có nơi giao dịch không đồng nghĩa luôn đủ bên mua ở mức giá và khối lượng bạn cần.
- “Giá tăng thì thanh khoản tốt.” Giá vẫn có thể tăng trong giao dịch thưa; cần xem spread và độ sâu.
- “Đầu tư dài hạn không cần thanh khoản.” Biến cố, thay đổi luận điểm hoặc tái cân bằng vẫn có thể buộc bạn bán.
- “Một phiên khối lượng cao là đủ.” Phiên bất thường không phản ánh thanh khoản ổn định.
- “Có tài sản bảo đảm thì dễ bán.” Tài sản bảo đảm không chứng minh luôn có người mua trên thị trường thứ cấp. Khả năng xử lý tài sản bảo đảm khi nghĩa vụ không được thực hiện và khả năng chuyển nhượng trước hạn là hai vấn đề khác nhau.
Rủi ro thanh khoản là khoảng cách giữa giá trị đang thấy và số tiền có thể thu về đúng lúc. Hãy kiểm tra thời gian, chi phí, độ sâu so với quy mô vị thế và điều kiện thực hiện.
Một khoản đầu tư chỉ phù hợp khi khả năng thoát khớp mục tiêu, thời hạn và nguồn tiền. Trước khi hỏi tài sản có thể tăng bao nhiêu, hãy hỏi: tôi thoát bằng cách nào, mất bao lâu và phải trả giá bao nhiêu?
Nguồn tham khảo
[1] U.S. Securities and Exchange Commission, Investor.gov. “Liquidity (or Marketability)”. Truy cập ngày 10/07/2026. https://www.investor.gov/introduction-investing/investing-basics/glossary/liquidity-or-marketability
[2] U.S. Securities and Exchange Commission, Investor.gov. “What is Risk?”. Truy cập ngày 10/07/2026. https://www.investor.gov/introduction-investing/investing-basics/what-risk
[3] FINRA. “Bond Liquidity—Factors to Consider and Questions to Ask”, 13/09/2022. Truy cập ngày 10/07/2026. https://www.finra.org/investors/insights/bond-liquidity-factors-questions
[4] Tonny Lybek và Abdourahmane Sarr, International Monetary Fund. “Measuring Liquidity in Financial Markets”, IMF Working Paper WP/02/232, 01/12/2002. Truy cập ngày 10/07/2026. https://www.imf.org/en/publications/wp/issues/2016/12/30/measuring-liquidity-in-financial-markets-16211
[5] FINRA. “Know Your Risk Tolerance”, 09/10/2024. Truy cập ngày 10/07/2026. https://www.finra.org/investors/insights/know-your-risk-tolerance