Không ít người gọi một danh sách cổ phiếu, quỹ hoặc tỷ lệ phân bổ là “kế hoạch đầu tư”. Thực tế, đó mới chỉ là phần tài sản. Một kế hoạch hoàn chỉnh phải cho biết tiền phục vụ mục tiêu nào, cần vào thời điểm nào, có thể biến động đến đâu và sẽ được bổ sung theo quy tắc gì.
Khi những điều này chưa rõ, bạn rất dễ chọn sản phẩm trước rồi mới tìm lý do để giữ nó. Bài viết dưới đây hướng dẫn cách lập kế hoạch đầu tư cá nhân trên một trang, từ mục tiêu, dòng tiền và rủi ro đến phân bổ, cách thực hiện và lịch rà soát.
Lưu ý nội dung
Bài viết cung cấp khung tự lập kế hoạch, không phải khuyến nghị mua, bán hoặc nắm giữ tài sản; kết quả mô phỏng không phải cam kết lợi nhuận.
1. Kế hoạch đầu tư cá nhân là gì?
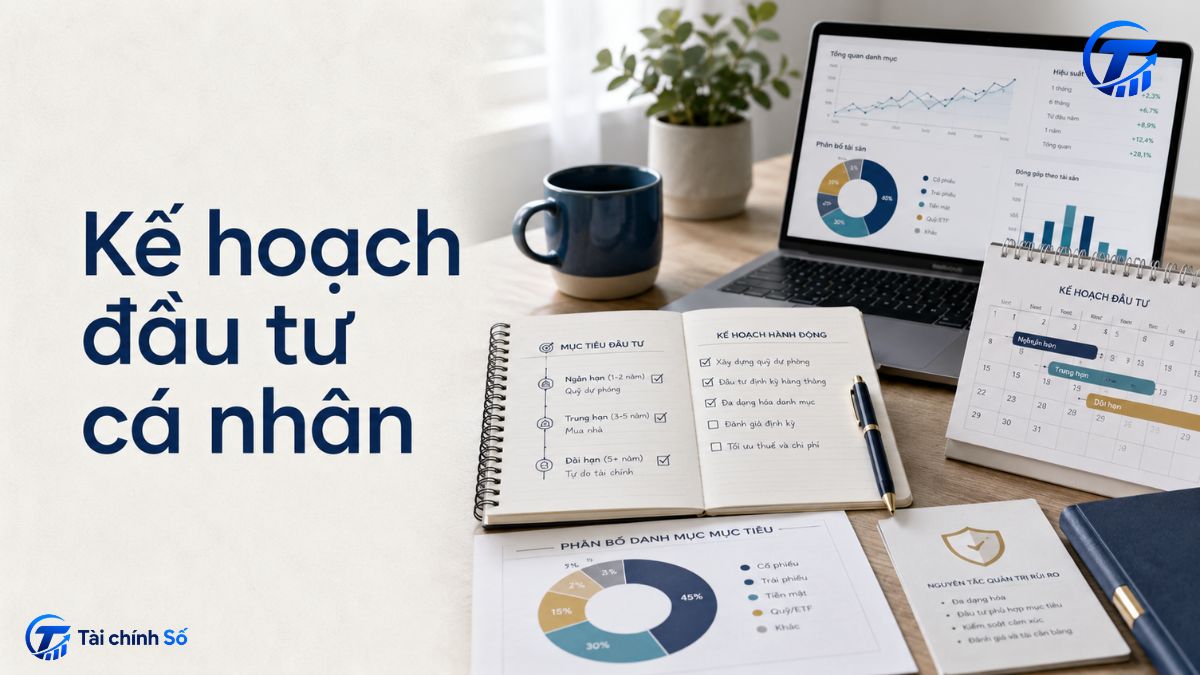
Kế hoạch đầu tư cá nhân là bản mô tả cách bạn dùng một phần tiền để theo đuổi mục tiêu trong thời hạn xác định. Nó phải nối được mục tiêu, số tiền cần đạt, nguồn vốn, rủi ro, phân bổ và quy tắc hành động, thay vì chỉ trả lời “mua gì”.
Investor.gov coi thời hạn và khả năng chịu rủi ro là hai yếu tố quan trọng khi phân bổ tài sản [1]. Vì vậy, tiền cần sau một năm không thể được xử lý giống khoản dành cho mục tiêu sau mười năm.
Kế hoạch khác chiến lược và danh mục. Chiến lược đầu tư là phương pháp ra quyết định; phân bổ tài sản là cách chia tiền giữa các nhóm; danh mục là các khoản đang nắm giữ.
| Khái niệm | Câu hỏi chính | Đầu ra |
| Kế hoạch đầu tư | Tôi đầu tư cho mục tiêu nào, trong bao lâu và theo quy tắc gì? | Bản kế hoạch tổng thể |
| Chiến lược đầu tư | Tôi dùng phương pháp nào để ra quyết định? | Bộ nguyên tắc lựa chọn và hành động |
| Phân bổ tài sản | Tiền được chia giữa các nhóm tài sản ra sao? | Tỷ trọng mục tiêu |
| Danh mục đầu tư | Tôi đang thực sự nắm giữ những gì? | Danh sách tài sản và giá trị hiện tại |
2. Mẫu kế hoạch đầu tư một trang gồm những gì?
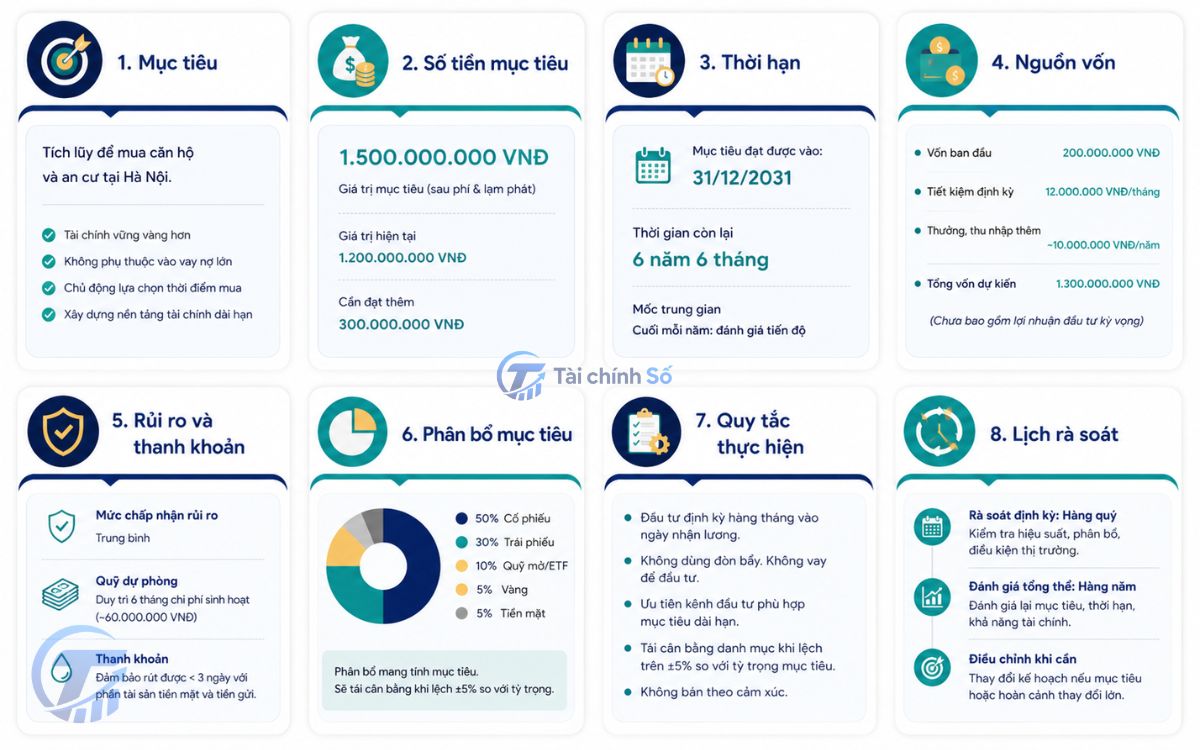
Với một mục tiêu cá nhân, bạn có thể bắt đầu bằng tám nhóm thông tin. Bốn nhóm đầu xác định đích đến và nguồn lực; bốn nhóm sau khóa rủi ro, phân bổ, cách thực hiện và lịch rà soát.
Các trường phải liên kết với nhau: thời hạn ngắn hơn thường đòi hỏi kiểm soát biến động chặt hơn; khoản góp thấp hơn có thể buộc kéo dài thời gian hoặc giảm mục tiêu. “Nguồn vốn” gồm vốn ban đầu và khoản góp định kỳ.
| Trường cần điền | Câu hỏi phải trả lời | Ví dụ cách ghi |
| Mục tiêu | Tiền dùng cho việc gì? | Bổ sung vốn mua nhà |
| Số tiền mục tiêu | Cần bao nhiêu tại thời điểm sử dụng? | 900 triệu đồng danh nghĩa |
| Thời hạn | Khi nào cần tiền, có thể lùi bao lâu? | Sau 8 năm; lùi tối đa 1 năm |
| Nguồn vốn | Vốn ban đầu và khoản góp định kỳ? | 150 triệu; 5 triệu/tháng |
| Rủi ro và thanh khoản | Mức biến động và thời gian rút chấp nhận được? | Không phụ thuộc tài sản biến động khi còn 2 năm |
| Phân bổ mục tiêu | Mỗi nhóm tài sản có vai trò gì? | Thanh khoản, ổn định, tăng trưởng |
| Quy tắc thực hiện | Góp, tạm dừng, tái cân bằng ra sao? | Góp ngày cố định; ưu tiên nhóm thiếu tỷ trọng |
| Lịch rà soát | Khi nào xem lại, sự kiện nào kích hoạt? | 6 tháng/lần hoặc khi thu nhập thay đổi |
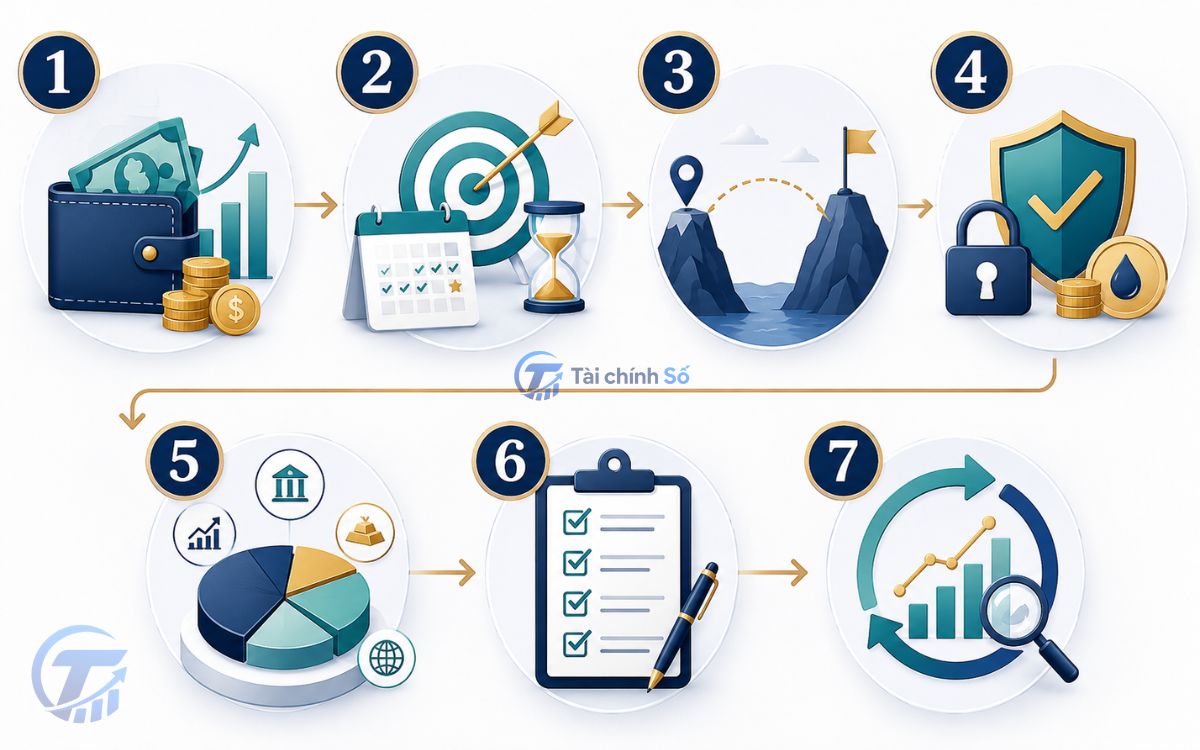
3. Cách lập kế hoạch đầu tư cá nhân theo 7 bước
Bước 1: Xác định phần tiền thực sự có thể đầu tư
Bắt đầu bằng dòng tiền: trừ chi phí thiết yếu, nghĩa vụ nợ, khoản chi đã biết và quỹ dự phòng. Phần còn lại mới có thể đưa vào kế hoạch.
Khoản góp phải duy trì được trong tháng thu nhập thấp. Nếu các lớp tiền còn lẫn nhau, hãy xem bài đầu tư cho người mới bắt đầu trước khi xuống tiền.
Bước 2: Viết mục tiêu bằng số tiền và thời điểm
Mục tiêu cần ít nhất ba dữ kiện: số tiền cần có, thời điểm sử dụng và mức linh hoạt nếu kế hoạch chậm hơn dự kiến.
Phân biệt sức mua hôm nay với số tiền danh nghĩa tương lai. Nếu mục tiêu dựa trên giá hiện tại, hãy chạy vài kịch bản tăng chi phí, không mặc định một tỷ lệ lạm phát.
Tách các mục tiêu khác xa về thời hạn để không làm mờ thanh khoản và giới hạn rủi ro.
Bước 3: Tính khoảng cách giữa hiện tại và mục tiêu
Tính từ mục tiêu, vốn ban đầu, khoản góp và thời gian. Khi thêm tăng trưởng, ghi rõ loại lãi suất, tần suất ghép và thời điểm góp.
Savings Goal Calculator của Investor.gov ước tính khoản góp từ mục tiêu, vốn ban đầu, thời gian và lãi suất [3]. Có thể dùng công cụ tính lãi kép, nhưng kết quả chỉ là mô phỏng.
Chạy ba kịch bản: không tăng trưởng, thận trọng và cơ sở. Nếu chỉ mức cao mới đạt mục tiêu, hãy sửa khoản góp, thời hạn hoặc quy mô mục tiêu.
Bước 4: Xác định giới hạn rủi ro và nhu cầu thanh khoản
FINRA nêu khả năng chịu rủi ro phụ thuộc vào mục tiêu, thời hạn, mức phụ thuộc vào khoản tiền và phản ứng trước biến động [2]. Mức muốn chịu có thể vượt khả năng thực tế.
Ghi mức biến động dễ gây bán vội và mức giảm làm mục tiêu mất khả thi; chọn mức thấp hơn. Đồng thời ghi nhu cầu và thời gian rút tiền.
Tài sản không thể đổi thành tiền đúng lúc vẫn có thể làm hỏng kế hoạch. Dùng khung khẩu vị rủi ro để đánh giá thực tế.
Bước 5: Chọn nhóm tài sản và tỷ trọng mục tiêu
Sau khi khóa mục tiêu, thời hạn, dòng tiền và rủi ro, đi theo thứ tự: mục tiêu → nhóm tài sản → tỷ trọng → sản phẩm. Phân bổ thay đổi theo thời hạn và rủi ro [1].
Ghi vai trò thanh khoản, ổn định hoặc tăng trưởng. Khung phân bổ tài sản cá nhân giúp xác định tỷ trọng và giới hạn tập trung.
Bước 6: Viết quy tắc triển khai
Quy tắc cần nêu lịch góp, nhóm được ưu tiên, giới hạn tập trung và tình huống phải tạm dừng.
Đầu tư định kỳ DCA là một cách thực hiện, nhưng không loại bỏ rủi ro. Không tiếp tục máy móc khi giả định đã đổi.
Tạm dừng khi quỹ dự phòng thiếu, thu nhập gián đoạn, có nợ cấp bách hoặc chưa hiểu sản phẩm. Investor.gov khuyến nghị kiểm tra bên chào bán và không đầu tư vào thứ mình chưa hiểu [4].
Trước khi chuyển tiền, đối chiếu pháp nhân, tư cách hoạt động và kênh thanh toán trên nguồn chính thức. UBCKNN đã cảnh báo về lời mời “hợp tác đầu tư” trên mạng [5].
Bước 7: Đặt lịch rà soát và điều kiện thay đổi
Đặt lịch sáu hoặc mười hai tháng; rà soát ngay khi thu nhập, nợ, thời điểm mục tiêu hoặc khoản góp thay đổi đáng kể.
Giá giảm không tự động có nghĩa kế hoạch sai; nhưng thời hạn rút ngắn hoặc nguồn thu mất ổn định có thể buộc giảm rủi ro.
Mỗi lần rà soát phải dẫn đến quyết định giữ nguyên, tái cân bằng hoặc sửa giả định; không chạy theo tin ngắn hạn.
4. Ví dụ về hoàn thiện kế hoạch cho mục tiêu trong 8 năm
Ví dụ giả định này minh họa cách lập kế hoạch, không phải khuyến nghị đầu tư hoặc cam kết lợi nhuận. Người thực hiện muốn có 900 triệu đồng danh nghĩa sau tám năm, có 150 triệu ban đầu, góp 5 triệu mỗi tháng và đã tách quỹ dự phòng.
| Hạng mục | Quy tắc minh họa |
| Mục tiêu và thời hạn | Đạt 900 triệu đồng danh nghĩa cuối năm thứ 8; có thể lùi 1 năm. Nếu đây là mức giá hôm nay, phải lập thêm kịch bản tăng chi phí. |
| Nguồn vốn | 150 triệu đồng ban đầu; góp 5 triệu đồng vào cuối mỗi tháng trong 96 tháng. Không tăng trưởng thì tổng vốn là 630 triệu đồng. |
| Kịch bản tính toán | Tỷ suất hiệu dụng năm, quy đổi theo tháng: 0% → 630 triệu; 4% → 768 triệu; 7% → 893 triệu. Chưa trừ phí, thuế và lạm phát. |
| Thanh khoản | Khoản cần trong 12 tháng được giữ ngoài kế hoạch. Khi còn 24 tháng, ưu tiên khả năng rút đúng hạn. |
| Giới hạn rủi ro | Không để mục tiêu phụ thuộc vào một đợt tăng giá cuối kỳ; phần tăng trưởng chỉ dùng trong giai đoạn còn đủ thời gian. |
| Phân bổ theo vai trò | Tách nhóm thanh khoản, ổn định và tăng trưởng; tăng dần phần ổn định khi gần ngày dùng tiền. |
| Góp vốn và tạm dừng | Góp ngày cố định; tạm dừng nếu quỹ dự phòng thiếu, thu nhập gián đoạn hoặc có nợ cấp bách. |
| Tái cân bằng | Rà soát mỗi 6 tháng; ưu tiên dùng tiền mới để sửa độ lệch. Chỉ bán khi vượt ngưỡng hoặc giả định đã đổi. |
| Kiểm tra giữa kỳ | Cuối năm thứ 4, nếu thiếu tiến độ: tăng góp bền vững, kéo dài thời hạn hoặc thu hẹp mục tiêu; không tự động tăng rủi ro. |
| Giảm rủi ro cuối kỳ | Trong 24 tháng cuối, chuyển dần phần đã đạt nhiệm vụ sang nhóm ổn định và thanh khoản hơn. |
Kịch bản 7% hiệu dụng năm vẫn thiếu khoảng 7 triệu đồng; phí, thuế và sai lệch thời điểm có thể làm khoảng cách lớn hơn. Một kế hoạch chỉ “vừa chạm” mục tiêu chưa có biên an toàn.
Nếu giữ mốc tám năm, khoản góp phải tăng ngay cả ở kịch bản 7%, và tăng nhiều hơn ở kịch bản 4%. Các con số dùng để so phương án, không phải ép danh mục đạt một tỷ suất.
Giá trị của ví dụ nằm ở các điều kiện hành động: tiền nào được dùng, khi nào dừng góp, cách xử lý thiếu hụt, tái cân bằng và giảm rủi ro trước ngày cần tiền.
5. Khi mục tiêu và khả năng tài chính không khớp
Khi mô phỏng thấp hơn mục tiêu, hãy điều chỉnh theo thứ tự dưới đây thay vì chuyển ngay sang tài sản rủi ro hơn.
- Tách phần bắt buộc và phần mong muốn để xác định mức tối thiểu.
- Kiểm tra khả năng kéo dài thời hạn.
- Tăng khoản góp ở mức bền vững.
- Chia mục tiêu thành giai đoạn hoặc bổ sung nguồn khác.
- Chỉ tăng rủi ro sau cùng, khi đã hiểu hậu quả nếu tiền không đủ đúng hạn.
Càng gần ngày cần tiền, kế hoạch càng phải dựa vào vốn đã tích lũy, không dựa vào lợi nhuận chưa xảy ra. Nếu buộc phải tăng rủi ro, mục tiêu có thể đang vượt khả năng hiện tại.
6. Checklist trước khi bắt đầu thực hiện
- Tiền sinh hoạt, nợ, khoản sắp dùng và quỹ dự phòng đã được tách riêng.
- Mục tiêu có số tiền, thời điểm, mức linh hoạt và kịch bản sức mua.
- Khoản góp vẫn duy trì được trong tháng thu nhập thấp.
- Đã chạy nhiều kịch bản và ghi rõ lãi suất, thời điểm góp, phí, thuế, lạm phát.
- Đã ghi giới hạn rủi ro, thanh khoản và thời gian rút tiền.
- Phân bổ theo vai trò nhóm tài sản, không theo sản phẩm đang được chú ý.
- Đã hiểu lợi nhuận, rủi ro, phí, điều kiện rút và xác minh đơn vị cung cấp [4][5].
- Có lịch góp, điều kiện dừng, ngưỡng tái cân bằng và lịch rà soát.
7. Những sai lầm làm kế hoạch mất tác dụng
Chọn sản phẩm trước mục tiêu
Bạn dễ điều chỉnh lý do và thời hạn để hợp thức hóa một lựa chọn đã thích sẵn.
Gộp các mục tiêu khác thời hạn
Tiền cần sau hai năm và tiền dành cho mười lăm năm không nên chịu cùng một mức rủi ro.
Coi lợi nhuận kỳ vọng là chắc chắn
Mức trong bảng tính chỉ là giả định; kế hoạch phải chịu được kết quả thấp hơn và chi phí phát sinh.
Dùng tiền ngắn hạn cho tài sản biến động
Bạn có thể bị buộc phải bán đúng lúc giá giảm vì ngày thanh toán không thể lùi.
Có tỷ trọng nhưng thiếu quy tắc
Một bảng tỷ lệ không cho biết khi nào góp, tái cân bằng, tạm dừng hoặc giảm rủi ro.
Thay kế hoạch theo mọi biến động
Chỉ sửa khi mục tiêu, dòng tiền, thời hạn, rủi ro hoặc giả định quan trọng đã thay đổi.
8. Bao lâu nên rà soát kế hoạch đầu tư?
Có thể rà soát mỗi sáu hoặc mười hai tháng. Investor.gov nêu hai cách tái cân bằng: theo lịch cố định hoặc khi tỷ trọng lệch quá ngưỡng đã đặt; không nên thực hiện quá thường xuyên [1].
Mỗi lần rà soát, kiểm tra mục tiêu, dòng tiền, rủi ro, vai trò danh mục và tiến độ; sau đó mới quyết định giữ nguyên, tái cân bằng hay sửa giả định.
So hiệu suất với tiến độ mục tiêu, không chỉ với chỉ số thị trường. Danh mục tăng chậm nhưng đúng rủi ro và ngày dùng tiền có thể phù hợp hơn danh mục tăng nhanh nhưng thiếu thanh khoản.
Với đầu tư dài hạn, việc rà soát không nhằm dự đoán thị trường mà để giữ kế hoạch khớp với cuộc sống, rủi ro và ngày cần tiền.
Kế hoạch đầu tư tốt không khiến tương lai trở nên chắc chắn, nhưng giúp bạn biết mình đang dựa vào điều gì. Khi mục tiêu, thời hạn, dòng tiền, rủi ro và quy tắc hành động được ghi rõ, bạn có thể đánh giá tiến độ mà không phải chạy theo từng biến động. Hãy bắt đầu bằng một trang, dùng nhiều kịch bản và chỉ thay kế hoạch khi hoàn cảnh hoặc giả định quan trọng thực sự thay đổi.
Nguồn tham khảo
[1] U.S. SEC, Investor.gov, “Asset Allocation and Diversification”. https://www.investor.gov/introduction-investing/getting-started/asset-allocation
[2] FINRA, “Know Your Risk Tolerance”, cập nhật 09/10/2024. https://www.finra.org/investors/insights/know-your-risk-tolerance
[3] U.S. SEC, Investor.gov, “Savings Goal Calculator”. https://www.investor.gov/financial-tools-calculators/calculators/savings-goal-calculator
[4] U.S. SEC, Investor.gov, “Five Questions to Ask Before You Invest”. https://www.investor.gov/introduction-investing/getting-started/five-questions-ask-you-invest
[5] Ủy ban Chứng khoán Nhà nước, “Khuyến cáo nhà đầu tư về hoạt động hợp tác đầu tư trên môi trường mạng”, công bố 26/03/2026. https://ssc.gov.vn/webcenter/portal/ubck/pages_r/l/chitit?dDocName=APPSSCGOVVN1620165260