Một khoản tiền dành cho tình huống bất ngờ không khiến bạn giàu lên ngay. Nhưng nó có thể giúp bạn tránh một quyết định đắt giá: vay gấp, quẹt thẻ tín dụng, rút khoản đầu tư đúng lúc thị trường đi xuống hoặc bỏ dở một mục tiêu dài hạn.
Quỹ dự phòng không phải khoản để đó cho yên tâm theo nghĩa mơ hồ. Đó là phần tiền được tách riêng để bảo vệ các chi phí thiết yếu khi đời sống hoặc thu nhập bị gián đoạn.
1. Quỹ dự phòng là gì?
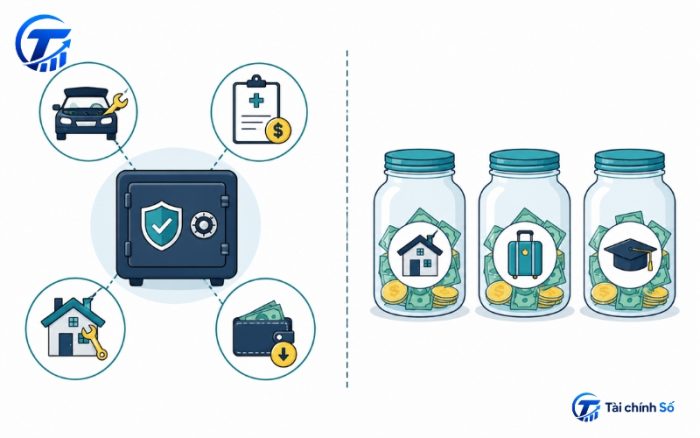
Quỹ dự phòng là khoản tiền mặt hoặc tiền gửi có thể tiếp cận tương đối nhanh, được dành riêng cho chi phí ngoài kế hoạch hoặc giai đoạn thu nhập bị suy giảm. Consumer Financial Protection Bureau (CFPB) nêu các ví dụ điển hình như sửa xe, sửa nhà, hóa đơn y tế hoặc mất thu nhập.[1] Điểm quan trọng không nằm ở tên gọi của tài khoản, mà ở việc số tiền đó đã được tách ra khỏi kế hoạch chi tiêu hằng tháng và các mục tiêu khác.
Vì vậy, quỹ dự phòng không đồng nghĩa với mọi khoản tiết kiệm bạn đang có. Tiền mua nhà, học phí của con, chuyến du lịch cuối năm hay khoản thay điện thoại đã lên kế hoạch đều là tiền cho mục tiêu đã biết trước. Chúng cần được chuẩn bị bằng các quỹ riêng. Nếu dùng chung một “hũ tiết kiệm” cho tất cả, bạn sẽ khó biết mình còn bao nhiêu tiền thật sự sẵn sàng cho biến cố.
Một cách kiểm tra nhanh: trước khi gọi một khoản tiền là quỹ dự phòng, hãy hỏi liệu bạn có thể dùng nó ngay khi có việc cấp thiết mà không phải bán tài sản, chịu lỗ, trả phí đáng kể hoặc phá vỡ một mục tiêu quan trọng khác không. Nếu câu trả lời là không, khoản tiền đó chưa nên được tính toàn bộ vào quỹ dự phòng.
ĐỪNG NHẦM LẪN
Quỹ dự phòng bảo vệ khả năng chi trả trong ngắn hạn. Quỹ đầu tư hướng tới tăng trưởng dài hạn. Hai khoản này có thể cùng tồn tại, nhưng không nên làm nhiệm vụ thay nhau.
2. Khi nào một khoản chi thực sự đủ điều kiện dùng quỹ dự phòng?
Không phải cứ “phát sinh” là nên rút quỹ. Một chiếc điện thoại mới ra mắt, một chuyến đi được rủ vào phút cuối hay đợt giảm giá lớn đều có thể bất ngờ, nhưng không phải tình huống tài chính khẩn cấp. Dùng quỹ cho mọi khoản phát sinh sẽ làm lớp đệm biến mất mà bạn không nhận ra.
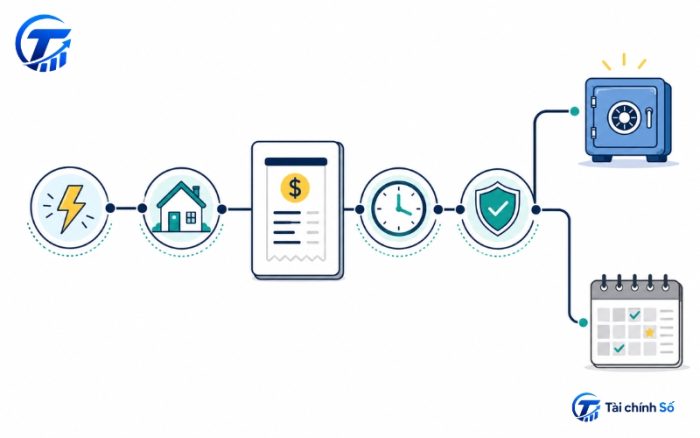
Bạn có thể dùng quy tắc bốn câu hỏi trước khi rút tiền. Khoản chi đó có thật sự ngoài kế hoạch không? Nó có cần thiết để duy trì sức khỏe, nơi ở, công việc hoặc nghĩa vụ gia đình không? Việc hoãn lại có gây thiệt hại lớn hơn không? Và khoản chi này có còn thiếu nguồn thanh toán riêng nào khác như bảo hiểm, bảo hành hoặc quỹ mục tiêu đã lập sẵn không? Nếu phần lớn câu trả lời là “có”, việc dùng quỹ thường hợp lý hơn.
Ví dụ, xe hỏng khiến bạn không thể đi làm, chi phí khám chữa bệnh cần thanh toán trước, mái nhà bị dột nghiêm trọng hoặc thu nhập giảm đột ngột đều có thể là lý do chính đáng. Ngược lại, bảo dưỡng xe định kỳ, học phí đã biết từ đầu năm, phí bảo hiểm đến hạn hoặc thay đồ gia dụng theo chu kỳ nên được đưa vào ngân sách dự kiến. Việc tách bạch này là nền tảng để ngân sách cá nhân không bị “cháy” mỗi khi có khoản phải trả.
Một khoản chi càng có đủ bốn yếu tố: bất ngờ, cần thiết, không thể hoãn và chưa có nguồn riêng, thì càng phù hợp để dùng quỹ dự phòng.
3. Cần bao nhiêu tiền trong quỹ dự phòng?
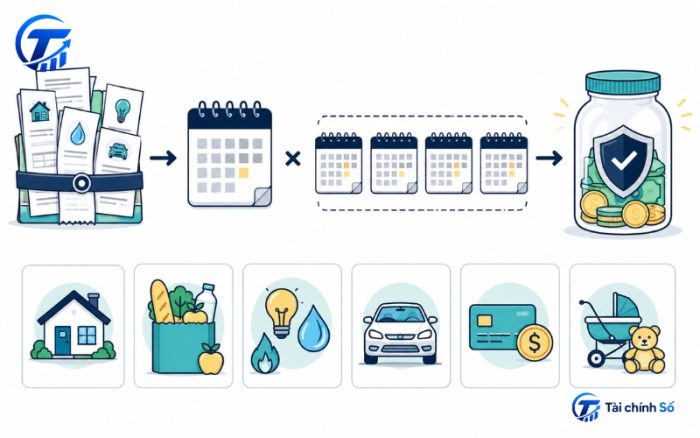
Công thức khởi đầu rất đơn giản: mục tiêu quỹ dự phòng = chi phí thiết yếu mỗi tháng x số tháng cần bảo vệ. Phần khó hơn là chọn đúng hai biến số. Chi phí thiết yếu là mức tối thiểu để bạn và gia đình duy trì cuộc sống, không phải toàn bộ số tiền đã chi trong một tháng “bình thường”. Số tháng cần bảo vệ phụ thuộc vào độ ổn định thu nhập, người phụ thuộc, khoản nợ, tình trạng sức khỏe và khả năng nhận hỗ trợ khi có biến cố.
FINRA xem 3-6 tháng chi phí sinh hoạt là một mục tiêu tốt để hướng tới, đồng thời nhấn mạnh rằng bất kỳ khoản tích lũy nào có thể duy trì cũng có ích.[2] Vì thế, đừng xem 3, 4 hay 6 tháng là một chuẩn đánh giá ai quản lý tiền tốt hơn. Người có lương ổn định, ít nghĩa vụ cố định và có mạng lưới hỗ trợ tin cậy có thể bắt đầu ở mức thấp hơn. Người làm tự do, kinh doanh nhỏ, nuôi con, trả nợ lớn hoặc sống bằng một nguồn thu chính thường cần khoảng đệm dài hơn.
| Hoàn cảnh chính | Mốc nên hướng tới | Khi nên tăng mức bảo vệ |
| Thu nhập đều, ít người phụ thuộc | Bắt đầu từ 1 tháng; nâng dần đến khoảng 3 tháng chi phí thiết yếu. | Công việc có dấu hiệu biến động hoặc đang có khoản vay lớn. |
| Có con nhỏ, người phụ thuộc hoặc nghĩa vụ trả nợ cố định | Khoảng 4-6 tháng chi phí thiết yếu. | Chi phí y tế, nhà ở hoặc trường học khó cắt giảm. |
| Thu nhập tự do, hoa hồng, kinh doanh cá thể | Khoảng 6 tháng hoặc mức phù hợp chu kỳ thu nhập. | Doanh thu theo mùa, khách hàng tập trung hoặc ít lựa chọn thay thế nguồn thu. |
Ví dụ: tính một mục tiêu có thể hành động
Giả sử một người có chi phí tối thiểu mỗi tháng gồm: nhà ở 5 triệu đồng, ăn uống cơ bản 3,5 triệu, điện nước và internet 1 triệu, đi lại phục vụ công việc 1 triệu, trả nợ tối thiểu 2 triệu và bảo hiểm hoặc chi phí cho người phụ thuộc 2 triệu. Tổng chi phí thiết yếu là 14,5 triệu đồng. Nếu chọn mức bảo vệ bốn tháng, mục tiêu quỹ dự phòng là 58 triệu đồng.
Không cần chờ đến khi có đủ 58 triệu mới xem mình “an toàn”. Bạn có thể đặt các mốc nhỏ hơn: 5 triệu cho biến cố nhỏ, một tháng chi phí thiết yếu, rồi mới tăng lên hai, bốn hoặc sáu tháng. Cách chia mốc này giúp việc tích lũy bớt nặng nề và vẫn tạo ra giá trị bảo vệ ngay từ giai đoạn đầu.
4. Khoản nào được tính là chi phí thiết yếu?
Đây là bước khiến con số mục tiêu sát với cuộc sống hơn. Chi phí thiết yếu không phải danh sách giống nhau cho mọi nhà; nó là khoản cần duy trì để bạn tiếp tục sống, làm việc và thực hiện các nghĩa vụ cơ bản trong một giai đoạn khó khăn. Vì vậy, hãy dùng mức chi tối thiểu thực tế, thay vì lấy toàn bộ lịch sử chi tiêu rồi nhân lên.
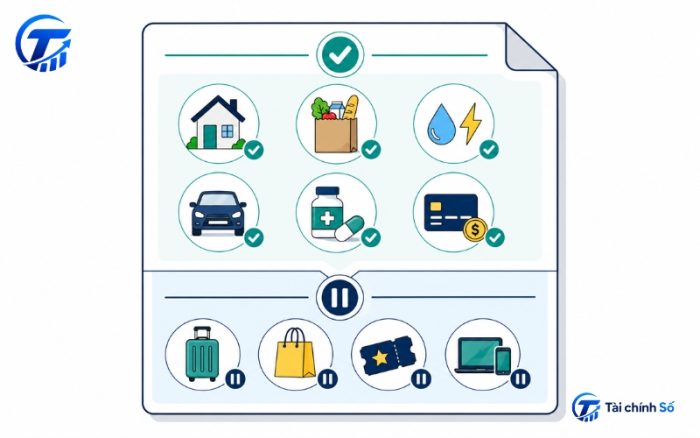
Thông thường, bạn nên tính: tiền thuê nhà hoặc trả góp nhà ở mức bắt buộc, thực phẩm cơ bản, điện nước và liên lạc thiết yếu, chi phí đi lại để duy trì công việc, khoản trả nợ tối thiểu, bảo hiểm cần thiết, thuốc men hoặc chi phí cho người phụ thuộc. Một số gia đình cũng cần tính học phí bắt buộc hoặc khoản chăm sóc đặc thù nếu không thể hoãn.
Ngược lại, mua sắm nâng cấp, ăn ngoài thường xuyên, giải trí, du lịch, quà tặng theo kế hoạch hay khoản đầu tư định kỳ không nên được cộng mặc định vào mục tiêu quỹ. Điều này không có nghĩa các khoản đó không quan trọng; chỉ là trong kịch bản dự phòng, bạn đang ước tính mức sống tối thiểu có thể vận hành trong một giai đoạn ngắn.
Lấy sao kê ba tháng gần nhất, khoanh những khoản không thể dừng trong 30 ngày, rồi tính bình quân. Bạn sẽ có điểm xuất phát thực tế hơn việc ước lượng bằng cảm giác.
5. Nên để quỹ dự phòng ở đâu để vừa sẵn sàng vừa không dễ bị tiêu nhầm?
Quỹ dự phòng không cần tối đa hóa lợi nhuận. Ưu tiên của nó là khả năng dùng được khi cần, giá trị tương đối ổn định và tách khỏi dòng tiền chi tiêu hằng ngày. FINRA cũng lưu ý quỹ này nên được giữ ở nơi an toàn, tránh rủi ro đầu tư và có thể tiếp cận nhanh khi cần.[2] Vì thế, cổ phiếu, quỹ cổ phiếu, tài sản số hay sản phẩm có giá biến động không phù hợp để làm phần lõi của quỹ.
Một cách tổ chức thực tế là chia quỹ thành hai lớp. Lớp một là tiền cho tình huống cần xử lý trong ngày hoặc vài ngày đầu: để ở tài khoản thanh toán riêng, không gắn với thẻ chi tiêu hằng ngày nếu có thể. Lớp hai là phần bảo vệ cho giai đoạn dài hơn: có thể đặt tại tài khoản tiết kiệm hoặc hình thức tiền gửi có điều kiện rút phù hợp. Trước khi chọn, hãy đọc kỹ thời gian xử lý, điều kiện rút trước hạn, mức lãi khi tất toán sớm và cách chuyển tiền.
Tỷ lệ giữa hai lớp không cần giống nhau. Người có nhiều khoản thanh toán bằng chuyển khoản hoặc sống xa gia đình có thể cần lớp một lớn hơn. Người có nguồn hỗ trợ tốt và chi phí ít biến động có thể để phần cần dùng ngay nhỏ hơn. Điều quan trọng là tránh để toàn bộ quỹ trong ví điện tử hoặc tài khoản chính, nơi tiền có thể bị “hòa” vào chi tiêu thường ngày.
Hãy ưu tiên ba tiêu chí theo thứ tự: tiếp cận đúng lúc, giá trị ổn định, rồi mới đến lợi tức. Kiểm tra điều khoản thực tế của tổ chức cung cấp trước khi gửi tiền.
6. Cách xây dựng quỹ dự phòng khi thu nhập còn hạn chế
Điểm bắt đầu tốt nhất không phải là một tỷ lệ đẹp, mà là số tiền bạn có thể lặp lại. CFPB nhấn mạnh rằng ngay cả khoản tiết kiệm nhỏ cũng có thể tạo thêm an toàn tài chính.[1] Nếu đang sống sát ngày nhận lương, việc cố ép một mục tiêu lớn có thể khiến bạn bỏ cuộc nhanh hơn. Hãy bắt đầu bằng một khoản cố định nhỏ sau ngày nhận thu nhập, sau đó tăng dần khi có dư địa.
- Tách một tài khoản hoặc hũ tiền riêng và đặt tên rõ mục đích, để không nhầm với tiền tiêu dùng.
- Thiết lập chuyển tiền tự động ngay sau ngày nhận lương hoặc ngay khi thu được tiền từ khách hàng.
- Ưu tiên mốc đầu tiên đủ cho một sự cố nhỏ, sau đó mới nâng lên một tháng chi phí thiết yếu.
- Dành một phần tiền thưởng, hoàn tiền, khoản làm thêm hoặc thu nhập đột xuất để rút ngắn thời gian tích lũy.
- Mỗi lần tăng thu nhập, xem xét tăng khoản chuyển tự động thay vì chỉ tăng mức chi tiêu.
Cách này đặc biệt hiệu quả khi được đặt trong một kế hoạch tài chính cá nhân có thứ tự ưu tiên rõ: chi phí thiết yếu, nghĩa vụ nợ, quỹ dự phòng, mục tiêu ngắn hạn và đầu tư dài hạn. Bạn không nhất thiết phải hoàn thành toàn bộ quỹ rồi mới làm mọi việc khác, nhưng cũng không nên đẩy tiền vào tài sản biến động khi chưa có lớp đệm tối thiểu.
Đừng vay tiền để đủ quỹ. Vay chỉ chuyển áp lực từ hiện tại sang tương lai và không tạo ra nguồn lực dự phòng thật. Khi ngân sách quá chật, hãy tập trung giảm bớt khoản có thể hoãn, rà soát điều kiện nợ lãi cao và xây mốc đầu tiên trước. Một quỹ nhỏ nhưng nằm trong tay bạn vẫn tốt hơn một mục tiêu lớn chỉ tồn tại trên bảng kế hoạch.
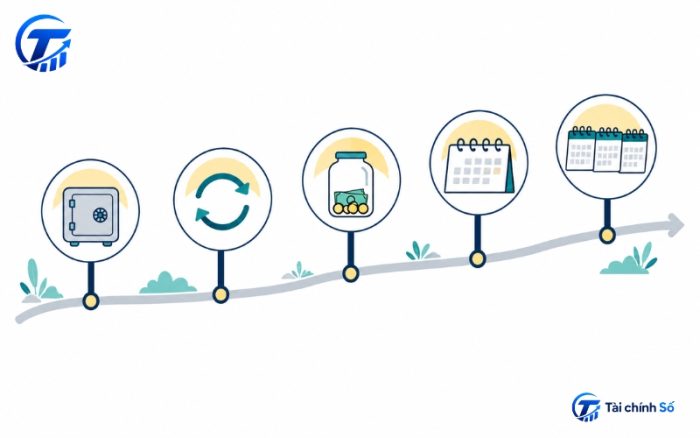
7. Dùng quỹ xong phải làm gì?
Mục tiêu của quỹ dự phòng là được dùng khi cần, nên việc rút tiền đúng lý do không phải thất bại. Sai lầm là rút xong rồi bỏ mặc tài khoản, khiến biến cố tiếp theo lại phải giải quyết bằng vay mượn. Sau khi dùng quỹ, hãy coi việc tái lập nó là một mục tiêu ưu tiên trong các tháng sau.
- Ghi lại khoản đã rút, nguyên nhân và số tiền được bồi hoàn từ bảo hiểm hoặc nguồn khác, nếu có.
- Đánh giá xem biến cố đó có thật sự bất ngờ hay lẽ ra cần một quỹ riêng, ví dụ bảo dưỡng xe hoặc học phí.
- Điều chỉnh khoản chuyển tự động tạm thời để phục hồi phần đã dùng, nhưng không cắt sạch các nghĩa vụ thiết yếu.
- Khi quỹ trở lại mục tiêu, duy trì thói quen rà soát mỗi 6-12 tháng hoặc sau thay đổi lớn như có con, đổi việc, tăng tiền thuê nhà hay phát sinh khoản nợ mới.
Việc rà soát định kỳ cũng quan trọng vì mục tiêu quỹ không cố định. FINRA khuyến nghị kiểm tra lại để khoản tiết kiệm vẫn phủ được khoảng 3-6 tháng chi phí khi giá cả và chi tiêu thay đổi.[3] Bạn không cần cập nhật mỗi tuần; chỉ cần có một thời điểm cố định để so sánh mức quỹ hiện tại với mức chi thiết yếu mới nhất.
Quỹ dự phòng là một vòng lặp: tích lũy – dùng đúng lúc – đánh giá – bù lại – cập nhật mục tiêu. Không phải một con số lập xong rồi quên.
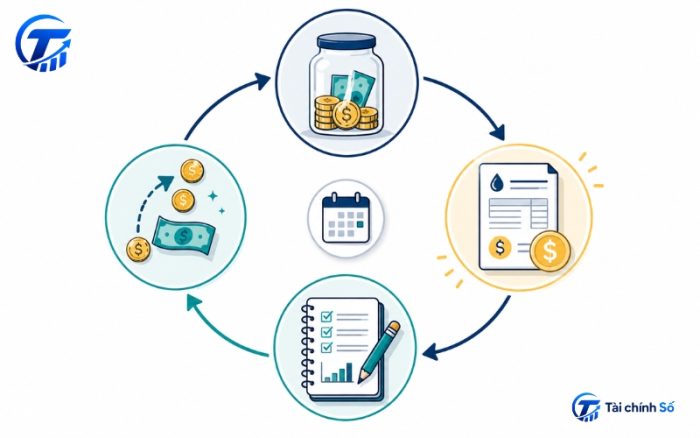
8. Ba sai lầm làm quỹ dự phòng mất tác dụng
Sai lầm đầu tiên là dùng quỹ để bù cho những khoản đã biết trước nhưng chưa lập kế hoạch. Bảo dưỡng xe, học phí, sinh nhật, kỳ nghỉ hay phí bảo hiểm định kỳ không phải “khẩn cấp”; chúng nên có một khoản chuẩn bị riêng. Nếu mọi chi phí dự kiến đều lấy từ quỹ dự phòng, số dư sẽ liên tục bị rút mòn và không còn sức bảo vệ khi biến cố thật sự xảy ra.
Sai lầm thứ hai là đặt phần lõi của quỹ vào tài sản biến động chỉ để kỳ vọng lợi tức cao hơn. Một khoản tiền cần được dùng đúng lúc thì không nên phụ thuộc vào việc thị trường đang tăng hay giảm. Sai lầm thứ ba là coi quỹ như việc làm một lần: thu nhập, người phụ thuộc, tiền thuê nhà và nghĩa vụ nợ thay đổi, nên số tiền từng đủ có thể không còn phù hợp sau một năm.
Cách tránh ba lỗi này khá đơn giản: tách quỹ cho chi phí dự kiến, giữ phần dự phòng cốt lõi ở nơi dễ tiếp cận và đặt lịch rà soát định kỳ. Mục tiêu không phải kiểm soát mọi rủi ro, mà là để một biến cố thông thường không làm sập cả dòng tiền của bạn.
Quỹ dự phòng không cần bắt đầu bằng một con số lớn. Bắt đầu bằng việc biết chi phí tối thiểu của mình là bao nhiêu, tách một khoản nhỏ đều đặn và dùng quỹ đúng tiêu chí. Khi lớp đệm này dần hình thành, bạn có thêm thời gian để xử lý biến cố, thay vì để một hóa đơn bất ngờ kéo theo quyết định vay nợ hoặc bán tài sản trong vội vàng.
Nguồn tham khảo chính thống
Các nguồn dưới đây được dùng để kiểm tra nguyên tắc về mục đích, quy mô, nơi giữ và cách xây dựng quỹ dự phòng. Bài viết mang tính thông tin phổ thông, không thay thế tư vấn tài chính cá nhân, tư vấn đầu tư hoặc tư vấn pháp lý.
- Consumer Financial Protection Bureau (CFPB), “An essential guide to building an emergency fund” – https://www.consumerfinance.gov/an-essential-guide-to-building-an-emergency-fund/
- FINRA, “How to Prepare for and Survive Financial Hardship” – https://www.finra.org/investors/insights/prepare-survive-financial-hardship
- FINRA, “Avoid Bad Financial Luck This Friday the 13th With These Tips” – https://www.finra.org/investors/insights/how-avoid-bad-financial-luck-friday-13th