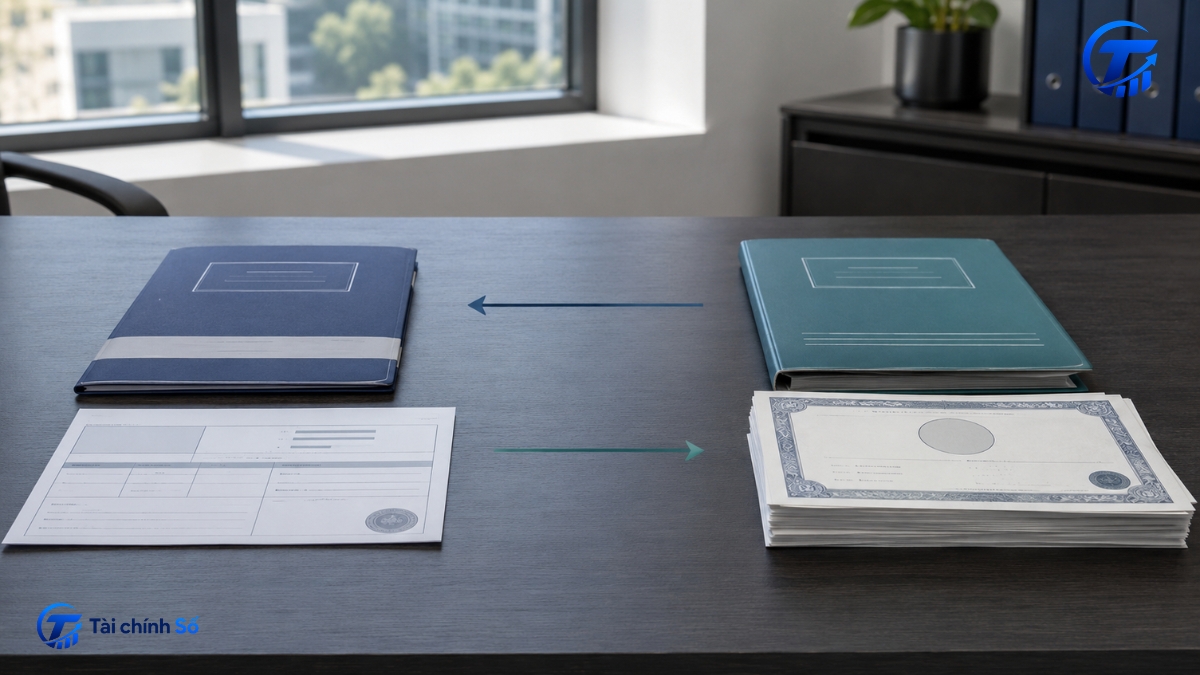
Thị trường chứng khoán sơ cấp không chỉ là IPO và cũng không phải nơi nhà đầu tư đặt lệnh mua bán cổ phiếu. Đây là nơi chứng khoán mới được phát hành và phân phối cho nhà đầu tư để hình thành nguồn vốn cho bên phát hành. Cách dễ nhất để nhận diện thị trường này là theo dõi hai dòng vận động: chứng khoán đi từ bên phát hành đến người mua, còn tiền đi theo chiều ngược lại.
Bài viết sẽ giải thích cơ chế đó, các hình thức thường gặp, sự khác biệt với thị trường thứ cấp và những điểm nhà đầu tư cần kiểm tra trước khi tham gia một đợt phát hành.
Thị trường chứng khoán sơ cấp là gì?
Thị trường chứng khoán sơ cấp, còn được gọi là thị trường phát hành, là phần của thị trường chứng khoán nơi chứng khoán mới được đưa ra bán cho nhà đầu tư. “Mới” ở đây nói đến chứng khoán được tạo ra trong một đợt phát hành, không chỉ riêng cổ phiếu của doanh nghiệp lần đầu xuất hiện trước công chúng.
Trong đợt phát hành mới, nhà đầu tư trả tiền để nhận cổ phiếu, trái phiếu hoặc chứng khoán tương ứng. Vốn huy động được sử dụng theo mục đích đã công bố, chẳng hạn đầu tư, mở rộng hoặc cơ cấu nguồn vốn.
Quy tắc “tiền đi vào doanh nghiệp” chỉ đúng với phần chứng khoán mới. Nếu thương vụ có cổ phần do cổ đông hiện hữu bán, hồ sơ phải cho biết bên nhận từng phần tiền.
Nhận diện nhanh một giao dịch sơ cấp
- Chứng khoán đang được tạo ra trong một đợt phát hành mới hay đã lưu hành?
- Ai là bên chào bán: tổ chức phát hành, cổ đông hiện hữu hay một bên đang sở hữu chứng khoán?
- Tiền mua chứng khoán được chuyển đến đâu?
- Giao dịch có làm tăng số lượng chứng khoán lưu hành hoặc tạo ra một nghĩa vụ nợ mới không?
Thị trường sơ cấp hoạt động như thế nào?
Cách dễ nhất để hiểu thị trường sơ cấp là theo dõi hai dòng vận động, thay vì chỉ nhìn tên gọi như IPO, quyền mua hoặc phát hành riêng lẻ.
Dòng chứng khoán đi từ tổ chức phát hành đến nhà đầu tư
Ở chiều thứ nhất, tổ chức phát hành tạo ra chứng khoán theo phương án được cơ quan có thẩm quyền của tổ chức thông qua và thủ tục áp dụng. Khi chứng khoán được phân phối, quyền sở hữu được ghi nhận, nhà đầu tư trở thành cổ đông, trái chủ hoặc chủ sở hữu tương ứng.
Chứng khoán có thể được phân phối trực tiếp hoặc qua trung gian. Vai trò của công ty chứng khoán, đại lý hoặc tổ chức bảo lãnh tùy từng đợt; không phải giao dịch nào cũng có cùng cấu trúc.
Dòng tiền đi từ nhà đầu tư đến tổ chức phát hành
Ở chiều ngược lại, nhà đầu tư thanh toán theo giá và điều kiện của đợt phát hành. Với phần chứng khoán mới dùng để huy động vốn, tiền thu được thuộc về tổ chức phát hành sau khi trừ chi phí theo cấu trúc thương vụ.
Đây là điểm khác biệt quan trọng với giao dịch trên sàn. Khi nhà đầu tư A bán một cổ phiếu đang lưu hành cho nhà đầu tư B, doanh nghiệp phát hành cổ phiếu đó không nhận thêm vốn từ giao dịch mua bán này.
Những chủ thể có thể tham gia
Tổ chức phát hành chịu trách nhiệm về phương án, thông tin công bố và nghĩa vụ gắn với chứng khoán. Nhà đầu tư cung cấp vốn, nhận quyền lợi và chấp nhận rủi ro tương ứng.
Tùy trường hợp, đợt phát hành có tổ chức tư vấn, bảo lãnh, phân phối, ngân hàng quản lý dòng tiền, kiểm toán hoặc bên dịch vụ khác. Cơ quan có thẩm quyền tiếp nhận, xử lý hồ sơ trên cơ sở tài liệu được cung cấp; việc hoàn tất thủ tục không phải xác nhận khoản đầu tư an toàn. [1]
Các hình thức thường gặp trên thị trường sơ cấp
Thị trường sơ cấp không phải một địa điểm duy nhất mà gồm nhiều cơ chế phát hành, tùy loại chứng khoán, mục tiêu huy động và nhóm nhà đầu tư được tiếp cận.
Chào bán cổ phiếu lần đầu ra công chúng (IPO)
IPO là chào bán cổ phiếu lần đầu ra công chúng. Đây là ví dụ nổi bật vì doanh nghiệp lần đầu đưa cổ phiếu đến phạm vi nhà đầu tư công chúng, thường gắn với quá trình trở thành công ty đại chúng và kế hoạch đưa cổ phiếu vào giao dịch.
IPO chỉ là một phần của thị trường sơ cấp. Sau IPO, doanh nghiệp vẫn có thể phát hành thêm cổ phiếu; tổ chức khác có thể phát hành trái phiếu mới; hoặc đợt chào bán chỉ dành cho nhóm nhà đầu tư xác định.
Phát hành thêm cổ phiếu
Doanh nghiệp đã có cổ phiếu lưu hành vẫn có thể phát hành thêm cổ phiếu để huy động vốn. Người mua có thể là cổ đông hiện hữu, nhà đầu tư chiến lược hoặc nhóm nhà đầu tư khác theo phương án phát hành.
Phát hành thêm làm tăng số cổ phiếu lưu hành nếu hoàn tất. Nhà đầu tư cần xem giá mua cùng tác động pha loãng đến tỷ lệ sở hữu, quyền biểu quyết và chỉ tiêu trên mỗi cổ phiếu.
Phát hành trái phiếu mới
Khi một tổ chức phát hành trái phiếu mới, nhà đầu tư cung cấp vốn dưới hình thức cho vay thông qua chứng khoán nợ. Bên phát hành có nghĩa vụ thực hiện các khoản thanh toán theo điều kiện của trái phiếu, còn nhà đầu tư chịu rủi ro tín dụng và rủi ro thanh khoản.
Một trái phiếu được mua trong đợt phát hành thuộc lớp sơ cấp. Khi trái phiếu đó được chuyển nhượng cho nhà đầu tư khác sau phát hành, giao dịch chuyển sang lớp thứ cấp. Với trái phiếu doanh nghiệp, việc đọc năng lực trả nợ và điều kiện phát hành quan trọng hơn việc chỉ nhìn mức lãi suất.
Chào bán ra công chúng và chào bán riêng lẻ
Pháp luật chứng khoán Việt Nam phân biệt chào bán ra công chúng và chào bán riêng lẻ. Khác biệt nằm ở phạm vi chào bán, đối tượng tham gia và điều kiện áp dụng; “công chúng” không đồng nghĩa với niêm yết, còn “riêng lẻ” không có nghĩa là ngoài quản lý. [1]
Hồ sơ, trình tự, công bố thông tin và yêu cầu triển khai được quy định trong văn bản hướng dẫn. Với từng đợt phát hành, nhà đầu tư cần đọc tài liệu chính thức thay vì suy luận từ tên thương vụ. [2]
Riêng trái phiếu doanh nghiệp riêng lẻ trong nước hiện chịu khung tại Nghị định 200/2026/NĐ-CP; không dùng điều kiện của chào bán ra công chúng để suy luận cho nhóm này. [3]
Ví dụ về một đợt phát hành đến giao dịch trên thị trường thứ cấp
Giả sử Công ty A cần 100 tỷ đồng để mở rộng nhà máy và phát hành 10 triệu cổ phiếu mới với giá giả định 10.000 đồng/cổ phiếu. Nếu phân phối hết, số tiền thu được trước chi phí là 100 tỷ đồng.
Ở giai đoạn này, cổ phiếu mới đi từ Công ty A đến nhà đầu tư đăng ký mua. Tiền đi vào tài khoản phục vụ đợt phát hành và được xử lý theo điều kiện thương vụ. Đây là giao dịch sơ cấp.
Khi cổ phiếu đã hoàn tất thủ tục cần thiết và có thể chuyển nhượng, nhà đầu tư X bán 20.000 cổ phiếu cho Y. Khoản tiền Y trả cho X không làm Công ty A huy động thêm vốn; giao dịch thuộc thị trường thứ cấp.
Ví dụ được đơn giản hóa để minh họa dòng chứng khoán và dòng tiền, không mô tả đầy đủ quy trình pháp lý, chi phí, thuế, thời gian niêm yết hoặc điều kiện phân phối của một đợt chào bán thực tế.
Thị trường sơ cấp khác thị trường thứ cấp như thế nào?
| Tiêu chí | Thị trường sơ cấp | Thị trường thứ cấp |
| Tình trạng chứng khoán | Chứng khoán mới được phát hành | Chứng khoán đã được phát hành và đang lưu hành |
| Bên bán điển hình | Tổ chức phát hành hoặc bên phân phối trong đợt chào bán | Nhà đầu tư đang sở hữu chứng khoán |
| Nơi nhận tiền | Tổ chức phát hành đối với phần chứng khoán mới; có thể khác nếu có cổ phần do cổ đông hiện hữu bán | Nhà đầu tư bán chứng khoán |
| Mục tiêu chính | Huy động vốn và phân phối chứng khoán mới | Chuyển nhượng quyền sở hữu và tạo thanh khoản |
| Cách hình thành giá | Theo phương án và cơ chế của đợt phát hành | Hình thành từ cung cầu và giao dịch thị trường |
| Tần suất | Theo từng đợt phát hành | Có thể diễn ra thường xuyên khi thị trường mở cửa |
| Quan hệ giữa hai thị trường | Tạo nguồn chứng khoán mới | Tạo khả năng mua bán sau phát hành |
Hai thị trường không thay thế nhau. Thị trường sơ cấp tạo ra nguồn chứng khoán và đưa vốn đến bên phát hành; thị trường chứng khoán thứ cấp tạo cơ chế chuyển nhượng, hình thành giá thị trường và hỗ trợ thanh khoản sau phát hành.
Thị trường thứ cấp minh bạch, có thanh khoản có thể làm đợt phát hành mới hấp dẫn hơn vì nhà đầu tư dễ thoái vốn. Nếu chứng khoán khó chuyển nhượng, họ có thể đòi mức bù rủi ro cao hơn hoặc không tham gia.
Thị trường sơ cấp có ý nghĩa gì?
Với tổ chức phát hành
Thị trường sơ cấp mở thêm kênh huy động ngoài vay ngân hàng. Cổ phiếu tăng vốn chủ sở hữu nhưng có thể làm thay đổi tỷ lệ sở hữu; trái phiếu tạo nghĩa vụ nợ.
Với nền kinh tế
Ở cấp độ nền kinh tế, thị trường sơ cấp chuyển tiền nhàn rỗi thành vốn cho sản xuất, kinh doanh và đầu tư. Hiệu quả phân bổ phụ thuộc vào minh bạch, định giá rủi ro và sử dụng vốn.
Với nhà đầu tư
Nhà đầu tư có thể tiếp cận chứng khoán trong giai đoạn phát hành hoặc theo điều kiện dành cho một nhóm đối tượng. Tuy nhiên, mua ở đợt phát hành không đồng nghĩa giá rẻ, chắc chắn niêm yết hoặc có thanh khoản ngay.
Vì vậy, cần đánh giá bên phát hành, quyền lợi, mức giá, mục đích sử dụng vốn, hạn chế chuyển nhượng và khả năng chịu rủi ro.
Nhà đầu tư cần kiểm tra gì trước khi tham gia một đợt phát hành?
Trước khi tham gia, hãy coi tài liệu phát hành là hồ sơ cần kiểm tra, không phải quảng cáo lợi nhuận. Chín câu hỏi dưới đây là mức tối thiểu phải hiểu.
Tổ chức phát hành là ai?
Kiểm tra mô hình, sức khỏe tài chính, cơ cấu sở hữu và rủi ro trọng yếu.
Vốn được dùng vào việc gì?
Đối chiếu mục đích sử dụng vốn với nhu cầu, tiến độ và khả năng tạo dòng tiền.
Nhà đầu tư đang mua loại chứng khoán nào?
Xác định quyền lợi và thứ tự ưu tiên của cổ phiếu, trái phiếu hoặc chứng khoán khác.
Giá phát hành được xác định ra sao?
Hiểu cơ sở định giá, chiết khấu và các giả định đi kèm.
Quyền lợi hiện hữu có bị pha loãng không?
Với cổ phiếu mới, xem tác động đến tỷ lệ sở hữu, quyền biểu quyết và chỉ tiêu trên mỗi cổ phiếu.
Ai được quyền tham gia?
Kiểm tra nhóm đối tượng và điều kiện của đợt chào bán. [1]
Có hạn chế chuyển nhượng không?
Kiểm tra thời hạn nắm giữ, điều kiện chuyển nhượng và khả năng tìm người mua.
Khi nào chứng khoán có thể giao dịch? Phân biệt ngày hoàn tất mua, ghi nhận sở hữu, lưu ký và thời điểm giao dịch.
Rủi ro nào đã được công bố?
Đọc rủi ro trọng yếu, nghĩa vụ nợ, tài sản bảo đảm nếu có và kịch bản bất lợi.
Những nhầm lẫn phổ biến về thị trường sơ cấp
| Nhầm lẫn | Cách hiểu đúng |
| Thị trường sơ cấp chỉ có IPO | IPO là trường hợp nổi bật; phát hành thêm cổ phiếu và trái phiếu mới cũng là phát hành sơ cấp. |
| Mua một mã cổ phiếu lần đầu tiên là giao dịch sơ cấp | Nếu cổ phiếu đã lưu hành và mua từ nhà đầu tư khác, giao dịch vẫn là thứ cấp. |
| Chào bán ra công chúng đồng nghĩa với niêm yết ngay | Chào bán, niêm yết và đưa chứng khoán vào giao dịch là các khâu khác nhau. |
| Giá phát hành luôn thấp hơn giá thị trường | Giá phụ thuộc phương án, thị trường và quyền đi kèm; giá thấp không bảo đảm lợi nhuận. |
| Hoàn tất thủ tục pháp lý nghĩa là khoản đầu tư an toàn | Thủ tục pháp lý không loại bỏ rủi ro kinh doanh, tín dụng, định giá hoặc thanh khoản. |
| Mọi nhà đầu tư đều được mua mọi đợt phát hành | Quyền tham gia phụ thuộc loại chào bán, đối tượng và phương án phân phối. |
Thị trường chứng khoán sơ cấp là nơi chứng khoán mới được phát hành để hình thành vốn cho bên phát hành theo cấu trúc từng thương vụ. Để nhận diện, hãy hỏi: chứng khoán có đang được tạo ra trong đợt phát hành mới không, và tiền người mua đi đến đâu? Khi chứng khoán đã lưu hành được chuyển nhượng giữa nhà đầu tư, giao dịch thuộc thị trường thứ cấp.
Phân biệt rõ hai thị trường giúp nhà đầu tư đọc hồ sơ phát hành đúng trọng tâm, đánh giá quyền lợi, nhận diện rủi ro và cân nhắc khả năng thanh khoản trước khi quyết định.
Nguồn tham khảo
[1] Luật 54/2019/QH14, được sửa đổi bởi Luật 56/2024/QH15.
[2] Nghị định 155/2020/NĐ-CP, được sửa đổi bởi Nghị định 245/2025/NĐ-CP.
[3] Nghị định 200/2026/NĐ-CP về trái phiếu doanh nghiệp riêng lẻ.