WACC thường bị hiểu nhầm là lãi suất vay trung bình của doanh nghiệp. Thực tế, đây là tỷ suất sinh lời mà toàn bộ bên cung cấp vốn – cổ đông và chủ nợ – kỳ vọng tương ứng với tỷ trọng vốn họ đang tài trợ. Vì vậy, một phép tính đúng số học vẫn có thể dẫn đến quyết định sai nếu dùng trọng số sổ sách, lấy lãi suất khoản vay cũ hoặc áp cùng một WACC cho dự án có rủi ro khác.
Bài viết này hướng dẫn cách xác định từng đầu vào, tính một ví dụ từ đầu đến cuối, kiểm tra độ nhạy và chọn đúng trường hợp sử dụng WACC.
WACC là gì và vì sao gọi là bình quân gia quyền?
WACC là viết tắt của Weighted Average Cost of Capital, thường được dịch là chi phí vốn bình quân gia quyền. Chỉ tiêu kết hợp chi phí vốn chủ sở hữu và chi phí nợ sau thuế theo tỷ trọng của từng nguồn trong tổng vốn dài hạn.
“Bình quân” không phải là trung bình cộng giữa lãi suất vay và lợi nhuận kỳ vọng của cổ đông. Mỗi chi phí được nhân với trọng số tương ứng; vì thế nguồn vốn chiếm tỷ trọng lớn sẽ tác động mạnh hơn đến kết quả.
WACC không phải khoản lãi doanh nghiệp trả trực tiếp. Chi phí vốn chủ là tỷ suất sinh lời cổ đông yêu cầu, còn chi phí nợ phản ánh giá vay hiện hành. WACC thường được dùng để mô tả chi phí tài trợ dài hạn, chiết khấu dòng tiền dành cho cả chủ nợ và cổ đông, hoặc làm mức sinh lời yêu cầu khởi điểm cho quyết định đầu tư. Đầu vào nên phản ánh giá trị thị trường và điều kiện hiện hành. [1]
WACC 10,55% không có nghĩa doanh nghiệp trả 10,55% tiền lãi. Đây là mức sinh lời yêu cầu bình quân của các bên cấp vốn, chỉ có ý nghĩa khi đầu vào nhất quán và tỷ lệ được ghép với dòng tiền có rủi ro phù hợp.
Công thức WACC và ý nghĩa từng biến số
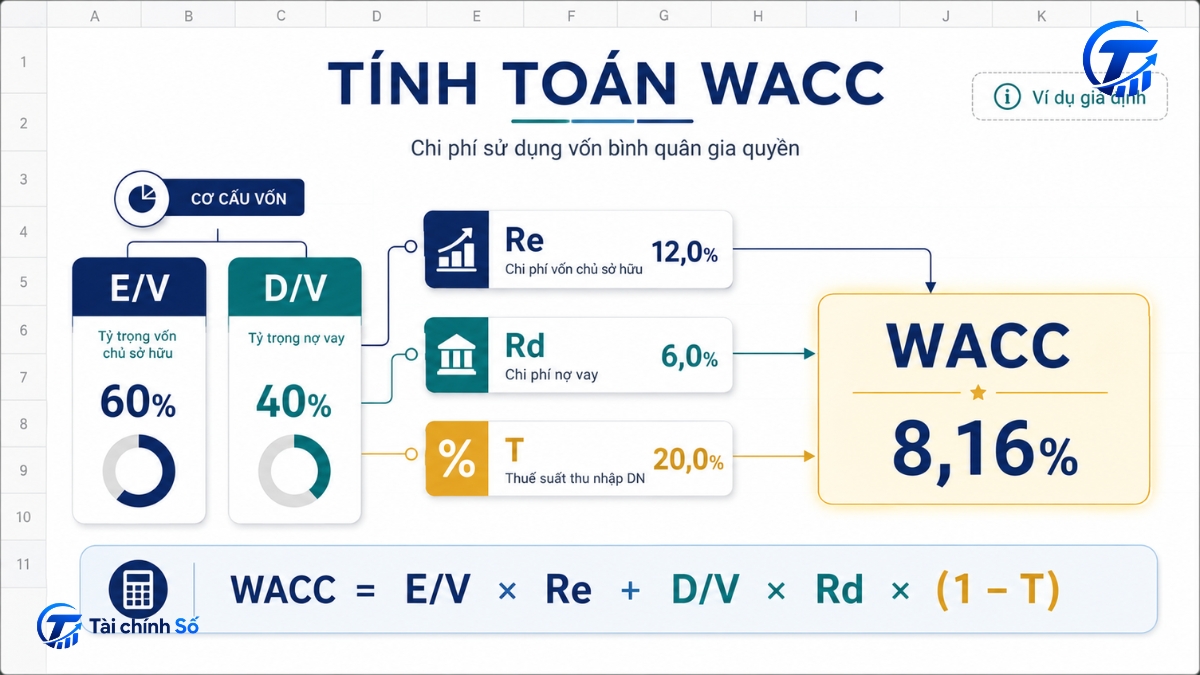
WACC = (E/V) × Re + (D/V) × Rd × (1 – T)
Đây là công thức cơ bản cho doanh nghiệp có vốn chủ và nợ vay. Nếu có cổ phiếu ưu đãi hoặc công cụ lai trọng yếu, cần tách thêm chi phí và trọng số tương ứng.
| Biến số | Ý nghĩa | Cách hiểu thực hành |
| E | Giá trị thị trường của vốn chủ sở hữu | Giá trị mà thị trường đang định giá phần vốn của cổ đông. |
| D | Giá trị thị trường của nợ có lãi | Giá trị hiện tại của trái phiếu, khoản vay và nghĩa vụ nợ mang lãi. |
| V | Tổng nguồn vốn dùng trong WACC | V = E + D trong mô hình cơ bản. |
| Re | Chi phí vốn chủ sở hữu | Tỷ suất sinh lời cổ đông yêu cầu; thường được ước tính bằng CAPM hoặc phương pháp phù hợp khác. |
| Rd | Chi phí nợ trước thuế | Lãi suất vay hiện hành mà doanh nghiệp phải chịu với mức rủi ro tín dụng hiện tại. |
| T | Thuế suất áp dụng cho lợi ích thuế của lãi vay | Không mặc định bằng thuế suất hiệu dụng trên báo cáo; cần xét khả năng thực tế sử dụng tax shield. |
Bảng 1. Các biến số trong công thức WACC cơ bản. Trọng số nên phản ánh giá trị thị trường; chi phí nợ là chi phí hiện hành. [1]
Ba kiểm tra bắt buộc: E/V và D/V cộng bằng 100%; chỉ nhân (1 – T) khi Rd là chi phí nợ trước thuế; và mọi đầu vào phải cùng thời điểm, đồng tiền, cơ sở danh nghĩa hoặc thực.
Lưu ý về lợi ích thuế của lãi vay tại Việt Nam
Hệ số (1 – T) chỉ phản ánh lợi ích thuế khi doanh nghiệp có khả năng sử dụng khoản khấu trừ. Đối với người nộp thuế thuộc phạm vi Nghị định 132/2020/NĐ-CP về giao dịch liên kết, khoản 3 Điều 16 giới hạn tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay được trừ ở mức không quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay thuần và chi phí khấu hao; phần chưa được trừ có thể chuyển sang các kỳ tiếp theo, tối đa 5 năm. Nghị định 20/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 132 và có hiệu lực từ ngày 27/3/2025; quy định 30% nêu trên nằm tại khoản 3 Điều 16 Nghị định 132. Vì vậy, tax shield trong mô hình cần phản ánh khả năng khấu trừ thực tế, không mặc định luôn bằng thuế suất danh nghĩa. [3]
Cách xác định từng đầu vào trước khi bấm máy
1. Xác định E, D và trọng số vốn
Với doanh nghiệp niêm yết, E thường bằng giá cổ phiếu hiện hành nhân số cổ phần đang lưu hành. D nên là nợ có lãi theo giá trị thị trường; khi khoản vay không có báo giá, giá trị sổ sách có thể là xấp xỉ nếu chênh lệch không trọng yếu. Không dùng toàn bộ “nợ phải trả”, vì còn gồm nhiều khoản không mang lãi.
Trọng số phải nhất quán với cơ cấu vốn dự kiến trong kỳ phân tích. Nếu doanh nghiệp đang thay đổi đòn bẩy mạnh, một cơ cấu tại duy nhất một ngày có thể không đại diện cho cả giai đoạn dự báo.
2. Ước tính chi phí vốn chủ sở hữu Re
Một cách phổ biến là CAPM: Re = Rf + β × (Rm – Rf). Rf là lãi suất phi rủi ro, β phản ánh độ nhạy với thị trường và (Rm – Rf) là phần bù rủi ro thị trường. Với doanh nghiệp chưa niêm yết, thường cần nhóm so sánh để ước tính beta và điều chỉnh theo cấu trúc vốn mục tiêu.
Rf phải cùng đồng tiền với dòng tiền; beta, phần bù rủi ro và các khoản cộng thêm phải có nguồn, thời điểm rõ ràng. Không đưa cùng một rủi ro vào cả dự báo dòng tiền và tỷ lệ chiết khấu, vì sẽ tính hai lần.
3. Xác định chi phí nợ Rd hiện hành
Rd phải phản ánh mức lãi doanh nghiệp sẽ chịu nếu huy động nợ ở điều kiện hiện tại, không mặc định bằng chi phí lãi vay lịch sử. Có thể tham khảo lợi suất trái phiếu, lãi suất vay mới hoặc lãi suất phi rủi ro cộng chênh lệch tín dụng phù hợp. [1]
Sau khi xác định Rd trước thuế mới điều chỉnh tax shield. Nếu doanh nghiệp đang lỗ, bị giới hạn khấu trừ hoặc chưa sử dụng được khoản khấu trừ trong kỳ dự báo, chi phí nợ sau thuế không nên được tính máy móc bằng Rd × (1 – T).
4. Chọn thuế suất T và khóa tính nhất quán
T nên phản ánh thuế suất biên phù hợp với lợi ích thuế của lãi vay, không tự động lấy thuế suất hiệu dụng của một năm bất thường. Trước khi tính, khóa ngày định giá và bảo đảm giá vốn chủ, lãi suất, chênh lệch tín dụng cùng phần bù rủi ro đều thuộc cùng thời điểm.
Ví dụ tính WACC từng bước
Giả sử Công ty A có dữ liệu hoàn toàn giả định tại ngày phân tích như sau: giá trị thị trường vốn chủ sở hữu 700 tỷ đồng, giá trị nợ có lãi 300 tỷ đồng, chi phí vốn chủ 12,5%, chi phí nợ trước thuế 7,5% và thuế suất áp dụng cho tax shield 20%.
| Bước | Phép tính | Kết quả |
| 1. Tính tổng vốn | V = 700 + 300 | 1.000 tỷ đồng |
| 2. Tính trọng số | E/V = 700/1.000; D/V = 300/1.000 | 70% vốn chủ; 30% nợ |
| 3. Tính chi phí nợ sau thuế | 7,5% × (1 – 20%) | 6,0% |
| 4. Phần đóng góp của vốn chủ | 70% × 12,5% | 8,75% |
| 5. Phần đóng góp của nợ | 30% × 6,0% | 1,80% |
| 6. Cộng hai thành phần | 8,75% + 1,80% | WACC = 10,55% |
Bảng 2. Ví dụ giả định, số liệu không đại diện cho doanh nghiệp hoặc ngành cụ thể.
Kết quả 10,55% là mức sinh lời yêu cầu bình quân trong bộ giả định trên. Nó có thể là tỷ lệ chiết khấu khởi điểm cho FCFF cùng đồng tiền và mức rủi ro tương đương, nhưng không có nghĩa mọi dự án có lợi nhuận kế toán trên 10,55% đều tạo giá trị.
Ma trận độ nhạy
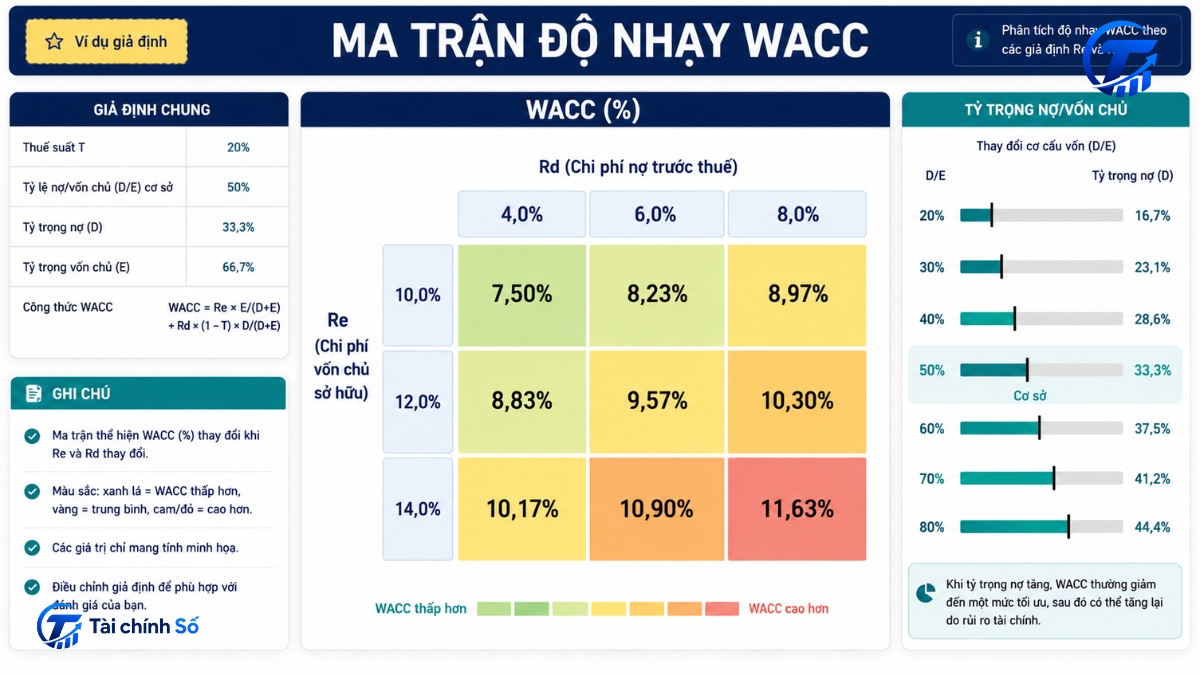
Giữ nguyên E/V = 70%, D/V = 30% và T = 20%, WACC sẽ thay đổi khi Re hoặc Rd thay đổi. Ma trận dưới đây giúp nhìn nhanh mức độ nhạy mà không giả vờ rằng một giá trị duy nhất là chắc chắn.
| Re / Rd | 6,5% | 7,5% | 8,5% |
| 11,5% | 9,61% | 9,85% | 10,09% |
| 12,5% | 10,31% | 10,55% | 10,79% |
| 13,5% | 11,01% | 11,25% | 11,49% |
Bảng 3. Ma trận độ nhạy WACC, ví dụ giả định. Mỗi ô = 70% × Re + 30% × Rd × (1 – 20%).
Với trọng số trên, Re tăng 1 điểm phần trăm làm WACC tăng khoảng 0,70 điểm; Rd tăng 1 điểm chỉ làm WACC tăng khoảng 0,24 điểm sau thuế. Nhưng tăng nợ không bảo đảm giảm WACC, vì đòn bẩy cao có thể làm cả Re và Rd tăng. Do đó, tối ưu chi phí vốn không phải là thay vốn chủ bằng nợ càng nhiều càng tốt.
Cách diễn giải và ứng dụng WACC trong quyết định
Dùng WACC trong DCF
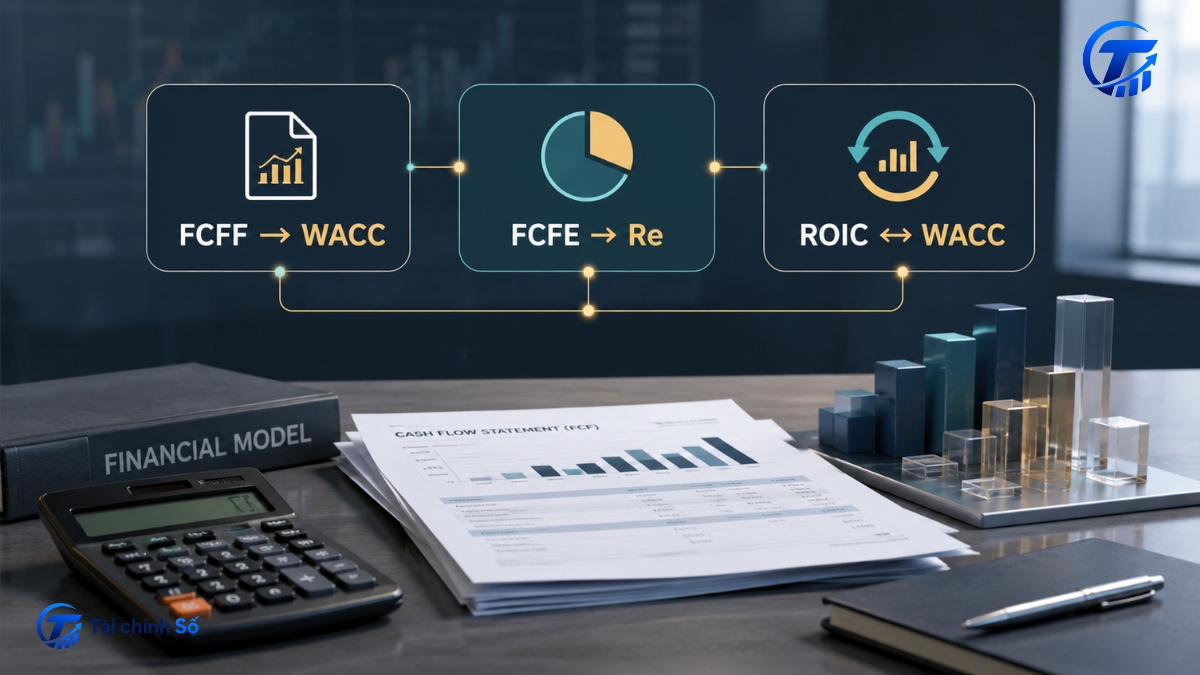
Trong mô hình DCF, FCFF dành cho cả chủ nợ và cổ đông nên thường đi với WACC; FCFE chỉ dành cho cổ đông nên đi với Re. Dòng tiền và tỷ lệ chiết khấu cũng phải cùng đồng tiền, cùng cơ sở danh nghĩa hoặc thực. Rủi ro đã điều chỉnh trong dòng tiền không nên tiếp tục cộng đầy đủ vào WACC. [2]
Dùng WACC để đánh giá NPV và IRR của dự án
WACC doanh nghiệp chỉ là hurdle rate khởi điểm khi dự án có rủi ro, đồng tiền và cấu trúc tài trợ tương tự hoạt động hiện hữu. Khi WACC phù hợp với rủi ro của dự án, NPV dương cho thấy dự án tạo giá trị theo bộ giả định; IRR cao hơn WACC có thể hỗ trợ kết luận với dòng tiền thông thường. Vẫn phải xét quy mô, thời điểm dòng tiền, khả năng có nhiều nghiệm IRR và rủi ro riêng của dự án.
So sánh ROIC với WACC để đọc khả năng tạo giá trị
ROIC bền vững cao hơn WACC cho thấy lợi nhuận trên vốn vượt mức sinh lời bên cấp vốn yêu cầu; ROIC thấp hơn WACC kéo dài có thể báo hiệu sử dụng vốn kém hiệu quả. So sánh chỉ có ý nghĩa khi hai chỉ tiêu cùng phạm vi và cùng kỳ, tránh đặt WACC hướng về tương lai cạnh ROIC lịch sử có khoản bất thường. [1]
Khi nào không nên dùng một WACC chung?
Một WACC chung phù hợp hơn khi doanh nghiệp tương đối đồng nhất và cấu trúc vốn mục tiêu ổn định. Cần xây tỷ lệ riêng hoặc chọn phương pháp khác khi:
- Dự án khác đáng kể về ngành, quốc gia, đồng tiền, vòng đời hoặc mức rủi ro.
- Doanh nghiệp có nhiều đơn vị kinh doanh với rủi ro khác nhau.
- Cấu trúc vốn thay đổi mạnh do M&A, tái cấp vốn, IPO hoặc kế hoạch giảm nợ.
- Doanh nghiệp khởi nghiệp, chưa niêm yết hoặc thiếu nhóm so sánh đáng tin cậy.
- Doanh nghiệp thua lỗ, bị giới hạn khấu trừ lãi vay hoặc là tổ chức tài chính có cấu trúc vốn đặc thù.
Lựa chọn có thể là WACC theo đơn vị kinh doanh, cost of equity, adjusted present value hoặc tỷ lệ xây từ nhóm so sánh. Tiêu chí là phản ánh đúng đối tượng dòng tiền và rủi ro, không phải chọn công thức phức tạp nhất.
Bộ kiểm tra WACC 4 lớp trước khi sử dụng
Trước khi đưa WACC vào mô hình, hãy kiểm tra bốn lớp dưới đây. Bộ kiểm tra này tập trung vào nguồn gốc sai lệch thường gặp: dữ liệu, trọng số, phép tính và mục đích sử dụng.
| Lớp kiểm tra | Câu hỏi cần trả lời | Dấu hiệu cảnh báo | Hành động |
| Đầu vào | Dữ liệu lấy tại ngày nào? | Khác thời điểm, đồng tiền hoặc thiếu nguồn. | Khóa ngày định giá; ghi nguồn và đơn vị. |
| Trọng số | E và D có phản ánh giá trị thị trường hoặc mục tiêu? | Dùng toàn bộ nợ phải trả hoặc trọng số sổ sách không giải thích. | Tách nợ có lãi; kiểm tra cơ cấu vốn dự kiến. |
| Phép tính | Rd trước hay sau thuế? Tax shield dùng được không? | Nhân (1 – T) hai lần hoặc mặc định lợi ích thuế. | Ghi rõ loại Rd; kiểm tra khả năng khấu trừ. |
| Sử dụng | Dòng tiền nào? Rủi ro có tương tự không? | FCFE đi với WACC; một tỷ lệ cho mọi dự án. | Ghép đúng dòng tiền; điều chỉnh khi cần. |
Bảng 4. Bộ kiểm tra WACC 4 lớp trước khi đưa vào DCF, NPV, IRR hoặc phân tích ROIC.
Những sai lầm thường gặp khi tính và diễn giải WACC
- Coi WACC là lãi suất vay và bỏ qua chi phí vốn chủ.
- Dùng giá trị sổ sách hoặc toàn bộ nợ phải trả theo quán tính.
- Lấy chi phí lãi vay lịch sử làm Rd hiện hành.
- Dùng Rd sau thuế nhưng vẫn nhân thêm (1 – T).
- Ghép FCFE với WACC hoặc dùng một WACC cho mọi dự án.
- Báo kết quả quá nhiều chữ số dù đầu vào chỉ là ước tính.
File tính nên cho phép thay đổi đầu vào, hiển thị phần đóng góp của từng nguồn vốn và có kịch bản độ nhạy. Khi định giá đổi mạnh chỉ vì WACC dịch chuyển 0,5-1 điểm phần trăm, cần trình bày độ bất định thay vì chọn một con số “đẹp”.
WACC hữu ích khi bốn câu được trả lời rõ: đầu vào đến từ đâu, trọng số có đại diện không, tax shield có sử dụng được không và tỷ lệ này đang chiết khấu dòng tiền nào. Công thức ngắn, nhưng chất lượng kết quả phụ thuộc vào dữ liệu, tính nhất quán và cách sử dụng.
Nguồn tham khảo
[1] Aswath Damodaran, NYU Stern – Cost of Capital / Capital Structure: công thức WACC, trọng số theo giá trị thị trường, chi phí nợ và so sánh ROIC-WACC.
[2] IFRS Foundation, IAS 36 Impairment of Assets, đoạn 55-56 về tỷ lệ chiết khấu và tránh phản ánh trùng rủi ro; đối chiếu với tài liệu NYU Stern về ghép dòng tiền và tỷ lệ chiết khấu.
[3] Chính phủ – Nghị định 132/2020/NĐ-CP, khoản 3 Điều 16; Nghị định 20/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 132 và có hiệu lực từ 27/03/2025.