Một bảng tính có đủ dòng tiền, WACC và Terminal Value chưa chắc tạo ra kết quả định giá đáng tin. DCF, hay phương pháp chiết khấu dòng tiền, chuyển các giả định về hoạt động, tái đầu tư, rủi ro và tăng trưởng thành giá trị hiện tại. Vì vậy, điều quan trọng không phải con số cuối cùng đẹp đến đâu, mà là có thể truy ngược nó hay không.
Bài viết này hướng dẫn cách chọn dòng tiền, lập mô hình FCFF theo bảy lớp, chuyển giá trị doanh nghiệp (Enterprise Value) thành giá trị vốn chủ sở hữu (Equity Value) và kiểm tra độ nhạy trước khi sử dụng kết quả.
DCF là gì và con số DCF đang nói điều gì?
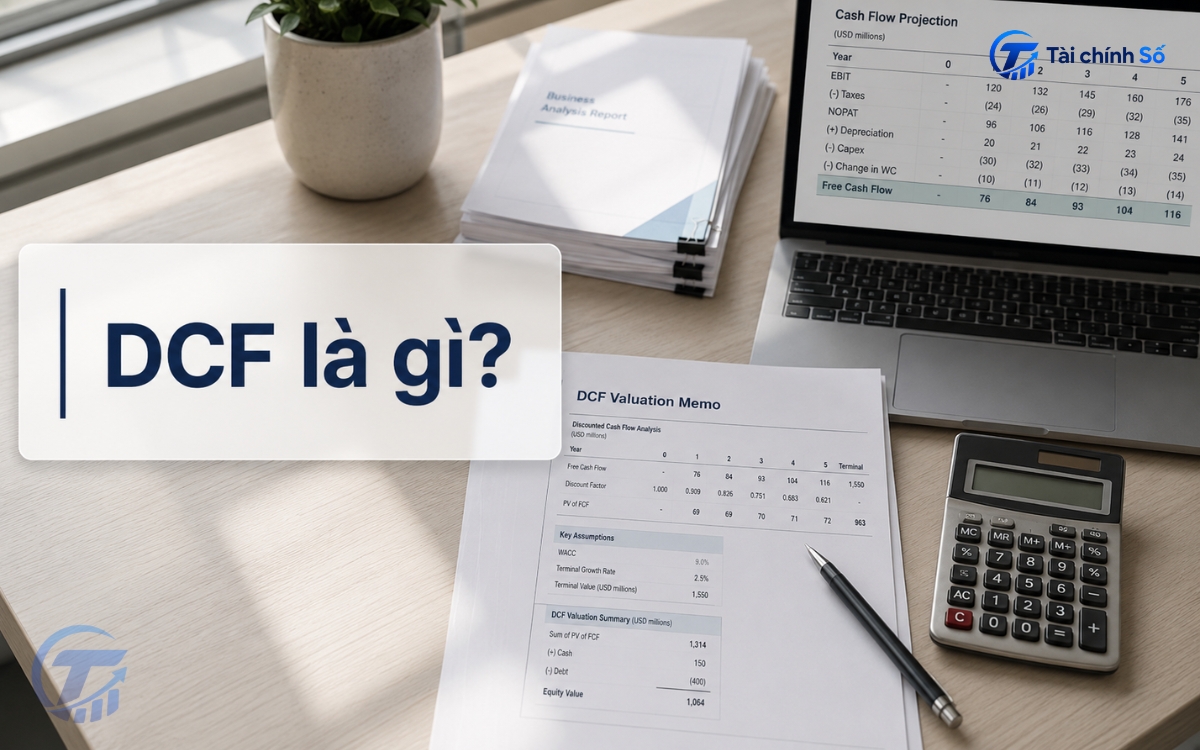
DCF là viết tắt của Discounted Cash Flow, thường được dịch là phương pháp chiết khấu dòng tiền. Nguyên lý cốt lõi: một đồng tiền dự kiến nhận trong tương lai có giá trị thấp hơn một đồng tiền đang có hôm nay vì còn chịu rủi ro và chi phí cơ hội. Mô hình DCF ước tính giá trị hiện tại bằng cách chiết khấu từng dòng tiền dự kiến về ngày định giá.
Trong mô hình nhiều giai đoạn, giá trị gồm dòng tiền của giai đoạn dự báo và Terminal Value cho thời kỳ sau đó. CFA Institute xác định DCF dựa trên giá trị hiện tại của dòng tiền kỳ vọng, đồng thời phân biệt FCFF dành cho toàn bộ nhà cung cấp vốn với FCFE dành cho cổ đông phổ thông. [1]
Công thức DCF tổng quát: Giá trị DCF = Σ [CFt / (1 + r)^t] + [Terminal Value / (1 + r)^n]
Công thức tổng quát là: Giá trị hiện tại = tổng CFt/(1+r)^t, cộng giá trị hiện tại của Terminal Value. CFt là dòng tiền ở năm t, r là tỷ lệ chiết khấu và t là số kỳ từ ngày định giá đến thời điểm nhận dòng tiền.
Con số cuối cùng không phải “giá đúng” tồn tại độc lập với người lập mô hình. Nó phản ánh giả định về tăng trưởng, biên lợi nhuận, thuế, chi đầu tư, vốn lưu động, cấu trúc vốn và rủi ro. Vì vậy, một mô hình tốt phải cho phép truy ngược cả phép tính lẫn logic kinh doanh đứng sau.
DCF là phương pháp hiện giá dòng tiền. Giá trị hiện tại ròng NPV được tính bằng giá trị hiện tại của dòng tiền vào trừ dòng tiền ra hoặc chi phí đầu tư ban đầu. Trong thẩm định dự án, NPV đo phần giá trị tăng thêm; trong định giá, DCF dùng dòng tiền kỳ vọng để ước tính giá trị tài sản hoặc doanh nghiệp. Định giá tương đối dựa trên đối tượng so sánh.
Trong thực tế, DCF chỉ là một phần của quy trình định giá doanh nghiệp. Kết quả nên được đối chiếu với chất lượng báo cáo, vị thế cạnh tranh và phương pháp khác. Bài này tập trung vào FCFF và cầu nối từ hoạt động đến Enterprise Value rồi Equity Value.
Chọn đúng dòng tiền trước khi chọn tỷ lệ chiết khấu
Sai lầm phổ biến không nằm ở thao tác bấm máy, mà ở việc chọn sai dòng tiền hoặc ghép dòng tiền với tỷ lệ chiết khấu không tương thích. Trước khi dự báo, cần xác định mô hình đang định giá toàn bộ hoạt động hay chỉ phần thuộc về cổ đông phổ thông.
FCFF và FCFE khác nhau ở đâu?
FCFF, hay Free Cash Flow to Firm, là dòng tiền dành cho cả chủ nợ và cổ đông sau chi phí hoạt động, thuế và tái đầu tư. Vì đứng trước các quyết định trả lãi và vay nợ ròng, FCFF được chiết khấu bằng WACC để ước tính Enterprise Value.
FCFE, hay Free Cash Flow to Equity, là dòng tiền còn lại cho cổ đông phổ thông sau chi tiêu vốn, vốn lưu động và dòng tiền vay nợ. FCFE được chiết khấu bằng chi phí vốn chủ sở hữu để ước tính trực tiếp Equity Value. Có thể xem thêm bài FCFE là gì để đào sâu công thức.
FCFF thường hữu ích khi cấu trúc vốn có thể thay đổi hoặc cần tách giá trị hoạt động khỏi quyết định tài trợ. FCFE thuận tiện hơn khi đòn bẩy tương đối ổn định và mục tiêu chỉ là vốn chủ sở hữu.
Bảng 1. So sánh FCFF và FCFE
| Tiêu chí | FCFF | FCFE | Điểm cần nhớ |
| Dòng tiền thuộc về | Chủ nợ và cổ đông | Cổ đông phổ thông | Không trộn phạm vi |
| Tỷ lệ chiết khấu | WACC | Cost of Equity | Ghép đúng dòng tiền |
| Kết quả trực tiếp | Enterprise Value | Equity Value | Cần cầu nối EV → Equity |
| Phù hợp khi | Định giá toàn doanh nghiệp; cấu trúc vốn có thể thay đổi | Đòn bẩy tương đối ổn định; mục tiêu là vốn chủ sở hữu | Chọn theo reader job |
Nguyên tắc nhất quán phải được giữ đến cuối mô hình
Cặp ghép cơ bản là FCFF với WACC và FCFE với Cost of Equity. Damodaran cảnh báo rằng ước tính sai tỷ lệ chiết khấu hoặc ghép sai dòng tiền với tỷ lệ chiết khấu có thể gây sai lệch nghiêm trọng. Dòng tiền danh nghĩa phải đi với tỷ lệ danh nghĩa; dòng tiền và tỷ lệ chiết khấu phải cùng loại tiền tệ; rủi ro không được tính trùng. [2]
Thời điểm dòng tiền cũng phải nhất quán. Nếu dòng tiền phát sinh cuối năm, hệ số năm thứ nhất là 1/(1+r). Nếu dùng quy ước giữa kỳ, hệ số sẽ khác. Trước khi dự báo, nên ghi rõ đối tượng định giá, ngày định giá, đơn vị tiền tệ, dòng tiền, tỷ lệ chiết khấu và quy ước thời điểm.
Quy trình lập mô hình DCF theo 7 lớp
Một mô hình DCF dễ kiểm tra nên được xây theo trình tự, thay vì bắt đầu bằng việc chọn WACC hoặc nhập một tốc độ tăng trưởng dài hạn. Bảy lớp dưới đây giúp người đọc lần lượt khóa phạm vi, dựng dự báo, chuyển đổi thành dòng tiền và kiểm tra kết quả.
Lớp 1 – Khóa phạm vi và ngày định giá
Xác định đang định giá hoạt động, toàn doanh nghiệp hay vốn chủ sở hữu. Với FCFF, mục tiêu trực tiếp là Enterprise Value; sau đó mới cộng tiền mặt, tài sản phi hoạt động phù hợp và trừ nợ cùng nghĩa vụ ưu tiên để suy ra Equity Value.
Ngày định giá quyết định dữ liệu nào được coi là đã biết. Số cổ phiếu, nợ, tiền mặt và báo cáo phải cùng mốc hoặc được điều chỉnh rõ. Mô hình cũng phải ghi đơn vị để tránh lỗi khi chia giá trị tính theo tỷ đồng cho số cổ phiếu tính theo triệu.
Lớp 2 – Dự báo hoạt động bằng các driver
Không nên dự báo FCFF bằng một tỷ lệ tăng đều tùy ý. Hãy bắt đầu từ các driver có thể giải thích: sản lượng, giá bán, thị phần, công suất, biên EBIT, thuế hoạt động, vòng quay vốn lưu động và nhu cầu đầu tư tài sản.
Nếu doanh thu tăng nhờ mở rộng công suất, CapEx và vốn lưu động thường cũng tăng. Nếu biên lợi nhuận cải thiện, cần chỉ ra nguyên nhân. Càng về cuối giai đoạn dự báo, các giả định nên dần trở về mức bền vững.
Lớp 3 – Chuyển dự báo thành FCFF
Công thức phổ biến: FCFF = EBIT x (1 – thuế suất) + Khấu hao – CapEx – Thay đổi vốn lưu động thuần. EBIT phản ánh lợi nhuận hoạt động trước lãi vay và thuế; có thể xem bài EBIT là gì để ôn lại cấu phần.
EBIT sau thuế chưa phải dòng tiền. Khấu hao được cộng lại vì là chi phí phi tiền mặt; CapEx và vốn lưu động phản ánh nhu cầu tái đầu tư. Nếu vốn lưu động tăng, dòng tiền thường giảm; nếu được giải phóng, dòng tiền có thể tăng.
Thuế suất phải phù hợp với thuế hoạt động kỳ vọng. Các khoản phi hoạt động, lãi vay và thu nhập tài chính không nên trộn vào FCFF nếu sẽ được xử lý riêng ở cầu nối Enterprise Value – Equity Value.
FCFF = EBIT × (1 – Thuế suất) + Khấu hao – CapEx – Thay đổi vốn lưu động thuần
Lớp 4 – Xác định WACC vừa đủ dùng
WACC là tỷ lệ chiết khấu của FCFF, phản ánh chi phí bình quân của vốn chủ sở hữu và nợ vay sau thuế theo trọng số mục tiêu. Quy trình chi tiết được trình bày ở bài WACC là gì.
Chi phí vốn chủ sở hữu thường được ước tính bằng mô hình CAPM hoặc phương pháp phù hợp khác. WACC không được chọn bằng cách thử nhiều mức đến khi kết quả trùng giá mong muốn; nó phải phản ánh rủi ro, cơ cấu vốn, loại tiền tệ và tính danh nghĩa hay thực của dòng tiền.
WACC thấp bất thường sẽ làm giá trị hiện tại, đặc biệt là Terminal Value, tăng mạnh. Ngược lại, WACC quá cao có thể bù trừ về mặt số học cho một dự báo hoạt động quá lạc quan, khiến mô hình trông hợp lý dù cả hai nhóm giả định đều yếu. Vì vậy, cần đối chiếu WACC với rủi ro kinh doanh và chất lượng dự báo.
Lớp 5 – Khóa thời gian dự báo và Terminal Value
Giai đoạn dự báo chi tiết phải đủ dài để doanh nghiệp chuyển về trạng thái ổn định. Năm năm chỉ là lựa chọn minh họa, không phải quy tắc. Doanh nghiệp có chu kỳ đầu tư dài hoặc tăng trưởng cao có thể cần giai đoạn dài hơn.
Với phương pháp tăng trưởng vĩnh viễn, Terminal Value cuối năm n bằng FCFF năm n+1 chia cho WACC trừ g. Điều kiện tối thiểu là WACC lớn hơn g. Quan trọng hơn, doanh nghiệp phải đạt trạng thái ổn định về tăng trưởng, rủi ro, biên lợi nhuận và tái đầu tư.
Damodaran lưu ý tăng trưởng ổn định không thể cao hơn tăng trưởng dài hạn của nền kinh tế một cách vô hạn. Ông cũng liên kết tăng trưởng với tỷ lệ tái đầu tư và lợi nhuận trên vốn: tăng trưởng đòi hỏi doanh nghiệp giữ lại và tái đầu tư một phần dòng tiền. [3]
Terminal Value được tính ở cuối giai đoạn dự báo rồi vẫn phải chiết khấu về hiện tại. Exit multiple có thể dùng để đối chiếu, nhưng khi dựa vào bội số thị trường, mô hình không còn hoàn toàn độc lập với định giá tương đối.
Terminal Value cuối năm n = FCFF năm n+1 / (WACC – g)
Điều kiện bắt buộc: WACC > g.
Lớp 6 – Từ Enterprise Value đến Equity Value
FCFF tạo ra giá trị của hoạt động kinh doanh dành cho toàn bộ nhà cung cấp vốn, thường được trình bày là Enterprise Value trong mô hình FCFF. Cầu nối khái quát là: giá trị hoạt động + tiền mặt và tài sản phi hoạt động phù hợp – nợ – quyền lợi ưu tiên = Equity Value.
Trong ví dụ đơn giản, có thể lấy Enterprise Value trừ nợ ròng; do tiền mặt đã nằm trong nợ ròng, không được cộng thêm lần nữa. Thực tế còn có thể phải điều chỉnh nợ thuê, lợi ích cổ đông không kiểm soát, cổ phiếu ưu đãi, đầu tư liên kết hoặc nghĩa vụ tiềm ẩn.
Lớp 7 – Kiểm tra độ nhạy và tính hợp lý
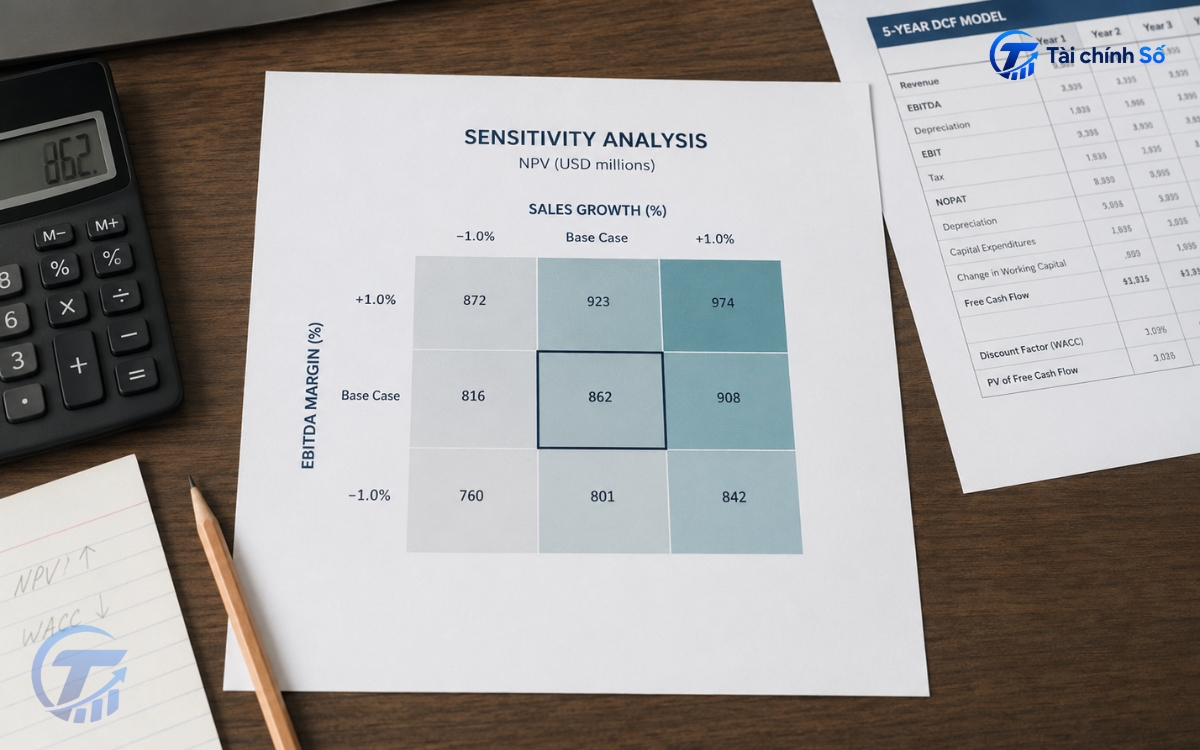
Tối thiểu, cần chạy độ nhạy theo WACC và g vì đây là hai biến tác động lớn đến Terminal Value. Nên kiểm tra thêm doanh thu, biên EBIT, CapEx và vốn lưu động để biết giá trị thay đổi do hoạt động hay do giả định tài chính.
Hãy xem tỷ trọng Terminal Value, tăng trưởng ngầm định, lợi nhuận trên vốn ở trạng thái ổn định và khả năng đạt dòng tiền dự báo. Nếu một thay đổi nhỏ làm kết quả đảo chiều, nên trình bày theo khoảng hoặc kịch bản thay vì một điểm duy nhất.
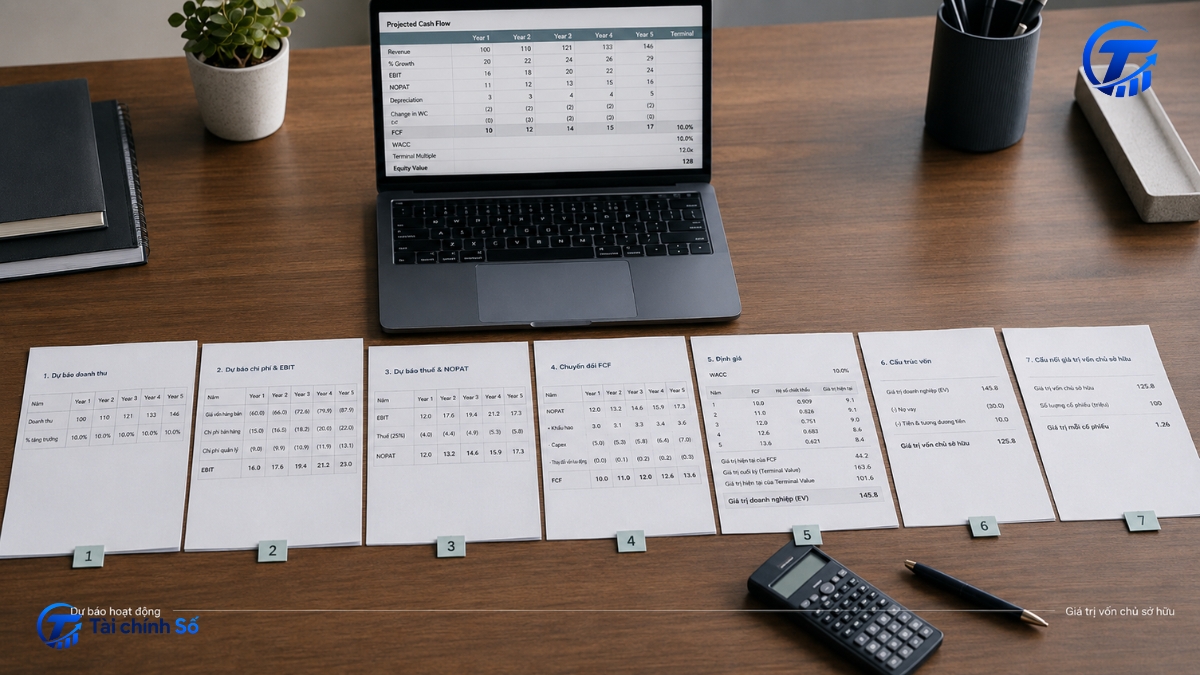
Ví dụ lập DCF cho một doanh nghiệp giả định
Giả sử một doanh nghiệp có FCFF dự kiến trong năm năm lần lượt là 50, 55, 61, 67 và 74 tỷ đồng. Mô hình dùng WACC 10%, tốc độ tăng trưởng dài hạn 3%, nợ ròng 200 tỷ đồng và 10 triệu cổ phiếu đang lưu hành. Dòng tiền được giả định phát sinh cuối năm. Toàn bộ số liệu chỉ nhằm minh họa cách tính, không đại diện cho doanh nghiệp niêm yết cụ thể.
Bước đầu tiên là chiết khấu từng FCFF về hiện tại. Hệ số chiết khấu của năm t bằng 1/(1+10%)^t. Việc trình bày riêng từng năm giúp người đọc kiểm tra số mũ, thời điểm dòng tiền và tổng giá trị giai đoạn dự báo.
Bảng 2. Chiết khấu FCFF trong giai đoạn dự báo
| Năm | FCFF (tỷ đồng) | Hệ số chiết khấu | Giá trị hiện tại (tỷ đồng) |
| 1 | 50 | 0,9091 | 45,45 |
| 2 | 55 | 0,8264 | 45,45 |
| 3 | 61 | 0,7513 | 45,83 |
| 4 | 67 | 0,6830 | 45,76 |
| 5 | 74 | 0,6209 | 45,95 |
|
Tổng |
228,45 |
Tổng giá trị hiện tại của FCFF trong năm năm là 228,45 tỷ đồng. Terminal Value cuối năm thứ năm được tính từ FCFF năm thứ sáu: 74 × (1+3%) / (10%-3%) = 1.088,86 tỷ đồng. Vì đây là giá trị tại cuối năm năm, phải tiếp tục chia cho (1+10%)^5, tương đương 676,09 tỷ đồng ở ngày định giá.
Enterprise Value bằng 228,45 cộng 676,09, đạt khoảng 904,54 tỷ đồng. Sau khi trừ 200 tỷ đồng nợ ròng, Equity Value còn 704,54 tỷ đồng. Chia cho 10 triệu cổ phiếu, giá trị ước tính là khoảng 70.454 đồng mỗi cổ phiếu.
Bảng 3. Kết quả định giá trong kịch bản cơ sở
| Chỉ tiêu | Kết quả |
| PV của FCFF 5 năm | 228,45 tỷ đồng |
| Terminal Value cuối năm 5 | 1.088,86 tỷ đồng |
| PV của Terminal Value | 676,09 tỷ đồng |
| Enterprise Value | 904,54 tỷ đồng |
| Trừ nợ ròng | 200,00 tỷ đồng |
| Equity Value | 704,54 tỷ đồng |
| Giá trị ước tính mỗi cổ phiếu | 70.454 đồng |
Kết quả chỉ đúng với bộ giả định đã nêu, không chứng minh doanh nghiệp luôn có giá 70.454 đồng. Nếu WACC tăng hoặc tốc độ tăng trưởng dài hạn giảm, giá trị sẽ thấp hơn; nếu WACC giảm và g tăng, giá trị sẽ cao hơn.
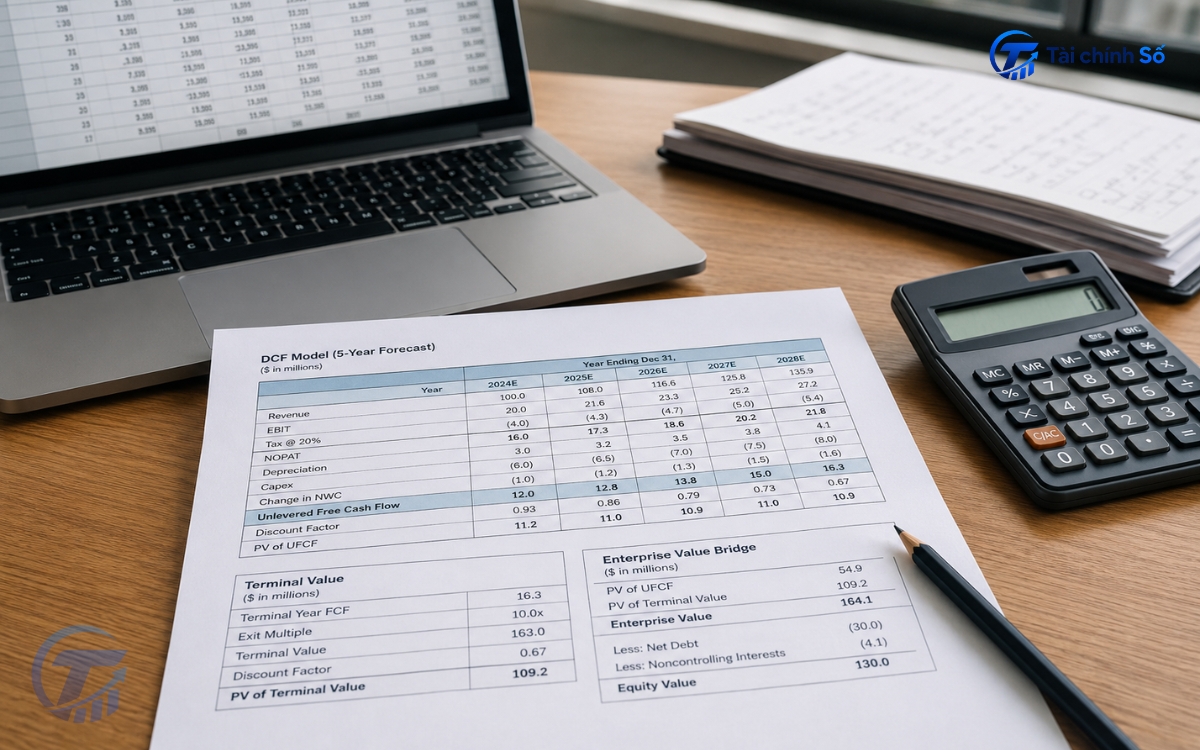
Bước tiếp theo là thay đổi đồng thời WACC và g để xem giá trị phản ứng ra sao. Ma trận dưới đây giữ nguyên chuỗi FCFF, nợ ròng và số cổ phiếu; chỉ thay hai giả định dài hạn.
Bảng 4. Độ nhạy giá trị mỗi cổ phiếu theo WACC và g
| g / WACC | 9% | 10% | 11% |
| 2% | 73.564 | 61.429 | 52.005 |
| 3% | 86.046 | 70.454 | 58.775 |
| 4% | 103.520 | 82.488 | 67.479 |
Ma trận độ nhạy cho thấy cùng một chuỗi FCFF, giá trị có thể dao động từ khoảng 52.005 đến 103.520 đồng mỗi cổ phiếu trong phạm vi giả định đang xét. Ô cơ sở 70.454 đồng chỉ là một điểm ở giữa, không phải đáp án duy nhất.
Trong kịch bản cơ sở, giá trị hiện tại của Terminal Value chiếm khoảng 74,7% Enterprise Value. Tỷ lệ cao không tự động làm mô hình sai, nhưng cho thấy kết quả phụ thuộc mạnh vào giả định sau năm thứ năm. Vì vậy, cần kiểm tra trạng thái ổn định, g, WACC và tái đầu tư.
Đọc kết quả DCF như thế nào để không kết luận quá mức?
Kết quả DCF nên được trình bày theo khoảng hoặc kịch bản. Giá trị trung tâm vẫn hữu ích, nhưng phải đi cùng giả định cơ sở và độ nhạy để người đọc nhận ra phần giá trị đến từ hoạt động và phần đến từ WACC hoặc Terminal Value.
DCF cao hơn giá thị trường chỉ cho thấy giá trị ước tính đang cao hơn mức tham chiếu dưới bộ giả định đã chọn. Trước khi ra quyết định, cần kiểm tra chất lượng báo cáo, rủi ro ngành, quản trị, thanh khoản, pha loãng và biên an toàn. Bài giá trị nội tại của doanh nghiệp giúp mở rộng cách hiểu này.
Khi nào không nên dựa nhiều vào DCF?
DCF hữu ích nhất khi có thể xây dựng lộ trình dòng tiền có cơ sở. Mức độ tin cậy giảm mạnh trong các trường hợp sau:
Mô hình kinh doanh đang thay đổi căn bản, doanh nghiệp rất trẻ hoặc FCFF âm kéo dài mà chưa có lộ trình đạt trạng thái ổn định. DCF vẫn có thể dùng, nhưng cần nhiều kịch bản và biên sai số rộng hơn.
Doanh nghiệp tài chính như ngân hàng hoặc bảo hiểm có cấu trúc dòng tiền và yêu cầu vốn chuyên biệt. Nợ thường gắn trực tiếp với hoạt động, nên cầu nối FCFF – WACC – Enterprise Value thông thường có thể không phù hợp.
Giá trị gần như hoàn toàn phụ thuộc vào Terminal Value trong khi trạng thái ổn định chưa được giải thích; hoặc cấu trúc vốn, tài sản phi hoạt động và nghĩa vụ tiềm ẩn quá phức tạp để chuyển Enterprise Value sang Equity Value đáng tin.
Cuối cùng, không nên dựa vào DCF khi người lập mô hình liên tục thay đổi WACC, g hoặc biên lợi nhuận để đạt một mức giá định trước. Khi đó, mô hình đang hợp thức hóa kết luận thay vì kiểm tra kết luận.
Checklist kiểm tra mô hình DCF trước khi sử dụng
Trước khi sử dụng kết quả để thảo luận hoặc ra quyết định, hãy trả lời bảy câu hỏi sau. Chỉ cần một câu trả lời chưa rõ cũng đủ để quay lại mô hình và kiểm tra.
- Đã xác định đúng đối tượng định giá chưa: hoạt động kinh doanh, toàn doanh nghiệp hay vốn chủ sở hữu?
- FCFF có đi cùng WACC, hoặc FCFE có đi cùng Cost of Equity không?
- Dự báo có xuất phát từ driver hoạt động và nhu cầu tái đầu tư, thay vì chỉ kéo một tỷ lệ tăng trưởng đều không?
- Dòng tiền, tỷ lệ chiết khấu, đơn vị tiền tệ và thời điểm phát sinh có nhất quán không?
- WACC có lớn hơn g và các giả định trạng thái ổn định có thực tế không?
- Enterprise Value đã được chuyển sang Equity Value bằng đầy đủ khoản cộng trừ cần thiết chưa?
- Đã chạy độ nhạy, kịch bản bất lợi và kiểm tra tỷ trọng Terminal Value chưa?
Checklist không thay thế phân tích sâu, nhưng giúp chặn những lỗi cơ bản có thể làm sai toàn bộ kết quả. Khi cả bảy câu đều có bằng chứng rõ ràng, người đọc mới nên chuyển sang so sánh DCF với phương pháp khác và cân nhắc biên an toàn.
DCF không có giá trị vì tạo ra con số chính xác đến từng đồng, mà vì buộc người phân tích làm rõ nguồn dòng tiền, nhu cầu tái đầu tư và rủi ro. Mô hình đáng tin phải ghép đúng dòng tiền với tỷ lệ chiết khấu, chuyển Enterprise Value sang Equity Value và thể hiện độ nhạy.
Thay vì hỏi “giá DCF là bao nhiêu?”, hãy hỏi thêm: dòng tiền đến từ đâu, WACC phản ánh rủi ro nào, trạng thái ổn định có hợp lý không và kịch bản bất lợi cho kết quả ra sao. Khi trả lời được những câu đó, DCF mới thực sự là công cụ kiểm tra giả định, không phải chiếc máy xác nhận một mức giá đã có sẵn.
Lưu ý: Bài viết phục vụ mục đích cung cấp kiến thức. Ví dụ là dữ liệu giả định và không phải khuyến nghị mua, bán hoặc báo cáo thẩm định giá.
Nguồn tham khảo
[1] CFA Institute – Free Cash Flow Valuation, 2026 Curriculum CFA Program Level II Equity Valuation.
[2] Aswath Damodaran – Discounted Cash Flow Valuation: The Inputs, NYU Stern School of Business.
[3] Aswath Damodaran – Closure in Valuation: Estimating Terminal Value, NYU Stern School of Business.