Nhiều người chỉ nhìn lại tiền bạc khi tài khoản sắp cạn, khoản vay đến hạn hoặc gia đình phát sinh một chi phí bất ngờ. Lúc đó, vấn đề thường không nằm ở việc thiếu một mẹo tiết kiệm, mà ở chỗ dòng tiền, nợ, khoản dự phòng và các quyết định lớn chưa được nhìn cùng một bức tranh.
Trong bài viết này, sức khỏe tài chính được hiểu là khả năng đáp ứng chi phí hiện tại, xử lý một biến cố ngoài kế hoạch mà không làm vỡ toàn bộ ngân sách, đồng thời vẫn duy trì được các mục tiêu quan trọng. Đây là một khung lập kế hoạch tài chính cá nhân, không phải công thức bắt buộc hay lời khuyên thay thế cho hợp đồng, tư vấn tín dụng hoặc tư vấn bảo hiểm cụ thể.
1. Ghi đúng dòng tiền trước khi cố gắng tiết kiệm
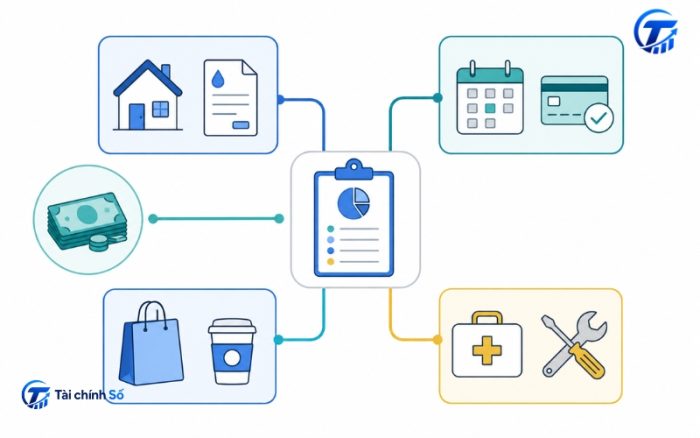
Muốn biết mình có thể tiết kiệm, trả nợ hay dành tiền cho mục tiêu nào, trước hết cần nhìn vào tiền thực tế đi vào và đi ra. Một tuần chi tiêu “đẹp” không nói lên nhiều nếu còn học phí, bảo dưỡng xe, phí bảo hiểm, khám chữa bệnh hoặc khoản trả góp chưa xuất hiện.
Hãy bắt đầu bằng giao dịch của tháng gần nhất, sau đó đối chiếu ít nhất 3 tháng sao kê tài khoản, ví điện tử, thẻ và tiền mặt. CFPB khuyến nghị đối chiếu ngân sách với sao kê thực tế, vì phần tiền dư trên giấy có thể khác số dư cuối tháng khi bỏ sót khoản chi lặp lại hoặc không đều. [1]
Có thể dùng bốn nhóm đủ để ra quyết định: chi thiết yếu; nghĩa vụ đến hạn; chi linh hoạt; và chi không đều. Nhóm cuối thường làm ngân sách lệch dù tổng chi hàng ngày có vẻ không cao.
Việc làm trong 30 phút
- Xuất hoặc xem lại giao dịch của 3 tháng gần nhất.
- Đánh dấu các khoản bắt buộc, khoản có ngày đến hạn và khoản phát sinh không đều.
- Tính phần tiền còn lại sau chi thiết yếu và nghĩa vụ phải trả; đó mới là phần có thể phân bổ tiếp cho dự phòng, nợ hoặc mục tiêu.
Với thu nhập biến động, nên lấy mức thu nhập thận trọng làm nền cho chi phí cố định. Phần thu cao hơn có thể ưu tiên cho khoản đệm, nghĩa vụ nợ hoặc mục tiêu đã có, thay vì tạo thêm một cam kết trả góp mới.
2. Tạo quỹ dự phòng theo rủi ro thực tế của gia đình
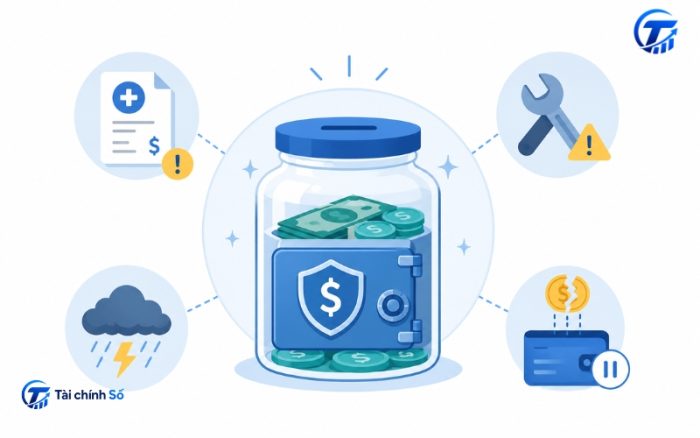
Khoản quỹ dự phòng không phải tiền để mua thứ đã dự tính từ trước. Nó dành cho tình huống ngoài kế hoạch như giảm thu nhập, sửa chữa cần thiết, chi phí y tế đột xuất hoặc việc gia đình cần giải quyết ngay. CFPB mô tả đây là khoản tiền mặt dành riêng cho chi phí bất ngờ hoặc tình huống khẩn cấp; việc có sẵn khoản đệm có thể giảm nhu cầu dùng tín dụng khi biến cố xảy ra. [2]
Không có một mức dự phòng bắt buộc cho tất cả. Đây là khuyến nghị quản lý tài chính, không phải quy định pháp lý. Mức phù hợp phụ thuộc vào chi phí thiết yếu, độ ổn định thu nhập, người phụ thuộc và nghĩa vụ nợ.
Cách thực tế hơn là xây theo tầng: trước hết đủ xử lý một sự cố nhỏ mà không phải vay, sau đó tăng dần để hỗ trợ khi nguồn thu gián đoạn. Sau khi dùng quỹ, hãy đưa việc bổ sung trở lại vào kế hoạch tháng sau.
Nơi giữ khoản dự phòng cần ưu tiên khả năng sử dụng khi cần, độ an toàn và sự tách biệt với tiền chi hàng ngày. Tránh để toàn bộ vào kênh biến động giá hoặc khó rút; cũng không nên để chung với tài khoản dễ chi tiêu.
Đừng nhầm lẫn
- Mua điện thoại mới, du lịch, học phí đã biết trước hoặc bảo dưỡng xe đã lên lịch không phải là tình huống khẩn cấp.
- Bảo hiểm không thay thế khoản tiền mặt dự phòng: hợp đồng chỉ hỗ trợ trong phạm vi, điều kiện và quy trình riêng.
3. Kiểm soát nợ bằng lịch trả và tổng chi phí, không chỉ bằng số tiền trả hằng tháng
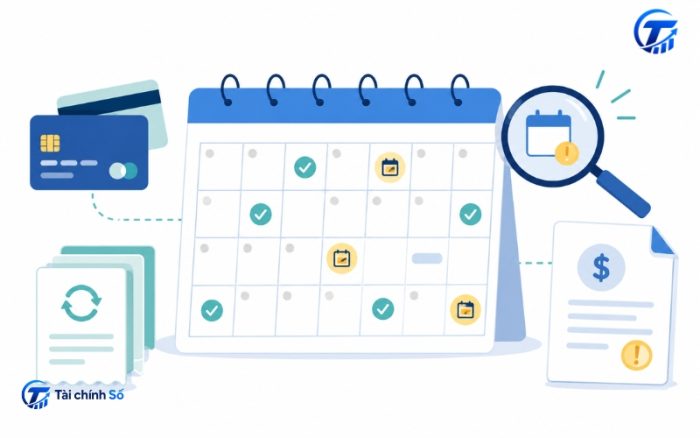
Nợ trở nên khó kiểm soát khi người vay chỉ nhớ “mỗi tháng trả bao nhiêu”. Với từng khoản vay hoặc thẻ, hãy ghi riêng: dư nợ, ngày đến hạn, lãi hoặc phí, phương thức thanh toán, điều kiện chậm trả, kỳ hạn còn lại và tài sản bảo đảm nếu có.
Khi dòng tiền căng, đừng xử lý theo cảm giác. Trước hết bảo vệ chi phí sinh hoạt thiết yếu; sau đó kiểm tra khoản đến hạn trước kỳ thu nhập tiếp theo, khoản có chi phí cao và khoản có hậu quả đáng kể nếu chậm trả. Đây là cách sắp xếp dòng tiền, không thay thế hướng dẫn của bên cho vay hoặc tư vấn chuyên môn cho tình huống tranh chấp, mất khả năng thanh toán.
Khi có nguy cơ thiếu tiền trả nợ
- Mở lịch thanh toán và xác định khoản đến hạn trước kỳ thu nhập tiếp theo.
- Không che khoản vay cũ bằng khoản vay mới chỉ vì giải ngân nhanh mà chưa hiểu tổng chi phí.
- Liên hệ bên cho vay qua kênh chính thức sớm để hỏi phương án đang áp dụng cho hợp đồng của mình; lưu lại nội dung trao đổi.
- Đọc lại hợp đồng, thông báo thanh toán và biểu phí trước khi đồng ý thay đổi kỳ hạn, tất toán hoặc ký thêm sản phẩm đi kèm.
Khi so sánh phương án vay, đừng chỉ nhìn lãi suất được quảng cáo. Hãy kiểm tra lãi được tính trên dư nợ nào, có những khoản phí gì, thời điểm trả kỳ đầu tiên, điều kiện trả trước hạn và hậu quả nếu chậm trả. Bài cách tính lãi suất vay chỉ giúp bạn hiểu cơ chế tính chi phí; hợp đồng, bảng trả nợ và khả năng trả nợ thực tế mới là căn cứ để quyết định.
Một khoản trả góp nhỏ vẫn có thể làm ngân sách mất cân bằng nếu nhiều khoản cùng đến hạn. Ưu tiên trước mắt là không bỏ sót nghĩa vụ, không phát sinh chi phí vì thiếu thông tin và không để khoản vay mới che khuất sức chịu đựng của dòng tiền.
4. Rà soát bảo hiểm như một lớp bảo vệ rủi ro, không phải khoản mua cho yên tâm
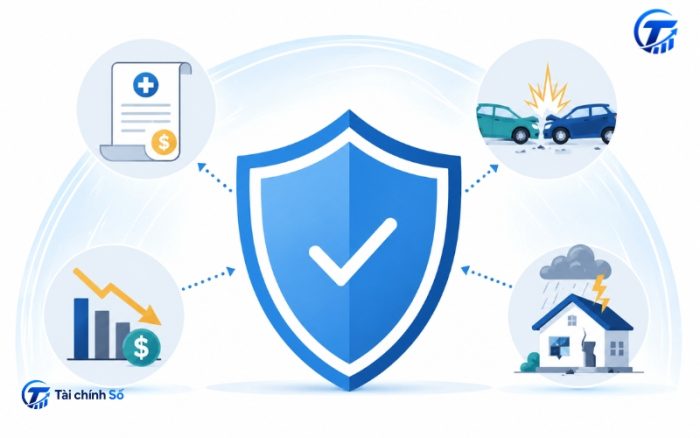
Bảo hiểm giúp giảm tác động tài chính của rủi ro lớn mà gia đình khó tự chi trả. Điểm bắt đầu không phải là “mua thêm gì”, mà là xác định rủi ro nào có thể làm đảo lộn khả năng chi trả: điều trị, tai nạn, thiệt hại tài sản, trách nhiệm với bên thứ ba hoặc gián đoạn thu nhập.
Hãy rà soát các lớp bảo vệ đang có trước: bảo hiểm y tế, quyền lợi tại nơi làm việc, hợp đồng bảo hiểm thương mại và khoản tiền dự phòng. Với thẻ bảo hiểm y tế, có thể kiểm tra giá trị sử dụng qua hệ thống tra cứu chính thức của Bảo hiểm xã hội Việt Nam thay vì chỉ nhớ thời hạn theo cảm tính. [4]
Với từng hợp đồng bảo hiểm thương mại, hãy kiểm tra phạm vi bảo vệ, trường hợp loại trừ, thời gian chờ nếu có, mức phí, kỳ đóng, hồ sơ yêu cầu chi trả, thời hạn thông báo và đầu mối hỗ trợ. Không suy từ quảng cáo, tư vấn miệng hoặc quyền lợi của sản phẩm khác.
Theo điểm b khoản 2 Điều 20 Luật Kinh doanh bảo hiểm số 08/2022/QH15, doanh nghiệp bảo hiểm và chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài phải giải thích rõ ràng, đầy đủ về quyền lợi, điều khoản loại trừ và quyền, nghĩa vụ khi giao kết hợp đồng. Dù vậy, hợp đồng và tài liệu sản phẩm cụ thể mới là căn cứ xác định quyền lợi của từng người. [3]
5 câu hỏi trước khi mua thêm hoặc duy trì bảo hiểm
- Rủi ro nào tôi đang cần bảo vệ, và quyền lợi tương tự đã có ở nơi khác chưa?
- Sản phẩm chi trả trong phạm vi nào; loại trừ và thời gian chờ ra sao?
- Phí và lịch đóng có phù hợp với dòng tiền trong toàn bộ thời gian cần duy trì không?
- Điều kiện yêu cầu chi trả, thời hạn thông báo và bộ hồ sơ cơ bản là gì?
- Tôi đã nhận, đọc và lưu tài liệu sản phẩm, điều khoản hợp đồng hoặc bằng chứng giao kết chưa?
Với bảo hiểm khoản vay, cần tách riêng hai việc: hiểu hợp đồng tín dụng và hiểu hợp đồng bảo hiểm. Trước khi ký, hãy hỏi rõ sản phẩm có tự nguyện không, phạm vi bảo vệ là gì, ai là bên thụ hưởng, phí được thu như thế nào và trường hợp nào không được chi trả. Đừng xem khoản bảo hiểm này là lý do để bỏ qua quỹ dự phòng hoặc đánh giá thiếu khả năng trả nợ.
5. Xếp mục tiêu theo thứ tự để tiền không bị chia mỏng cho mọi hướng
Trả nợ, tạo khoản đệm, học thêm, mua xe, tích lũy cho con hay đầu tư đều là mục tiêu hợp lý. Vấn đề xuất hiện khi tất cả được theo đuổi với mức ưu tiên ngang nhau. Khi nguồn lực bị chia nhỏ, chỉ một biến cố nhỏ cũng có thể khiến nhiều cam kết dừng lại.
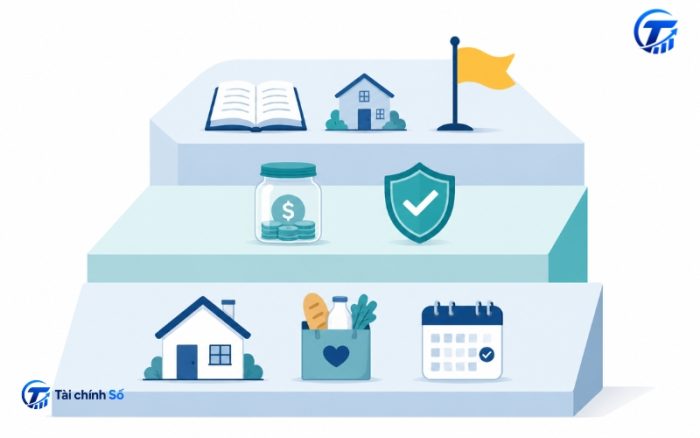
Có thể chia mục tiêu thành ba tầng: ổn định hiện tại gồm chi phí thiết yếu và nghĩa vụ đến hạn; bảo vệ gồm dự phòng và quản trị rủi ro; phát triển gồm học tập, tài sản lớn hoặc đầu tư. Đây là khung tham khảo, không phải thứ tự pháp lý, nhưng giúp tránh đặt mục tiêu mới lên trên khoản chi đang làm gia đình mất cân bằng.
Một mục tiêu chỉ thành kế hoạch khi có số tiền cần chuẩn bị, thời hạn, mức đóng góp định kỳ và chi phí đi kèm. “Mua xe” không chỉ là giá mua mà còn gồm chi phí sở hữu, bảo dưỡng, bảo hiểm, gửi xe hoặc khoản vay. Nếu các con số không khớp, hãy đổi thời hạn hoặc quy mô trước khi vay thêm.
Trước khi thêm một khoản góp mới, hãy hỏi: nếu thu nhập giảm hoặc phát sinh chi phí cần thiết, khoản này có làm thiếu tiền cho sinh hoạt, lịch nợ hoặc dự phòng không? Nếu có, hãy dời thời hạn, giảm quy mô hoặc chia mục tiêu thành mốc nhỏ hơn.
30 phút cuối tháng: 5 câu hỏi để phát hiện vấn đề sớm
Chọn một ngày cố định gần cuối tháng hoặc ngay sau khi nhận thu nhập để mở lịch giao dịch, lịch thanh toán và danh sách mục tiêu. Mục tiêu không phải làm lại toàn bộ ngân sách, mà là phát hiện thay đổi trước khi chúng thành khoản trễ hạn, vay thêm hoặc rút tiền sai mục đích.
Bạn có thể tự hỏi 5 câu sau:
- Tháng này có khoản chi nào vượt dự kiến, và đó là khoản một lần hay có nguy cơ lặp lại?
- Trước kỳ thu nhập tiếp theo, những hóa đơn và khoản nợ nào sẽ đến hạn?
- Khoản dự phòng có bị sử dụng không; nếu có, kế hoạch bổ sung lại là gì?
- Có thay đổi nào về thu nhập, người phụ thuộc, sức khỏe, tài sản hoặc quyền lợi bảo hiểm cần cập nhật không?
- Trong các mục tiêu đang theo đuổi, mục tiêu nào cần tăng ưu tiên, giảm quy mô hoặc dời thời hạn?
Rà soát sớm hơn khi đổi việc, giảm thu nhập, nhận khoản vay lớn, mua tài sản giá trị, kết hôn, có thêm người phụ thuộc hoặc thay đổi sức khỏe. Không trả lời được một câu nào là tín hiệu cần quay lại đúng quy tắc liên quan.
Sức khỏe tài chính được xây bằng dữ liệu chi tiêu thật, khoản đệm có mục đích, lịch nợ rõ ràng, lớp bảo vệ rủi ro được hiểu đúng và mục tiêu phù hợp khả năng chi trả. Bắt đầu từ 3 tháng giao dịch gần nhất, rồi duy trì một buổi rà soát ngắn mỗi tháng để điều chỉnh sớm.
Nguồn tham khảo chính thống
- [1] Consumer Financial Protection Bureau (CFPB), “Assess your spending” – hướng dẫn đối chiếu ngân sách với sao kê, nhận diện khoản chi không đều. https://www.consumerfinance.gov/owning-a-home/prepare/assess-your-spending/
- [2] CFPB, “An essential guide to building an emergency fund” – giải thích mục đích của khoản dự phòng dành cho chi phí bất ngờ hoặc tình huống khẩn cấp. https://www.consumerfinance.gov/an-essential-guide-to-building-an-emergency-fund/
- [3] Cơ sở dữ liệu quốc gia về pháp luật – Luật Kinh doanh bảo hiểm số 08/2022/QH15, đặc biệt Điều 19 và khoản 2 Điều 20 về điều khoản loại trừ và nghĩa vụ giải thích khi giao kết hợp đồng. https://vbpl.moj.gov.vn/botaichinh/Pages/vbpq-toanvan.aspx?ItemID=163515
- [4] Bảo hiểm xã hội Việt Nam – tra cứu giá trị sử dụng thẻ bảo hiểm y tế. https://baohiemxahoi.gov.vn/tracuu/Pages/tra-cuu-thoi-han-su-dung-the-bhyt.aspx