Khẩu vị rủi ro không phải là câu hỏi “tôi thích mạo hiểm đến đâu”. Trong đầu tư, đây là giới hạn giúp bạn biết mình có thể chịu mức biến động nào mà vẫn không phá vỡ kế hoạch tài chính. Nếu xác định sai, bạn dễ mua sản phẩm vượt quá khả năng chịu đựng, bán vội khi thị trường giảm hoặc chạy theo lời hứa lợi nhuận cao.
Bài viết này giúp bạn hiểu đúng khẩu vị rủi ro, tự kiểm tra trước khi xuống tiền và biết khi nào cần giảm mức rủi ro.
Khẩu vị rủi ro là gì?
Khẩu vị rủi ro là mức rủi ro đầu tư mà một người sẵn sàng và có khả năng chấp nhận để theo đuổi mục tiêu tài chính. Investor.gov mô tả risk tolerance là khả năng và sự sẵn lòng mất một phần hoặc toàn bộ khoản đầu tư ban đầu để đổi lấy tiềm năng lợi nhuận cao hơn [1]. FINRA cũng nhấn mạnh khẩu vị rủi ro chịu ảnh hưởng bởi mục tiêu đầu tư, thời hạn, mức phụ thuộc vào khoản tiền đầu tư và tính cách của từng người [2].
Nói đơn giản hơn: khẩu vị rủi ro không chỉ nằm ở cảm giác. Nó nằm ở sự kết hợp giữa tiền của bạn, thời hạn của bạn, kinh nghiệm của bạn và phản ứng tâm lý của bạn khi khoản đầu tư biến động.
Ví dụ, hai người cùng nói rằng mình “chịu rủi ro trung bình” nhưng có thể rất khác nhau. Một người có quỹ dự phòng đầy đủ, mục tiêu dài hạn và hiểu rõ sản phẩm có thể chịu biến động tốt hơn người đang dùng tiền chuẩn bị trả nợ hoặc cần rút tiền trong vài tháng tới. Vì vậy, trước khi chọn các kênh đầu tư tiền nhàn rỗi, bạn cần xác định mình đang chịu được loại rủi ro nào, trong bao lâu và với số tiền nào.
2. Vì sao cần xác định khẩu vị rủi ro trước khi đầu tư?
Người mới thường quan tâm sản phẩm nào có lợi nhuận tốt hơn, nhưng câu hỏi quan trọng hơn là: nếu kết quả đi ngược kỳ vọng, bạn có còn giữ được kế hoạch không?
Xác định khẩu vị rủi ro giúp bạn làm bốn việc:
- Chọn nhóm tài sản phù hợp với mục tiêu và thời hạn sử dụng tiền.
- Tránh dùng tiền ngắn hạn cho sản phẩm biến động mạnh hoặc khó rút.
- Giảm khả năng bán tháo khi giá giảm chỉ vì hoảng sợ.
- Biết khi nào phải ưu tiên bảo toàn vốn, thanh khoản hoặc học thêm trước khi đầu tư.
Asset allocation là quyết định cá nhân và thay đổi theo thời hạn đầu tư, khẩu vị rủi ro và từng giai đoạn trong cuộc sống [1]. Điều này cũng lý giải vì sao không nên sao chép danh mục của bạn bè, người nổi tiếng hoặc người hướng dẫn trên mạng. Một chiến lược đầu tư tốt phải xuất phát từ hồ sơ tài chính của chính bạn, không phải từ mức sinh lời mà người khác đang khoe.
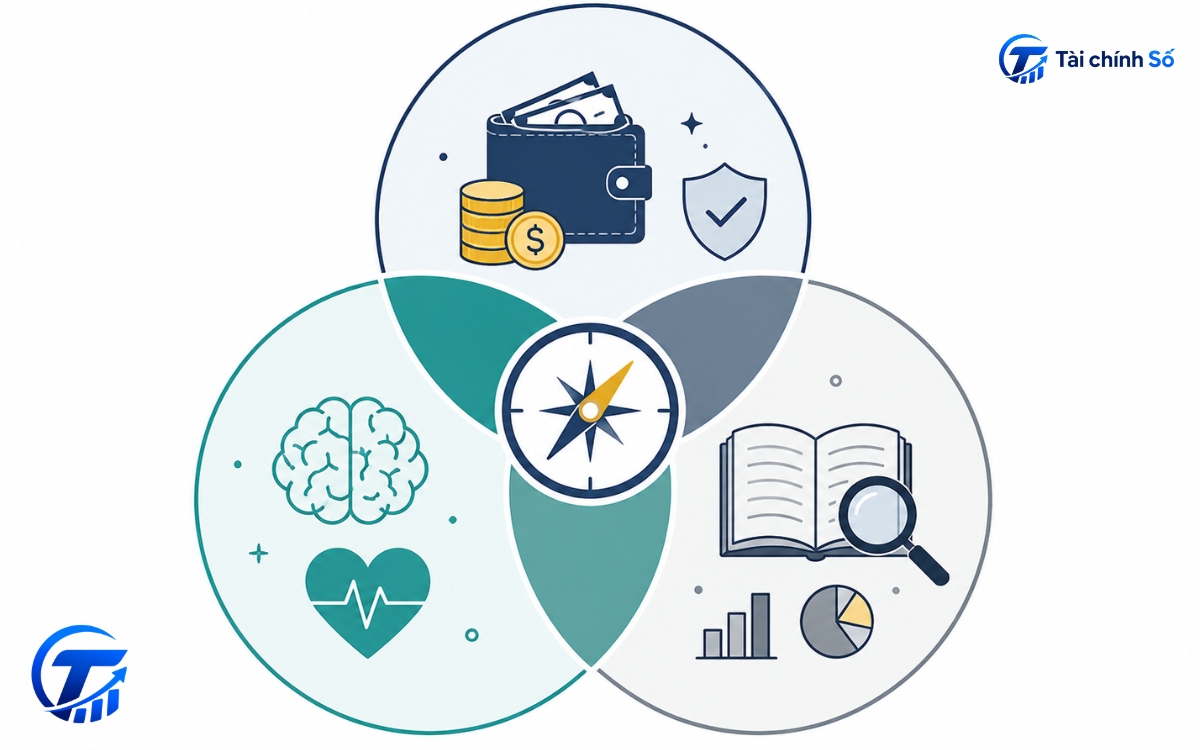
3. Ba lớp tạo nên khẩu vị rủi ro
Để tránh đánh giá cảm tính, hãy nhìn khẩu vị rủi ro qua ba lớp dưới đây.
| Lớp đánh giá | Câu hỏi cần tự trả lời | Khi nào cần giảm rủi ro? |
| Khả năng tài chính | Khoản tiền này có cần cho chi tiêu, nợ, dự phòng hoặc mục tiêu gần hạn không? | Khi tiền đang phục vụ nhu cầu thiết yếu, nghĩa vụ nợ hoặc mục tiêu sắp đến. |
| Mức chịu tâm lý | Nếu khoản đầu tư giảm giá, tôi có mất ngủ, bán vội hoặc liên tục kiểm tra giá không? | Khi biến động khiến bạn ra quyết định trái kế hoạch. |
| Năng lực hiểu sản phẩm | Tôi có hiểu sản phẩm tạo lợi nhuận bằng cách nào, có thể lỗ ra sao và rút tiền thế nào không? | Khi bạn chỉ hiểu lời quảng bá, chưa đọc tài liệu chính thức hoặc không biết phí/rủi ro. |
Ba lớp này cần được xem cùng nhau. Bạn có thể rất bình tĩnh trước biến động, nhưng nếu tiền đó phải dùng cho mục tiêu gần hạn thì khẩu vị rủi ro thực tế vẫn thấp. Ngược lại, bạn có thể có tài chính tốt nhưng chưa hiểu sản phẩm, khi đó rủi ro nằm ở năng lực ra quyết định.
4. Những yếu tố cần kiểm tra khi xác định khẩu vị rủi ro
4.1. Mục tiêu đầu tư
Mục tiêu càng quan trọng và càng khó thay đổi, mức rủi ro nên càng được kiểm soát chặt. Tiền để học phí, trả nợ, đặt cọc nhà hoặc duy trì cuộc sống không nên được xử lý giống tiền tích lũy dài hạn.
4.2. Thời hạn đầu tư
Time horizon là số tháng, năm hoặc thập kỷ bạn dự kiến đầu tư để đạt mục tiêu. Investor.gov lưu ý người có thời hạn dài hơn có thể thoải mái hơn với tài sản biến động, còn người có thời hạn ngắn thường cần lựa chọn ít biến động hơn [1].
4.3. Mức phụ thuộc vào khoản tiền đầu tư
Nếu khoản tiền đó là nguồn chính cho mục tiêu bắt buộc, bạn không thể đánh giá rủi ro chỉ bằng cảm giác. FINRA khuyến nghị khi đánh giá khẩu vị rủi ro cần xét cả chi phí thường xuyên, chi phí định kỳ, chi phí khẩn cấp và nhu cầu dài hạn [2].
4.4. Thanh khoản và rủi ro tập trung
Rủi ro không chỉ là giá giảm. FINRA giải thích liquidity risk liên quan đến việc dễ hay khó chuyển khoản đầu tư thành tiền khi cần, còn concentration risk tăng lên khi bạn đặt quá nhiều tiền vào quá ít khoản đầu tư [3]. Vì vậy, một người tưởng mình chịu rủi ro tốt vẫn có thể gặp vấn đề nếu tài sản khó bán hoặc danh mục quá tập trung. Bạn có thể đọc thêm về thanh khoản và rủi ro tài chính để hiểu rõ từng nhóm rủi ro.
4.5. Phí và chi phí giao dịch
Phí không phải yếu tố phụ. SEC Investor Bulletin năm 2025 nhấn mạnh phí và chi phí làm giảm lượng tiền trong danh mục có thể tiếp tục tạo lợi nhuận, và các khoản phí nhỏ cũng có thể tạo khác biệt lớn theo thời gian [4]. Khi tự đánh giá khẩu vị rủi ro, bạn cần biết mình có hiểu phí mua, bán, quản lý, chuyển đổi hoặc rút trước hạn hay không.
5. Cách tự đánh giá khẩu vị rủi ro trước khi xuống tiền
Bạn không cần biến việc này thành một bài kiểm tra phức tạp. Hãy đi theo năm bước dưới đây và ghi lại câu trả lời bằng văn bản.
Bước 1: Chỉ đánh giá trên phần tiền thật sự có thể đầu tư
Loại khỏi phép tính các khoản tiền cho sinh hoạt, nợ đến hạn, quỹ dự phòng và mục tiêu ngắn hạn. Khẩu vị rủi ro không có ý nghĩa nếu bạn đang dùng sai nguồn tiền.
Bước 2: Gắn từng khoản đầu tư với một mục tiêu cụ thể
Không nên nói chung chung “đầu tư để sinh lời”. Hãy ghi rõ: mục tiêu là gì, cần tiền khi nào, mức linh hoạt của mục tiêu ra sao và hậu quả nếu khoản đầu tư giảm giá đúng lúc cần dùng tiền.
Bước 3: Tự kiểm tra phản ứng khi danh mục giảm giá
Hãy giả định khoản đầu tư giảm 5%, 10% hoặc nhiều hơn tùy loại tài sản. Bạn sẽ giữ kế hoạch, mua thêm theo nguyên tắc, giảm tỷ trọng hay bán ngay? Không có câu trả lời nào đúng cho tất cả, nhưng câu trả lời phải nhất quán với tình hình tài chính của bạn.
Bước 4: Kiểm tra mức hiểu sản phẩm
Trước khi đầu tư vào cổ phiếu, trái phiếu, quỹ mở, ETF hoặc tài sản khác, hãy tự hỏi: sản phẩm này tạo lợi nhuận bằng cách nào, có thể mất tiền vì lý do gì, phí là gì, rút tiền thế nào và tài liệu chính thức nằm ở đâu? Nếu chưa trả lời được, khẩu vị rủi ro thực tế của bạn với sản phẩm đó nên được xem là thấp.
Bước 5: Viết quy tắc trước khi giao dịch
Quy tắc có thể rất ngắn: dùng bao nhiêu vốn, mua trong trường hợp nào, không mua khi nào, khi nào xem lại, lỗ tạm thời bao nhiêu thì phải rà soát chứ không hành động theo cảm xúc. Người mới càng dễ bị dao động thì càng cần quy tắc viết sẵn.
Bảng tự kiểm tra nhanh
Bảng dưới đây không nhằm dán nhãn bạn là “thấp”, “trung bình” hay “cao”. Nó giúp tìm điểm yếu cần xử lý trước khi tăng mức rủi ro.
| Nhóm câu hỏi | Tín hiệu an toàn hơn | Tín hiệu cần thận trọng |
| Nguồn tiền | Không cần dùng cho chi tiêu, nợ, dự phòng hoặc mục tiêu gần hạn. | Đang lẫn với tiền sinh hoạt, tiền nợ hoặc khoản sắp cần dùng. |
| Thời hạn | Mục tiêu còn đủ dài để xử lý biến động. | Cần tiền sớm hoặc thời điểm dùng tiền không linh hoạt. |
| Tâm lý | Có thể theo kế hoạch khi giá biến động trong phạm vi đã lường trước. | Dễ bán vội, kiểm tra giá liên tục hoặc thay đổi quyết định theo tin nóng. |
| Hiểu sản phẩm | Biết cơ chế lợi nhuận, rủi ro, phí và thanh khoản. | Chỉ biết lời giới thiệu hoặc bảng lợi nhuận quá khứ. |
6. Ví dụ về khẩu vị rủi ro khác nhau
Giả sử An và Bình đều có 60 triệu đồng chưa dùng ngay. Nếu chỉ nhìn số tiền, hai người có vẻ giống nhau. Nhưng khi bóc tách dữ kiện, khẩu vị rủi ro của họ lại khác.
An đã có quỹ dự phòng, không có khoản nợ áp lực, mục tiêu đầu tư là tích lũy trong nhiều năm và đã dành thời gian tìm hiểu sản phẩm. An có thể chấp nhận một phần tài sản biến động nếu khoản đầu tư phù hợp mục tiêu dài hạn và được phân bổ hợp lý.
Bình cũng có 60 triệu đồng, nhưng khoản này dự kiến dùng để đóng học phí và sửa nhà trong năm tới. Bình chưa có quỹ dự phòng riêng, lại thường xuyên lo lắng khi thấy tài khoản giảm giá. Trong trường hợp này, dù Bình nói mình muốn lợi nhuận cao, khẩu vị rủi ro thực tế vẫn thấp hơn An rất nhiều.
Bài học ở đây là: khẩu vị rủi ro không đến từ số vốn tuyệt đối. Nó đến từ mục tiêu, thời hạn, mức phụ thuộc vào tiền, năng lực hiểu sản phẩm và khả năng giữ kỷ luật. Khi đã rõ giới hạn này, bước tiếp theo mới là nghĩ đến đa dạng hóa danh mục đầu tư hoặc lựa chọn nhóm tài sản phù hợp.
7. Sai lầm thường gặp khi xác định khẩu vị rủi ro
Nhầm “muốn lợi nhuận cao” với “chịu được rủi ro cao”
Ai cũng muốn lợi nhuận tốt hơn, nhưng không phải ai cũng có thể chịu được biến động, mất vốn tạm thời hoặc thời gian chờ đợi dài. Nếu chỉ chọn mức rủi ro theo mong muốn sinh lời, bạn dễ mua sản phẩm vượt quá khả năng chịu đựng.
Chỉ làm bài trắc nghiệm rồi coi đó là kết luận cuối cùng
Các bảng hỏi có thể hữu ích để khởi động suy nghĩ, nhưng không thay thế việc rà soát dòng tiền, mục tiêu, nợ, dự phòng và mức hiểu sản phẩm. Investor.gov cũng lưu ý một số bảng hỏi miễn phí trên website đầu tư có thể thiên về sản phẩm hoặc dịch vụ của bên tài trợ [1].
Đánh giá khẩu vị rủi ro khi thị trường đang tăng nóng
Khi mọi thứ đều tăng, nhiều người tưởng mình rất bình tĩnh và có thể chịu rủi ro cao. Nhưng khẩu vị rủi ro chỉ được kiểm chứng khi khoản đầu tư biến động ngược kỳ vọng. Hãy tự đặt kịch bản xấu trước khi mua, không phải sau khi đã lỗ.
Bỏ qua dấu hiệu lừa đảo hoặc áp lực bán hàng
FINRA cảnh báo không nên đầu tư vào sản phẩm mình không hiểu đầy đủ, đồng thời lưu ý cam kết lợi nhuận, áp lực bán hàng cao và lời hứa rủi ro thấp có thể là dấu hiệu của gian lận đầu tư [2]. Tại Việt Nam, Ủy ban Chứng khoán Nhà nước cũng đã có các khuyến cáo nhà đầu tư về tình trạng giả mạo văn bản, giả mạo công ty chứng khoán hoặc lợi dụng danh nghĩa cơ quan quản lý để lừa đảo [5].
8. Checklist trước khi xuống tiền
Trước khi giao dịch, hãy tự kiểm tra 10 điểm sau:
- Tôi biết khoản tiền này phục vụ mục tiêu nào.
- Tôi biết thời hạn dự kiến và khi nào có thể cần dùng tiền.
- Tôi không dùng tiền sinh hoạt, tiền trả nợ hoặc quỹ dự phòng để đầu tư.
- Tôi hiểu sản phẩm có thể giảm giá hoặc mất vốn trong tình huống nào.
- Tôi biết cách bán, rút hoặc chuyển đổi khoản đầu tư.
- Tôi biết các loại phí chính và phí này ảnh hưởng thế nào đến kết quả.
- Tôi không đặt quá nhiều tiền vào một tài sản, một ngành hoặc một nguồn khuyến nghị.
- Tôi có quy tắc rõ về khi nào mua, khi nào dừng và khi nào xem lại.
- Tôi đã đọc tài liệu chính thức thay vì chỉ nghe lời giới thiệu.
- Tôi không bị thúc ép bởi cam kết lợi nhuận, thời hạn chốt đơn hoặc tin nhắn riêng.
9. Khi nào cần đánh giá lại khẩu vị rủi ro?
Khẩu vị rủi ro không cố định mãi mãi. Nó có thể thay đổi khi cuộc sống, dòng tiền hoặc mục tiêu của bạn thay đổi. Hãy đánh giá lại khi có một trong các tình huống sau:
- Thu nhập thay đổi mạnh hoặc công việc kém ổn định hơn.
- Xuất hiện khoản vay, nghĩa vụ tài chính hoặc mục tiêu mới.
- Bạn sắp cần dùng tiền cho nhà, học phí, kinh doanh hoặc chi phí lớn.
- Danh mục tăng hoặc giảm mạnh khiến tỷ trọng rủi ro lệch khỏi kế hoạch.
- Bạn chuyển sang sản phẩm phức tạp hơn hoặc khó rút tiền hơn.
- Bạn nhận thấy mình ra quyết định theo cảm xúc nhiều hơn theo quy tắc.
Một lịch rà soát đơn giản có thể là 6 tháng hoặc 12 tháng một lần, cộng thêm các lần phát sinh sự kiện tài chính lớn. Mục tiêu không phải là thay đổi liên tục, mà là đảm bảo mức rủi ro hiện tại vẫn phù hợp với đời sống thực tế của bạn.
Xác định khẩu vị rủi ro là bước giúp người mới đầu tư đi chậm nhưng chắc hơn. Thay vì bắt đầu bằng câu hỏi “nên mua gì”, hãy bắt đầu bằng câu hỏi “khoản tiền này chịu được rủi ro nào, trong bao lâu và với giới hạn nào”. Khi câu trả lời đã rõ, việc chọn sản phẩm, phân bổ vốn và theo dõi danh mục sẽ bớt cảm tính hơn.
Một quyết định đầu tư tốt không chỉ là quyết định có khả năng sinh lời. Nó còn là quyết định phù hợp với mục tiêu, dòng tiền, thời hạn, mức hiểu biết và kỷ luật của chính bạn.
[1] Investor.gov, “Asset Allocation and Diversification”.
[2] FINRA, “Know Your Risk Tolerance”, 9/10/2024.
[3] FINRA, “Risk”.
[4] Investor.gov, “How Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin”, 23/7/2025.
[5] Ủy ban Chứng khoán Nhà nước, chuyên mục khuyến cáo nhà đầu tư và các tin cảnh báo giả mạo.