Phân bổ tài sản cá nhân là bước quyết định trước khi chọn cổ phiếu, quỹ, vàng hay tiền gửi. Thay vì hỏi “nên mua gì”, bạn cần trả lời: khoản tiền này dùng cho mục tiêu nào, cần trong bao lâu, có thể chịu biến động tới mức nào và khi cần rút có kịp không.
Bài viết này giúp bạn dựng một khung phân bổ theo 4 lớp tiền, chọn nhóm tài sản phù hợp với từng mục tiêu và biết khi nào nên tái cân bằng danh mục.
1. Phân bổ tài sản cá nhân là gì?
Phân bổ tài sản cá nhân là việc chia tiền đầu tư vào nhiều nhóm tài sản như tiền mặt, tiền gửi, trái phiếu, cổ phiếu, quỹ, vàng hoặc tài sản khác. Mục tiêu là để mỗi phần tiền có nhiệm vụ rõ: phần nào cần an toàn, phần nào cần thanh khoản, phần nào có thể chấp nhận biến động để tìm kiếm tăng trưởng.
Theo Investor.gov, phân bổ tài sản là quyết định chia khoản đầu tư giữa các loại tài sản như cổ phiếu, trái phiếu và tiền mặt; lựa chọn phù hợp thay đổi theo thời hạn đầu tư và mức chịu rủi ro của từng người [1].
Phân bổ tài sản khác gì với đa dạng hóa?
| Khái niệm | Câu hỏi chính | Ví dụ | Lỗi thường gặp |
| Phân bổ tài sản | Tiền nằm ở nhóm tài sản nào? | Tiền mặt, trái phiếu, cổ phiếu, quỹ, vàng. | Chọn sản phẩm trước khi biết tỷ trọng. |
| Đa dạng hóa | Trong mỗi nhóm có tập trung quá không? | Nhiều ngành, nhiều kỳ hạn, nhiều thị trường. | Mua nhiều mã nhưng cùng một rủi ro. |
| Chọn sản phẩm | Sản phẩm cụ thể nào phù hợp? | Quỹ mở, ETF, tiền gửi, cổ phiếu, trái phiếu. | Chỉ so lợi suất, bỏ qua mục tiêu. |
2. Vì sao không nên đầu tư theo cảm hứng?
Đầu tư theo cảm hứng thường bắt đầu từ một sản phẩm “đang hot”, một lời giới thiệu hoặc nỗi sợ bỏ lỡ cơ hội. Vấn đề là sản phẩm có thể hấp dẫn, nhưng khoản tiền bạn dùng cho sản phẩm đó lại không phù hợp với rủi ro của nó.
Một chiến lược đầu tư tốt nên bắt đầu từ mục tiêu. Tiền cần trong 6 tháng không nên xử lý giống tiền tích sản 10 năm. Tiền dự phòng cũng không nên bị trộn với tiền tăng trưởng dài hạn.
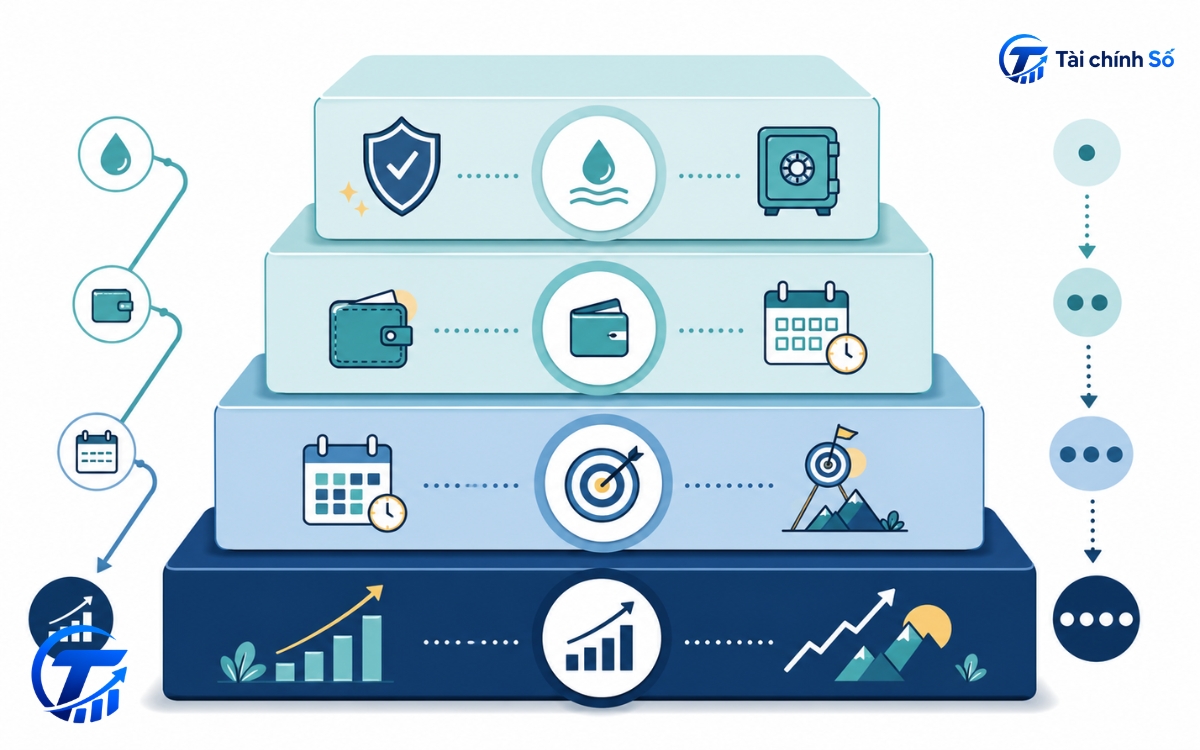
3. Khung 4 lớp tiền trước khi phân bổ tài sản
Một cách thực tế là tách tiền theo mục tiêu và thời hạn trước. Khung 4 lớp dưới đây giúp bạn tránh đưa tiền sinh hoạt, tiền dự phòng và tiền tăng trưởng vào cùng một quyết định đầu tư.
| Lớp tiền | Mục tiêu | Thời hạn | Ưu tiên | Rủi ro cần tránh |
| Dự phòng | Chi phí sinh hoạt, y tế, sự cố | Có thể cần bất kỳ lúc nào | Thanh khoản, an toàn | Không rút được khi cần. |
| Ngắn hạn | Học phí, đặt cọc, mua sắm lớn | Dưới 1-2 năm | Ổn định giá trị | Giảm giá sát ngày dùng tiền. |
| Trung hạn | Mua nhà, đổi xe, học tập | Khoảng 2-5 năm | Cân bằng ổn định và tăng trưởng | Kỳ hạn không khớp mục tiêu. |
| Dài hạn | Tích sản, nghỉ hưu | Trên 5 năm | Tăng trưởng, kỷ luật | Bán theo cảm xúc khi giảm. |
Lớp dự phòng nên được tách khỏi danh mục đầu tư. Nếu chưa có quỹ khẩn cấp, bạn dễ phải bán tài sản rủi ro đúng lúc cần tiền.
4. Các yếu tố quyết định tỷ trọng phân bổ
Không có tỷ lệ chuẩn cho mọi người. Tỷ trọng phù hợp thường phụ thuộc vào mục tiêu, thời hạn, khẩu vị rủi ro và thanh khoản.
Mục tiêu tài chính
Mua nhà, học phí, nghỉ hưu, tích sản hay tạo thu nhập định kỳ sẽ dẫn đến cách phân bổ khác nhau. Mục tiêu càng rõ, bạn càng ít bị kéo bởi tin nóng hoặc lợi suất quảng cáo.
Thời hạn đầu tư
Thời hạn càng ngắn, ưu tiên thường là ổn định và dễ rút. Thời hạn càng dài, bạn có thể cân nhắc tài sản tăng trưởng hơn, nhưng vẫn phải chấp nhận biến động. Investor.gov cũng nêu thời hạn đầu tư là một yếu tố chính khi xác định phân bổ tài sản [1].
Khẩu vị rủi ro và khả năng chịu rủi ro
FINRA lưu ý rằng mức rủi ro bạn sẵn sàng chịu và mức rủi ro bạn thực sự có khả năng chịu là hai chuyện khác nhau [3]. Thu nhập bấp bênh, nợ lớn hoặc nhiều người phụ thuộc có thể khiến khả năng chịu rủi ro thực tế thấp hơn cảm giác tự tin ban đầu.
Thanh khoản
Thanh khoản là khả năng chuyển tài sản thành tiền mặt trong thời gian hợp lý với chi phí hợp lý. Khi phân bổ, đừng chỉ hỏi lợi nhuận kỳ vọng; hãy hỏi khi cần tiền, bạn có bán/rút được không và chi phí là gì.
5. Cách xây danh mục phân bổ tài sản cá nhân từng bước
Bước 1: Tách tiền theo mục tiêu
Ghi rõ từng mục tiêu: dự phòng, học phí, mua nhà, đầu tư dài hạn. Mỗi mục tiêu nên có số tiền dự kiến, thời điểm cần dùng và mức linh hoạt.
Bước 2: Gắn mục tiêu với mức rủi ro chấp nhận được
Khoản không được phép thiếu tiền vào thời điểm cố định nên ưu tiên ổn định. Khoản dài hạn có thể chịu biến động hơn, nhưng cần đặt giới hạn trước khi thị trường biến động.
Bước 3: Chọn nhóm tài sản trước, sản phẩm sau
Thứ tự nên là: mục tiêu -> nhóm tài sản -> tỷ trọng -> sản phẩm -> lịch theo dõi. Nếu dùng quỹ, hãy hiểu sự khác nhau giữa quỹ mở và ETF trước khi đặt tỷ trọng.
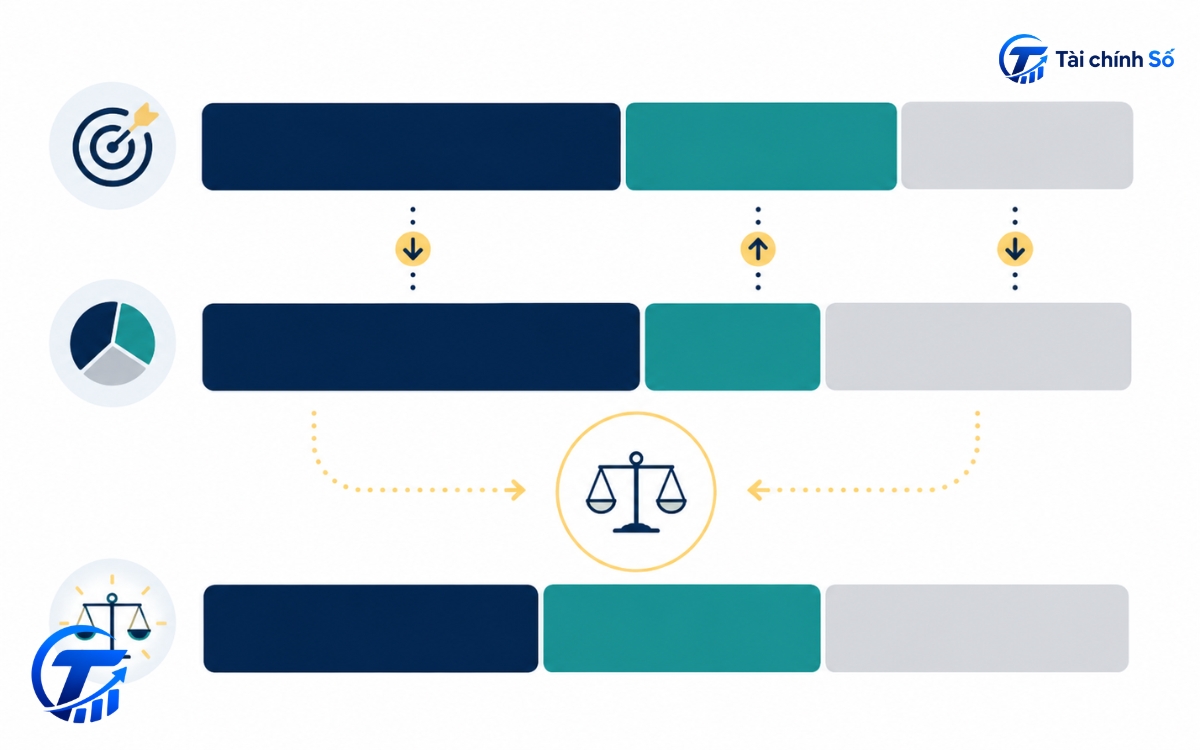
Bước 4: Đặt ngưỡng tái cân bằng
Khi thị trường thay đổi, tỷ trọng thực tế sẽ lệch khỏi tỷ trọng mục tiêu. Hãy đặt trước lịch hoặc ngưỡng lệch để xem lại danh mục, thay vì phản ứng theo cảm xúc.
6. Ví dụ minh họa: cùng 300 triệu nhưng 3 mục tiêu khác nhau
Giả sử một người có 300 triệu đồng và muốn sắp xếp tài sản. Ví dụ này chỉ minh họa cách tư duy, không phải khuyến nghị tỷ trọng cho mọi cá nhân.
| Khoản tiền | Mục tiêu | Thời hạn | Ưu tiên | Cách nghĩ khi phân bổ |
| 60 triệu | Dự phòng | Cần ngay khi có sự cố | Thanh khoản, an toàn | Không đưa vào tài sản khó rút hoặc biến động mạnh. |
| 90 triệu | Mục tiêu 1-2 năm | Ngắn hạn | Giữ giá trị, dễ rút | Tránh tài sản có thể giảm sâu đúng lúc cần dùng. |
| 150 triệu | Tăng trưởng dài hạn | Trên 5 năm | Tăng trưởng, kỷ luật | Có thể chia giữa nhiều nhóm tài sản phù hợp khẩu vị rủi ro. |
Điểm mấu chốt: cùng một người nhưng mỗi khoản tiền có nhiệm vụ khác nhau. Nếu gộp cả 300 triệu vào một sản phẩm đang tăng giá, người đó có thể vô tình đưa cả tiền dự phòng và tiền ngắn hạn vào rủi ro dài hạn.
Với phần tiền dài hạn, bạn có thể đọc thêm về nguyên tắc đầu tư dài hạn để hiểu vai trò của thời gian, kỷ luật và khả năng chịu biến động.
7. Những sai lầm thường gặp khi phân bổ tài sản cá nhân
- Áp dụng một tỷ lệ trên mạng cho mọi hoàn cảnh, trong khi mục tiêu, thời hạn và dòng tiền của mỗi người khác nhau.
- Nhầm đa dạng hóa với việc mua thật nhiều sản phẩm. FINRA lưu ý phân bổ tài sản chưa đủ để quản trị rủi ro nếu danh mục vẫn tập trung vào một nhóm tài sản [2].
- Danh mục có nhiều quỹ nhưng tài sản bên trong trùng nhau. FINRA khuyến nghị nên kiểm tra tài sản bên trong từng quỹ/ETF để nhận diện mức trùng lặp [4].
- Bỏ qua thanh khoản. Tài sản kém thanh khoản có thể khiến bạn không tiếp cận được tiền kịp thời hoặc hiệu quả khi cần [4].
- Không tái cân bằng sau biến động lớn, khiến danh mục rủi ro hơn hoặc lệch khỏi mục tiêu ban đầu.
- Đầu tư vào sản phẩm chưa hiểu đầy đủ. FINRA cảnh báo không nên đầu tư vào sản phẩm mình không hiểu, bao gồm rủi ro đi kèm [3].
8. Checklist trước khi chốt tỷ trọng phân bổ
Trước khi chọn sản phẩm cụ thể, hãy trả lời nhanh 10 câu hỏi sau:
- Mục tiêu của khoản tiền này là gì và cần dùng sau bao lâu?
- Nếu danh mục giảm 15-20%, tôi có buộc phải bán không?
- Tôi đã tách riêng tiền dự phòng và chi tiêu bắt buộc chưa?
- Khoản đầu tư này có dễ rút/bán không, mất bao lâu và có phí/phạt không?
- Tôi đang tập trung quá nhiều vào một tài sản, ngành hoặc thị trường không?
- Các quỹ/sản phẩm tôi nắm có trùng tài sản bên trong không?
- Tôi hiểu sản phẩm này tạo lợi nhuận và rủi ro chính từ đâu chưa?
- Tỷ trọng hiện tại có còn khớp mục tiêu ban đầu không?
- Tôi sẽ xem lại danh mục theo lịch hoặc ngưỡng lệch nào?
- Khi thị trường biến động mạnh, tôi sẽ hành động theo nguyên tắc nào?
9. Bao lâu nên xem lại phân bổ tài sản?
Bạn không cần chỉnh danh mục mỗi ngày, nhưng cũng không nên bỏ quên. Investor.gov nêu hai cách tái cân bằng thường gặp: theo chu kỳ như 6 hoặc 12 tháng, hoặc khi một nhóm tài sản tăng/giảm vượt tỷ lệ đã đặt trước [1]. FINRA cũng gợi ý có thể xem lại danh mục hằng năm như một phần của quá trình rà soát đầu tư [2].
Ngoài lịch định kỳ, hãy xem lại khi thu nhập thay đổi, có thêm nợ, kết hôn, sinh con, mua nhà, gần đến thời điểm dùng tiền hoặc danh mục lệch xa tỷ trọng mục tiêu. Mục tiêu của tái cân bằng là đưa danh mục về mức rủi ro phù hợp, không phải tối đa hóa lợi nhuận ngắn hạn.
Nếu chưa biết bắt đầu từ đâu, hãy xem lại các kênh đầu tư tiền nhàn rỗi theo từng nhóm tài sản, sau đó quay lại khung phân bổ để tránh chọn sản phẩm rời rạc.
Phân bổ tài sản cá nhân không giúp loại bỏ rủi ro, nhưng giúp bạn biết mỗi đồng tiền đang phục vụ mục tiêu nào và đang chịu rủi ro ra sao. Một danh mục tốt cần rõ lớp tiền, rõ thời hạn, rõ thanh khoản, rõ mức chịu biến động và có nguyên tắc tái cân bằng khi thực tế lệch khỏi kế hoạch.
Trước khi hỏi “nên mua gì”, hãy bắt đầu bằng câu hỏi quan trọng hơn: khoản tiền này không được phép sai ở điểm nào? Câu trả lời sẽ quyết định bạn nên ưu tiên an toàn, thanh khoản, thu nhập hay tăng trưởng trong từng phần của danh mục.
Nguồn tham khảo
[1] U.S. Securities and Exchange Commission, Investor.gov, “Asset Allocation and Diversification”, truy cập ngày 08/07/2026. https://www.investor.gov/introduction-investing/getting-started/asset-allocation
[2] FINRA, “Asset Allocation and Diversification”, truy cập ngày 08/07/2026. https://www.finra.org/investors/investing/investing-basics/asset-allocation-diversification
[3] FINRA, “Know Your Risk Tolerance”, truy cập ngày 08/07/2026. https://www.finra.org/investors/insights/know-your-risk-tolerance
[4] FINRA, “Concentrate on Concentration Risk”, truy cập ngày 08/07/2026. https://www.finra.org/investors/insights/concentration-risk