Khi thấy hai mức lãi suất khác nhau cho cùng một khoản tiền, phản ứng dễ hiểu là chọn con số cao hơn. Nhưng khoản lãi thực nhận còn phụ thuộc vào thời gian bạn có thể để tiền, cách trả lãi, điều khoản rút trước hạn và cách xử lý khi đến ngày đáo hạn.
Bài viết này giúp bạn đọc đúng lãi suất huy động, biết thông tin nào cần kiểm tra trên bảng niêm yết và tránh ký gửi tiền chỉ dựa vào một tỷ lệ phần trăm.
Lãi suất huy động là gì?
Lãi suất huy động là mức lãi tổ chức tín dụng trả cho khách hàng khi nhận tiền gửi. Trên bảng niêm yết, mức này thường được thể hiện theo tỷ lệ phần trăm một năm; còn khoản lãi nhận được sẽ phụ thuộc vào số tiền, số ngày duy trì số dư và điều khoản của sản phẩm.
Với tiền gửi tiết kiệm, quy định yêu cầu tổ chức nhận tiền gửi hoàn trả đầy đủ tiền gốc và lãi theo thỏa thuận với người gửi. Lãi suất do tổ chức tín dụng xác định phù hợp với quy định của Ngân hàng Nhà nước trong từng thời kỳ; cách trả lãi được thỏa thuận trong điều khoản sản phẩm. [1]
Cụm từ này thường được dùng rộng hơn “lãi suất tiết kiệm”. Lãi suất tiết kiệm là mức lãi áp cho một sản phẩm tiền gửi tiết kiệm cụ thể; trong khi lãi suất huy động có thể xuất hiện trong thông tin về các hình thức tiền gửi khác. Khi so sánh, hãy bắt đầu từ tên sản phẩm và điều kiện áp dụng, không chỉ từ con số %/năm.
| Khái niệm | Ai trả lãi cho ai? | Cách hiểu nhanh |
| Lãi suất huy động | Tổ chức tín dụng trả cho người gửi tiền | Mức lãi để nhận tiền gửi; thường công bố theo sản phẩm và kỳ hạn. |
| Lãi suất tiền gửi tiết kiệm | Tổ chức tín dụng trả cho người gửi tiết kiệm | Một dạng cụ thể trong nhóm lãi suất huy động, đi kèm quy định sản phẩm. |
| Lãi suất cho vay | Người vay trả cho tổ chức tín dụng | Không phải là mức lãi người gửi nhận được; đừng dùng để so sánh với lãi tiền gửi. |
Lãi suất huy động được niêm yết và khác nhau như thế nào?
Không có một mức lãi suất huy động duy nhất áp cho mọi khoản tiền gửi. Cùng một tổ chức tín dụng, mức niêm yết có thể khác theo kỳ hạn, loại tiền gửi, kênh mở tiền gửi, quy mô khoản tiền, thời điểm áp dụng và phương thức nhận lãi.
Quy định không cho phép bạn suy ra mức áp dụng chỉ từ một banner hoặc quảng cáo ngắn. Với tiền gửi tiết kiệm, tổ chức tín dụng phải công khai tại địa điểm giao dịch và trên trang thông tin điện tử (nếu có) lãi suất, phí liên quan nếu có, quy định sản phẩm, quy trình gửi – rút, mẫu chứng từ và cách tra cứu khoản tiền gửi; đồng thời thực hiện đúng nội dung đã công bố. [1]
QUY ĐỊNH BẮT BUỘC VÀ THÔNG LỆ THAM KHẢO
Việc công khai lãi suất, phí nếu có và điều khoản sản phẩm là yêu cầu đối với tổ chức nhận tiền gửi theo quy định tương ứng. Còn việc chọn kỳ hạn hoặc chia tiền thành nhiều khoản là cách quản lý dòng tiền để tham khảo, không phải quy định bắt buộc và không bảo đảm một mức lợi ích cụ thể.
| Thông tin cần nhìn | Vì sao không nên bỏ qua |
| Ngày hiệu lực của biểu lãi suất | Mức niêm yết có thể thay đổi; xác định thời điểm biểu lãi suất được áp dụng cho khoản gửi của bạn. |
| Kỳ hạn và ngày đáo hạn | Kỳ hạn không chỉ quyết định tỷ lệ lãi mà còn liên quan đến thời điểm bạn có thể rút theo kế hoạch. |
| Cách nhận lãi | Trả cuối kỳ, định kỳ hoặc trước có thể làm dòng tiền nhận về khác nhau. |
| Điều kiện của mức lãi | Một mức lãi có thể chỉ áp dụng cho kênh giao dịch, hạn mức hoặc nhóm điều kiện nhất định. |
| Điều khoản tái tục và rút trước hạn | Đây là hai điểm có thể khiến kết quả thực tế khác với dự tính ban đầu. |
Cách tính tiền lãi từ lãi suất huy động
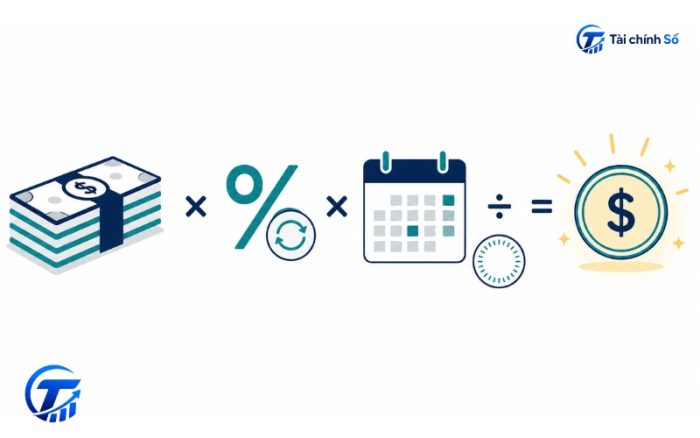
Để ước tính khoản lãi, trước hết phải biết lãi suất được ghi theo năm hay theo kỳ và số ngày thực tế khoản tiền được duy trì. Theo quy định về phương pháp tính lãi trong hoạt động nhận tiền gửi, lãi suất được quy đổi theo tỷ lệ %/năm và một năm được tính là 365 ngày. [2]
CÔNG THỨC ƯỚC TÍNH THƯỜNG GẶP
Tiền lãi ước tính = Số tiền gửi x Lãi suất (%/năm) x Số ngày duy trì số dư / 365. Công thức này dùng để kiểm tra nhanh với khoản tính lãi theo ngày; số tiền cuối cùng phải theo phương pháp và điều khoản đã thỏa thuận của sản phẩm.
Thông tư 14/2017/TT-NHNN cho phép phương pháp tính lãi theo số dư thực tế và quy định tổ chức tín dụng phải thể hiện rõ cơ sở tính lãi trong thỏa thuận. Vì vậy, đừng tự làm tròn kỳ hạn theo cảm tính hoặc mặc định mọi sản phẩm đều trả lãi theo cùng một cách. [Nguồn 2]
Sau khi đã có thông tin về số tiền, kỳ hạn, cách trả lãi và điều kiện rút trước hạn, bạn có thể dùng công cụ tính lãi tiết kiệm để đối chiếu nhanh các kịch bản. Kết quả mô phỏng chỉ nên được dùng để kiểm tra; bảng lãi suất, chứng từ tiền gửi và điều khoản sản phẩm tại thời điểm mở khoản gửi mới là căn cứ áp dụng.
Đừng chỉ nhìn tỷ lệ %/năm
Hai khoản gửi có cùng tỷ lệ %/năm vẫn có thể cho trải nghiệm dòng tiền khác nhau. Khoản trả lãi cuối kỳ phù hợp với người muốn nhận lãi cùng lúc với gốc; khoản trả lãi định kỳ phù hợp khi cần một dòng tiền theo lịch. Trả lãi trước thường làm cách nhận tiền thay đổi, nên cần đọc kỹ mức lãi áp dụng và cách tính được công bố.
Một biến số khác là việc lãi có được cộng vào gốc khi tái tục hay không. Không nên mặc định có cơ chế này, cũng không nên gọi mọi khoản tiền gửi là “lãi kép” khi chưa đọc điều khoản tái tục. Hãy kiểm tra cách tổ chức tín dụng xử lý cả gốc lẫn lãi vào ngày đáo hạn.
Những yếu tố làm lãi suất huy động khác nhau
Mức lãi cao hơn không tự động tốt hơn nếu điều kiện đi kèm không phù hợp với lịch dùng tiền của bạn. Khi đọc biểu lãi suất, nên xem mỗi mức là một “gói điều kiện”: thời gian giữ tiền, cách giao dịch, cách nhận lãi và khả năng thay đổi kế hoạch.
| Yếu tố | Tác động thực tế cần kiểm tra |
| Kỳ hạn | Kỳ hạn dài hơn có thể đi cùng mức lãi khác, nhưng bạn cần chấp nhận việc tiền được lên kế hoạch sử dụng sau ngày đáo hạn. |
| Kênh giao dịch | Mở tại quầy, trên ứng dụng hoặc qua hình thức khác có thể là các sản phẩm riêng; đừng mặc định kênh nào cũng luôn cao hơn. |
| Quy mô khoản gửi | Một số biểu lãi suất chia theo bậc số dư. Cần đối chiếu chính xác khoản tiền của mình thuộc bậc nào. |
| Phương thức trả lãi | Trả lãi cuối kỳ, định kỳ hoặc trước có thể có mức niêm yết và dòng tiền nhận về khác nhau. |
| Ưu đãi có điều kiện | Cần kiểm tra thời hạn chương trình, đối tượng, điều kiện duy trì và cách xác định mức lãi sau khi ưu đãi kết thúc. |
| Loại tiền gửi | Quy định, mức lãi và phạm vi bảo hiểm tiền gửi có thể khác theo loại tiền và hình thức tiền gửi. |
Cách so sánh hữu ích là đặt các phương án cạnh nhau với cùng số tiền, cùng thời điểm gửi và cùng nhu cầu rút tiền dự kiến. Nếu một sản phẩm chỉ hấp dẫn trong trường hợp không được rút sớm, điều đó phải được ghi thành điều kiện quyết định, không để ở phần “chữ nhỏ”.
Chọn kỳ hạn theo kế hoạch dùng tiền, không chỉ theo lãi suất
Kỳ hạn là cam kết về thời gian, không chỉ là một cột để chọn trên biểu lãi suất. Trước khi so sánh lãi, hãy xác định khoản tiền nào có thể cần dùng trong vài tuần, vài tháng hoặc sau một mốc cố định như học phí, thanh toán hợp đồng hay chi tiêu gia đình.
Một quy trình bốn bước để chọn kỳ hạn
- Liệt kê các khoản cần dùng tiền và ngày dự kiến. Chỉ đưa vào khoản gửi có kỳ hạn phần tiền chưa cần dùng trước ngày đáo hạn.
- Tách phần tiền cần linh hoạt. Tiền phục vụ tình huống bất ngờ hoặc chi tiêu gần nên ưu tiên khả năng tiếp cận hơn việc chạy theo một mức lãi cao hơn.
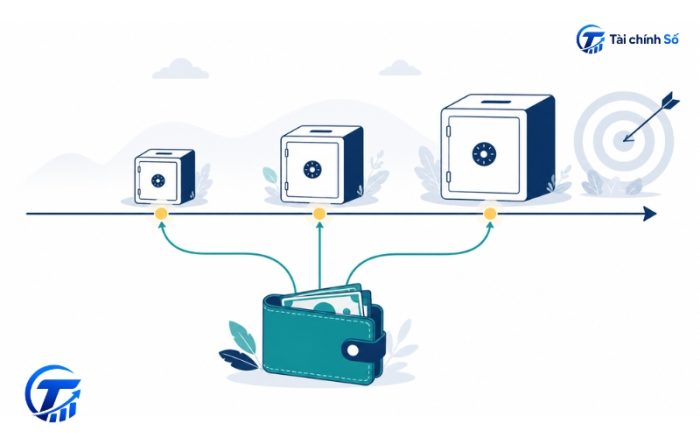
- Ghép kỳ hạn với từng mục tiêu. Mục tiêu có mốc thời gian rõ có thể đi cùng kỳ hạn tương ứng, thay vì dồn mọi khoản vào một ngày đáo hạn.
- Đọc điều khoản của từng khoản. Đặc biệt là rút trước hạn, tái tục, tài khoản nhận lãi và cách nhận chứng từ.
Phần tiền dành cho quỹ dự phòng thường cần được cân nhắc riêng. Mục tiêu của quỹ này là đáp ứng việc phát sinh bất ngờ; vì vậy, không nên mặc định khóa toàn bộ vào một kỳ hạn chỉ vì mức lãi được niêm yết cao hơn. Đây là khuyến nghị quản lý tiền mặt, không phải yêu cầu pháp lý.
Một lựa chọn mang tính tham khảo là chia khoản tiền theo nhiều ngày đáo hạn thay vì gửi thành một khoản duy nhất. Cách này có thể tạo thêm điểm kiểm tra để bạn điều chỉnh theo kế hoạch mới, nhưng cũng khiến việc theo dõi số dư và chứng từ cần kỷ luật hơn.
Những lưu ý dễ bỏ qua về lãi suất huy động
Đây là phần thường quyết định liệu khoản gửi có còn phù hợp khi kế hoạch thay đổi hay không. Hãy đọc trước khi gửi, thay vì chỉ hỏi khi cần rút tiền gấp.
Rút trước hạn: không mặc định giữ nguyên mức lãi ban đầu
Điều khoản tiền gửi phải nêu cách xử lý rút trước hạn. Với tiền gửi tiết kiệm, thông tư yêu cầu quy định sản phẩm phải có nội dung về rút trước hạn; việc chi trả lãi khi rút trước hạn thực hiện theo thỏa thuận và quy định của Ngân hàng Nhà nước tương ứng. [1]
Vì vậy, đừng giả định mọi trường hợp rút sớm đều nhận đúng mức lãi suất đã thấy khi mở khoản gửi. Cần hỏi rõ: có được rút một phần hay không, phần còn lại được xử lý thế nào, mức lãi nào áp dụng cho phần rút và chứng từ nào được cập nhật sau giao dịch.
Đáo hạn tự động: kiểm tra tiền gốc, tiền lãi và kỳ hạn mới
Nếu đến ngày đáo hạn người gửi không đến nhận và không có thỏa thuận khác, khoản tiền gửi có thể được xử lý tái tục theo quy định sản phẩm. Thông tư yêu cầu tổ chức nhận tiền gửi cung cấp nội dung về tái tục; vì thế, bạn nên biết trước kỳ hạn tái tục, mức lãi sử dụng cho kỳ mới và lãi của kỳ cũ được nhập gốc hay chuyển ra đâu. [1]
Bảo hiểm tiền gửi: hiểu đúng phạm vi và hạn mức
Luật Bảo hiểm tiền gửi năm 2025 quy định tiền gửi được bảo hiểm là tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi, gồm tiền gửi không kỳ hạn, có kỳ hạn, tiết kiệm, chứng chỉ tiền gửi và một số hình thức khác theo luật định. Luật cũng có các trường hợp loại trừ; do đó không nên hiểu bảo hiểm tiền gửi là bảo đảm cho mọi khoản tiền gửi trong mọi tình huống. [3]
Khi phát sinh nghĩa vụ trả tiền bảo hiểm, tiền chi trả gồm tiền gốc và tiền lãi trong phạm vi hạn mức. Luật giao Thống đốc Ngân hàng Nhà nước quy định hạn mức theo từng thời kỳ. Tài liệu công khai của Bảo hiểm tiền gửi Việt Nam về dự thảo thông tư nêu mức 125 triệu đồng là hạn mức hiện hành và 350 triệu đồng là phương án đề xuất; vì vậy không nên coi mức đề xuất là quy định đã áp dụng. [3] [4]
LƯU Ý VỀ HẠN MỨC BẢO HIỂM TIỀN GỬI
Hạn mức có thể được điều chỉnh theo quy định hiện hành. Trước khi dựa vào thông tin này để quyết định, hãy kiểm tra văn bản/công bố mới nhất của Ngân hàng Nhà nước hoặc Bảo hiểm tiền gửi Việt Nam, đồng thời xác nhận tổ chức nhận tiền gửi có tham gia bảo hiểm tiền gửi.
Checklist trước khi chọn sản phẩm tiền gửi
Bạn không cần biến việc gửi tiền thành một quy trình phức tạp. Tuy nhiên, một checklist ngắn giúp tránh bỏ sót các điều khoản tác động trực tiếp đến số tiền và thời điểm bạn nhận được tiền.
- Đối chiếu đúng sản phẩm và ngày hiệu lực của biểu lãi suất. Không lấy mức lãi từ bài đăng cũ hoặc mức dành cho một kênh khác để áp cho khoản tiền của mình.
- Xác định ngày cần dùng tiền. Kỳ hạn chỉ phù hợp khi không làm đảo lộn kế hoạch chi tiêu trước ngày đáo hạn.
- Kiểm tra cách tính và cách trả lãi. Nhìn rõ lãi trả cuối kỳ, định kỳ hay trước; chứng từ cần nêu cách tính và thời điểm trả.
- Đọc quy định rút trước hạn. Hỏi thêm về rút một phần, phần tiền còn lại và mức lãi áp dụng khi thay đổi kế hoạch.
- Kiểm tra tái tục. Biết kỳ hạn mới, cách xác định lãi mới và cách xử lý tiền lãi khi không có chỉ dẫn khác.
- Lưu chứng từ và cách tra cứu. Ưu tiên lưu thông tin khoản gửi, ngày đáo hạn và kênh hỗ trợ để kiểm tra khi cần.
KHI NÀO NÊN HỎI TRỰC TIẾP TỔ CHỨC NHẬN TIỀN GỬI?
Hãy hỏi khi biểu lãi suất không nói rõ điều kiện áp dụng; bạn cần rút một phần trước hạn; khoản tiền gửi đứng tên/ủy quyền có tình trạng đặc biệt; hoặc bạn cần xác nhận việc tham gia bảo hiểm tiền gửi. Câu trả lời cần bám vào tài liệu, quy định sản phẩm hoặc chứng từ tại thời điểm giao dịch.
Để chọn khoản tiền gửi phù hợp, hãy bắt đầu bằng ngày bạn cần dùng tiền, sau đó đối chiếu biểu lãi suất chính thức của đúng sản phẩm và đọc điều khoản rút trước hạn, tái tục, trả lãi. Một mức lãi cao chỉ có ý nghĩa khi những điều kiện đi kèm không làm tăng rủi ro thiếu tiền hoặc hiểu sai khoản lãi có thể nhận.
Nguồn tham khảo chính thống
- [1] Ngân hàng Nhà nước Việt Nam – Thông tư 48/2018/TT-NHNN quy định về tiền gửi tiết kiệm – tham chiếu định nghĩa, lãi suất, công khai thông tin, tái tục và rút trước hạn.
- [2] Ngân hàng Nhà nước Việt Nam – Thông tư 14/2017/TT-NHNN quy định phương pháp tính lãi trong hoạt động nhận tiền gửi, cấp tín dụng giữa tổ chức tín dụng với khách hàng – tham chiếu lãi suất theo năm, cơ sở 365 ngày và phương pháp tính lãi.
- [3] Quốc hội – Luật Bảo hiểm tiền gửi số 111/2025/QH15 – tham chiếu phạm vi tiền gửi được bảo hiểm, khoản loại trừ, nguyên tắc chi trả và thẩm quyền quy định hạn mức.
- [4] Bảo hiểm tiền gửi Việt Nam – Sẽ có Thông tư mới về hạn mức chi trả tiền bảo hiểm – tham chiếu thông tin mức hạn mức hiện hành 125 triệu đồng trong tài liệu dự thảo và phương án đề xuất 350 triệu đồng.