Nhiều người mới đọc báo cáo tài chính thường gom cả tiền quảng cáo, lương văn phòng, lãi vay và chi phí mua hàng vào giá vốn. Cách hiểu này làm sai lợi nhuận gộp và che khuất hiệu quả của hoạt động cốt lõi. Giá vốn hàng bán, hay COGS, là phần chi phí gắn với hàng hóa, thành phẩm hoặc dịch vụ đã tạo ra doanh thu trong kỳ, không phải toàn bộ chi phí doanh nghiệp.
Bài viết này giúp bạn nhận diện khoản nào thường thuộc giá vốn, áp dụng công thức cơ bản, tính một ví dụ cụ thể và biết cần kiểm tra gì khi COGS tăng bất thường.
Giá vốn hàng bán là gì?
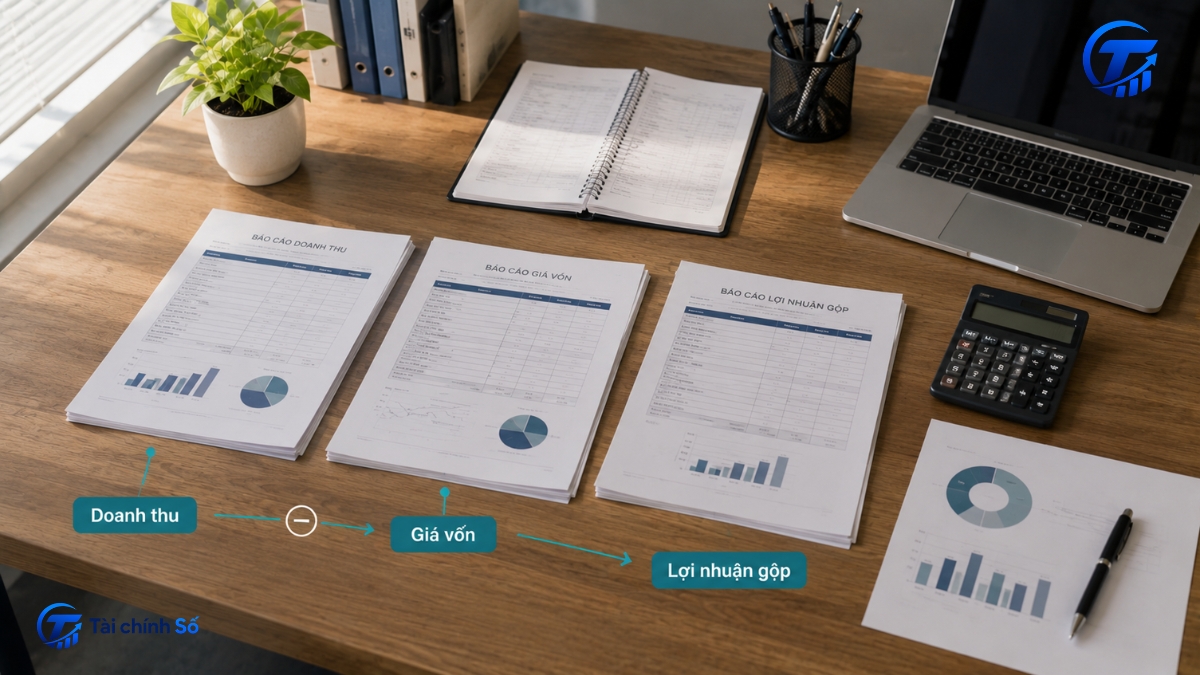
Giá vốn hàng bán là chi phí của hàng hóa, thành phẩm hoặc dịch vụ đã được bán và ghi nhận doanh thu trong kỳ. Thuật ngữ tiếng Anh là Cost of Goods Sold (COGS). Trên báo cáo kết quả hoạt động kinh doanh, lợi nhuận gộp bằng doanh thu thuần trừ giá vốn.
Giá vốn chỉ gắn với phần đã tạo doanh thu. Hàng tồn kho chưa bán chưa tự động trở thành chi phí. Vì vậy, COGS không đồng nhất với tiền đã chi: lô hàng có thể được thanh toán từ kỳ trước nhưng chỉ vào giá vốn khi phần tương ứng được bán.
Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này [1]. Doanh nghiệp vẫn phải căn cứ chế độ, chính sách kế toán đã lựa chọn và bản chất giao dịch.
Cách nhớ ngắn gọn: doanh thu cho biết doanh nghiệp bán được bao nhiêu; giá vốn cho biết phần hàng hóa hoặc dịch vụ tạo ra doanh thu đó đã tiêu tốn bao nhiêu chi phí được ghi nhận.
Giá vốn gồm những khoản nào?
Không có danh sách giá vốn dùng nguyên xi cho mọi doanh nghiệp. Cùng một khoản chi có thể thuộc giá vốn ở mô hình này nhưng là chi phí vận hành ở mô hình khác. Cần xét khoản chi có đưa hàng hóa, thành phẩm hoặc dịch vụ tới trạng thái sẵn sàng tạo doanh thu hay không. Ở góc độ đối chiếu quốc tế, IAS 2 nêu chi phí hàng tồn kho gồm chi phí mua, chuyển đổi và chi phí khác để đưa hàng tới địa điểm, trạng thái hiện tại [2].
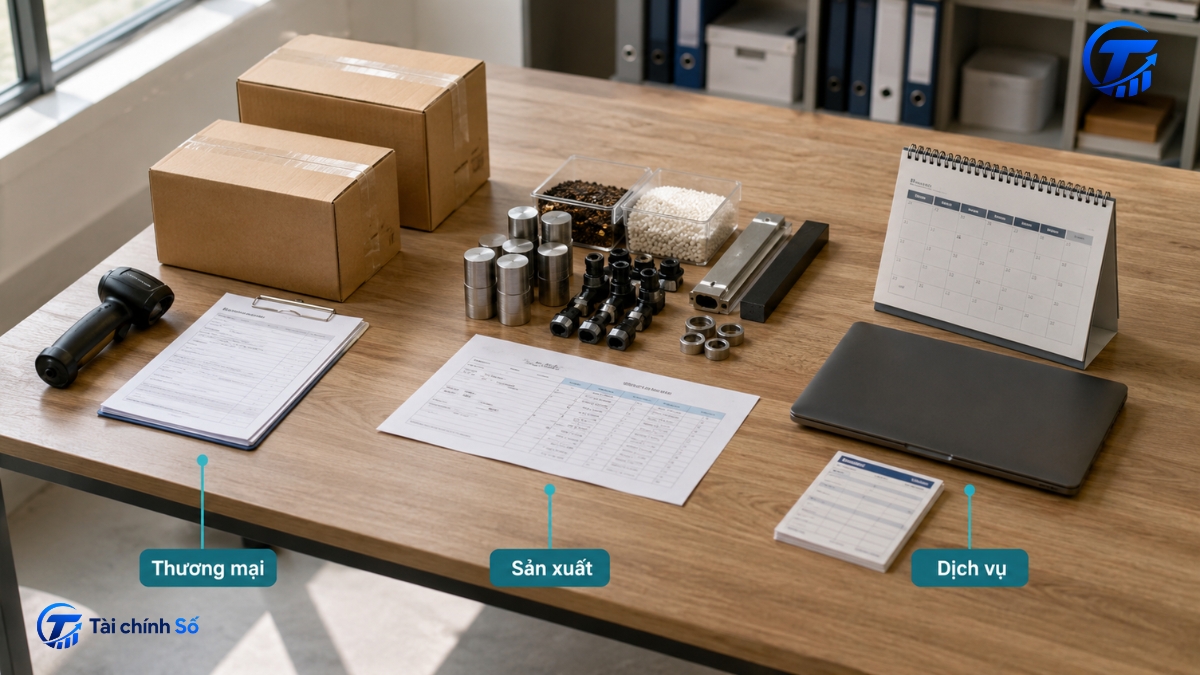
Doanh nghiệp thương mại
Ở doanh nghiệp thương mại, giá vốn thường bắt đầu từ giá mua sau điều chỉnh, cộng chi phí trực tiếp đưa hàng về địa điểm và trạng thái sẵn sàng bán. Vận chuyển đầu vào hoặc bốc dỡ có thể thuộc chi phí mua; quảng cáo, hoa hồng và giao hàng cho khách thường thuộc chi phí bán hàng.
Doanh nghiệp sản xuất
Giá vốn thành phẩm bán ra được hình thành từ giá thành của phần đã bán, thường gồm nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung được phân bổ phù hợp. Chi phí văn phòng, gọi vốn hoặc marketing không trở thành giá vốn chỉ vì phục vụ doanh nghiệp nói chung.
Doanh nghiệp dịch vụ
Doanh nghiệp dịch vụ vẫn có thể có giá vốn hoặc chi phí dịch vụ. Công ty phần mềm theo dự án có thể theo dõi nhân sự trực tiếp và hạ tầng dùng riêng; doanh nghiệp tư vấn cần tách thời gian chuyên gia khỏi chi phí hành chính. Cùng là lương nhân viên, cách phân loại có thể khác theo công việc thực tế.
Bản đồ ba vùng chi phí
| Vùng phân loại | Cách hiểu | Ví dụ điển hình |
| Thường thuộc giá vốn | Gắn trực tiếp với phần đã tạo doanh thu. | Giá mua; nguyên liệu và nhân công trực tiếp; chi phí sản xuất phân bổ phù hợp. |
| Thường không thuộc giá vốn | Phục vụ bán hàng, quản lý, tài chính hoặc hoạt động khác. | Quảng cáo; lương hành chính; chi phí vay; chi phí quản trị chung. |
| Cần xét bản chất | Phụ thuộc mục đích, mô hình kinh doanh và chính sách kế toán. | Vận chuyển; khấu hao; tiền lương; phần mềm; thuê ngoài. |
Phân biệt giá vốn với chi phí vận hành
Giá vốn trả lời phần hàng hóa hoặc dịch vụ đã bán tốn bao nhiêu, còn chi phí vận hành phản ánh nguồn lực để bán hàng, quản lý và duy trì doanh nghiệp. Tách đúng hai nhóm giúp lợi nhuận gộp phản ánh rõ hơn hiệu quả cốt lõi.
| Nhóm chi phí | Gắn với | Ví dụ thường gặp |
| Giá vốn | Phần hàng hóa, thành phẩm hoặc dịch vụ đã tạo doanh thu. | Giá mua; nguyên vật liệu; lao động trực tiếp; chi phí sản xuất phù hợp. |
| Chi phí bán hàng | Tiếp thị, bán và phân phối. | Quảng cáo; hoa hồng; lương bán hàng; hỗ trợ phân phối. |
| Chi phí quản lý | Điều hành và quản trị chung. | Lương hành chính; văn phòng; tư vấn; hệ thống dùng chung. |
| Chi phí tài chính | Nguồn vốn và giao dịch tài chính. | Lãi vay; chi phí huy động vốn; chênh lệch tỷ giá phù hợp. |
Không nên phân loại chỉ bằng tên khoản chi. Vận chuyển đầu vào có thể thuộc chi phí mua, còn giao hàng cho khách thường phục vụ bán hàng. Khấu hao máy sản xuất có thể vào giá thành, trong khi thiết bị văn phòng thường thuộc quản lý. Cần xét nơi sử dụng và mục đích thực tế.
Công thức tính giá vốn hàng bán
Với doanh nghiệp có hàng tồn kho, công thức khái quát thường được trình bày như sau:
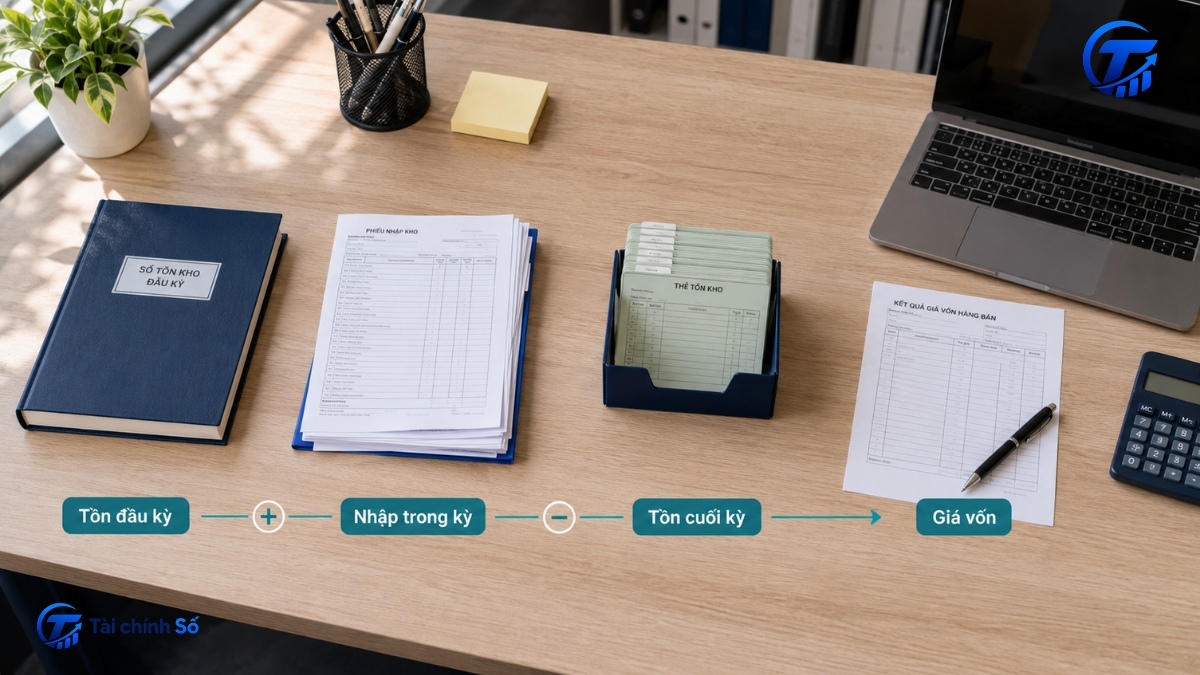
Giá vốn hàng bán = Tồn kho đầu kỳ + Hàng mua hoặc giá thành thành phẩm hoàn thành trong kỳ − Tồn kho cuối kỳ
Tồn kho đầu kỳ là giá trị chuyển từ cuối kỳ trước. Phần bổ sung trong kỳ là hàng mua hoặc giá thành thành phẩm hoàn thành; tồn kho cuối kỳ là phần chưa được ghi vào giá vốn vì chưa bán.
Công thức thể hiện dòng hàng sẵn sàng bán: cộng nguồn đầu kỳ với phần bổ sung rồi trừ phần còn lại. Công thức không thay thế quy trình tính giá thành và không nên áp máy móc cho doanh nghiệp dịch vụ.
Các phương pháp xác định giá xuất kho
Giá vốn còn phụ thuộc cách xác định giá trị hàng xuất. Ba phương pháp thường gặp là đích danh, nhập trước – xuất trước (FIFO) và bình quân gia quyền. Ở góc độ đối chiếu quốc tế, IAS 2 dùng đích danh cho mặt hàng không thể thay thế thông thường, còn hàng tương tự dùng FIFO hoặc bình quân gia quyền [2]. Doanh nghiệp tại Việt Nam vẫn phải đối chiếu chế độ kế toán và áp dụng chính sách nhất quán.
LIFO không nên được trình bày như lựa chọn mặc định. Khi so sánh nhiều kỳ, cần kiểm tra doanh nghiệp có thay đổi phương pháp hoặc chính sách hay không.
Ví dụ tính COGS và lợi nhuận gộp
Giả sử một doanh nghiệp thương mại có số liệu trong quý như dưới đây. Đây là ví dụ đơn giản để minh họa công thức, không phải dữ liệu của doanh nghiệp thực tế.
| Chỉ tiêu | Giá trị |
| Tồn kho đầu kỳ | 300 triệu đồng |
| Hàng mua trong kỳ | 900 triệu đồng |
| Tồn kho cuối kỳ | 250 triệu đồng |
| Doanh thu thuần | 1.400 triệu đồng |
Giá vốn hàng bán = 300 + 900 − 250 = 950 triệu đồng. Trong 1.200 triệu đồng hàng sẵn sàng bán, doanh nghiệp còn 250 triệu đồng cuối kỳ và ghi nhận 950 triệu đồng vào giá vốn.
Lợi nhuận gộp được tính bằng doanh thu thuần trừ giá vốn: 1.400 − 950 = 450 triệu đồng. Biên lợi nhuận gộp = 450 ÷ 1.400 × 100% ≈ 32,1%. Con số 450 triệu đồng chưa phải lợi nhuận cuối cùng vì doanh nghiệp còn phải ghi nhận chi phí bán hàng, quản lý, tài chính, thu nhập khác và thuế liên quan.
Giá vốn ảnh hưởng đến lợi nhuận như thế nào?
Giá vốn tác động trực tiếp đến lợi nhuận gộp. Khi COGS tăng nhanh hơn doanh thu, biên gộp chịu áp lực. Tuy nhiên, một kỳ giá vốn tăng chưa đủ kết luận hoạt động kém: doanh nghiệp có thể bán nhiều hơn, giá đầu vào hoặc tỷ giá tăng, hoặc cơ cấu sản phẩm thay đổi.
Cách đọc phù hợp là đặt giá vốn cạnh doanh thu và tỷ suất lợi nhuận gộp qua nhiều kỳ. Nếu doanh thu tăng 20% còn COGS tăng 30%, cần kiểm tra giá bán, giá mua, định mức tiêu hao, công suất, hao hụt và cơ cấu sản phẩm. Nếu COGS tăng cùng tốc độ với doanh thu, biên gộp có thể gần như không đổi; doanh nghiệp vẫn mở rộng quy mô mà không nhất thiết suy giảm hiệu quả.
Giá vốn giảm cũng không mặc nhiên tích cực nếu doanh nghiệp cắt nguyên liệu, bảo trì hoặc nhân sự làm ảnh hưởng chất lượng. Biến động COGS còn có thể đến từ thay đổi phân loại hoặc phương pháp tính, nên cần đọc thuyết minh và dữ liệu sản lượng trước khi kết luận.
Kiểm tra khi giá vốn tăng bất thường
Thay vì kết luận ngay rằng doanh nghiệp đang mất kiểm soát chi phí, hãy lần lượt kiểm tra sáu câu hỏi sau:
- Sản lượng bán có tăng không? Giá vốn tuyệt đối có thể tăng chỉ vì doanh nghiệp bán nhiều hơn.
- Giá mua, nguyên liệu, nhân công hoặc tỷ giá có đổi không? So sánh đơn giá và điều khoản nhà cung cấp.
- Cơ cấu sản phẩm có dịch chuyển không? Nhóm hàng giá vốn cao tăng tỷ trọng có thể kéo biên gộp xuống.
- Tồn kho cuối kỳ có đầy đủ và nhất quán không? Sai số kiểm kê hoặc cắt kỳ có thể làm lệch COGS.
- Có khoản chi nào được phân loại lại không? Dịch chuyển giữa sản xuất, bán hàng và quản lý làm giảm khả năng so sánh.
- Biên lợi nhuận gộp đã thay đổi bao nhiêu kỳ? Một kỳ có thể do mùa vụ; xu hướng lặp lại cần kiểm tra sâu.
Khi cần mở rộng phạm vi, hãy đặt giá vốn cạnh tồn kho, phải trả nhà cung cấp, dòng tiền và sản lượng trong quy trình phân tích báo cáo tài chính. Cách đọc chéo giúp phân biệt biến động vận hành thật với thay đổi kế toán hoặc thời điểm ghi nhận.
Những sai lầm thường gặp khi đọc giá vốn
- Đồng nhất giá vốn với toàn bộ chi phí, làm sai lợi nhuận gộp và biên gộp.
- Cho rằng tiền chi trong kỳ đều vào COGS, bỏ qua tồn kho và thời điểm ghi nhận.
- Dùng cùng danh sách giá vốn cho mọi mô hình kinh doanh.
- Chỉ nhìn giá vốn tuyệt đối, không đặt cạnh doanh thu, sản lượng và cơ cấu sản phẩm.
- Cho rằng giá vốn càng thấp càng tốt, dù cắt giảm có thể làm yếu chất lượng hoặc năng lực cung ứng.
- So sánh các kỳ dù doanh nghiệp đã đổi phương pháp, chính sách hoặc cách phân loại.
Hiểu đúng giá vốn cần ba bước: phân loại khoản chi theo bản chất, tính trên dữ liệu nhất quán, rồi đặt COGS cạnh doanh thu thuần và lợi nhuận gộp. Biến động chỉ là tín hiệu ban đầu; nguyên nhân phải được kiểm tra qua sản lượng, giá đầu vào, cơ cấu sản phẩm, chính sách kế toán và nhiều kỳ.
Nguồn tham khảo
[1] Bộ Tài chính: Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp, ban hành 27/10/2025, hiệu lực 01/01/2026; Hỏi đáp ngày 14/01/2026 về thời điểm áp dụng đối với năm tài chính.
[2] IFRS Foundation: IAS 2 Inventories, phần xác định chi phí hàng tồn kho, ghi nhận chi phí khi bán và phương pháp đích danh/FIFO/bình quân gia quyền.