Hai người cùng đứng tên một tài khoản không có nghĩa mỗi người đều được tùy ý chuyển, rút hoặc sử dụng số dư. Trong quy định ngân hàng, cách gọi chính là tài khoản thanh toán chung: tài khoản có từ hai chủ thể trở lên cùng đứng tên mở. Khi sử dụng, các bên cần quan tâm đến cơ chế chấp thuận giao dịch, trách nhiệm với nghĩa vụ phát sinh và cách xử lý bất đồng.
Bài viết này giúp bạn hiểu ai được giao dịch, ai phải chịu trách nhiệm và những nội dung cần thống nhất bằng văn bản trước khi mở.
Tài khoản đồng sở hữu là gì?
Tài khoản đồng sở hữu là cách gọi phổ biến. Thuật ngữ trong quy định hiện hành là tài khoản thanh toán chung: tài khoản có ít nhất hai chủ thể cùng đứng tên mở; chủ tài khoản có thể là cá nhân hoặc tổ chức.[1]
Với cá nhân, mô hình này thường được dùng khi vợ chồng quản lý quỹ sinh hoạt, người thân lập quỹ gia đình hoặc nhiều người kiểm soát khoản chi chung. Tất cả người cùng đứng tên đều là chủ tài khoản trong quan hệ với ngân hàng.
Tư cách đồng chủ tài khoản không tự động xác định mỗi người sở hữu 50% số dư hay một tỷ lệ khác. Nguồn tiền, tính chất tài sản và quyền lợi của từng bên còn phụ thuộc vào thỏa thuận, chứng từ và pháp luật liên quan.
Bảng 1. Phân biệt ba hình thức quản lý tiền thường gặp
| Hình thức | Người đứng tên | Cơ sở giao dịch | Điểm cần lưu ý |
| Tài khoản thanh toán chung | Từ hai chủ tài khoản | Theo cơ chế đã thỏa thuận | Các chủ tài khoản cùng có quyền, nghĩa vụ |
| Tài khoản cá nhân có ủy quyền | Một chủ tài khoản | Trong phạm vi ủy quyền | Người được ủy quyền không là đồng chủ tài khoản |
| Nhiều người góp tiền vào tài khoản một người | Một chủ tài khoản | Theo quyền chủ tài khoản và thỏa thuận nội bộ | Người góp tiền không tự động có quyền giao dịch |
Người góp tiền vào tài khoản của người khác chưa chắc có quyền giao dịch với ngân hàng. Người được ủy quyền có thể thao tác trong phạm vi được giao nhưng không trở thành đồng chủ tài khoản.
Trước khi lựa chọn, các bên cần xác định mục tiêu: cùng có tư cách chủ tài khoản, ủy quyền hỗ trợ giao dịch hay chỉ ghi nhận việc góp tiền.
Ai được giao dịch và ai phải chịu trách nhiệm?
Quy định về tài khoản thanh toán chung tập trung vào quyền, điều kiện sử dụng và trách nhiệm của từng chủ tài khoản. Các nội dung này cần được đọc kỹ trong thỏa thuận với ngân hàng.
Các chủ tài khoản có quyền và nghĩa vụ ngang nhau
Các chủ tài khoản thanh toán chung có quyền và nghĩa vụ ngang nhau đối với tài khoản. Quy định này không đồng nghĩa số dư đương nhiên được chia đều hoặc quyền sở hữu tiền luôn bằng nhau giữa các bên.[1]
Quyền đối với số tiền còn phải được xác định theo thỏa thuận, nguồn tiền, chứng từ và pháp luật liên quan, không chỉ dựa vào tên trên tài khoản.
Giao dịch cần sự chấp thuận của các chủ tài khoản
Việc sử dụng tài khoản thanh toán chung phải có sự chấp thuận của tất cả chủ tài khoản. Cách thể hiện sự chấp thuận cần được cụ thể hóa trong thỏa thuận giữa các bên và hợp đồng với ngân hàng, như phạm vi giao dịch, phương thức xác nhận hoặc cơ chế ủy quyền.[1]
Điều này không buộc các bên cùng xuất hiện tại quầy cho mọi giao dịch. Cách thực hiện phụ thuộc phương thức ngân hàng cung cấp và nội dung đã thống nhất. Một người không nên mặc định được tự do giao dịch chỉ vì có tên trên tài khoản.
Mỗi chủ tài khoản phải quan tâm đến nghĩa vụ nợ
Mỗi chủ tài khoản phải chịu trách nhiệm thanh toán toàn bộ nghĩa vụ nợ phát sinh từ việc sử dụng tài khoản chung.[1] Nghĩa vụ có thể gồm phí, khoản phải hoàn trả, số dư âm hoặc trách nhiệm khác theo sản phẩm và thỏa thuận.
Vì vậy, các bên cần kiểm soát cả quyền giao dịch lẫn hậu quả tài chính, thay vì cho rằng chỉ người trực tiếp thao tác mới chịu trách nhiệm.
Có thể ủy quyền cho người khác sử dụng tài khoản không?
Một chủ tài khoản có thể ủy quyền cho người khác, kể cả chủ tài khoản còn lại, sử dụng tài khoản. Việc ủy quyền phải được tất cả chủ tài khoản còn lại đồng ý bằng văn bản.[1]
Ủy quyền nên ghi rõ loại giao dịch, thời hạn và điều kiện. Người được ủy quyền không trở thành đồng chủ tài khoản và chỉ hành động trong phạm vi được giao.
Mở tài khoản chung cần chuẩn bị những gì?
Hồ sơ mở tài khoản thanh toán chung gồm giấy tờ nhận biết khách hàng và thỏa thuận bằng văn bản giữa các chủ tài khoản về quản lý, sử dụng tài khoản. Nội dung này cũng phải được thể hiện trong thỏa thuận với ngân hàng.[1]
Trước khi đến ngân hàng, các bên nên thống nhất mục đích, cách chấp thuận giao dịch, phương thức nhận thông báo, trường hợp được ủy quyền và cách xử lý khi một người muốn ngừng tham gia.
Giấy tờ, biểu mẫu và khả năng cung cấp sản phẩm có thể khác nhau. Người mở tài khoản nên xin danh mục hồ sơ chính thức và đọc đầy đủ điều khoản trước khi ký. Không dùng quy trình của một ngân hàng để suy ra cho mọi ngân hàng.
Theo quy định hiện hành, phương thức mở tài khoản bằng phương tiện điện tử không áp dụng với tài khoản thanh toán chung.[1][2] Người dùng không nên kỳ vọng hoàn tất toàn bộ quy trình bằng eKYC như tài khoản cá nhân. Ngân hàng có thể hỗ trợ khai thông tin hoặc đặt lịch, nhưng việc mở tài khoản vẫn phải theo quy trình chính thức.
Những rủi ro thường gặp khi dùng tài khoản đồng sở hữu
Tài khoản chung giúp minh bạch một quỹ chung, nhưng cũng làm tăng sự phụ thuộc giữa các bên. Rủi ro thường xuất hiện khi mục đích, quyền phê duyệt và trách nhiệm chưa được thống nhất rõ.
Giao dịch bị chậm hoặc quyền ủy quyền quá rộng
Nếu không quy định cách xác nhận, khoản chi cấp thiết có thể bị chậm. Ngược lại, ủy quyền quá rộng có thể khiến người còn lại không kiểm soát kịp giao dịch quan trọng. Cơ chế vận hành cần đủ chặt và phù hợp nhu cầu thực tế.
Không thống nhất mục đích sử dụng tiền
Một người có thể coi tài khoản là quỹ sinh hoạt, người khác lại xem đó là tiền tiết kiệm. Nếu mục đích không rõ, bất đồng vẫn có thể xuất hiện dù giao dịch đúng quy trình. Nên tách các quỹ có cách sử dụng khác nhau.
Bỏ qua nghĩa vụ tài chính phát sinh
Trước khi dùng sản phẩm hoặc dịch vụ gắn với tài khoản, mỗi người cần hiểu phí, điều kiện hoàn trả, khả năng phát sinh số dư âm và cách xử lý giao dịch sai sót.
Tăng nguy cơ lộ thông tin tài khoản
Nhiều người cùng tiếp cận thông tin làm tăng nguy cơ lộ dữ liệu. Mỗi bên cần tuân thủ cách bảo mật tài khoản ngân hàng, không chia sẻ mã xác thực, không dùng thiết bị thiếu kiểm soát và báo ngay khi phát hiện truy cập bất thường.
Khó xử lý khi quan hệ giữa các bên thay đổi
Khi quan hệ thay đổi, tài khoản chung có thể thành điểm tranh chấp. Ly thân, chấm dứt hợp tác, mất liên lạc hoặc muốn ngừng tham gia đều cần phương án xử lý trước.
06 điều cần thỏa thuận trước khi mở tài khoản chung
Thỏa thuận không cần dài nhưng phải trả lời được các tình huống dễ phát sinh. Sáu nhóm dưới đây là khung trao đổi trước khi ký hồ sơ.
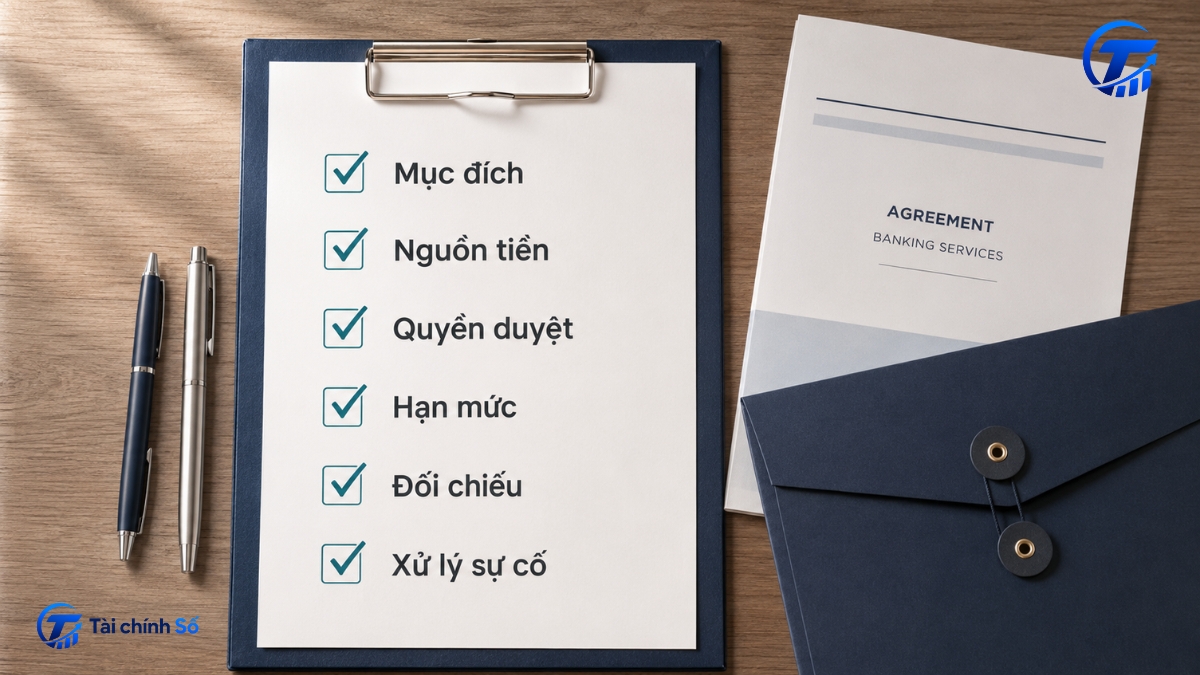
Bảng 2. Checklist thống nhất trước khi mở tài khoản chung
| Nội dung | Câu hỏi cần trả lời |
| Mục đích | Tài khoản dùng cho sinh hoạt, tiết kiệm, dự phòng hay dự án? |
| Nguồn tiền | Ai đóng góp, khi nào và ghi nhận ra sao? |
| Quyền phê duyệt | Giao dịch nào cần tất cả xác nhận; khi nào được ủy quyền? |
| Hạn mức nội bộ | Khoản chi nào phải trao đổi trước dù ngân hàng cho phép? |
| Đối chiếu | Ai theo dõi biến động, lưu chứng từ và rà soát? |
| Xử lý sự cố | Làm gì khi bất đồng, mất truy cập hoặc một bên ngừng tham gia? |
Các bên nên thống nhất chu kỳ rà soát, chẳng hạn hằng tuần với quỹ chi tiêu hoặc hằng tháng với quỹ gia đình. Người phụ trách có thể tải lịch sử giao dịch hoặc yêu cầu sao kê ngân hàng để đối chiếu với hóa đơn, chứng từ và mục đích chi.
Hạn mức nội bộ không thay thế hạn mức của ngân hàng. Các bên có thể tự đặt quy tắc vận hành, chẳng hạn khoản chi nhỏ được xử lý trong phạm vi ủy quyền hợp lệ, còn khoản lớn cần tất cả cùng xác nhận. Quy tắc này không được trái thỏa thuận với ngân hàng và pháp luật.
Thỏa thuận cũng nên nêu cách sửa đổi. Mọi thay đổi về quyền giao dịch, người được ủy quyền hoặc phương thức chấp thuận cần thực hiện theo hướng dẫn chính thức, không chỉ thống nhất qua tin nhắn riêng.
Khi một chủ tài khoản chết, mất tích hoặc mất năng lực hành vi
Khi một chủ tài khoản chết, bị tuyên bố đã chết, bị tuyên bố mất tích hoặc mất năng lực hành vi dân sự, quyền sử dụng tài khoản và nghĩa vụ phát sinh từ việc sử dụng tài khoản chung được giải quyết theo pháp luật.[1] Điều này không có nghĩa số dư tự động chia đều, chuyển toàn bộ cho người còn lại hoặc tài khoản chắc chắn bị đóng.
Người liên quan nên thông báo cho ngân hàng, không tự suy diễn quyền giao dịch và chuẩn bị tài liệu chứng minh tình trạng pháp lý hoặc tư cách đại diện. Ngân hàng sẽ xem xét hồ sơ, thỏa thuận và quy định áp dụng.
Nếu sự kiện liên quan đến thừa kế, tranh chấp tài sản hoặc quyền đại diện, các bên nên tham khảo ý kiến chuyên môn. Bài viết nêu nguyên tắc chung, không thay thế đánh giá hồ sơ cụ thể.
Tài khoản đồng sở hữu giúp nhiều người quản lý tiền minh bạch hơn, nhưng chỉ hiệu quả khi quyền giao dịch và trách nhiệm rõ ràng. Trước khi mở, các bên nên thống nhất mục đích, nguồn tiền, cơ chế chấp thuận, cách đối chiếu và phương án xử lý bất đồng bằng văn bản. Việc cùng đứng tên không thay thế thỏa thuận về quyền sở hữu tài sản, không cho phép mỗi người tự do sử dụng số dư.
Nguồn tham khảo
[1] Ngân hàng Nhà nước Việt Nam, Văn bản hợp nhất số 21/VBHN-NHNN ngày 18/09/2025, hợp nhất quy định về mở và sử dụng tài khoản thanh toán.
[2] Ngân hàng Nhà nước Việt Nam, Thông tư số 25/2025/TT-NHNN ngày 31/08/2025, sửa đổi, bổ sung Thông tư số 17/2024/TT-NHNN.