Thẻ ATM ngày càng trở thành vật bất ly thân trong đời sống hiện đại, giúp người dùng rút tiền, chuyển khoản, thanh toán nhanh chóng mà không cần mang theo tiền mặt. Tuy nhiên, không phải ai cũng hiểu rõ bản chất, công dụng và các loại thẻ ATM đang lưu hành.
Trong bài viết này, Tài chính số sẽ giúp bạn giải mã thẻ ATM là gì, phân biệt các loại thẻ phổ biến, tiện ích đi kèm và cách lựa chọn thẻ phù hợp nhất với nhu cầu cá nhân.

1. Thẻ ATM là gì?
Trong kỷ nguyên số, việc sở hữu một chiếc thẻ ATM gần như là điều tất yếu nếu bạn muốn tham gia vào các giao dịch tài chính một cách tiện lợi và an toàn. Thẻ ATM không chỉ giúp bạn rút tiền mặt từ máy tự động, mà còn là cánh cổng mở ra cả một hệ sinh thái thanh toán không tiền mặt đang phát triển mạnh mẽ tại Việt Nam.
Dù quen thuộc trong cuộc sống hàng ngày, nhưng không phải ai cũng hiểu rõ thẻ ATM là gì, vai trò thực sự của nó và lý do vì sao chiếc thẻ nhỏ bé này lại có mặt trong hầu hết các ví tiền hiện nay.
Hãy cùng Tài chính số giải mã khái niệm thẻ ATM một cách rõ ràng và dễ hiểu nhất.
Khái niệm thẻ ATM
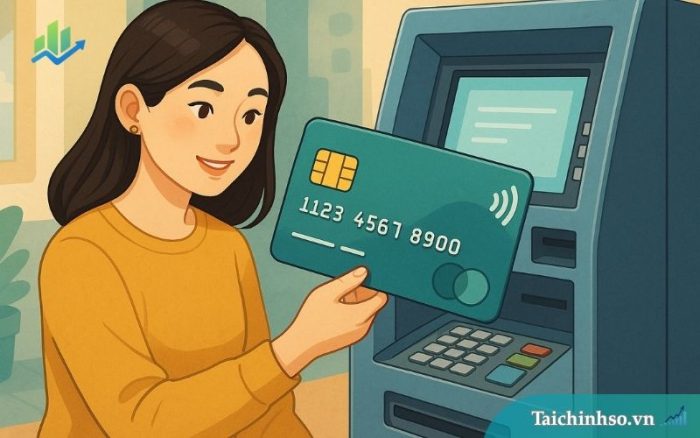
Thẻ ATM (Automated Teller Machine Card) là một loại thẻ do ngân hàng hoặc tổ chức tài chính phát hành, cho phép người dùng thực hiện các giao dịch cơ bản như rút tiền, chuyển khoản, vấn tin số dư, in sao kê… thông qua hệ thống máy rút tiền tự động (ATM) hoặc máy POS, Internet banking, Mobile banking.
Tại Việt Nam, thẻ ATM thường được dùng như cách gọi phổ thông cho nhiều loại thẻ ngân hàng, song trên thực tế, không phải thẻ nào cũng là thẻ ATM đúng nghĩa.
Phân biệt rõ khái niệm này sẽ giúp người dùng sử dụng đúng cách và tối ưu lợi ích từ chiếc thẻ mà mình đang sở hữu.
Xem thêm: Tài khoản ngân hàng là gì? Phân biệt với thẻ ATM và những điều cần lưu ý
Vì sao thẻ ATM trở nên phổ biến?
Sự phát triển của hệ thống ngân hàng điện tử, cùng với chủ trương khuyến khích thanh toán không dùng tiền mặt từ Nhà nước, đã khiến thẻ ATM trở thành phương tiện giao dịch chủ lực của hàng chục triệu người dân. Bên cạnh yếu tố tiện dụng, dễ dùng, thẻ ATM còn góp phần:
- Giảm rủi ro mất mát do mang theo tiền mặt.
- Quản lý tài chính cá nhân một cách minh bạch và hiệu quả hơn.
- Kết nối dễ dàng với các dịch vụ ngân hàng số như ví điện tử, QR Code, online banking…
Thực tế, số lượng thẻ ATM tại Việt Nam hiện đã vượt mốc 110 triệu chiếc, và con số này vẫn không ngừng tăng nhờ sự phát triển mạnh mẽ của hệ thống ngân hàng và công nghệ tài chính (Fintech).
Gợi ý tìm hiểu thêm: Ngân hàng số là gì? Có gì khác với ngân hàng truyền thống?
2. Cấu tạo và đặc điểm của thẻ ATM
Dù chỉ là một tấm nhựa nhỏ gọn trong ví, nhưng mỗi chiếc thẻ ATM lại được thiết kế vô cùng chi tiết và chứa đựng nhiều công nghệ bảo mật hiện đại.
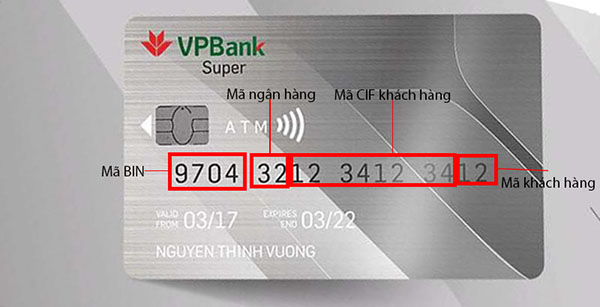
Mặt trước của thẻ ATM
Mỗi chiếc thẻ ATM đều có thiết kế nhất quán theo tiêu chuẩn quốc tế (ISO 7810) với kích thước 85,60 mm × 53,98 mm. Trên mặt trước, bạn sẽ thấy các thành phần quan trọng như:
- Tên ngân hàng phát hành: thường nằm ở góc trên cùng, giúp bạn nhận diện thương hiệu ngân hàng.
- Số thẻ: gồm 16-19 chữ số, mã hóa thông tin tài khoản, bạn tuyệt đối không được chia sẻ với người lạ.
- Tên chủ thẻ: là người sở hữu tài khoản liên kết, có thể viết hoa toàn bộ.
- Thời hạn hiệu lực: gồm tháng/năm hết hạn (valid thru), cần chú ý để gia hạn kịp thời.
- Chip EMV (nếu có): là vi mạch bảo mật giúp lưu trữ dữ liệu mã hóa, an toàn hơn nhiều so với thẻ từ.
Mặt sau của thẻ ATM
Mặt sau ít được chú ý nhưng lại chứa những yếu tố quan trọng không kém:
- Dải từ (nếu còn dùng): lưu trữ dữ liệu tĩnh, dễ bị sao chép, đang dần bị thay thế bởi chip.
- Chữ ký chủ thẻ: yêu cầu ký tên để xác minh khi giao dịch tại POS.
- Mã CVV/CVC: là mã bảo mật 3 chữ số cực kỳ quan trọng khi thanh toán online (chủ yếu dùng với thẻ Visa/Master).
- Thông tin tổng đài ngân hàng: rất cần thiết khi báo mất, khóa thẻ hoặc gặp sự cố.
Gợi ý tìm hiểu thêm: Mã CVV là gì? Có nên che mã CVV trên thẻ hay không?
Công nghệ bảo mật: Thẻ từ và thẻ chip
Hiện nay, các ngân hàng đang dần chuyển đổi toàn bộ thẻ ATM từ công nghệ thẻ từ sang thẻ chip EMV theo yêu cầu của Ngân hàng Nhà nước Việt Nam. Đây là bước nâng cấp quan trọng trong bảo mật tài khoản và phòng chống gian lận thẻ.
| Tiêu chí | Thẻ từ | Thẻ chip EMV |
|---|---|---|
| Dữ liệu lưu trữ | Tĩnh, dễ sao chép | Mã hóa, thay đổi theo từng giao dịch |
| Mức độ bảo mật | Thấp | Cao |
| Khả năng bị skimming | Cao | Rất thấp |
| Xu hướng sử dụng | Đang dần bị loại bỏ | Được khuyến khích và phổ cập |
Ngoài ra, một số thẻ chip hiện đại còn tích hợp công nghệ NFC (Near-Field Communication), cho phép người dùng thanh toán bằng cách chạm nhẹ vào máy POS, không cần quẹt, không cần chèn thẻ.
3. Phân loại thẻ ATM
Không phải tất cả thẻ ATM đều giống nhau. Tùy vào chức năng sử dụng, phạm vi giao dịch, hay tính năng đi kèm, mỗi loại thẻ ATM sẽ phục vụ cho một nhóm nhu cầu khác nhau. Việc phân loại đúng giúp người dùng chọn thẻ phù hợp, tiết kiệm chi phí và tận dụng tối đa tiện ích ngân hàng cung cấp.
Phân loại thẻ ATM theo chức năng sử dụng
Đây là cách phân loại phổ biến nhất, được hầu hết ngân hàng áp dụng khi giới thiệu các dòng thẻ ATM của mình.
a. Thẻ ghi nợ (Debit card)
- Liên kết trực tiếp với tài khoản thanh toán của khách hàng.
- Chỉ được chi tiêu trong hạn mức số dư tài khoản hiện có.
- Dùng để rút tiền, chuyển khoản, thanh toán hóa đơn, cà thẻ POS…
Xem thêm: Tài khoản thanh toán là gì? Cách sử dụng hiệu quả trong đời sống cá nhân
b. Thẻ tín dụng (Credit card)
- Cho phép chi tiêu trước, thanh toán sau trong một hạn mức tín dụng ngân hàng cấp sẵn.
- Có thể rút tiền từ ATM nhưng sẽ bị tính phí và lãi suất cao.
- Chủ yếu dùng để thanh toán online, quẹt thẻ POS, chi tiêu lớn, thường kết hợp với các chương trình trả góp, hoàn tiền, tích điểm.
Gợi ý tìm hiểu thêm: Thẻ tín dụng: Lợi ích, điều kiện mở và lưu ý quan trọng
c. Thẻ trả trước (Prepaid card)
- Không liên kết với tài khoản ngân hàng.
- Người dùng nạp bao nhiêu, xài bấy nhiêu giống ví điện tử dạng vật lý.
- Phù hợp với người trẻ, học sinh, du lịch, tặng quà hoặc chi tiêu định mức.
Phân loại theo phạm vi sử dụng
Một tiêu chí quan trọng khác là nơi bạn có thể dùng thẻ để rút tiền, thanh toán hoặc thực hiện các giao dịch tài chính.
a. Thẻ ATM nội địa (Thẻ Napas)
- Chỉ sử dụng trong hệ thống ngân hàng nội địa, kết nối qua mạng NAPAS, liên kết gần như toàn bộ các ngân hàng tại Việt Nam.
- Có thể rút tiền, chuyển khoản liên ngân hàng, thanh toán hóa đơn tại ATM, POS, online trong nước.
- Phí giao dịch thấp, phù hợp với người dùng cá nhân phổ thông.
b. Thẻ quốc tế (Visa, Mastercard, JCB…)
- Sử dụng trên toàn cầu, phù hợp với người thường xuyên mua sắm online quốc tế, du lịch, công tác nước ngoài.
- Có thể thanh toán tại các điểm chấp nhận thẻ quốc tế, mua hàng từ nước ngoài, rút tiền tại ATM quốc tế.
- Thường áp dụng cho thẻ ghi nợ và thẻ tín dụng.
Phân loại theo hạng thẻ (đặc quyền)
Một số ngân hàng phân loại thêm theo hạng thẻ để phân biệt nhóm khách hàng phổ thông và cao cấp:
- Thẻ chuẩn (standard): Tính năng cơ bản, giới hạn hạn mức rút tiền, giao dịch.
- Thẻ vàng (gold): Hạn mức cao hơn, ưu đãi dịch vụ, quà tặng sinh nhật, tích điểm…
- Thẻ bạch kim (platinum): Dành cho khách VIP, miễn phí thường niên, ưu đãi hoàn tiền, bảo hiểm giao dịch, hoàn thuế khi đi du lịch quốc tế…
4. Các chức năng và tiện ích cơ bản của thẻ ATM
Thẻ ATM không chỉ đơn thuần là một công cụ rút tiền. Với sự phát triển mạnh mẽ của ngân hàng số và hệ thống thanh toán hiện đại, chiếc thẻ nhỏ này đã trở thành một trợ lý tài chính đáng tin cậy trong đời sống cá nhân, từ chi tiêu hằng ngày đến quản lý tài chính cá nhân và kết nối các dịch vụ số.
4.1 Rút tiền mặt tại cây ATM
Đây là tính năng cơ bản và phổ biến nhất của thẻ ATM, đặc biệt là với thẻ ghi nợ nội địa. Người dùng có thể:
- Rút tiền từ tài khoản cá nhân tại các cây ATM cùng ngân hàng hoặc liên ngân hàng qua hệ thống NAPAS.
- Một số thẻ quốc tế (Visa, Mastercard) còn cho phép rút ngoại tệ tại cây ATM quốc tế.
Lưu ý: Phí rút tiền và hạn mức rút có thể khác nhau tùy ngân hàng và loại thẻ.
4.2 Chuyển khoản & kiểm tra số dư
Thẻ ATM cho phép thực hiện chuyển khoản nội bộ, chuyển liên ngân hàng, và kiểm tra số dư tài khoản một cách dễ dàng:
- Thực hiện trực tiếp tại cây ATM hoặc qua các kênh online như Internet Banking, Mobile Banking.
- Hệ thống chuyển tiền 24/7 giúp giao dịch nhanh chóng, kể cả ngoài giờ hành chính hoặc cuối tuần.
- In sao kê nhanh gọn tại cây ATM hoặc tải file PDF trực tuyến.
4.3 Thanh toán tại POS, siêu thị, cửa hàng
Một trong những tính năng tiện lợi nhất của thẻ ATM là quẹt thẻ thanh toán trực tiếp tại hàng triệu điểm bán hàng chấp nhận thẻ:
- Các máy POS sẽ kết nối với tài khoản ngân hàng của bạn để thanh toán ngay.
- Một số thẻ chip còn hỗ trợ chạm thẻ (contactless), chỉ cần chạm nhẹ mà không cần nhập mã PIN (dưới ngưỡng 1 triệu đồng).
- Giảm rủi ro mang theo tiền mặt và giúp giao dịch nhanh chóng, sạch sẽ, an toàn.
4.4 Thanh toán online, trả hóa đơn, mua hàng trực tuyến
Không cần tiền mặt, không cần ví, chỉ với một chiếc thẻ ATM, bạn có thể:
- Thanh toán hóa đơn điện, nước, internet, học phí, vé máy bay… thông qua app ngân hàng hoặc liên kết ví điện tử.
- Mua sắm online tại các sàn thương mại điện tử như Shopee, Lazada, Tiki… nếu thẻ được kích hoạt thanh toán online.
- Một số ngân hàng còn hỗ trợ tự động trích tiền định kỳ, giúp tiết kiệm thời gian và kiểm soát tài chính hiệu quả.
Nếu bạn thường xuyên thanh toán online qua thẻ ATM, hãy ưu tiên chọn thẻ có công nghệ chip EMV và đăng ký dịch vụ OTP để tăng cường bảo mật.
**Các tiện ích khác
Ngoài các chức năng cốt lõi kể trên, thẻ ATM còn hỗ trợ nhiều tiện ích đi kèm:
- Nạp tiền điện thoại, thẻ game, ví điện tử như Momo, ZaloPay, ShopeePay…
- Mua vé xem phim, vé xe khách, vé tàu bay ngay trên app ngân hàng.
- Tham gia chương trình tích điểm, hoàn tiền, nhận ưu đãi từ ngân hàng và đối tác.
Gợi ý xem thêm: Ví điện tử là gì? So sánh ví điện tử và thẻ ATM nên dùng cái nào?
5. Lợi ích và hạn chế khi sử dụng thẻ ATM
Thẻ ATM đã thay đổi cách người Việt tiếp cận và sử dụng dịch vụ ngân hàng trong hơn một thập kỷ qua. Tuy nhiên, bên cạnh những tiện ích vượt trội, thẻ ATM cũng tiềm ẩn một số hạn chế mà người dùng cần lưu ý để tránh rủi ro trong quá trình sử dụng.
Lợi ích của thẻ ATM
Không phải ngẫu nhiên mà thẻ ATM trở thành vật bất ly thân của hàng triệu người dùng. Dưới đây là những lợi ích thiết thực và quan trọng nhất mà chiếc thẻ nhỏ này mang lại:
✔ Giao dịch nhanh chóng, tiết kiệm thời gian
- Thực hiện các giao dịch tài chính như rút tiền, chuyển khoản, thanh toán hóa đơn chỉ trong vài thao tác.
- Không cần phải đến quầy giao dịch ngân hàng, không mất thời gian xếp hàng.
✔ Hạn chế mang theo tiền mặt, tăng an toàn
- Giảm nguy cơ mất trộm, rơi rớt hoặc bị cướp giật khi di chuyển.
- Mất thẻ có thể khóa tạm thời chỉ với một cú chạm qua app ngân hàng.
✔ Dễ dàng kiểm soát và quản lý tài chính cá nhân
- Lịch sử giao dịch được lưu lại rõ ràng qua SMS, app ngân hàng hoặc email.
- Chủ động thiết lập hạn mức chi tiêu, theo dõi dòng tiền vào, ra.
✔ Kết nối hệ sinh thái ngân hàng số
- Liên kết với ví điện tử, cổng thanh toán, chương trình tích điểm, đổi quà.
- Tham gia ưu đãi hoàn tiền, giảm giá tại các hệ thống siêu thị, nhà hàng, thương hiệu lớn.
✔ Tăng khả năng tiếp cận tín dụng
- Với các thẻ ghi nợ có lịch sử giao dịch đều đặn, bạn sẽ có điểm tín dụng tốt hơn.
- Đây là cơ sở quan trọng khi mở thẻ tín dụng hoặc vay tín chấp sau này.
Hạn chế và rủi ro cần lưu ý
Bên cạnh những ưu điểm, việc sử dụng thẻ ATM cũng tồn tại một số điểm trừ mà người dùng cần nắm rõ để chủ động phòng ngừa:
Rủi ro bảo mật nếu bất cẩn
- Để lộ số thẻ, mã PIN hoặc không khóa thẻ khi mất điện thoại có thể dẫn tới mất tiền oan.
- Một số loại thẻ từ (chưa nâng cấp lên chip) dễ bị skimming (sao chép thông tin trái phép).
Nếu bạn vẫn đang sử dụng thẻ ATM dạng từ, hãy chủ động nâng cấp sang thẻ chip EMV để bảo vệ tài khoản khỏi các rủi ro bảo mật hiện đại.
Mất phí dịch vụ nếu dùng không đúng cách
- Phí rút tiền khác ngân hàng, phí thường niên, phí chuyển khoản… là các khoản phí phổ biến.
- Một số người dùng không đọc kỹ biểu phí có thể ngốn chi phí không cần thiết mỗi tháng.
Hạn chế trong trường hợp khẩn cấp
- Mất thẻ vào ngày lễ, cuối tuần mà không có Mobile Banking sẽ gây bất tiện lớn.
- Các ATM đôi khi bị lỗi hoặc hết tiền, đặc biệt ở khu vực xa trung tâm.
Dễ bị lệ thuộc và chi tiêu không kiểm soát
- Thanh toán dễ dàng đôi khi khiến người dùng quẹt thẻ vô tội vạ.
- Với thẻ tín dụng, nếu không kiểm soát kỹ có thể dẫn đến nợ xấu, bị tính lãi cao.
6. Điều kiện, hồ sơ và quy trình làm thẻ ATM ở Việt Nam
Sở hữu một chiếc thẻ ATM ngày nay không hề phức tạp. Với quy trình đơn giản, thời gian xử lý nhanh và khả năng đăng ký online, việc mở thẻ đã trở thành một thao tác quen thuộc của nhiều cá nhân, từ sinh viên, người đi làm đến người cao tuổi.
Tuy nhiên, mỗi loại thẻ sẽ có những yêu cầu khác nhau mà bạn cần lưu ý trước khi làm thủ tục.
Điều kiện mở thẻ ATM
Tùy theo loại thẻ (ghi nợ, tín dụng, trả trước), điều kiện làm thẻ có thể khác nhau. Dưới đây là các yêu cầu cơ bản nhất để mở thẻ ATM tại Việt Nam:
Đối với thẻ ghi nợ nội địa (thẻ ATM phổ thông):
- Là công dân Việt Nam hoặc người nước ngoài đang sinh sống, làm việc hợp pháp tại Việt Nam.
- Từ 15 tuổi trở lên, có đầy đủ năng lực hành vi dân sự.
- Có CMND/CCCD/Hộ chiếu còn hiệu lực.
- Có hoặc đồng thời mở tài khoản thanh toán tại ngân hàng.
Đối với thẻ tín dụng:
- Từ 18 tuổi trở lên.
- Có thu nhập ổn định theo mức quy định của từng ngân hàng (từ 4–10 triệu đồng/tháng trở lên).
- Có lịch sử tín dụng tốt hoặc tài sản đảm bảo.
- Một số ngân hàng chấp nhận mở thẻ tín dụng không cần chứng minh thu nhập (thẻ secured credit).
Hồ sơ cần chuẩn bị khi làm thẻ
Việc chuẩn bị hồ sơ đầy đủ sẽ giúp quá trình mở thẻ diễn ra nhanh chóng và suôn sẻ hơn. Dưới đây là danh sách giấy tờ thường được yêu cầu:
Đối với thẻ ghi nợ:
- Bản sao và bản gốc CMND/CCCD/Hộ chiếu để đối chiếu.
- Mẫu đơn đăng ký mở thẻ (ngân hàng cung cấp).
- Một số ngân hàng cho phép mở thẻ trực tuyến chỉ bằng CCCD gắn chip và camera.
Đối với thẻ tín dụng:
- CCCD/Hộ chiếu còn hiệu lực.
- Sao kê lương 3 tháng gần nhất hoặc hợp đồng lao động.
- Bảng sao kê tài khoản, hóa đơn điện nước (để xác minh địa chỉ).
- Giấy tờ tài sản đảm bảo (nếu mở thẻ tín chấp theo hình thức thế chấp).
Quy trình mở thẻ ATM tại ngân hàng
Hiện nay, các ngân hàng tại Việt Nam đều cung cấp cả hai hình thức mở thẻ: trực tiếp tại quầy và đăng ký online. Cụ thể:
Mở thẻ trực tiếp tại quầy
- Bước 1: Chuẩn bị đầy đủ giấy tờ tùy thân.
- Bước 2: Đến chi nhánh/phòng giao dịch gần nhất của ngân hàng.
- Bước 3: Điền form đăng ký mở thẻ, xác minh thông tin.
- Bước 4: Nhận giấy hẹn và đợi 3-7 ngày để nhận thẻ vật lý.
Mở thẻ online (eKYC)
- Truy cập app hoặc website chính thức của ngân hàng.
- Chọn mục “Mở thẻ ATM” hoặc “Đăng ký tài khoản thanh toán”.
- Xác minh danh tính bằng CCCD gắn chip (qua camera hoặc ảnh chụp).
- Sau khi phê duyệt, có thể sử dụng thẻ ảo ngay, còn thẻ vật lý sẽ được gửi về tận nhà.
Với nhiều ngân hàng số hiện nay, việc mở thẻ ATM online chỉ mất chưa tới 5 phút và không cần phải ra quầy giao dịch.
**Thời gian và chi phí mở thẻ
- Thời gian nhận thẻ vật lý: dao động từ 3 đến 7 ngày làm việc, tùy ngân hàng và khu vực.
- Chi phí mở thẻ: phần lớn các ngân hàng hiện miễn phí phát hành lần đầu, chỉ thu phí thường niên từ năm thứ hai trở đi (khoảng 50.000-120.000 VNĐ/năm).
- Mở thẻ tín dụng có thể mất thời gian phê duyệt lâu hơn, tùy mức độ tín nhiệm hồ sơ.
7. Mẹo chọn đúng loại thẻ & tối ưu chi phí
Mỗi người có thói quen chi tiêu, nhu cầu sử dụng và mức độ tài chính khác nhau. Vì vậy, việc chọn đúng loại thẻ ATM không chỉ giúp bạn tận dụng tối đa tiện ích ngân hàng, mà còn tránh phát sinh các khoản phí không cần thiết.
Dưới đây là những mẹo đơn giản nhưng cực kỳ hiệu quả để chọn thẻ phù hợp và tiết kiệm nhất.
Xác định rõ nhu cầu sử dụng
Trước khi mở thẻ, hãy trả lời những câu hỏi sau:
- Bạn dùng thẻ để làm gì chủ yếu?
- Rút tiền, chuyển khoản, thanh toán hóa đơn, mua sắm online hay đi du lịch?
- Bạn cần thẻ dùng trong nước hay quốc tế?
- Bạn muốn quản lý chi tiêu chặt chẽ hay linh hoạt hơn trong chi tiêu trước – trả sau?
Từ đó, bạn có thể lựa chọn:
- Thẻ ghi nợ nội địa (NAPAS): Phù hợp với người dùng phổ thông, học sinh, sinh viên, người không có nhu cầu thanh toán quốc tế.
- Thẻ ghi nợ quốc tế (Visa/Mastercard Debit): Thích hợp cho mua sắm online quốc tế, liên kết ví điện tử, dùng khi du lịch nước ngoài.
- Thẻ tín dụng (Credit): Phù hợp với người thu nhập ổn định, chi tiêu lớn, cần tích điểm – trả góp – hoàn tiền.
- Thẻ trả trước (Prepaid): Phù hợp để kiểm soát chi tiêu, tặng quà, hoặc dùng thay thế tiền mặt.
Xem thêm: Thẻ ghi nợ là gì? Có nên mở thẻ Visa/Master Debit không?
So sánh biểu phí giữa các ngân hàng
Không phải ngân hàng nào cũng có chính sách phí giống nhau. Nếu bạn không để ý kỹ, có thể mất kha khá tiền vào các loại phí như:
- Phí phát hành thẻ: Một số ngân hàng miễn, một số thu từ 50.000-100.000đ.
- Phí thường niên: Từ 50.000đ (thẻ ghi nợ nội địa) đến 300.000đ/năm (thẻ ghi nợ quốc tế), cao hơn với thẻ tín dụng.
- Phí rút tiền ATM khác ngân hàng: Thường dao động từ 1.000-3.000đ/lượt.
- Phí chuyển khoản: Hầu hết ngân hàng hiện nay đều miễn phí chuyển khoản nội bộ và cả liên ngân hàng; tuy nhiên một số ngân hàng vẫn thu theo %.
Mẹo: Nên chọn các ngân hàng số như Timo, TPBank, Cake by VPBank, MB… vì thường miễn nhiều loại phí và có thể mở thẻ online nhanh chóng.
Ưu tiên ngân hàng có hệ sinh thái số mạnh
Một chiếc thẻ ATM tốt không chỉ nằm ở chiếc thẻ vật lý, mà còn ở hệ thống dịch vụ kèm theo. Hãy ưu tiên chọn ngân hàng có:
- Ứng dụng mobile banking thân thiện, đầy đủ tính năng.
- Liên kết mạnh với ví điện tử, sàn TMĐT, hệ thống thanh toán.
- Dịch vụ CSKH nhanh, có tổng đài 24/7 và phản hồi hiệu quả.
Ngoài ra, các ngân hàng thường xuyên có chương trình ưu đãi dành riêng cho người mới mở thẻ, như:
- Miễn phí 12 tháng thường niên.
- Hoàn tiền 5-10% cho hóa đơn điện nước, Grab, Tiki…
- Tặng e-voucher hoặc tích điểm đổi quà khi chi tiêu bằng thẻ.
Nếu bạn là người mua sắm online thường xuyên, hãy ưu tiên các loại thẻ ATM tích hợp tính năng thanh toán online và liên kết với ví điện tử như ZaloPay, Momo, ShopeePay…
Đừng mở quá nhiều thẻ cùng lúc
Một lỗi phổ biến là người dùng mở thẻ theo từng chương trình khuyến mãi mà không tính đến nhu cầu dài hạn. Việc mở quá nhiều thẻ có thể khiến bạn:
- Bị tính nhiều loại phí thường niên không dùng tới.
- Khó kiểm soát chi tiêu và tài khoản rải rác ở nhiều ngân hàng.
- Khó duy trì điểm tín dụng nếu mở quá nhiều thẻ tín dụng không sử dụng.
Giải pháp: Duy trì 1-2 thẻ chính, bao gồm 1 thẻ ATM nội địa để rút tiền, chuyển khoản nhanh, và 1 thẻ quốc tế (debit hoặc credit) để thanh toán online, du lịch, đặt vé…
Câu hỏi thường gặp (FAQ)
1. Thẻ ATM có khác gì thẻ ngân hàng?
Thẻ ATM là cách gọi phổ biến tại Việt Nam để chỉ các loại thẻ thanh toán do ngân hàng phát hành, có thể là thẻ ghi nợ, thẻ tín dụng hoặc thẻ trả trước.
Tuy nhiên, không phải thẻ nào của ngân hàng cũng dùng để rút tiền tại ATM, do đó gọi là thẻ ATM mang tính phân biệt đơn giản hơn là định danh chính thức.
2. Làm thẻ ATM có mất phí không?
Đa số ngân hàng hiện miễn phí phát hành thẻ ATM lần đầu, nhưng có thể thu phí thường niên, phí rút tiền hoặc chuyển khoản tùy từng loại thẻ và chính sách ngân hàng. Một số ngân hàng số như MB, Cake, TPBank, Timo… hiện đang miễn rất nhiều loại phí này.
3. Làm thẻ ATM cần bao nhiêu tuổi?
Tùy loại thẻ:
- Thẻ ghi nợ nội địa: từ 15 tuổi trở lên là có thể làm thẻ nếu có giấy tờ tùy thân.
- Thẻ tín dụng: yêu cầu 18 tuổi trở lên và có thu nhập ổn định.
4. Thẻ ATM có thanh toán online được không?
Chỉ những thẻ ATM có tính năng thanh toán online (thường là thẻ ghi nợ quốc tế như Visa/Mastercard Debit hoặc thẻ nội địa đã kích hoạt chức năng này) mới dùng để thanh toán online. Bạn cần đăng ký SMS OTP hoặc Smart OTP để xác thực giao dịch an toàn.
5. Bị mất thẻ ATM thì phải làm gì?
Ngay khi phát hiện mất thẻ, bạn cần:
- Khóa thẻ khẩn cấp trên app ngân hàng hoặc gọi tổng đài CSKH.
- Xác minh lại các giao dịch phát sinh gần đây.
- Làm lại thẻ mới tại quầy hoặc đăng ký lại trên app nếu ngân hàng hỗ trợ.
6. Có thể dùng một thẻ ATM cho nhiều tài khoản không?
Tùy chính sách ngân hàng. Một số ngân hàng cho phép bạn liên kết nhiều tài khoản thanh toán vào cùng một thẻ, còn đa phần sẽ phát hành mỗi tài khoản một thẻ riêng để thuận tiện trong kiểm soát.
Tổng kết bài viết
Trong một thế giới ngày càng số hóa, thẻ ATM không còn là lựa chọn mà là nhu cầu thiết yếu. Từ rút tiền, chuyển khoản, thanh toán hóa đơn đến quản lý tài chính cá nhân, chiếc thẻ nhỏ bé này đã trở thành công cụ giao dịch của hàng triệu người Việt.
Tuy nhiên, để khai thác hết giá trị của thẻ ATM, người dùng cần hiểu rõ loại thẻ mình đang dùng, cách chọn thẻ phù hợp, và quan trọng không kém: biết cách phòng tránh rủi ro và tiết kiệm chi phí.
Qua bài viết này, Tài chính Số hy vọng bạn không chỉ biết thẻ ATM là gì, mà còn nắm vững cách sử dụng thẻ một cách thông minh, an toàn và tối ưu.