Thuế vãng lai là cách gọi quen thuộc, không phải tên của một sắc thuế độc lập. Trong thực tế, cụm này thường được dùng để nói về phần thuế GTGT phải nộp theo phân bổ tại địa phương có công trình xây dựng khi doanh nghiệp thi công ở tỉnh khác nơi đặt trụ sở chính. Không phải mọi hợp đồng ngoại tỉnh đều khai mẫu 05/GTGT và tỷ lệ 1% cũng không phải thuế suất ghi trên hóa đơn.
Bài viết tập trung vào thuế GTGT của hoạt động xây dựng ngoại tỉnh. Trước khi lập hồ sơ, doanh nghiệp cần kiểm tra lần lượt: phương pháp tính thuế GTGT, quan hệ hợp đồng với chủ đầu tư, địa bàn thi công, giá trị công trình và tình trạng chi nhánh hoặc địa điểm kinh doanh tại nơi có công trình.
1. Thuế vãng lai là gì?
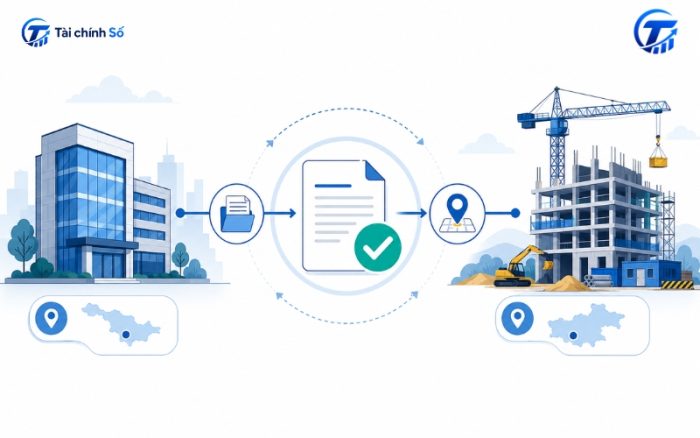
Trước đây, nhiều doanh nghiệp dùng cụm “thuế vãng lai” để chỉ khoản thuế phải nộp khi có hoạt động ngoài tỉnh. Với xây dựng ngoại tỉnh, cách hiểu đúng hơn là: xác định số thuế GTGT phải nộp theo phân bổ tại địa phương có công trình. Cơ chế này nhằm phân chia nguồn thu giữa địa phương nơi đặt trụ sở chính và địa phương nơi công trình được thi công. [1]
Bài viết này không dùng để kết luận nghĩa vụ thuế thu nhập doanh nghiệp, thuế nhà thầu, hoạt động bán hàng ngoại tỉnh hoặc chuyển nhượng bất động sản. Các trường hợp đó có quy định khai, nộp thuế riêng.
| Không phải phạm vi chính của bài | Cần tra cứu theo cơ chế riêng |
| Bán hàng vãng lai ngoại tỉnh | Không áp dụng mặc định như xây dựng ngoại tỉnh. |
| Thuế TNDN | Không suy ra nghĩa vụ TNDN từ công thức 1% của bài này. |
| Thuế nhà thầu | Áp dụng cho giao dịch với tổ chức/cá nhân nước ngoài theo quy định riêng. |
| Chuyển nhượng bất động sản | Có luồng khai, nộp GTGT riêng dù cũng có thể dùng mẫu 05/GTGT trong một số trường hợp. |
2. Khi nào doanh nghiệp xem xét khai 05/GTGT?
Mẫu 05/GTGT là tờ khai dành cho người nộp thuế tính thuế GTGT theo phương pháp khấu trừ, có hoạt động xây dựng hoặc chuyển nhượng bất động sản tại địa bàn cấp tỉnh khác nơi đặt trụ sở chính. Với xây dựng, trọng tâm là nhà thầu ký hợp đồng trực tiếp với chủ đầu tư để thi công công trình ở tỉnh khác. [1][4]
Để xác định có thuộc luồng này hay không, không nên chỉ nhìn cụm “công trình ngoại tỉnh”. Hãy kiểm tra đồng thời các điều kiện dưới đây.
Hoạt động có phải là xây dựng?
Đối tượng là hoạt động xây dựng theo hệ thống ngành kinh tế quốc dân và quy định chuyên ngành. Các hoạt động tư vấn, thiết kế độc lập hoặc mua bán hàng hóa không tự động đi theo cơ chế này.
Có ký trực tiếp với chủ đầu tư?
Nhà thầu chính ký trực tiếp với chủ đầu tư là mấu chốt của luồng 05/GTGT. Nhà thầu phụ chỉ ký với nhà thầu chính không nên tự áp dụng 05/GTGT theo cơ chế này.
Công trình có ở tỉnh khác trụ sở chính?
Nếu công trình cùng tỉnh với trụ sở chính, không phát sinh khai ngoại tỉnh theo nội dung bài này.
Doanh nghiệp có tính GTGT theo phương pháp khấu trừ?
Mẫu 05/GTGT không áp dụng cho doanh nghiệp tính GTGT trực tiếp trên doanh thu. Cơ quan Thuế đã hướng dẫn trường hợp tương tự sử dụng mẫu 04/GTGT theo từng lần phát sinh. [4]
Có thuộc ngoại lệ dưới 1 tỷ đồng?
Ngoại lệ chỉ đặt ra khi doanh nghiệp không thành lập đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh có công trình và giá trị công trình xây dựng bao gồm VAT dưới 1 tỷ đồng. Cần xét theo giá trị công trình, không tự tách nhỏ thành nhiều hạng mục để áp mốc này. [1][6]
Mốc 1 tỷ được xác định theo giá trị công trình xây dựng bao gồm VAT. Không tự thay “công trình” bằng “hạng mục” để suy ra ngoại lệ; khi hợp đồng có cấu trúc phức tạp, cần đối chiếu phạm vi công trình và hồ sơ hợp đồng thực tế.
Nếu có chi nhánh, đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh có công trình, đừng áp ngoại lệ “dưới 1 tỷ đồng” một cách máy móc. Cách khai có thể chuyển sang luồng khai của đơn vị phụ thuộc hoặc luồng phân bổ tập trung tại trụ sở chính, tùy việc đơn vị đó trực tiếp bán hàng, sử dụng hóa đơn và theo dõi đầy đủ thuế GTGT đầu ra, đầu vào. [1][5]

3. Khai ở đâu và tính số thuế GTGT phải nộp theo phân bổ thế nào?
Với nhà thầu đáp ứng điều kiện khai 05/GTGT, hồ sơ được nộp cho cơ quan Thuế nơi có công trình xây dựng; tiền thuế theo tờ khai được nộp vào ngân sách của tỉnh đó. Đây là câu trả lời cho hai câu hỏi thường gặp nhất: “khai ở đâu?” và “nộp cho địa phương nào?”. [1]
Số thuế GTGT phải nộp theo phân bổ cho từng tỉnh được xác định theo công thức:
Số thuế GTGT phải nộp tại tỉnh = Doanh thu xây dựng chưa có VAT tại tỉnh x 1%
Tỷ lệ 1% chỉ dùng để xác định số thuế GTGT phải nộp theo phân bổ tại địa phương có công trình. Nó không thay thế thuế suất GTGT trên hóa đơn và không đồng nghĩa với việc toàn bộ doanh thu xây dựng chỉ chịu VAT 1%. [1]
Ví dụ: Công ty A tính thuế GTGT theo phương pháp khấu trừ, trực tiếp ký với chủ đầu tư để thi công công trình tại tỉnh khác. Giá trị công trình là 1,32 tỷ đồng, giả định đã gồm VAT 10%. Doanh thu chưa VAT là 1,2 tỷ đồng. Số thuế GTGT phải nộp theo phân bổ tại tỉnh có công trình là 1,2 tỷ x 1% = 12 triệu đồng. Ví dụ chỉ minh họa cách tính; thuế suất VAT thực tế phải xác định theo chính sách đang áp dụng cho công trình và thời điểm phát sinh.

Công trình liên tỉnh: phân bổ cho từng tỉnh ra sao?
Khi công trình hoặc hạng mục công trình liên quan đến nhiều tỉnh, doanh nghiệp ưu tiên xác định doanh thu chưa VAT tại từng tỉnh để tính 1% cho từng địa phương. Nếu không tách được doanh thu theo từng tỉnh, sau khi xác định 1% trên tổng doanh thu của công trình, doanh nghiệp phân bổ số thuế theo tỷ lệ giá trị đầu tư của công trình tại từng tỉnh trên tổng giá trị đầu tư. [1]
Ví dụ: Số thuế GTGT phải nộp theo phân bổ của một tuyến ống là 30 triệu đồng. Giá trị đầu tư tại tỉnh X chiếm 40%, tỉnh Y chiếm 60%. Số phân bổ tương ứng là 12 triệu đồng cho tỉnh X và 18 triệu đồng cho tỉnh Y. Hồ sơ kỹ thuật, dự toán, phụ lục hợp đồng hoặc tài liệu xác định giá trị đầu tư theo địa bàn cần được lưu để giải trình khi cần.

4. Khi nào không dùng 05/GTGT?
Cần tách rõ hai nhóm trường hợp để tránh lập sai hồ sơ.
| Tình huống | Cách hiểu và hướng xử lý |
| Doanh nghiệp tính GTGT theo phương pháp khấu trừ, là nhà thầu trực tiếp ký với chủ đầu tư | Xem xét mẫu 05/GTGT tại nơi có công trình khi đáp ứng điều kiện của Điều 13 và không thuộc ngoại lệ. |
| Doanh nghiệp tính GTGT trực tiếp trên doanh thu | Không sử dụng 05/GTGT. Theo hướng dẫn chính thức cho tình huống tương tự, doanh nghiệp điều chỉnh 05/GTGT về 0 nếu đã lập sai và khai 04/GTGT theo từng lần phát sinh tại nơi phát sinh khoản thuế GTGT vãng lai. [4] |
| Nhà thầu phụ chỉ ký với nhà thầu chính | Không nên tự mặc định lập 05/GTGT theo cơ chế nhà thầu trực tiếp ký với chủ đầu tư. Cần xử lý theo hồ sơ, phương pháp tính thuế và quan hệ hợp đồng thực tế. [1] |
| Công trình dưới 1 tỷ đồng | Chỉ được xem là ngoại lệ khi không thành lập đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh có công trình, đồng thời giá trị công trình xây dựng bao gồm VAT dưới 1 tỷ đồng. [1][6] |
CẢNH BÁO
Không áp dụng máy móc mẫu 04/GTGT chỉ vì doanh nghiệp tính VAT trực tiếp trên doanh thu. Hãy xác định thêm chi nhánh, địa điểm kinh doanh, địa bàn phát sinh và cấu trúc hợp đồng trước khi nộp.
Không áp dụng máy móc mẫu 04/GTGT chỉ vì doanh nghiệp đang tính GTGT trực tiếp trên doanh thu. Hướng dẫn về 04/GTGT nêu trên xuất phát từ tình huống cụ thể. Nếu doanh nghiệp có chi nhánh, địa điểm kinh doanh, mô hình hợp đồng đặc thù hoặc công trình liên tỉnh, nên đối chiếu hồ sơ với cơ quan Thuế quản lý trực tiếp trước khi nộp.
5. Công trình vốn ngân sách
Với công trình sử dụng vốn ngân sách, Kho bạc Nhà nước có thể khấu trừ thuế GTGT khi thanh toán cho nhà thầu theo quy định. Khi Kho bạc đã khấu trừ, nhà thầu không nộp lại số tiền tương ứng đã bị khấu trừ. Chủ đầu tư có trách nhiệm cung cấp chứng từ thanh toán để nhà thầu lưu và đối chiếu. [1][5]

Không nên suy ra rằng mọi công trình vốn ngân sách đều đã được Kho bạc khấu trừ. Trước khi nộp tiền, cần kiểm tra chứng từ thanh toán từng đợt để xác định số đã khấu trừ, số còn phải nộp và địa phương nhận khoản nộp.
| Nhóm chứng từ cần giữ | Mục đích đối chiếu |
| Hợp đồng, phụ lục, bảng giá trị nghiệm thu | Đối chiếu doanh thu và địa bàn có công trình. |
| Chứng từ thanh toán của Kho bạc hoặc chủ đầu tư | Xác định số thuế đã bị khấu trừ, tránh nộp trùng. |
| Chứng từ nộp tiền và tờ khai đã nộp | Đối chiếu số GTGT phải nộp theo phân bổ và bù trừ tại trụ sở chính. |
6. Thời điểm phát sinh, kỳ khai và hạn nộp
Về thời điểm xác định thuế GTGT, với xây dựng và lắp đặt, thời điểm thường là khi nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng hoàn thành hoặc phần công việc đã bàn giao, không phụ thuộc đã thu được tiền hay chưa. Mốc này ảnh hưởng trực tiếp đến thời điểm lập hóa đơn, xác định doanh thu và lựa chọn kỳ khai. [3]
Mốc “ngày thứ 10” không áp dụng cho mọi trường hợp xây dựng ngoại tỉnh. Mốc này chỉ dùng khi hồ sơ 05/GTGT được khai theo từng lần phát sinh. Khi đó, hạn nộp hồ sơ là chậm nhất ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế. [2]

Nếu hồ sơ được khai theo tháng hoặc theo quý theo kỳ khai được áp dụng cho doanh nghiệp, hạn nộp thực hiện theo kỳ đó: chậm nhất ngày 20 của tháng kế tiếp đối với khai tháng; chậm nhất ngày cuối cùng của tháng đầu tiên của quý tiếp theo đối với khai quý. Doanh nghiệp nên xác định kỳ khai trước khi có nghiệm thu, không chờ đến lúc xuất hóa đơn mới rà lại. [2]
| Cách khai | Hạn nộp hồ sơ cần nhớ |
| Khai 05/GTGT theo từng lần phát sinh | Chậm nhất ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế. |
| Khai theo tháng | Chậm nhất ngày 20 của tháng kế tiếp. |
| Khai theo quý | Chậm nhất ngày cuối cùng của tháng đầu tiên của quý tiếp theo. |
7. Quy trình xử lý hồ sơ xây dựng ngoại tỉnh
Một luồng công việc gọn, có thể áp dụng cho hầu hết hợp đồng xây dựng ngoại tỉnh:
- Bước 1 – Chốt loại hồ sơ Kiểm tra phương pháp tính VAT, hợp đồng trực tiếp với chủ đầu tư, tỉnh có công trình, giá trị công trình và tình trạng chi nhánh/địa điểm kinh doanh.
- Bước 2 – Khóa dữ liệu theo nghiệm thu Lưu hợp đồng, phụ lục, biên bản nghiệm thu, bàn giao, hóa đơn và bảng xác định doanh thu chưa VAT.
- Bước 3 – Xác định địa bàn và số phân bổ Tách doanh thu theo tỉnh; nếu không tách được thì chuẩn bị căn cứ tỷ lệ giá trị đầu tư theo tỉnh.
- Bước 4 – Lập, nộp hồ sơ đúng nơi Lập 05/GTGT tại nơi có công trình khi thuộc diện áp dụng; hoặc thực hiện luồng 04/GTGT/hồ sơ khác khi không thuộc 05/GTGT.
- Bước 5 – Đối chiếu Kho bạc và nộp tiền Đối chiếu khoản đã bị Kho bạc khấu trừ để không nộp trùng.
- Bước 6 – Tổng hợp tại trụ sở chính Tổng hợp doanh thu xây dựng vào hồ sơ khai tại trụ sở chính. Số GTGT đã nộp tại tỉnh có công trình được bù trừ với số phải nộp tại trụ sở chính; theo hướng dẫn của Cục Thuế, cơ quan Thuế tự luân chuyển chứng từ nộp tiền để bù trừ. [1][5]
Ba lỗi thường gặp cần tránh: dùng giá trị chưa VAT để kiểm tra mốc 1 tỷ; dùng 1% như thuế suất ghi hóa đơn; và nộp 05/GTGT cho nhà thầu phụ hoặc doanh nghiệp tính VAT trực tiếp trên doanh thu. Một lỗi khác là chỉ lưu hóa đơn mà không lưu biên bản nghiệm thu, phụ lục hợp đồng và chứng từ Kho bạc, khiến doanh nghiệp khó giải trình số thuế đã nộp theo phân bổ.
Lời kết
Điểm cần chốt không phải là “có công trình ngoại tỉnh thì nộp 1%”, mà là xác định đúng luồng hồ sơ trước khi tính tiền. Hãy bắt đầu bằng phương pháp tính VAT và hợp đồng trực tiếp với chủ đầu tư; sau đó mới kiểm tra mốc 1 tỷ, địa bàn công trình, kỳ khai và chứng từ thanh toán. Cách làm này giúp tránh vừa thiếu hồ sơ tại địa phương, vừa nộp trùng ở trụ sở chính.
Nguồn pháp lý và hướng dẫn tham khảo
[1] Văn bản hợp nhất số 14/VBHN-BTC ngày 05/05/2026 của Bộ Tài chính, hợp nhất Thông tư hướng dẫn Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP; xem Điều 13 về khai thuế, tính thuế và phân bổ thuế GTGT.
[2] Nghị định 126/2020/NĐ-CP của Chính phủ, khoản 3 Điều 44 về thời hạn nộp hồ sơ khai thuế.
[3] Nghị định 181/2025/NĐ-CP, khoản 6 Điều 16 về thời điểm xác định thuế GTGT đối với hoạt động xây dựng, lắp đặt; nghị định này đã được sửa đổi, bổ sung bởi Nghị định 359/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP.
[4] Cục Thuế – hướng dẫn ngày 25/02/2025 về doanh nghiệp tính GTGT trực tiếp trên doanh thu: mẫu 05/GTGT không áp dụng; xử lý mẫu 04/GTGT theo từng lần phát sinh cho tình huống được hướng dẫn.
[5] Cục Thuế – hướng dẫn về Điều 13 Thông tư 80/2021/TT-BTC: đơn vị phụ thuộc khác tỉnh, Kho bạc Nhà nước khấu trừ và cơ chế bù trừ số GTGT đã nộp tại địa phương có công trình.
[6] Bộ Tài chính – Hỏi đáp CSTC số 140574, hướng dẫn về ngoại lệ giá trị công trình xây dựng bao gồm VAT dưới 1 tỷ đồng đối với hoạt động xây dựng khác tỉnh.