Khi nhận bảng lương hằng tháng, nhiều người chỉ nhìn vào số tiền thực nhận mà không rõ thuế thu nhập cá nhân đã được tính ra sao. Có người nghĩ cứ lấy toàn bộ lương nhân với một mức thuế suất. Có người lại nhầm giữa lương gross, lương net, thu nhập chịu thuế và thu nhập tính thuế.
Thực tế, cách tính thuế TNCN từ tiền lương, tiền công không quá khó nếu đi đúng thứ tự: xác định thu nhập chịu thuế, trừ các khoản giảm trừ hợp lệ, sau đó áp dụng biểu thuế lũy tiến từng phần.
Bài viết này tập trung vào cá nhân cư trú có thu nhập từ tiền lương, tiền công, áp dụng theo kỳ tính thuế năm 2026. Nếu bạn chỉ muốn kiểm tra nhanh số thuế ước tính, có thể dùng công cụ tính thuế TNCN của Tài Chính Số và đối chiếu lại với phần giải thích dưới đây.
1. Thuế thu nhập cá nhân là gì?
Thuế thu nhập cá nhân (thuế TNCN) là khoản thuế tính trên phần thu nhập thuộc diện chịu thuế của mỗi người.
Với người đi làm, thuế thường phát sinh từ:
- Lương, thưởng, hoa hồng
- Một số khoản phụ cấp, trợ cấp hoặc lợi ích nhận từ công ty
- Các khoản thu nhập khác thuộc diện chịu thuế theo quy định
Hiểu đơn giản thì: Không lấy toàn bộ lương gross để nhân thẳng với thuế suất.
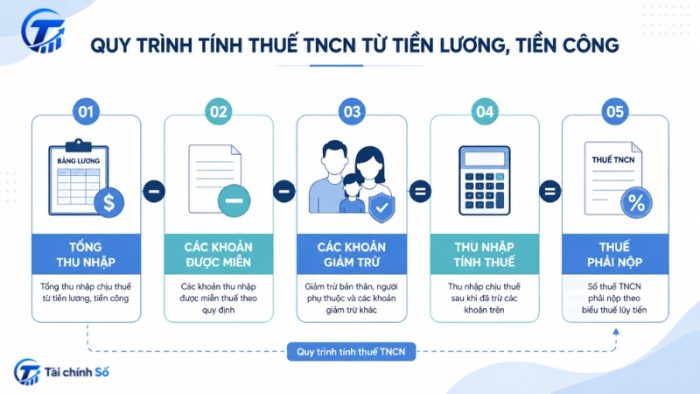
Số thuế phải nộp được xác định theo trình tự:
Thu nhập từ lương
→ trừ các khoản được miễn thuế (nếu có)
→ trừ bảo hiểm bắt buộc, giảm trừ bản thân, người phụ thuộc
→ ra thu nhập tính thuế
→ áp dụng biểu thuế lũy tiến từng phần.
Điểm cần nhớ
Hai người có cùng lương gross vẫn có thể nộp thuế khác nhau, vì mức đóng bảo hiểm, số người phụ thuộc và các khoản giảm trừ không giống nhau.
Bài viết này sẽ tập trung vào thuế TNCN đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công. Các trường hợp như kinh doanh, cho thuê nhà, chuyển nhượng bất động sản hoặc chứng khoán sẽ có cách tính riêng.
2. Các trường hợp áp dụng tính thuế TNCN trong bài viết này
Trước khi tính thuế, cần xác định đúng đối tượng. Trong phạm vi bài này, “cách tính thuế TNCN” được hiểu là cách tính thuế đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú.
Đây là nhóm phổ biến nhất: người lao động đi làm tại doanh nghiệp, tổ chức, trường học, bệnh viện, đơn vị hành chính, văn phòng đại diện hoặc các tổ chức có chi trả tiền lương, tiền công hằng tháng.
| Trường hợp | Cách tính thường gặp | Ghi chú |
| Cá nhân cư trú, có hợp đồng lao động từ 3 tháng trở lên | Áp dụng biểu thuế lũy tiến từng phần | Đây là trọng tâm của bài viết này |
| Cá nhân có thu nhập vãng lai hoặc hợp đồng dưới 3 tháng | Thường bị khấu trừ theo tỷ lệ khi chi trả | Cần kiểm tra điều kiện cụ thể và hồ sơ cam kết nếu có |
| Cá nhân không cư trú | Không dùng biểu thuế lũy tiến như cá nhân cư trú | Cần tách riêng khi tính thuế |
| Cá nhân kinh doanh, cho thuê tài sản, chuyển nhượng bất động sản, chứng khoán | Có cách tính riêng | Không nên gộp chung với tiền lương, tiền công |
LƯU Ý
Nếu một người vừa có tiền lương, vừa có thu nhập kinh doanh, cho thuê nhà hoặc chuyển nhượng tài sản, không nên lấy toàn bộ thu nhập cộng lại rồi áp một công thức duy nhất. Mỗi loại thu nhập có căn cứ tính thuế riêng.
3. Công thức tính thuế TNCN từ tiền lương, tiền công
Với cá nhân cư trú có thu nhập từ tiền lương, tiền công, công thức có thể hiểu theo ba lớp như sau:
CÔNG THỨC CỐT LÕI
- Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất theo biểu thuế lũy tiến từng phần
- Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ
- Thu nhập chịu thuế = Tổng thu nhập từ tiền lương, tiền công – Các khoản được miễn thuế theo quy định
Điểm quan trọng nằm ở cụm “thu nhập tính thuế”. Đây không phải là toàn bộ lương gross, cũng không phải lúc nào cũng đúng bằng số tiền thực nhận trong tài khoản.
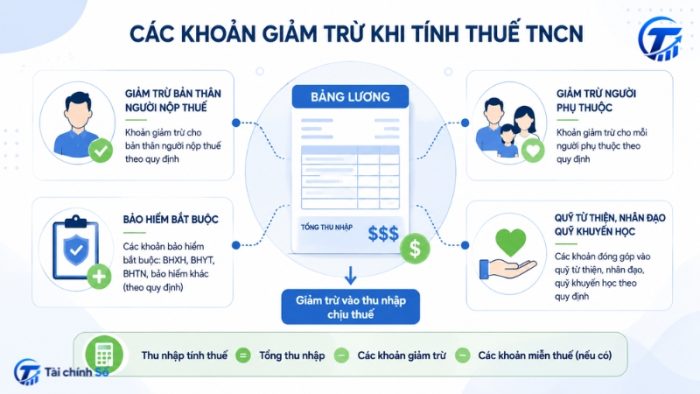
Người lao động được trừ một số khoản trước khi tính thuế, điển hình là giảm trừ gia cảnh cho bản thân, giảm trừ người phụ thuộc nếu đủ điều kiện, các khoản bảo hiểm bắt buộc người lao động đóng và một số khoản giảm trừ hợp lệ khác.
Vì vậy, khi kiểm tra bảng lương, không nên chỉ hỏi “lương bao nhiêu thì phải nộp thuế”. Câu hỏi đúng hơn là: sau khi trừ các khoản được giảm trừ, phần thu nhập tính thuế còn lại là bao nhiêu?
4. Từ lương gross đến thu nhập tính thuế
Cách dễ nhất là xem việc tính thuế như một quy trình lọc số liệu. Không phải khoản nào xuất hiện trong bảng lương cũng đi thẳng vào phần tính thuế cuối cùng.
| Bước | Việc cần làm | Kết quả cần có |
| 1 | Tổng hợp thu nhập từ tiền lương, tiền công trong kỳ | Tổng thu nhập ban đầu |
| 2 | Xác định khoản được miễn thuế nếu có | Thu nhập chịu thuế |
| 3 | Trừ giảm trừ bản thân, người phụ thuộc, bảo hiểm bắt buộc và khoản giảm trừ hợp lệ khác | Thu nhập tính thuế |
| 4 | Áp dụng biểu thuế lũy tiến từng phần | Số thuế TNCN phải nộp hoặc tạm khấu trừ |
| 5 | Đối chiếu với số thuế đã khấu trừ trong năm | Biết có thể phải nộp thêm hay đề nghị hoàn thuế |
Quy trình này cũng là lý do hai người có cùng mức lương gross nhưng số thuế phải nộp có thể khác nhau. Một người có người phụ thuộc, đóng bảo hiểm trên mức khác, hoặc có khoản miễn thuế hợp lệ thì thu nhập tính thuế sẽ thấp hơn.
Ngược lại, nếu có nhiều khoản thưởng, phụ cấp hoặc lợi ích chịu thuế, số thuế có thể cao hơn so với cảm nhận ban đầu của người lao động.
5. Thu nhập chịu thuế gồm những khoản nào?
Với tiền lương, tiền công, thu nhập chịu thuế thường không chỉ là lương cơ bản. Nó có thể bao gồm nhiều khoản mà người lao động được hưởng từ tổ chức chi trả thu nhập.
| Khoản thu nhập | Cách hiểu thực tế | Lưu ý khi xử lý |
| Lương cơ bản | Khoản lương chính theo hợp đồng hoặc thỏa thuận lao động | Thường là phần dễ xác định nhất |
| Thưởng, hoa hồng, KPI | Khoản trả thêm theo kết quả công việc hoặc chính sách của đơn vị | Cần xác định bản chất khoản chi |
| Phụ cấp, trợ cấp | Khoản hỗ trợ ngoài lương cơ bản | Không nên mặc định tất cả đều miễn thuế hoặc đều chịu thuế |
| Lợi ích bằng tiền hoặc không bằng tiền | Ví dụ doanh nghiệp chi trả thay, hỗ trợ một số lợi ích cho người lao động | Cần kiểm tra điều kiện tính vào thu nhập chịu thuế |
| Khoản được miễn thuế | Một số khoản theo quy định pháp luật được loại trừ | Cần đối chiếu văn bản và chứng từ thực tế |
Phần dễ sai nhất là phụ cấp và trợ cấp. Nhiều bài viết thường liệt kê nhanh rằng khoản này chịu thuế, khoản kia không chịu thuế, nhưng nếu không nhìn vào điều kiện chi trả, quy chế lương thưởng, chứng từ và văn bản áp dụng thì rất dễ kết luận thiếu chính xác.
Vì vậy, trong bài trụ cột này, nên giải thích theo nguyên tắc: khoản nào là thu nhập từ tiền lương, tiền công thì cần xem xét tính thuế; khoản nào được miễn hoặc được loại trừ phải có căn cứ rõ ràng. Các khoản phụ cấp cụ thể nên triển khai thành bài riêng để tránh làm bài này quá nặng.
6. Các khoản được trừ trước khi tính thuế TNCN
Sau khi xác định thu nhập chịu thuế, người nộp thuế được trừ các khoản giảm trừ trước khi đưa phần còn lại vào biểu thuế. Đây là bước ảnh hưởng trực tiếp đến việc một người có phải nộp thuế hay không, và nếu có thì nộp bao nhiêu.
| Khoản giảm trừ | Mức hoặc nguyên tắc áp dụng | Ý nghĩa thực tế |
| Giảm trừ bản thân | 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm từ kỳ tính thuế 2026 | Khoản giảm trừ cố định cho người nộp thuế |
| Giảm trừ người phụ thuộc | 6,2 triệu đồng/tháng cho mỗi người phụ thuộc từ kỳ tính thuế 2026 | Giúp giảm thu nhập tính thuế nếu người phụ thuộc đủ điều kiện |
| Bảo hiểm bắt buộc | Theo phần người lao động thực tế đóng | Không tính thuế trên phần thu nhập dùng để đóng các khoản bắt buộc hợp lệ |
| Khoản đóng góp từ thiện, nhân đạo, khuyến học | Áp dụng theo điều kiện luật định và chứng từ hợp lệ | Chỉ nên tính khi có hồ sơ chứng minh rõ |
DỄ HIỂU THÌ
Nếu thu nhập sau khi trừ bảo hiểm, giảm trừ bản thân, người phụ thuộc và các khoản giảm trừ hợp lệ vẫn lớn hơn 0, phần lớn hơn 0 đó mới là thu nhập tính thuế.
Ví dụ, một người có thu nhập 22 triệu đồng/tháng, không có người phụ thuộc và có khoản bảo hiểm bắt buộc người lao động đóng là 2,3 triệu đồng. Nếu không có khoản miễn thuế hoặc giảm trừ khác, thu nhập tính thuế sẽ được xác định bằng 22 triệu trừ 2,3 triệu và trừ tiếp 15,5 triệu. Phần còn lại mới đưa vào biểu thuế.
7. Biểu thuế TNCN 5 bậc năm 2026 và cách hiểu lũy tiến từng phần
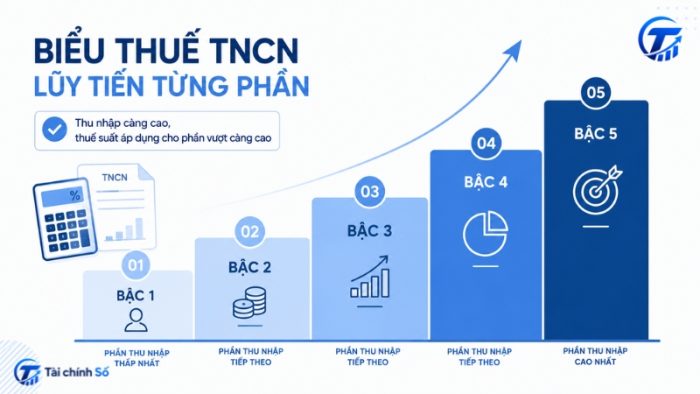
Từ kỳ tính thuế năm 2026, thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng biểu thuế lũy tiến từng phần gồm 5 bậc. Đây là phần người đọc rất dễ hiểu nhầm, nên cần trình bày bằng bảng và ví dụ.
| Bậc thuế | Phần thu nhập tính thuế/tháng | Thuế suất |
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
“Lũy tiến từng phần” nghĩa là mỗi phần thu nhập nằm trong bậc nào thì tính theo thuế suất của bậc đó. Không phải toàn bộ thu nhập tính thuế đều bị áp theo bậc cao nhất.
Ví dụ, nếu thu nhập tính thuế là 19,3 triệu đồng/tháng, phần 10 triệu đồng đầu tiên tính 5%, phần 9,3 triệu đồng còn lại tính 10%. Không phải toàn bộ 19,3 triệu đồng đều tính 10%.
Để tính nhanh, có thể dùng công thức rút gọn theo tháng như sau:
| Thu nhập tính thuế/tháng | Cách tính nhanh số thuế phải nộp |
| Đến 10 triệu đồng | 5% x Thu nhập tính thuế |
| Trên 10 đến 30 triệu đồng | 10% x Thu nhập tính thuế – 0,5 triệu đồng |
| Trên 30 đến 60 triệu đồng | 20% x Thu nhập tính thuế – 3,5 triệu đồng |
| Trên 60 đến 100 triệu đồng | 30% x Thu nhập tính thuế – 9,5 triệu đồng |
| Trên 100 triệu đồng | 35% x Thu nhập tính thuế – 14,5 triệu đồng |
LƯU Ý KHI DÙNG CÔNG THỨC RÚT GỌN
Công thức rút gọn chỉ dùng sau khi đã xác định đúng thu nhập tính thuế. Nếu nhập nhầm lương gross hoặc lương thực nhận vào công thức này, kết quả sẽ sai.
8. Ví dụ cách tính thuế TNCN theo lương hằng tháng
Các ví dụ dưới đây dùng số giả định để minh họa cách tính. Khi áp dụng thực tế, cần thay bằng số liệu trên bảng lương, mức đóng bảo hiểm, số người phụ thuộc và hồ sơ của từng người.
Ví dụ 1: Người độc thân, thu nhập 30 triệu đồng/tháng
Giả sử người lao động có tổng thu nhập chịu thuế 30 triệu đồng/tháng, không có người phụ thuộc, khoản bảo hiểm bắt buộc người lao động đóng là 3,15 triệu đồng và không có khoản giảm trừ nào khác.
| Chỉ tiêu | Số tiền |
| Tổng thu nhập chịu thuế | 30.000.000 đồng |
| Bảo hiểm bắt buộc người lao động đóng | 3.150.000 đồng |
| Giảm trừ bản thân | 15.500.000 đồng |
| Giảm trừ người phụ thuộc | 0 đồng |
| Thu nhập tính thuế | 11.350.000 đồng |
Thuế TNCN được tính theo biểu lũy tiến từng phần:
- 10.000.000 đồng đầu tiên x 5% = 500.000 đồng.
- 1.350.000 đồng còn lại x 10% = 135.000 đồng.
- Tổng thuế TNCN tạm tính = 635.000 đồng.
KẾT QUẢ VÍ DỤ 1
Với giả định trên, số thuế TNCN tạm tính trong tháng là 635.000 đồng.
Ví dụ 2: Người có 1 người phụ thuộc, thu nhập 45 triệu đồng/tháng
Giả sử người lao động có tổng thu nhập chịu thuế 45 triệu đồng/tháng, có 1 người phụ thuộc hợp lệ, khoản bảo hiểm bắt buộc người lao động đóng là 4 triệu đồng và không có khoản giảm trừ nào khác.
|
Chỉ tiêu |
Số tiền |
| Tổng thu nhập chịu thuế | 45.000.000 đồng |
| Bảo hiểm bắt buộc người lao động đóng | 4.000.000 đồng |
| Giảm trừ bản thân | 15.500.000 đồng |
| Giảm trừ 1 người phụ thuộc | 6.200.000 đồng |
| Thu nhập tính thuế | 19.300.000 đồng |
Số thuế được tính như sau:
- 10.000.000 đồng đầu tiên x 5% = 500.000 đồng.
- 9.300.000 đồng còn lại x 10% = 930.000 đồng.
- Tổng thuế TNCN tạm tính = 1.430.000 đồng.
KẾT QUẢ VÍ DỤ 2
Với giả định trên, số thuế TNCN tạm tính trong tháng là 1.430.000 đồng. Nếu không có người phụ thuộc, số thuế sẽ cao hơn.
Ví dụ 3: Thu nhập tính thuế 75 triệu đồng/tháng để thấy rõ cơ chế lũy tiến
Nếu thu nhập tính thuế sau giảm trừ là 75 triệu đồng/tháng, số thuế không phải là 75 triệu đồng x 30%. Cách tính đúng là chia thu nhập theo từng bậc:
|
Phần thu nhập tính thuế |
Thuế suất | Số thuế |
| 10 triệu đồng đầu tiên | 5% | 500.000 đồng |
| 20 triệu đồng tiếp theo | 10% | 2.000.000 đồng |
| 30 triệu đồng tiếp theo | 20% | 6.000.000 đồng |
| 15 triệu đồng còn lại | 30% | 4.500.000 đồng |
|
Tổng cộng |
13.000.000 đồng | |
Ví dụ này cho thấy bậc thuế cao chỉ áp dụng cho phần thu nhập vượt lên bậc đó. Đây là bản chất của lũy tiến từng phần.
9. Khi nào nên dùng công cụ tính thuế TNCN?
Không phải ai cũng muốn tự chia từng bậc thuế và cộng từng phần. Với nhu cầu kiểm tra nhanh, công cụ tính thuế TNCN sẽ phù hợp hơn, miễn là người dùng nhập đúng dữ liệu đầu vào.
- Muốn ước tính nhanh số thuế TNCN phải nộp theo tháng.
- Muốn kiểm tra lại số thuế bị khấu trừ trên bảng lương.
- Muốn so sánh tác động của số người phụ thuộc đến thuế phải nộp.
- Muốn hiểu vì sao lương tăng nhưng thuế tăng theo nhiều bậc.
- Muốn chuẩn bị trước khi quyết toán thuế cuối năm.
Khi dùng công cụ, người đọc nên chuẩn bị ít nhất ba thông tin: tổng thu nhập chịu thuế, số bảo hiểm bắt buộc người lao động đóng và số người phụ thuộc đủ điều kiện giảm trừ.
Bạn có thể sử dụng công cụ tính thuế TNCN của Tài chính Số để tính nhanh thuế TNCN phải đóng của bản thân.
10. Những trường hợp dễ nhầm khi tính thuế TNCN
Phần lớn sai sót khi tự tính thuế TNCN không nằm ở phép nhân thuế suất, mà nằm ở việc xác định sai loại thu nhập, sai khoản giảm trừ hoặc sai năm tính thuế.
| Tình huống dễ nhầm | Vì sao dễ sai? | Cách xử lý nên làm |
| Nhầm lương gross với thu nhập tính thuế | Lương gross chưa trừ bảo hiểm và giảm trừ gia cảnh | Tính theo từng bước, không đưa thẳng lương gross vào biểu thuế |
| Tưởng toàn bộ thu nhập bị áp thuế suất cao nhất | Hiểu sai bản chất lũy tiến từng phần | Chia thu nhập theo từng bậc hoặc dùng công thức rút gọn đúng bậc |
| Quên người phụ thuộc | Chưa đăng ký hoặc chưa đưa vào dữ liệu tính thuế | Kiểm tra hồ sơ đăng ký người phụ thuộc và thời điểm được tính giảm trừ |
| Thu nhập vãng lai bị khấu trừ theo tỷ lệ | Dễ nhầm đây là số thuế cuối cùng | Cuối năm cần xem có thuộc diện quyết toán hoặc hoàn thuế không |
| Có thu nhập từ nhiều nơi | Mỗi nơi có thể khấu trừ riêng, nhưng quyết toán cần tổng hợp | Tổng hợp chứng từ khấu trừ và xác định nghĩa vụ quyết toán |
| Áp dụng nhầm biểu thuế cũ | Kỳ tính thuế 2026 đã thay đổi mức giảm trừ và biểu thuế | Luôn kiểm tra năm tính thuế trước khi tính |
Với các trường hợp phức tạp như có thu nhập ở nước ngoài, làm việc cho nhiều tổ chức trong năm, nhận lương net, nhận quyền lợi bằng tài sản hoặc có khoản phụ cấp đặc thù, người đọc nên kiểm tra thêm hồ sơ cụ thể thay vì chỉ dựa vào một công cụ tính nhanh.
Bài viết đang viết theo kỳ tính thuế năm 2026 và các nguồn chính thống đã kiểm tra tại thời điểm biên soạn. Nếu cơ quan có thẩm quyền ban hành văn bản hướng dẫn mới hoặc sửa đổi quy định, cần rà soát lại các phần: giảm trừ gia cảnh, biểu thuế, khấu trừ tại nguồn, quyết toán và hoàn thuế.
Nội dung nên được trình bày là thông tin tham khảo, không thay thế tư vấn thuế cho từng hồ sơ cụ thể.
Nguồn tham khảo bài viết
- Luật số 109/2025/QH15 của Quốc hội: Luật Thuế thu nhập cá nhân. https://vanban.chinhphu.vn/?docid=216495&pageid=27160
- Cục Thuế, Bộ Tài chính: Công văn 1296/CT-NVT hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công. https://xaydungchinhsach.chinhphu.vn/huong-dan-quyet-toan-thue-thu-nhap-ca-nhan-doi-voi-thu-nhap-tu-tien-luong-tien-cong-119260306092819051.htm
- vn: Biểu thuế thu nhập cá nhân lũy tiến từng phần theo Luật Thuế TNCN số 109/2025/QH15. https://xaydungchinhsach.chinhphu.vn/chi-tiet-bieu-thue-thu-nhap-ca-nhan-luy-tien-tung-phan-119260327091407544.htm
- vn: Quy định giảm trừ gia cảnh trong thuế thu nhập cá nhân. https://xaydungchinhsach.chinhphu.vn/quy-dinh-giam-tru-gia-canh-trong-thue-thu-nhap-ca-nhan-119260327071750084.htm
- Thông tư số 111/2013/TT-BTC của Bộ Tài chính. https://vanban.chinhphu.vn/?docid=169566&pageid=27160