NPV dương không đồng nghĩa dự án chắc chắn sinh lời. Giá trị hiện tại ròng chỉ cho biết, với chuỗi dòng tiền và tỷ lệ chiết khấu đang giả định, giá trị hiện tại của tiền thu về có vượt giá trị hiện tại của tiền bỏ ra hay không. Một con số NPV chỉ hữu ích khi ba lớp đầu vào được thiết lập đúng: dòng tiền nào được đưa vào, dòng tiền phát sinh khi nào và tỷ lệ chiết khấu có phù hợp hay không.
Bài viết này hướng dẫn cách tính NPV, sử dụng NPV và XNPV trong bảng tính, đồng thời kiểm tra độ bền của kết quả trước khi ra quyết định.
NPV là gì và con số này thực sự đo điều gì?
Định nghĩa giá trị hiện tại ròng
NPV là viết tắt của Net Present Value, tiếng Việt thường gọi là giá trị hiện tại ròng hoặc giá trị hiện tại thuần. Chỉ tiêu này lấy giá trị hiện tại của toàn bộ dòng tiền vào, trừ giá trị hiện tại của toàn bộ dòng tiền ra trong một dự án hoặc khoản đầu tư. Việc quy đổi về cùng thời điểm giúp so sánh những khoản tiền phát sinh ở các năm khác nhau trên một mặt bằng chung. [1]
NPV trả lời câu hỏi: sau khi quy đổi mọi khoản thu và chi về hôm nay theo mức sinh lời yêu cầu, dự án còn tạo thêm bao nhiêu giá trị?
NPV thường được dùng trong thẩm định dự án, lựa chọn phương án đầu tư và định giá tài sản. Trong một mô hình DCF, giá trị hiện tại của các dòng tiền dự kiến cũng được tính bằng nguyên lý chiết khấu tương tự. Tuy nhiên, bài toán DCF thường rộng hơn vì còn liên quan đến dự báo dài hạn, giá trị cuối kỳ và nhiều giả định định giá khác.
NPV không phải lợi nhuận kế toán
Lợi nhuận kế toán được xác định theo nguyên tắc ghi nhận doanh thu và chi phí, trong khi NPV được xây dựng từ dòng tiền. Một khoản doanh thu đã ghi nhận nhưng chưa thu được tiền chưa tạo ra dòng tiền tại thời điểm đó. Ngược lại, khấu hao làm giảm lợi nhuận kế toán nhưng không trực tiếp làm tiền mặt rời khỏi doanh nghiệp trong kỳ.
Vì vậy, không nên gọi NPV là “lợi nhuận ròng của dự án”. NPV dương 100 triệu đồng không có nghĩa doanh nghiệp chắc chắn nhận thêm 100 triệu đồng tiền mặt. Nó thể hiện giá trị hiện tại ước tính vượt mức sinh lời yêu cầu, với điều kiện các dự báo về dòng tiền, thời điểm và tỷ lệ chiết khấu đủ hợp lý.
Công thức NPV và ba lớp đầu vào quyết định kết quả
NPV = CF₀ + Σ[t=1→n] CFₜ / (1 + r)ᵗ
Trong đó:
- CF₀ là dòng tiền tại thời điểm 0;
- CFₜ là dòng tiền ở kỳ t;
- r là tỷ lệ chiết khấu;
- n là số kỳ.
Dòng tiền nào được đưa vào?
NPV sử dụng dòng tiền tăng thêm do quyết định đầu tư tạo ra. Nói cách khác, chỉ những khoản tiền vào hoặc ra thay đổi vì dự án được thực hiện mới thuộc bài toán. Cách tiếp cận này giúp tránh trộn chi phí kế toán, khoản đã phát sinh và các khoản không liên quan vào mô hình.
Một chuỗi dòng tiền dự án thường gồm vốn đầu tư ban đầu, dòng tiền hoạt động trong từng kỳ và dòng tiền cuối dự án. Dòng tiền cuối kỳ có thể bao gồm giá trị thanh lý tài sản, thu hồi vốn lưu động hoặc chi phí tháo dỡ, tùy trường hợp. Nếu bỏ sót các khoản này, NPV có thể bị đánh giá cao hoặc thấp hơn thực tế.
Dòng tiền phát sinh vào thời điểm nào?
CF₀ là dòng tiền tại thời điểm hiện tại, thường là vốn đầu tư ban đầu và thường mang dấu âm. Các dòng tiền CF₁, CF₂… phát sinh ở những kỳ sau. Khi tỷ lệ chiết khấu dương, cùng một khoản tiền nhưng nhận càng muộn thì giá trị hiện tại càng thấp, vì số tiền đó phải được quy đổi qua nhiều kỳ hơn.
Tỷ lệ chiết khấu phải nhất quán với dòng tiền
Trong phân tích doanh nghiệp, WACC có thể được dùng để chiết khấu dòng tiền cho toàn doanh nghiệp khi rủi ro của dự án tương đồng với hoạt động hiện có và cấu trúc tài trợ được phản ánh phù hợp. Không nên mặc định một WACC duy nhất cho mọi dự án, đặc biệt khi dự án có rủi ro, đồng tiền hoặc cấu trúc dòng tiền khác đáng kể.
Nguyên tắc nhất quán còn bao gồm: dòng tiền danh nghĩa đi với tỷ lệ danh nghĩa; dòng tiền thực đi với tỷ lệ thực; dòng tiền trước thuế đi với tỷ lệ trước thuế; dòng tiền sau thuế đi với tỷ lệ sau thuế. Dòng tiền và tỷ lệ chiết khấu cũng phải cùng đồng tiền. Trộn các lớp này có thể tạo ra sai lệch lớn dù công thức vẫn chạy bình thường. [2]
Cách tính NPV theo 4 bước
Có thể tính NPV bằng máy tính tài chính hoặc bảng tính, nhưng quy trình tư duy nên giữ nguyên. Bốn bước dưới đây giúp người đọc kiểm tra mô hình trước khi tập trung vào con số cuối cùng.
Bước 1. Xác định toàn bộ dòng tiền liên quan
Lập danh sách tiền ra tại thời điểm bắt đầu, dòng tiền vận hành theo kỳ và dòng tiền cuối dự án. Mỗi khoản cần có mô tả, dấu âm hoặc dương, đơn vị tiền và cơ sở dự báo. Nếu dòng tiền phụ thuộc sản lượng, giá bán hoặc chi phí, nên lưu các giả định này ở vùng riêng để dễ thay đổi.
Bước 2. Đặt dòng tiền vào đúng mốc thời gian
Vẽ một trục thời gian từ 0 đến n. Đặt vốn đầu tư ban đầu tại mốc 0, sau đó phân bổ từng dòng tiền vào đúng kỳ. Cách làm này giúp phát hiện lỗi phổ biến như cộng khoản đầu tư ban đầu vào năm 1 hoặc giả định mọi khoản thu đều đến vào cuối năm dù thực tế phát sinh rải rác.
Bước 3. Chọn tỷ lệ chiết khấu có cơ sở
Tỷ lệ có thể dựa trên chi phí vốn, mức sinh lời tối thiểu, lợi suất của phương án thay thế hoặc một khung rủi ro được phê duyệt. Dù dùng cách nào, cần trả lời ba câu hỏi: tỷ lệ này dành cho loại dòng tiền nào, phản ánh rủi ro gì và có cùng trạng thái danh nghĩa, thuế và đồng tiền với dòng tiền hay không.
Bước 4. Chiết khấu từng dòng tiền và cộng lại
Mỗi CFₜ được chia cho (1 + r)ᵗ để đưa về hiện tại. Sau đó cộng toàn bộ giá trị hiện tại, bao gồm CF₀. Có thể kiểm tra chéo bằng hai cách: tính từng dòng tiền trong bảng và dùng hàm NPV hoặc XNPV. Nếu hai kết quả khác nhau, nguyên nhân thường nằm ở thời điểm, vùng dữ liệu hoặc cách nhập tỷ lệ.
Ví dụ tính NPV từng bước
Giả sử một doanh nghiệp cân nhắc dự án có vốn đầu tư ban đầu 500 triệu đồng. Dự án dự kiến tạo dòng tiền thuần 150 triệu đồng vào cuối mỗi năm trong 5 năm. Tỷ lệ chiết khấu cơ sở là 10%/năm.
Đây là ví dụ giả định để minh họa phép tính. Bài toán không xét thuế, vốn lưu động, giá trị thanh lý, lạm phát hoặc nhu cầu tái đầu tư. Trong dự án thật, các thành phần này cần được xem xét nếu có ảnh hưởng trọng yếu.
| Năm | Dòng tiền (triệu đồng) | Hệ số chiết khấu | Giá trị hiện tại (triệu đồng) |
| 0 | -500,0 | 1,0000 | -500,0 |
| 1 | 150,0 | 0,9091 | 136,4 |
| 2 | 150,0 | 0,8264 | 124,0 |
| 3 | 150,0 | 0,7513 | 112,7 |
| 4 | 150,0 | 0,6830 | 102,5 |
| 5 | 150,0 | 0,6209 | 93,1 |
| Tổng / NPV |
— |
— | +68,6 |
Số liệu được làm tròn đến một chữ số thập phân; phép tính đầy đủ cho NPV khoảng 68,618 triệu đồng.
Tổng giá trị hiện tại của năm dòng tiền vào là khoảng 568,6 triệu đồng. Trừ vốn đầu tư 500 triệu đồng tại thời điểm 0, NPV của dự án khoảng +68,6 triệu đồng.
Cách diễn giải đúng là: với dòng tiền 150 triệu đồng mỗi năm và tỷ lệ chiết khấu 10%, dự án tạo giá trị hiện tại vượt mức sinh lời yêu cầu khoảng 68,6 triệu đồng. Đây không phải khoản lợi nhuận chắc chắn hay số tiền có sẵn trong tài khoản.
Cách tính NPV bằng bảng tính
Dùng hàm NPV với dòng tiền định kỳ
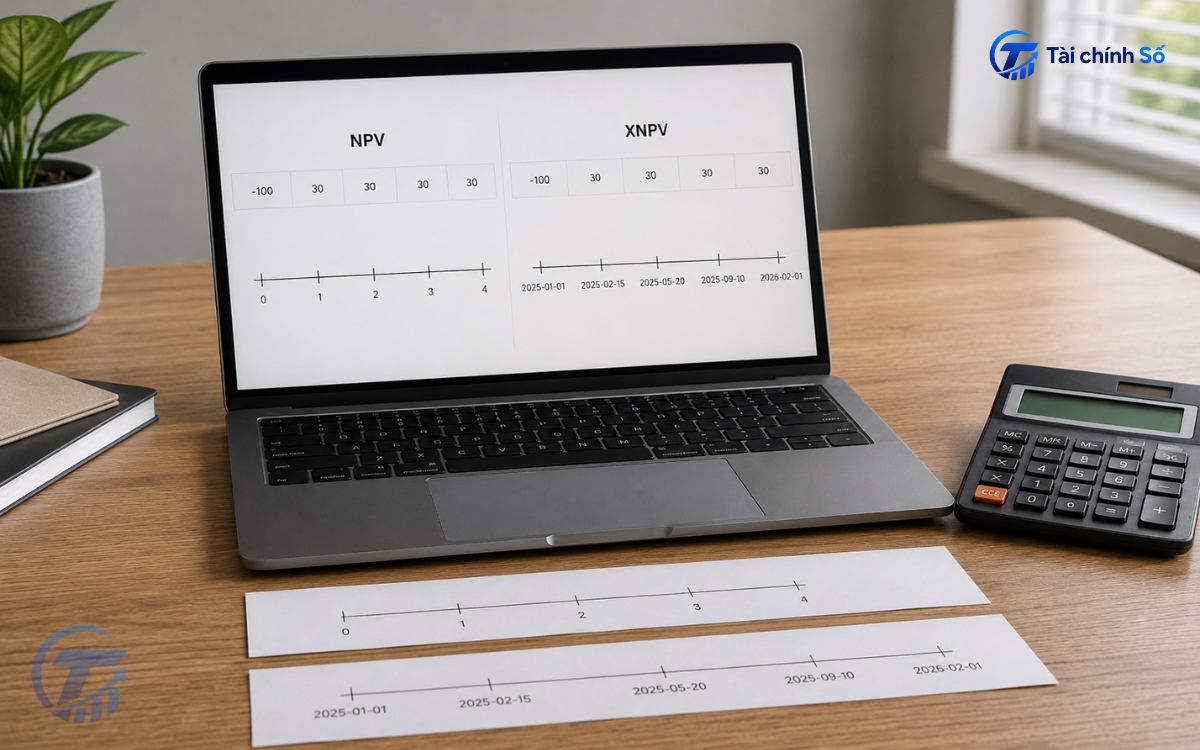
Hàm NPV phù hợp khi các dòng tiền cách đều theo kỳ và được giả định phát sinh cuối kỳ. Nếu ô B2 chứa tỷ lệ 10%, B3 chứa CF₀ là -500 và B4:B8 chứa năm dòng tiền 150, công thức có thể viết:
=NPV(B2, B4:B8) + B3
Khoản đầu tư tại thời điểm 0 được cộng riêng vì hàm NPV xử lý chuỗi dòng tiền tương lai từ cuối kỳ đầu tiên. [3]
Khi nào cần dùng XNPV?
XNPV được thiết kế cho chuỗi dòng tiền không nhất thiết cách đều. Hàm này sử dụng một vùng giá trị và một vùng ngày tháng tương ứng, sau đó chiết khấu theo số ngày tính từ ngày đầu tiên. Cú pháp cơ bản là:
=XNPV(rate, values, dates)
Dùng khi dòng tiền phát sinh theo ngày thực tế; chuỗi phải có ít nhất một giá trị âm và một giá trị dương. [4]
Ví dụ, một dự án giải ngân ngày 15/01, nhận tiền ngày 30/04, 20/09 và 10/02 năm sau không phù hợp với giả định các kỳ bằng nhau. XNPV phản ánh đúng khoảng cách ngày tốt hơn NPV. Tuy nhiên, ngày tháng phải là dữ liệu ngày hợp lệ và số phần tử ở hai vùng phải khớp nhau.
Ba lỗi phổ biến trong bảng tính
- Đặt vốn đầu tư ban đầu vào vùng NPV như một dòng tiền cuối kỳ, khiến khoản này bị chiết khấu sai thời điểm.
- Dùng NPV cho các khoản thu chi có ngày phát sinh không đều, làm mất thông tin về khoảng cách thời gian thực tế.
- Nhập 10 thay vì 10% hoặc 0,10, khiến tỷ lệ chiết khấu tăng lên 1.000% và kết quả trở nên vô nghĩa.
NPV dương, bằng 0 và âm nên hiểu thế nào?
Kết quả NPV chỉ đáng tin trong phạm vi chất lượng của dữ liệu đầu vào. Dấu của NPV không xóa bỏ rủi ro dự báo, giới hạn vốn hay yếu tố phi tài chính.
NPV > 0
NPV dương cho thấy giá trị hiện tại của dòng tiền vào lớn hơn giá trị hiện tại của dòng tiền ra theo mức sinh lời yêu cầu. Nếu dự án độc lập, đầu vào đáng tin và không có ràng buộc khác, đây là tín hiệu tài chính ủng hộ việc xem xét chấp nhận dự án. [1]
NPV = 0
NPV bằng 0 nghĩa là dự án dự kiến đạt đúng mức sinh lời yêu cầu được dùng làm tỷ lệ chiết khấu. Khi chiết khấu theo mức đó, giá trị hiện tại của dòng tiền vào bằng giá trị hiện tại của dòng tiền ra. Không nên gọi đây đơn giản là “hòa vốn kế toán”, vì dự án có thể vẫn tạo doanh thu, lợi nhuận và dòng tiền.
NPV < 0
NPV âm cho thấy dự án không đạt mức sinh lời yêu cầu với các giả định hiện tại. Đây là tín hiệu cần xem lại quy mô đầu tư, giá bán, chi phí, tiến độ, thời hạn hoặc tỷ lệ chiết khấu. Dự án không nên được “cứu” bằng cách hạ tỷ lệ chiết khấu thiếu cơ sở.
Kiểm tra độ bền của kết quả bằng phân tích độ nhạy
Phân tích độ nhạy thay đổi từng giả định hoặc một nhóm giả định để xem NPV phản ứng ra sao. Với ví dụ cơ sở, ta kiểm tra hai biến: dòng tiền hằng năm giảm từ 150 xuống 120 triệu đồng và tỷ lệ chiết khấu tăng từ 10% lên 12%.
| Dòng tiền mỗi năm | Tỷ lệ chiết khấu | NPV (triệu đồng) | Kết luận theo mô hình |
| 150 triệu | 10% | +68,6 | Dương |
| 150 triệu | 12% | +40,7 | Dương |
| 120 triệu | 10% | -45,1 | Âm |
| 120 triệu | 12% | -67,4 | Âm |
Ma trận chỉ thay đổi hai giả định để minh họa độ nhạy; không đại diện cho mọi rủi ro của dự án.
Khi chỉ tăng tỷ lệ chiết khấu từ 10% lên 12%, NPV vẫn dương khoảng 40,7 triệu đồng. Vì vậy, không thể kết luận rằng thay đổi này riêng lẻ làm dự án về sát 0 hoặc chuyển âm.
Ngược lại, khi dòng tiền giảm 20% xuống 120 triệu đồng mỗi năm, NPV chuyển âm ngay cả ở tỷ lệ 10%. Trong ví dụ này, kết luận nhạy hơn với mức dòng tiền dự báo so với thay đổi hai điểm phần trăm của tỷ lệ chiết khấu.
Khi so sánh nhiều dự án, NPV có đủ không?
NPV là chỉ tiêu mạnh khi mục tiêu là đánh giá giá trị tuyệt đối mà dự án có thể tạo thêm. Tuy nhiên, khi nhiều dự án cạnh tranh cùng một ngân sách, kết quả cần được đặt trong bối cảnh quy mô vốn, thời hạn, rủi ro và khả năng triển khai.
Dự án khác quy mô
Một dự án cần 10 tỷ đồng và có NPV 1 tỷ đồng tạo giá trị tuyệt đối cao hơn dự án cần 1 tỷ đồng và có NPV 300 triệu đồng. Nhưng nếu doanh nghiệp chỉ có 2 tỷ đồng, dự án lớn có thể không khả thi. NPV không tự giải quyết bài toán hạn chế vốn hay hiệu quả trên mỗi đồng vốn.
Dự án khác thời hạn hoặc cấu trúc dòng tiền
Hai dự án có cùng NPV nhưng một dự án thu tiền sớm, dự án còn lại thu phần lớn vào cuối kỳ. Dự án thu tiền muộn thường phụ thuộc nhiều hơn vào dự báo dài hạn và có thể khóa vốn lâu hơn. Cần xem khả năng tái đầu tư, thanh khoản và rủi ro thực thi, không chỉ so sánh con số cuối.
NPV và IRR khác nhau thế nào?
NPV biểu thị giá trị bằng tiền, trong khi tỷ suất hoàn vốn nội bộ (IRR) là tỷ lệ chiết khấu làm NPV bằng 0. Hai chỉ tiêu thường cùng chiều với dự án độc lập thông thường, nhưng có thể xếp hạng khác nhau khi dự án khác quy mô, thời hạn hoặc cấu trúc dòng tiền. [1]
| Tiêu chí | NPV | IRR |
| Kết quả | Đơn vị tiền | Tỷ lệ phần trăm |
| Trọng tâm | Giá trị tạo thêm | Mức sinh lời nội tại |
| Điểm mạnh | Phù hợp đánh giá giá trị tuyệt đối | Dễ giao tiếp bằng tỷ lệ |
| Giới hạn | Không tự giải quyết hạn chế vốn hoặc chênh lệch thời hạn dự án | Có thể có nhiều IRR hoặc xếp hạng khác NPV |
| Cách dùng | Chỉ tiêu chính khi mục tiêu là tối đa hóa giá trị | Chỉ tiêu bổ trợ để kiểm tra mức sinh lời |
Checklist kiểm tra trước khi tin vào kết quả NPV
Trước khi trình kết quả hoặc ra quyết định, hãy trả lời tám câu hỏi dưới đây. Một câu trả lời “chưa rõ” không nhất thiết làm dự án bị loại, nhưng phải được chuyển thành giả định, kịch bản hoặc việc cần xác minh.
- Đã dùng dòng tiền thay vì lợi nhuận kế toán chưa?
- Khoản đầu tư tại thời điểm 0 đã được ghi đúng dấu và đúng thời điểm chưa?
- Đã loại chi phí chìm và xem xét chi phí cơ hội phù hợp chưa?
- Dòng tiền cuối kỳ, vốn lưu động hoặc chi phí kết thúc dự án đã được xem xét chưa?
- Mốc thời gian của từng dòng tiền có phản ánh thời điểm thu chi thực tế không?
- Tỷ lệ chiết khấu có khớp loại dòng tiền, rủi ro, thuế, lạm phát và đồng tiền không?
- Đã chạy ít nhất một kịch bản bất lợi cho biến quan trọng nhất chưa?
- Quyết định còn bị giới hạn bởi vốn, thanh khoản, pháp lý, năng lực triển khai hoặc lợi ích phi tài chính không?
NPV không khó ở phép cộng và chiết khấu, mà khó ở chất lượng đầu vào. Một kết quả đáng tin cần đi theo trình tự: xác định đúng dòng tiền, đặt đúng thời điểm và chọn tỷ lệ chiết khấu phù hợp. Sau khi tính, hãy diễn giải NPV theo mức sinh lời yêu cầu thay vì coi đó là lợi nhuận chắc chắn, rồi chạy kịch bản bất lợi để kiểm tra độ bền. Khi được đặt cạnh giới hạn vốn, rủi ro thực thi và các yếu tố phi tài chính, NPV trở thành công cụ ra quyết định hữu ích thay vì một con số đứng riêng lẻ.
Nguồn tham khảo
[1] OpenStax, Principles of Finance 2e: 16.2 Net Present Value (NPV) Method; 16.5 Choosing between Projects.
[2] Aswath Damodaran, NYU Stern: The D in the DCF: Discount Rates.
[3] Microsoft Support: NPV function.
[4] Microsoft Support: XNPV function.