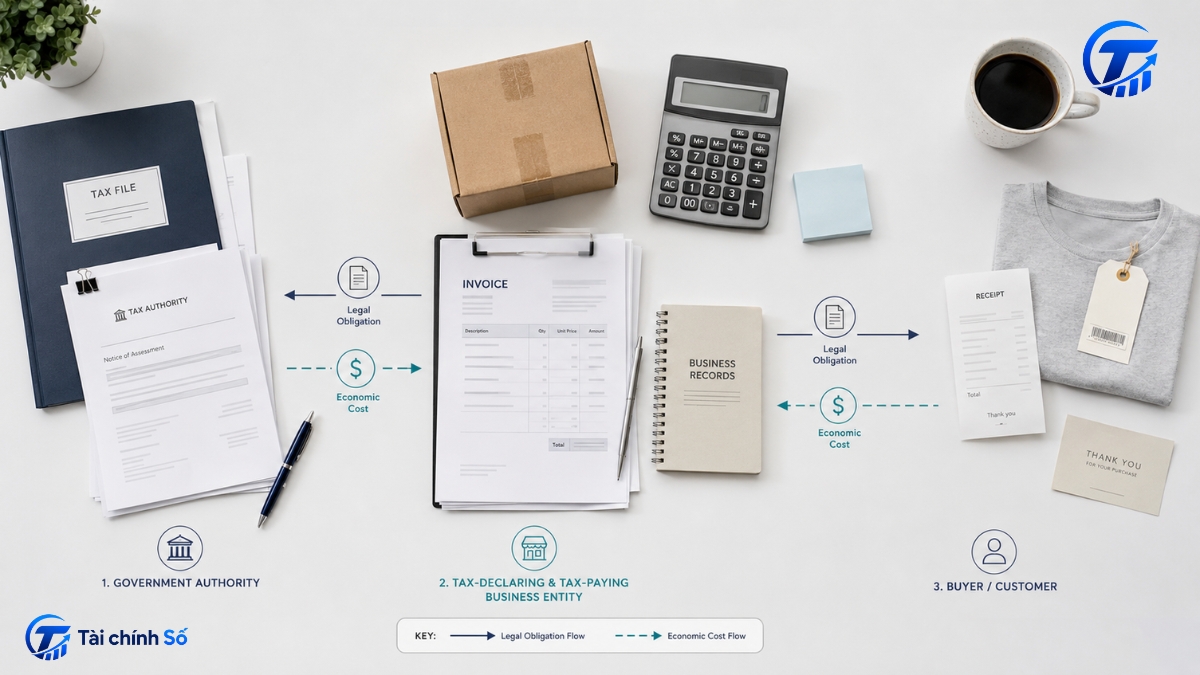
Một khoản thuế xuất hiện trên hóa đơn, nhưng doanh nghiệp lại là bên kê khai và nộp cho cơ quan thuế. Vậy ai là người nộp, ai thực sự chịu chi phí? Muốn hiểu thuế gián thu, cần tách nghĩa vụ pháp lý khỏi gánh nặng kinh tế sau khi giá và hành vi mua bán thay đổi.
Bài viết lần theo đường đi đó để người tiêu dùng đọc giá, hóa đơn chính xác hơn; đồng thời giúp chủ hộ và doanh nghiệp nhỏ không nhầm khoản thuế phải nộp với doanh thu hay lợi nhuận của mình.
Thuế gián thu là gì?
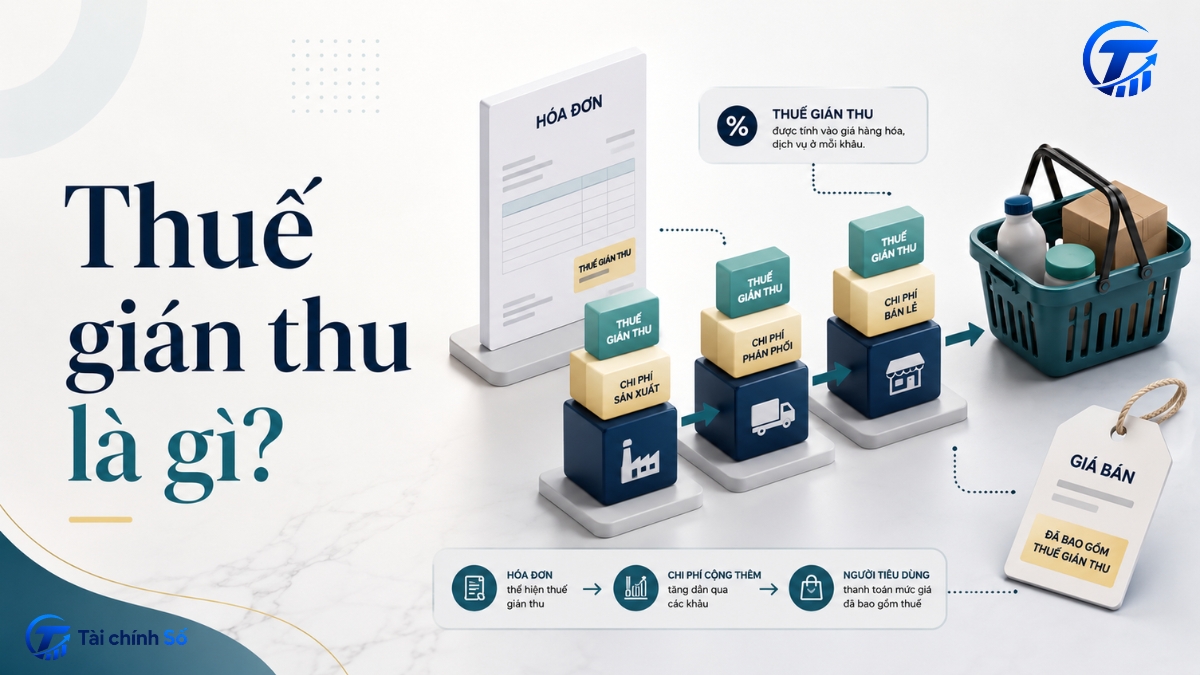
Thuế gián thu là cách gọi một nhóm thuế gắn với hàng hóa, dịch vụ hoặc lưu chuyển. Chủ thể phải khai, nộp theo luật không nhất thiết là người mất phần thu nhập sau cùng. Đây là khác biệt giữa nghĩa vụ pháp lý và gánh nặng kinh tế. IMF cho biết gánh nặng kinh tế có thể khác người đứng tên nộp thuế và phụ thuộc phản ứng của giá, cung, cầu [1].
“Thuế gián thu” không phải tên một sắc thuế có tờ khai riêng, mà là cách phân nhóm theo cơ chế. Khoản thuế dễ đi vào giá hoặc chi phí giao dịch, nhưng người mua không mặc nhiên chịu toàn bộ. Xem thêm bài thuế là gì.
Ba vai trò phải tách rõ: cơ quan nhà nước thu thuế; chủ thể có nghĩa vụ khai, nộp; và chủ thể chịu chi phí sau khi giá cùng điều kiện giao dịch điều chỉnh.
Thuế gián thu vận hành như thế nào?
Hãy đọc khoản thuế theo hai lớp. Lớp pháp lý xác định đối tượng chịu thuế, người nộp, căn cứ và thời điểm phát sinh. Lớp kinh tế cho thấy giá, sản lượng và lợi nhuận thay đổi ra sao. Hai lớp liên quan nhưng không đồng nhất [1].
Mini-case: cùng một nghĩa vụ thuế, chi phí được chia khác nhau
Giả định một sản phẩm có giá cơ sở 1.000.000 đồng và phát sinh khoản thuế 100.000 đồng. Số liệu chỉ minh họa đường đi của chi phí, không phải thuế suất hay cách tính của một sắc thuế cụ thể.
Kịch bản 1 — chuyển toàn bộ vào giá: Người bán thu 1.100.000 đồng. Người mua trả thêm 100.000 đồng, còn người bán vẫn thực hiện nghĩa vụ khai, nộp.
Kịch bản 2 — chỉ chuyển được một phần: Do cạnh tranh, tổng giá chỉ tăng lên 1.050.000 đồng. Người mua chịu 50.000 đồng qua giá; người bán giảm phần giá cơ sở 50.000 đồng nên biên lợi nhuận thấp hơn nếu chi phí khác không đổi.
Người đứng tên nộp thuế không tự động chịu toàn bộ chi phí; người mua cũng không mặc nhiên chịu 100%. Kết quả phụ thuộc giá, sức mua, cạnh tranh và hợp đồng.
Những sắc thuế thường được nhắc đến trong nhóm gián thu
Tạp chí Tài chính thuộc Bộ Tài chính xếp thuế GTGT, tiêu thụ đặc biệt, xuất khẩu – nhập khẩu và bảo vệ môi trường vào nhóm thuế gián thu [3]. Phạm vi, người nộp và ngoại lệ vẫn phải đọc theo luật chuyên ngành.
Thuế giá trị gia tăng
Thuế GTGT (VAT) gắn với giá trị tăng thêm của hàng hóa, dịch vụ. OECD mô tả VAT được thu theo nhiều giai đoạn và hướng tới tiêu dùng cuối cùng [2]. Căn cứ hiện hành gồm Luật 48/2024/QH15 và các luật 90/2025/QH15, 149/2025/QH15, 09/2026/QH16 [4]. Bài thuế giá trị gia tăng trình bày đối tượng, phương pháp và chứng từ.
Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt áp dụng cho các hàng hóa, dịch vụ được luật liệt kê và đi vào cấu trúc giá của đúng nhóm chịu thuế. Luật 66/2025/QH15 có hiệu lực từ 01/01/2026, sau đó được Luật 09/2026/QH16 sửa đổi [5]. Xem bài thuế tiêu thụ đặc biệt để tra danh mục và cách tính.
Thuế xuất khẩu, thuế nhập khẩu
Thuế xuất khẩu, nhập khẩu gắn với hàng hóa qua biên giới. Thuế nhập khẩu làm tăng chi phí hàng về; thuế xuất khẩu ảnh hưởng giá giao dịch hoặc phần giá trị doanh nghiệp giữ lại. Luật 107/2016/QH13 đã được Luật 90/2025/QH15 sửa đổi [6]. Bài thuế quan giải thích rộng hơn về công cụ này.
Thuế bảo vệ môi trường
Luật 57/2010/QH12 định nghĩa trực tiếp thuế bảo vệ môi trường là thuế gián thu, thu vào hàng hóa mà việc sử dụng gây tác động xấu đến môi trường [7]. Khoản thuế đi vào chi phí của hàng chịu thuế; danh mục, mức thu và ngoại lệ phải tra theo quy định hiện hành. Xem bài thuế bảo vệ môi trường.
Bảng dưới đây chỉ giúp nhận diện đường đi của chi phí, không thay thế việc xác định nghĩa vụ cho một hàng hóa cụ thể.
| Sắc thuế | Giao dịch hoặc hàng hóa liên quan | Cách chi phí thường đi vào giá |
| Thuế GTGT | Hàng hóa, dịch vụ qua các khâu | Thu theo nhiều giai đoạn; thể hiện trong tổng tiền thanh toán. |
| Thuế tiêu thụ đặc biệt | Nhóm hàng hóa, dịch vụ do luật liệt kê | Đi vào cấu trúc giá của nhóm chịu thuế. |
| Thuế xuất khẩu, nhập khẩu | Hàng hóa xuất khẩu hoặc nhập khẩu | Ảnh hưởng chi phí hàng về hoặc giá giao dịch. |
| Thuế bảo vệ môi trường | Hàng hóa gây tác động xấu khi sử dụng | Đi vào chi phí và giá của hàng chịu thuế. |
Một hàng hóa có thể liên quan nhiều sắc thuế. Không cộng bằng suy đoán; phải xác định đúng đối tượng, căn cứ và thứ tự tính.
Phân biệt thuế gián thu và thuế trực thu
So sánh dưới đây mang tính khái quát. Thuế trực thu gắn trực tiếp hơn với thu nhập, lợi nhuận hoặc tài sản; thuế gián thu gắn với hàng hóa, dịch vụ và dễ truyền qua giá. Gánh nặng kinh tế vẫn có thể khác nghĩa vụ pháp lý [1][3]. Đọc thêm bài thuế trực thu.
| Tiêu chí | Thuế gián thu | Thuế trực thu |
| Điểm đánh thuế | Hàng hóa, dịch vụ hoặc lưu chuyển | Thu nhập, lợi nhuận hoặc tài sản |
| Người nộp và người chịu | Có thể không trùng nhau | Quan hệ trực tiếp hơn; vẫn cần xét gánh nặng kinh tế |
| Cách truyền chi phí | Dễ đi qua giá, giá vốn, hợp đồng | Ít xuất hiện như dòng cộng vào giá bán |
| Ví dụ | GTGT, TTĐB, XNK, BVMT | Thuế TNCN, thuế TNDN |
Một khoản nằm trong giá chưa chắc là thuế; đó có thể là nguyên liệu, vận chuyển, phí hoặc lợi nhuận. Muốn gọi đúng tên phải có căn cứ pháp lý.
Thuế gián thu ảnh hưởng đến người mua và doanh nghiệp ra sao?
Thuế còn ảnh hưởng cách niêm yết, báo giá, giá vốn, biên lợi nhuận, dòng tiền và hợp đồng.
Đối với người mua
Luật Giá quy định giá niêm yết đã gồm thuế, phí và lệ phí nếu có; Luật 16/2023/QH15 hiện được sửa đổi bởi Luật 140/2025/QH15 [8]. Vì vậy, không nên mặc định giá niêm yết sẽ bị cộng VAT khi thanh toán. Báo giá hoặc hợp đồng vẫn có thể ghi “chưa gồm VAT”, nên phải đọc đúng tài liệu.
Trước khi trả tiền, đối chiếu hàng hóa, giá, phần thuế trên chứng từ và tổng thanh toán. Hóa đơn bán lẻ không cho thấy mọi khoản thuế ở khâu trước vì một số khoản đã nằm trong giá vốn.
Đối với doanh nghiệp
Doanh nghiệp cần tách thuế phải thu, phải nộp khỏi doanh thu và lợi nhuận. Báo giá không rõ “đã gồm” hay “chưa gồm” thuế có thể làm giảm biên lợi nhuận hoặc gây tranh chấp. Thuế ở khâu nhập khẩu còn làm tăng nhu cầu vốn lưu động trước khi thu tiền bán hàng.
Hợp đồng kéo dài nên ghi cơ sở giá, thuế đã bao gồm, trách nhiệm xuất hóa đơn và cách xử lý khi chính sách đổi. Điều khoản không thay luật, nhưng xác định ai chịu chênh lệch thương mại và thời điểm điều chỉnh giá.
06 câu khi đọc giá, báo giá và hóa đơn
- Đây là giá niêm yết, giá báo trước thuế hay tổng giá thanh toán?
- Tài liệu có ghi rõ “đã bao gồm” hoặc “chưa bao gồm” VAT và khoản thuế khác không?
- Khoản thuế nào hiện riêng; khoản nào đã nằm trong giá vốn?
- Ai phải khai, nộp theo đúng sắc thuế?
- Phần chi phí nào đi vào giá, phần nào làm giảm lợi nhuận?
- Hợp đồng xử lý thế nào khi chính sách thuế đổi?
Checklist không thay thế việc xác định thuế suất, đối tượng, quyền khấu trừ hoặc cách kê khai.
Thuế gián thu cần được đọc theo hai đường: ai phải khai, nộp và ai chịu chi phí sau khi giá thay đổi. Với người mua, hãy phân biệt giá niêm yết, báo giá trước thuế và tổng tiền phải trả. Với doanh nghiệp, hãy tách nghĩa vụ thuế khỏi doanh thu, lợi nhuận, dòng tiền và ghi rõ cơ sở giá trong hợp đồng.
Muốn xác định đối tượng, thuế suất, thời điểm tính, khấu trừ hoặc hồ sơ, phải đọc bài chuyên sâu và văn bản hiện hành của đúng sắc thuế.
Nguồn tham khảo
[1] IMF, Tax Policy Handbook, Chương II: General Concepts and Issues. https://www.elibrary.imf.org/downloadpdf/display/book/9781557754905/9781557754905.pdf
[2] OECD, International VAT/GST Guidelines, 2017. https://www.oecd.org/content/dam/oecd/en/publications/reports/2017/04/international-vat-gst-guidelines_g1g75db4/9789264271401-en.pdf
[3] Tạp chí Tài chính, “Ảnh hưởng của chính sách thuế tới tăng trưởng kinh tế Việt Nam”, 2021. https://tapchitaichinh.vn/anh-huong-cua-chinh-sach-thue-toi-tang-truong-kinh-te-viet-nam.html
[4] Quốc hội, Luật Thuế giá trị gia tăng 48/2024/QH15; Luật 90/2025/QH15; Luật 149/2025/QH15; Luật 09/2026/QH16. https://vanban.chinhphu.vn/?classid=1&docid=212476&orggroupid=1&pageid=27160
[5] Quốc hội, Luật Thuế tiêu thụ đặc biệt 66/2025/QH15; Luật 09/2026/QH16. https://vanban.chinhphu.vn/?docid=214598&pageid=27160
[6] Quốc hội, Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13; Luật 90/2025/QH15. https://vanban.chinhphu.vn/?docid=184599&pageid=27160
[7] Quốc hội, Luật Thuế bảo vệ môi trường 57/2010/QH12. https://vanban.chinhphu.vn/default.aspx?docid=98568&pageid=27160
[8] Quốc hội, Luật Giá 16/2023/QH15; Luật 140/2025/QH15. https://vanban.chinhphu.vn/?docid=208367&pageid=27160