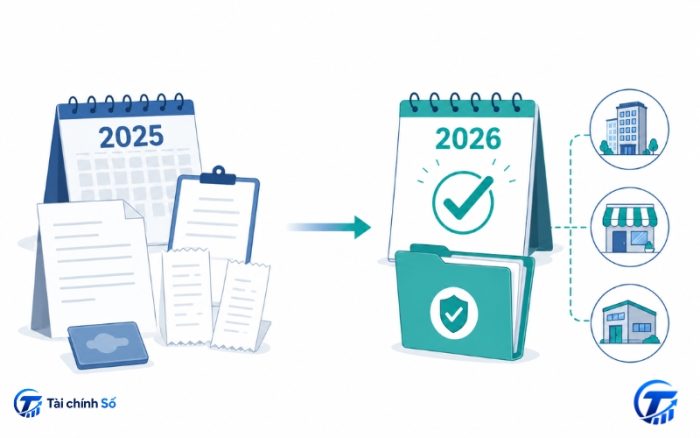
Từ ngày 01/01/2026, việc thu và nộp lệ phí môn bài đã chấm dứt. Vì vậy, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh, chi nhánh và địa điểm kinh doanh không còn phải nộp khoản này cho năm 2026 và các năm tiếp theo; đồng thời không phải nộp hồ sơ khai lệ phí môn bài cho các năm đó.
Tuy nhiên, thay đổi này không tự động xóa các nghĩa vụ phát sinh đến hết năm 2025. Bài viết giúp bạn tách hai việc: xác định nghĩa vụ hiện tại và rà soát hồ sơ cũ khi cần.
1. Thuế môn bài là gì?
Trong cách gọi phổ biến, nhiều người vẫn nói “thuế môn bài”. Tuy nhiên, tên gọi được sử dụng trong hệ thống văn bản pháp luật trước khi bãi bỏ là “lệ phí môn bài”. Đây là khoản thu gắn với hoạt động sản xuất, kinh doanh, được xác định theo quy mô vốn đối với tổ chức hoặc theo doanh thu đối với hộ, cá nhân kinh doanh.
Dùng đúng tên gọi giúp bạn dễ tra cứu hồ sơ và đối chiếu văn bản. Trong bài này, “thuế môn bài” được dùng để phản ánh cách người dùng thường tìm kiếm; còn khi nói đến quy định hoặc chứng từ, tên chính xác là “lệ phí môn bài”.
ĐỪNG NHẦM LẪN
Lệ phí môn bài là một khoản thu riêng, không phải thuế GTGT, thuế thu nhập hay phí đăng ký kinh doanh. Việc chấm dứt lệ phí môn bài từ 2026 chỉ tác động đến khoản này.
2. Từ năm 2026 còn phải nộp hoặc khai lệ phí môn bài không?
Không. Nghị quyết số 198/2025/QH15 quy định chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026. Nghị định số 362/2025/NĐ-CP sau đó bãi bỏ Nghị định số 139/2016/NĐ-CP và Nghị định số 22/2020/NĐ-CP – hai văn bản từng quy định trực tiếp về lệ phí môn bài. Cục Thuế cũng hướng dẫn người nộp thuế không phải nộp hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo. [1][2][3]
| Trường hợp thường gặp | Áp dụng từ năm 2026 |
| Doanh nghiệp đang hoạt động | Không nộp và không khai lệ phí môn bài. |
| Hộ, cá nhân kinh doanh | Không nộp và không khai lệ phí môn bài. |
| Chi nhánh, văn phòng đại diện, địa điểm kinh doanh | Không phát sinh lệ phí môn bài riêng từ 2026. |
| Doanh nghiệp hoặc hộ kinh doanh thành lập mới trong 2026 | Không phải lập hồ sơ hoặc nộp lệ phí môn bài cho năm thành lập. |
3. Khoản lệ phí môn bài của năm 2025 trở về trước có còn cần xử lý?
Có thể có. Chính sách từ 2026 không làm biến mất khoản lệ phí môn bài đã phát sinh trước đó. Cục Thuế yêu cầu cơ quan thuế tiếp tục rà soát và áp dụng biện pháp quản lý để thu đúng, thu đủ số phát sinh phải nộp đối với năm 2025 trở về trước. [3]
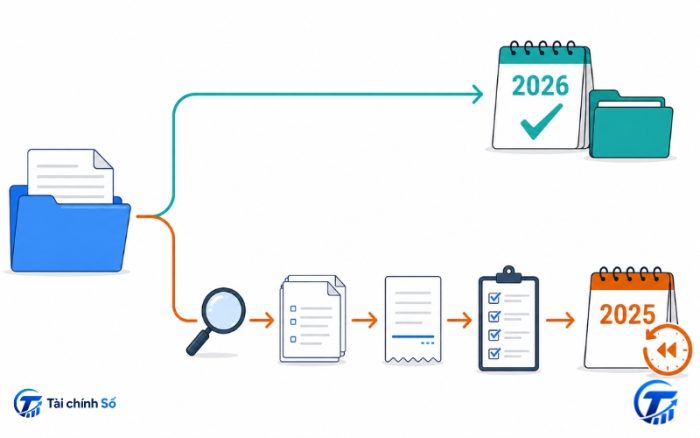
Vì vậy, hãy tách rõ “không còn nghĩa vụ mới từ 2026” với “không còn việc phải xử lý hồ sơ cũ”. Nếu đã hoàn thành đầy đủ nghĩa vụ đến hết 2025, bạn không cần tạo thêm khoản lệ phí môn bài mới. Nếu còn thông báo, tờ khai, chứng từ nộp tiền hoặc vướng mắc cũ, cần kiểm tra theo đúng năm phát sinh và tình trạng hồ sơ thực tế.
| Tình huống | Việc nên làm |
| Chỉ mới thành lập và hoạt động từ năm 2026 | Không lập tờ khai lệ phí môn bài; tập trung hoàn thiện các thủ tục đăng ký, thuế và hóa đơn khác nếu thuộc diện áp dụng. |
| Đang hoạt động từ trước 2026, hồ sơ thuế cũ đầy đủ | Lưu chứng từ và không dự toán lệ phí môn bài cho 2026 trở đi. |
| Có thông báo, khoản nợ hoặc tranh chấp liên quan đến 2025 trở về trước | Đối chiếu chứng từ, kiểm tra tình trạng trên hệ thống và làm việc với cơ quan thuế quản lý khi cần. |
| Không chắc đã được miễn hay đã nộp cho năm cũ | Không tự suy đoán theo quy tắc 2026; rà soát hồ sơ theo quy định đang áp dụng tại năm phát sinh. |
4. Mức lệ phí môn bài cũ: chỉ dùng để đối chiếu hồ sơ đến hết năm 2025
Bảng dưới đây không phải mức thu cho năm 2026. Đây là thông tin lịch sử để hỗ trợ đối chiếu hồ sơ, thông báo hoặc chứng từ phát sinh trong giai đoạn còn áp dụng Nghị định số 139/2016/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định số 22/2020/NĐ-CP. [4][5]
Đối với tổ chức
|
Căn cứ xác định theo quy định cũ |
Mức lệ phí môn bài/năm |
| Vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng | 3.000.000 đồng |
| Vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống | 2.000.000 đồng |
| Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác | 1.000.000 đồng |
Đối với hộ, cá nhân kinh doanh
| Doanh thu theo quy định cũ | Mức lệ phí môn bài/năm |
| Trên 500 triệu đồng/năm | 1.000.000 đồng |
| Trên 300 đến 500 triệu đồng/năm | 500.000 đồng |
| Trên 100 đến 300 triệu đồng/năm | 300.000 đồng |
| Từ 100 triệu đồng/năm trở xuống | Không phải nộp theo ngưỡng doanh thu cũ |
LƯU Ý KHI ĐỐI CHIẾU NĂM CŨ
Không chỉ nhìn vào bảng mức thu. Hồ sơ từng năm có thể chịu ảnh hưởng của diện miễn trong năm đầu thành lập, thời gian tạm ngừng, quy định dành cho doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh hoặc thông tin cụ thể trên hồ sơ quản lý thuế.
5. Những khoản nào vẫn cần theo dõi sau khi lệ phí môn bài chấm dứt?
Việc bỏ lệ phí môn bài không có nghĩa hoạt động kinh doanh được miễn toàn bộ nghĩa vụ thuế và thủ tục. Tùy mô hình, ngành nghề, doanh thu và cách bán hàng, doanh nghiệp hoặc hộ kinh doanh vẫn có thể phải thực hiện nghĩa vụ về thuế giá trị gia tăng, thuế thu nhập, hóa đơn điện tử, đăng ký thuế, kê khai hoặc chế độ kế toán phù hợp.
| Nội dung | Có bị chấm dứt cùng lệ phí môn bài không? |
| Thuế giá trị gia tăng (GTGT) | Không. Nghĩa vụ phụ thuộc đối tượng, phương pháp và hoạt động thực tế. |
| Thuế thu nhập doanh nghiệp (TNDN) / thuế thu nhập cá nhân (TNCN) | Không. Vẫn xác định theo quy định riêng về thu nhập và loại hình kinh doanh. |
| Hóa đơn điện tử | Không. Tiếp tục áp dụng theo điều kiện và quy định về hóa đơn. |
| Đăng ký doanh nghiệp, đăng ký hộ kinh doanh, đăng ký thuế | Không. Vẫn là thủ tục độc lập khi thành lập hoặc thay đổi thông tin. |
| Lệ phí môn bài từ 2026 | Có. Đã chấm dứt thu, nộp và khai. |
6. Checklist ngắn cho doanh nghiệp và hộ kinh doanh
Bạn không cần làm một thủ tục xác nhận bỏ lệ phí môn bài chỉ vì chính sách thay đổi. Thay vào đó, hãy dùng checklist dưới đây để tránh bỏ sót việc còn liên quan đến hồ sơ lịch sử hoặc các nghĩa vụ đang áp dụng.
- Bỏ dòng lệ phí môn bài ra khỏi ngân sách tuân thủ định kỳ từ năm 2026.
- Không lập và không gửi hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo.
- Lưu lại tờ khai, thông báo và chứng từ nộp lệ phí môn bài đã phát sinh đến hết năm 2025.
- Rà soát riêng nếu đang có thông báo nợ, quyết định xử lý, thay đổi vốn, thay đổi chi nhánh hoặc hồ sơ cũ chưa rõ trạng thái.
- Tiếp tục theo dõi đúng các nghĩa vụ còn áp dụng: hóa đơn, doanh thu, thuế GTGT, thuế TNDN/TNCN và hồ sơ đăng ký.
VÍ DỤ THỰC TẾ
Công ty A mở thêm địa điểm kinh doanh trong tháng 3/2026. Công ty vẫn phải thực hiện thủ tục đăng ký địa điểm theo quy định có liên quan, nhưng không phát sinh lệ phí môn bài 1.000.000 đồng cho địa điểm đó và không phải nộp tờ khai lệ phí môn bài chỉ vì việc mở địa điểm.
Nguồn thông tin pháp lý chính
[1] Nghị quyết số 198/2025/QH15 ngày 17/05/2025 của Quốc hội – Khoản 7 Điều 10 quy định chấm dứt việc thu, nộp lệ phí môn bài từ 01/01/2026.
[2] Nghị định số 362/2025/NĐ-CP ngày 31/12/2025 của Chính phủ – Khoản 4 Điều 6 bãi bỏ Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP.
[3] Cục Thuế, thông tin ngày 24/01/2026: người nộp thuế không phải nộp lệ phí môn bài và hồ sơ khai lệ phí môn bài cho năm 2026 trở đi; tiếp tục rà soát nghĩa vụ đến hết năm 2025.
[4] Nghị định số 139/2016/NĐ-CP ngày 04/10/2016 của Chính phủ quy định về lệ phí môn bài (quy định cũ, dùng đối chiếu nghĩa vụ lịch sử).
[5] Nghị định số 22/2020/NĐ-CP ngày 24/02/2020 sửa đổi, bổ sung một số điều của Nghị định 139/2016/NĐ-CP (quy định cũ, dùng đối chiếu nghĩa vụ lịch sử).